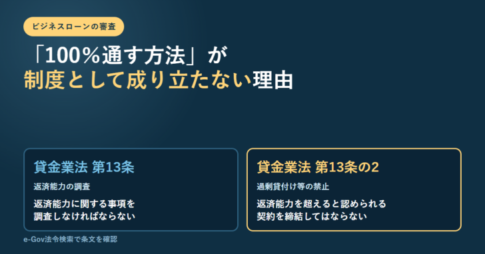
「ビジネスローンは審査が甘い」という言い方は、法律の作りから見ると成り立ちません。貸金業者には返済能力を調べる義務があり、返済能力を超える契約は結んではいけないと条文で定められているからです。それでも個人事業主が年収の3分の1を超えて借りられる場合があるのは、審査が甘いからではなく、総量規制の例外にあたる類型が用意されているからです。この記事では、どの条文がどこまで決めているのかを引いたうえで、銀行融資や公的融資と何が違うのかを並べます。
この記事で確かめたこと
- 貸金業法第13条第1項は、貸付けの契約を結ぼうとするときに返済能力に関する事項を調査しなければならないと定めています。調査しない選択肢は条文上ありません。
- 同法第13条の2第1項は、調査の結果返済能力を超える契約と認められるときは契約を締結してはならないとしています。
- 同法第13条第3項は、貸付けが50万円を超える場合や、他社との合算が100万円を超える場合に、収入を明らかにする書面の提出を受けることを求めています。
- 個人事業主が年収の3分の1を超えて借りられるのは、貸金業法施行規則第10条の23第4号の例外にあたる場合だけです。
- その例外には条件があり、実地調査または直近の確定申告書の確認などで事業の実態が確認されていることが求められます。
- 貸付けが100万円を超えるかどうかで、見られる資料が「事業計画・収支計画・資金計画」か「事業の状況・収支の状況・資金繰りの状況」かに分かれます。
- 総量規制がかかるのは個人顧客です。法人への貸付けは第13条の2第2項の「個人過剰貸付契約」にあたりません。
条文は「調べろ」と「超えたら貸すな」の2本立て
まず出発点になるのが貸金業法第13条です。見出しは「返済能力の調査」で、本文は次のとおりです。
貸金業法第13条第1項
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
調べる対象として挙がっているのは、収入または収益その他の資力、信用、借入れの状況、返済計画の4つです。「申込書だけ見て決める」ことは条文の想定に入っていません。そのうえで、次の条文が結果の使い方を縛ります。
貸金業法第13条の2第1項(過剰貸付け等の禁止)
貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない。
| 条文 | 誰に | 何を義務づけるか | 例外の有無 |
|---|---|---|---|
| 第13条第1項 | 貸金業者 | 返済能力に関する事項の調査 | 条文上の免除なし |
| 第13条第2項 | 貸金業者 | 個人との契約では指定信用情報機関の信用情報を使う | 極度方式貸付け等は除く |
| 第13条第3項 | 貸金業者 | 50万円超または他社合算100万円超なら収入を証明する書面の提出を受ける | すでに提出を受けている場合は不要 |
| 第13条の2第1項 | 貸金業者 | 返済能力を超える契約の締結禁止 | 条文上の免除なし |
年収の3分の1を超えられるのは「例外」だから
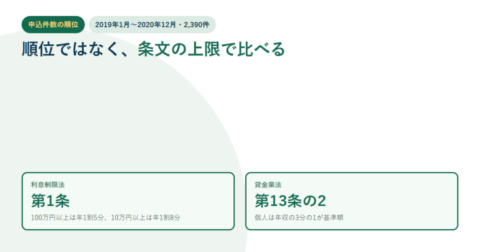
第13条の2第2項は「個人過剰貸付契約」を定義しています。簡単に言えば、個人顧客への貸付けで、他社分も合算した残高が年間の給与等の3分の1を超えることになる契約です。これがいわゆる総量規制で、第13条の2第1項により締結が禁止されます。
ただし定義の末尾に「当該個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるものを除く」とあり、その内閣府令が貸金業法施行規則第10条の23です。事業資金はここに入っています。
貸金業法施行規則第10条の23第4号
事業を営む個人顧客に対する貸付けに係る契約であつて、次に掲げるすべての要件に該当するもの
イ 実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること。
ロ 当該個人顧客の事業計画、収支計画及び資金計画(この号に掲げる契約に係る貸付けの金額が百万円を超えないものであるときは、当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況。以下同じ。)に照らし、当該個人顧客の返済能力を超えない貸付けに係る契約であると認められること。
読むと分かるとおり、例外にあたるために追加の確認が要求されています。事業の実態を確認し、計画に照らして返済能力を超えないと認めること。つまり年収の3分の1の枠を外す代わりに、見る材料が増えているのであって、見る量が減っているわけではありません。
| 貸付けの金額 | 照らす対象 | 実務上そろえるもの |
|---|---|---|
| 100万円を超えない | 事業の状況、収支の状況、資金繰りの状況 | 直近の確定申告書、試算表など |
| 100万円を超える | 事業計画、収支計画、資金計画 | 上記に加えて、計画として書き起こした資料 |
創業前でも道はあります。第10条の23第5号は「現に事業を営んでいない個人顧客に対する新たな事業を行うために必要な資金の貸付け」を挙げ、事業計画・収支計画・資金計画の確認などで確実に事業用資金だと認められること、その計画に照らして返済能力を超えないと認められることを条件にしています。開業前の資金調達は開業前のビジネスローンにまとめています。
| 号 | 対象 | 条文が求める確認 |
|---|---|---|
| 第4号 | 事業を営む個人顧客への貸付け | 実地調査または直近の確定申告書の確認などで事業の実態が確認されていること/計画に照らして返済能力を超えないと認められること |
| 第5号 | 現に事業を営んでいない個人顧客の、新たな事業に必要な資金 | 事業計画・収支計画・資金計画の確認などで確実に事業用資金と認められること/その計画に照らして返済能力を超えないと認められること |
| 第6号 | 金融機関からの貸付け(正規貸付け)が行われるまでのつなぎ | 正規貸付けが行われることが確実であると確認できること |
法人への貸付けには総量規制がかからない
第13条の2第2項の「個人過剰貸付契約」は、定義そのものが「個人顧客を相手方とする貸付けに係る契約」です。法人を相手方とする貸付けは、この定義に当たりません。年収の3分の1という線は、法人の借入れには引かれないということです。
ただし第13条第1項の調査義務と、第13条の2第1項の「返済能力を超える契約の禁止」は顧客等全般にかかります。法人でも、返済能力を超えると認められる契約は結べません。総量規制がないことと、審査がないことは別です。
「審査が甘い」という表現が指しているのは、たいてい審査の速さか、見る項目の違いです。銀行融資が決算書の中身と事業計画を時間をかけて見るのに対し、ノンバンクのビジネスローンはスコアリングで短時間に判定する設計になっています。
速いことと通りやすいことは同じではありません。速い分だけ見られる材料が限られ、その不確実さは金利に乗ります。市場の金利水準はビジネスローンの金利相場に整理しています。
銀行融資・公的融資との違いを並べる
資金調達の方法ごとに、根拠になる法律も、判断の材料も違います。ビジネスローンだけが特別に緩いのではなく、そもそも違う枠組みで動いていると捉えるほうが正確です。
| 調達方法 | 主な根拠 | 個人事業主の総量規制 | 判断の中心 |
|---|---|---|---|
| ノンバンクのビジネスローン | 貸金業法 | 原則あり。事業資金は例外の要件を満たせば枠外 | スコアリングと信用情報 |
| 銀行のプロパー融資 | 銀行法 | 総量規制の対象外 | 決算内容と取引履歴 |
| 信用保証協会の保証付き融資 | 中小企業信用保険法など | 総量規制の対象外 | 協会の保証審査と金融機関の審査 |
| 日本政策金融公庫 | 株式会社日本政策金融公庫法 | 総量規制の対象外 | 事業計画と自己資金 |
保証付き融資の仕組みは信用保証協会とは?に、経営の安定に支障が出ているときの別枠はセーフティネット保証とは?にまとめています。
落ちる理由は「甘さ」の反対側にある
条文の作りから逆算すると、審査で引っかかる場所は絞られます。第13条が調べると書いている4項目が、そのまま確認される場所になるからです。
第13条が挙げる調査事項と、そこで見られること
収入または収益その他の資力
確定申告書や決算書。事業資金の例外では、直近の確定申告書の確認が条文に名指しされている。
信用
指定信用情報機関の情報。個人との契約では第13条第2項で使用が義務づけられている。
借入れの状況
他社を含めた残高。個人では合算して年収の3分の1と比べられる。
返済計画
100万円超なら事業計画・収支計画・資金計画として提出を求められる。
そろえる書類が足りないと、貸す側は条文の求める確認ができません。書類が足りないことが、そのまま断る理由になります。逆に言えば、確定申告書や試算表を先に用意しておくことは、通りやすさに直接効きます。
よくある質問
審査が甘いビジネスローンはありますか
条文の作りからは成り立ちません。貸金業法第13条第1項が返済能力の調査を義務づけ、第13条の2第1項が返済能力を超える契約の締結を禁じています。「甘い」とうたう広告を見たら、何を省いているのかを確かめてください。
なぜ年収の3分の1を超えて借りられるのですか
事業資金が総量規制の例外に当たるからです。貸金業法施行規則第10条の23第4号は、事業を営む個人顧客への貸付けについて、事業の実態が確認されていることと、計画に照らして返済能力を超えないと認められることを条件に例外としています。
法人なら総量規制はかかりませんか
かかりません。第13条の2第2項の「個人過剰貸付契約」は個人顧客を相手方とする契約の定義です。ただし第13条第1項の調査義務と第13条の2第1項の禁止は法人にもかかります。
100万円を超えると何が変わりますか
見られる資料が変わります。100万円を超えない場合は「事業の状況、収支の状況及び資金繰りの状況」ですが、超える場合は「事業計画、収支計画及び資金計画」に照らして判断することが施行規則に書かれています。
銀行で断られたからビジネスローンなら通りますか
枠組みが違うので「必ず通る」とは言えません。銀行は決算内容と取引履歴を中心に見ますが、ノンバンクは信用情報とスコアリングを中心に見ます。見る場所が違うだけで、返済能力を超える契約を結べない点は共通です。
通りやすくするには何を用意すればよいですか
第13条が調べると定めている4項目に対応する資料です。直近の確定申告書または決算書、試算表、他社の借入残高が分かる資料、そして100万円を超える申込みでは事業計画・収支計画・資金計画です。
出典
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」第13条・第13条の2
- e-Gov法令検索「貸金業法施行規則(昭和五十八年大蔵省令第四十号)」第10条の23
- 金融庁「多重債務者対策・貸金業法等について」

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング