審査

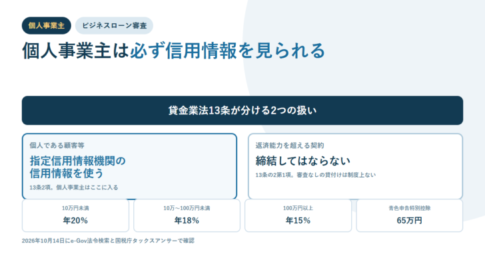
個人事業主のビジネスローン審査を示すアイキャッチ。貸金業法13条が分ける2つの扱いとして、個人である顧客等は指定信用情報機関の信用情報を使う、返済能力を超える契約は締結してはならないという2枠と、年20%・年18%・年15%・青色申告特別控除65万円の数値を並べているビジネスローン審査

個人事業主のビジネスローン審査は貸金業法13条で形が決まる|信用情報の照会は義務、上限金利は20%・18%・15%

個人事業主がビジネスローンに申し込むと、事業用の資金でも個人の信用情報が照会されます。貸金業法第13条第2項が、個人である顧客等との契約では「指定信用情報機関が保有する信用情報を使用しなければならない」と定めているためです。第13条第1項は、収入または収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項の調査を義務づけ、第13条の2第1項は返済能力を超える契約の締結を禁じています。つまり「審査なし」「必ず借りられる」は制度上成り立ちません。金利の天井は利息制限法第1条で元本別に3段階で、10万円未満が年2割、10万円以上100万円未満が年1割8分、100万円以上が年1割5分です。資力を示す中心は確定申告書で、国税庁タックスアンサーNo.2072によれば青色申告特別控除は複式簿記などの要件で55万円、電子帳簿保存またはe-Taxでの提出を加えると65万円になります。2026年10月14日にe-Gov法令検索と国税庁の記載で確認しました。

ビジネスローン審査

初年度決算前でも申込ができる!赤字決算でも決算書提出不要!入出金明細のみで審査が可能なビジネスローンとは?

ビジネスローンを利用するときに気になるのは「赤字」「決算書がない」などの審査面に関することではないでしょうか。今回は、初年度決算前でも申込ができる!決算書・事業計画書の提出不要!入出金明細のみで審査が可能なビジネスローン...

ビジネスローンランキング

ビジネスローンの審査が「甘い」基準は公表されていない|法人は総量規制の対象外、個人事業者は計画で3分の1を超えられる

審査基準を公表している貸金業者はないため、「審査が甘い順」を公表資料から作ることはできません。確かめられるのは法律の線のほうです。総量規制の対象は貸金業者の貸付けで、銀行・信用金庫・信用組合・労働金庫は対象外。法人には適用されず、個人事業者は資金使途にかかわらず原則対象ですが、事業計画・収支計画・資金計画で返済能力が認められれば例外貸付けとして年収の3分の1を超えられます。100万円以下なら提出書類も軽くなります。

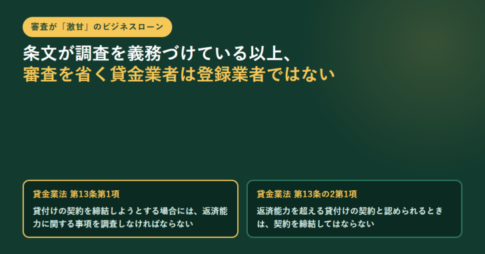
深緑の背景に「審査が『激甘』のビジネスローン」のラベルと「条文が調査を義務づけている以上、審査を省く貸金業者は登録業者ではない」という見出し、貸金業法第13条第1項と第13条の2第1項の要旨を並べた2枚のパネルを配置したアイキャッチビジネスローン審査

審査が「激甘」のビジネスローンは制度上ありえない|貸金業法13条の調査義務と、上限金利20%・18%・15%を条文で確認

貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定めています。第13条の2第1項は、その調査で返済能力を超える契約と認められるときは契約を締結してはならないとしています。したがって登録を受けた貸金業者が審査を省くことはできません。年収の3分の1という総量規制は第13条の2第2項が「個人顧客を相手方とする貸付けに係る契約」について定めたもので、法人向けの貸付けはこの定義に入りませんが、調査義務と過剰貸付けの禁止は当たります。金利の上限は利息制限法第1条が元本10万円未満20%・10万円以上100万円未満18%・100万円以上15%と定め、業として年20%を超える契約をすると出資法第5条第2項の罰則の対象です。手数料や調査料も利息制限法第3条でみなし利息として扱われます。相手が登録業者かは金融庁の登録貸金業者情報検索サービスで確認できます。

不動産担保ビジネスローン評判

アイビーネット/不動産担保ローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・即日比較と口コミ評判

アイビーネット/不動産担保ローンメリット オープンハウスグループの信頼性 上限金利は9.5%という低金利 不動産グループ会社なので高い査定額が期待できる 不動産グループ会社なので独自の審査で審査ハードルが低い 最短3営業...

ビジネスローンデータ

ビジネスローン金融機関別の金利・審査難易度・融資スピードを利用者データから分析。銀行、ノンバンク、、カード会社どのビジネスローンがおすすめなのか?

ビジネスローンを提供している金融機関には、都市銀行(みずほ銀行、三井住友銀行、三菱UFJ銀行など)、ネット銀行(楽天銀行、PayPay銀行など)、信託銀行、地方銀行(東京スター銀行など)、信用金庫、信用組合、労働金庫、事...

ビジネスローンデータ

ビジネスローン利用経験者データから判明したビジネスローン審査に通りやすい金融機関・資金使途とは?

ビジネスローン審査になかなか通らない方、ビジネスローン審査に不安がある方にとっては「どういう方が審査に通って、どういう方が審査に落ちやすいのか?」を知ることは、重要な要素だと思います。今回は、実際にビジネスローンを利用し...

不動産担保ビジネスローン評判

新生インベストメント&ファイナンス/ 事業者向け不動産担保ローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・即日比較と口コミ評判

新生インベストメント&ファイナンス/ 事業者向け不動産担保ローンメリット SBI新生銀行グループの信頼性 変動金利を採用 上限金利が低金利 対応エリアは、東京、神奈川、千葉、埼玉、茨城南部のうち、東京都心並びに近郊地域 ...

L&Fアセットファイナンスのロゴ不動産担保ビジネスローン評判

L&Fアセットファイナンス/不動産活用ローン(ビジネスコース)(旧 三井住友トラストL&F)を徹底検証。他社と比較して判明した強み・弱み、金利・審査・即日比較と口コミ評判

この商品を提供する会社は、2025年4月に「三井住友トラスト・ローン&ファイナンス(略称 三井住友トラストL&F)」から「株式会社L&Fアセットファイナンス」へ商号を変更しました。現在は横浜フィナンシャルグループの一員で...

不動産担保ビジネスローン評判

セゾンファンデックス/事業者向け不動産担保ローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・即日比較と口コミ評判

セゾンファンデックス/事業者向け不動産担保ローンメリット セゾンファンデックス/事業者向け不動産担保ローンデメリット セゾンファンデックス/事業者向け不動産担保ローンおすすめポイント セゾンファンデックス/事業者向け不動...

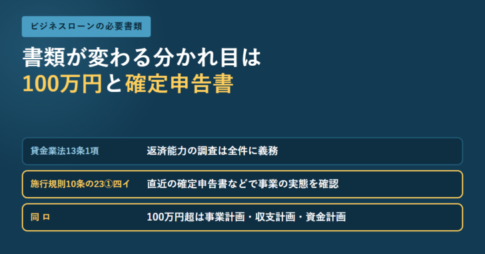
ビジネスローンの必要書類が変わる分かれ目は100万円と確定申告書であることと、貸金業法13条1項の調査義務・施行規則10条の23第1項第4号のイとロの要件を並べたアイキャッチ画像ビジネスローン基礎知識

ビジネスローンの必要書類は何で決まる?貸金業法13条の調査義務と、100万円で変わる計画書の要否を条文で確認

ビジネスローンで書類を求められるのは、貸金業法13条1項が返済能力に関する事項の調査を義務づけているためです。個人事業主については、事業性の貸付けが総量規制から外れる要件として、施行規則10条の23第1項第4号が「直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と「事業計画、収支計画及び資金計画に照らし返済能力を超えないと認められること」を挙げ、貸付額が100万円を超えないときは事業・収支・資金繰りの状況で足りるとしています。法人が総量規制の対象外である理由も条文の書き分けで確認しました。

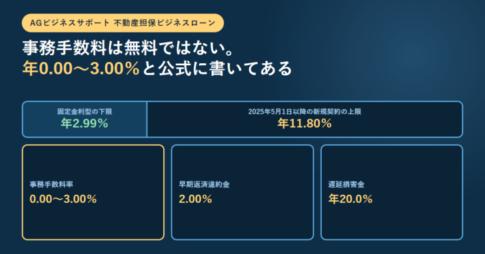
AGビジネスサポートの不動産担保ビジネスローンのアイキャッチ。固定金利型の下限が年2.99パーセント、2025年5月1日以降の新規契約の上限が年11.80パーセント。事務手数料率0.00〜3.00パーセント、早期返済違約金2.00パーセント、遅延損害金年20.0パーセントの3枚のカードが並んでいる不動産担保ビジネスローン評判

AGビジネスサポート「不動産担保ローン」を徹底検証。他社と比較して判明した強み・弱み、金利・審査・即日比較と口コミ評判

AGビジネスサポート「不動産担保ローン」メリット ムニノバグループの信頼性 カードローン型の不動産担保ローンがあること 最大5億円までの借り入れが可能 カードローンは契約時の手数料・保証料が不要 全国対応 抵当順位不問 ...

ビジネスローンよくある質問

ビジネスローンを借りたら銀行の融資を受けにくくなるって本当?回避策をお教えします。

ビジネスローン関連でよく質問されるものなのですが、正確な答えを知らない方も少なくありません。今回は、「ビジネスローンを借りたら銀行の融資を受けにくくなるって本当?」という回答の答えと回避策をお教えします。 ビジネスローン...

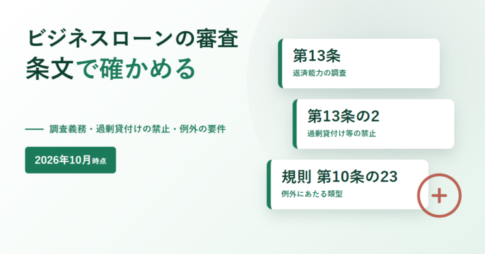
ビジネスローンの審査 条文で確かめると書かれたアイキャッチ。調査義務・過剰貸付けの禁止・例外の要件という副題と2026年10月時点のバッジ、右側に第13条 返済能力の調査、第13条の2 過剰貸付け等の禁止、規則 第10条の23 例外にあたる類型の3枚のカードと印章のイラストビジネスローン審査

ビジネスローンの審査が「甘い」は条文の作りから成り立たない|貸金業法13条が調査を義務づけ、13条の2が返済能力超えの契約を禁じている

2026年10月28日にe-Gov法令検索で条文を引いて確認。貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の収入または収益その他の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定め、第13条の2第1項は調査の結果、返済能力を超える貸付けと認められるときは契約を締結してはならないとしている。個人事業主が年収の3分の1を超えて借りられるのは、貸金業法施行規則第10条の23第4号の例外にあたる場合で、実地調査または直近の確定申告書の確認などで事業の実態が確認されていること、計画に照らして返済能力を超えないと認められることが条件になる。貸付けが100万円を超えるかどうかで、照らす対象が「事業計画・収支計画・資金計画」か「事業の状況・収支の状況・資金繰りの状況」かに分かれる。総量規制の対象は個人顧客で、法人への貸付けは第13条の2第2項の個人過剰貸付契約にあたらない。