審査

ビジネスローン審査

ビジネスローンの審査基準7つ|決算数値の見られ方と、信用情報が消えるまでの5年・6か月を公表資料で確認

ビジネスローンの審査で見られる7つの基準を、決算数値の指標から経営者の印象まで順に整理します。あわせて、審査で参照される信用情報がいつまで残るのかを、CICとJICCが公表している保有期間で確認しました。契約内容は契約終了後5年以内、申し込みの情報は照会日から6か月以内です。個人事業主については、事業計画・収支計画・資金計画を出せば総量規制の例外として年収3分の1を超えて借りられる仕組みも、日本貸金業協会の説明で確かめています。
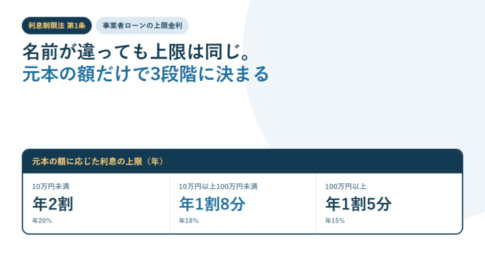
白地に紺色の文字で、利息制限法 第1条・事業者ローンの上限金利という見出しと、元本10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分の3段階を並べた表を置いたアイキャッチビジネスローン基礎知識

事業者ローンとビジネスローンの違いは法令上ない|上限金利は利息制限法第1条の3段階、総量規制は「個人顧客」が対象

「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。

ビジネスローン基礎知識

ビジネスカードローン(法人カードローン)とビジネスローンの違い。銀行・即日・審査・使い方を図解して比較

ビジネスローンには、ビジネスカードローン(法人カードローン)という種類があります。違いを把握するのが難しいので、今回はビジネスカードローンとビジネスローンの違いについて解説します。 ビジネスカードローンとは? ビジネスロ...

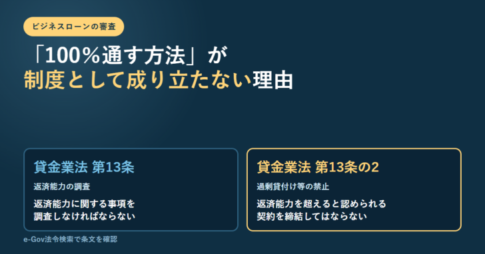
貸金業法第13条と第13条の2の条番号と見出しを2枚のカードで並べたアイキャッチ画像ビジネスローン審査

ビジネスローンの審査に「100%通る方法」はない|貸金業法13条の調査義務と13条の2の禁止を条文で確認

貸金業法13条1項は、貸金業者に対し顧客等の資力・信用・借入れの状況・返済計画など返済能力に関する事項を「調査しなければならない」と定めています。さらに13条の2第1項は、調査の結果、返済能力を超える貸付けの契約と認められるときは「締結してはならない」としています。100%通す方法が成立しないのはこのためです。申し込む前にできるのは、CICの情報開示で自分のクレジット情報・申込情報・利用記録を確認すること。e-Gov法令検索とCICの公表資料で確認しました。

ビジネスローン審査

「審査が甘いビジネスローン」が公表されない理由|貸金業法16条2項の禁止表示と、代わりに必ず公開されている4項目

貸金業法16条2項は「借入れが容易であることを過度に強調する」表示と「返済能力がない者を対象として勧誘する旨の表示」を禁じています。登録している貸金業者が「審査が甘い」と掲げられないのはこのためで、甘さの基準が公表されることはありません。代わりに14条が公表を義務づけているのが、貸付けの利率、返済の方式、返済期間と返済回数、貸金業務取扱主任者の氏名の4項目で、主任者名を除く項目はインターネットでの公衆閲覧も義務です。審査で見る項目も13条1項に「収入又は収益その他の資力、信用、借入れの状況、返済計画」と書かれています。登録番号の括弧は3条2項の3年ごとの更新回数で、金融庁の検索で誰でも確認できます。

ビジネスローン評判

AGビジネスサポートのビジネスローンは年3.1%〜18.0%・50万〜1,000万円|法人は75歳まで、個人事業主は69歳まで

AGビジネスサポートの事業者向けビジネスローンは、契約利率(実質年率)年3.1%〜18.0%、融資額50万円〜1,000万円。担保は不要で保証人も原則不要ですが、法人の場合は代表者に原則連帯保証を求めるとされています。融資対象は法人または個人事業主で、法人は75歳まで、個人事業主は69歳まで。お勤めの方(サラリーマン・パート・アルバイト等)は申し込んでも断られると公式に明記されています。2026年11月5日に公式サイトの商品ページで確認しました。

ビジネスローン評判

「オリックスVIPローンカード BUSINESS」ビジネスローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・即日比較と口コミ評判

ローンカード型のビジネスローンを、金利・審査・限度額・借入方法・返済方法で検証しました。この商品を提供していたオリックス・クレジット株式会社は2025年4月1日に株式会社ドコモ・ファイナンスへ商号変更し、商品名も「BUSINESS LOAN」に変わっています。貸金業法第13条の2が定める過剰貸付けの禁止と、年収の3分の1という基準額の位置づけもあわせて整理しました。