
【2026年】事業者ローンランキング。専門家が教えるおすすめの事業者ローンとは?
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 事業者ローン
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 不動産担保ビジネスローン評判
アイビーネット/不動産担保ローンメリット オープンハウスグループの信頼性 上限金利は9.5%という低金利 不動産グループ会社なので高い査定額が期待できる 不動産グループ会社なので独自の審査で審査ハードルが低い 最短3営業...
 ビジネスローン比較
ノンバンクのビジネスローンを検討するときに真っ先に選択肢に挙がる、ビジネスローンの最大手と言えます。今回は、この2社に絞って、金利・審査・必要書類・即日融資などの項目を比較し、「どちらがあなたにおすすめなのか?」を徹底的...
 不動産担保ビジネスローン基礎知識
不動産担保ローンには、個人向けの不動産担保ローンと法人向けの不動産担保ローン「法人不動産担保ローン」があります。ノンバンク系の不動産担保ローン会社が提供している不動産担保ローンは、ほとんどが法人不動産担保ローンであり、事...
 ビジネスローンデータ
ビジネスローンを提供している金融機関には、都市銀行(みずほ銀行、三井住友銀行、三菱UFJ銀行など)、ネット銀行(楽天銀行、PayPay銀行など)、信託銀行、地方銀行(東京スター銀行など)、信用金庫、信用組合、労働金庫、事...
 不動産担保ビジネスローン評判
新生インベストメント&ファイナンス/ 事業者向け不動産担保ローンメリット SBI新生銀行グループの信頼性 変動金利を採用 上限金利が低金利 対応エリアは、東京、神奈川、千葉、埼玉、茨城南部のうち、東京都心並びに近郊地域 ...
 不動産担保ビジネスローン評判
この商品を提供する会社は、2025年4月に「三井住友トラスト・ローン&ファイナンス(略称 三井住友トラストL&F)」から「株式会社L&Fアセットファイナンス」へ商号を変更しました。現在は横浜フィナンシャルグループの一員で...
 不動産担保ビジネスローン評判
セゾンファンデックス/事業者向け不動産担保ローンメリット セゾンファンデックス/事業者向け不動産担保ローンデメリット セゾンファンデックス/事業者向け不動産担保ローンおすすめポイント セゾンファンデックス/事業者向け不動...
 ビジネスローンランキング
 不動産担保ビジネスローン評判
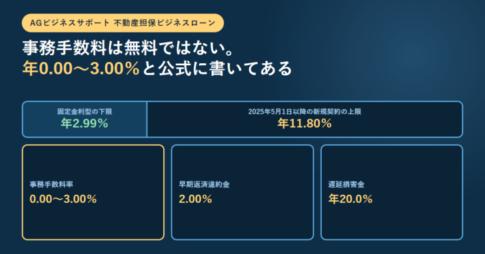
AGビジネスサポート「不動産担保ローン」メリット ムニノバグループの信頼性 カードローン型の不動産担保ローンがあること 最大5億円までの借り入れが可能 カードローンは契約時の手数料・保証料が不要 全国対応 抵当順位不問 ...
 売掛債権担保ローン
同じ「売掛債権」を利用した資金調達方法に売掛債権担保ローンとファクタリング(売掛債権譲渡)があります。その違いはどこにあるのか?どちらを選ぶべきなのか?について解説します。 売掛債権担保ローンとファクタリング(売掛債権譲...
 ビジネスローン審査
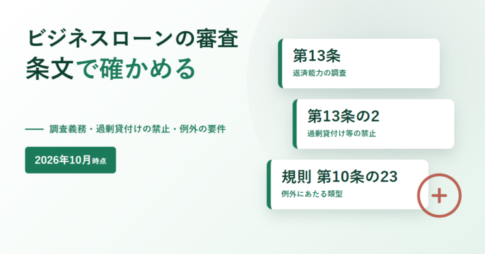
2026年10月28日にe-Gov法令検索で条文を引いて確認。貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の収入または収益その他の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定め、第13条の2第1項は調査の結果、返済能力を超える貸付けと認められるときは契約を締結してはならないとしている。個人事業主が年収の3分の1を超えて借りられるのは、貸金業法施行規則第10条の23第4号の例外にあたる場合で、実地調査または直近の確定申告書の確認などで事業の実態が確認されていること、計画に照らして返済能力を超えないと認められることが条件になる。貸付けが100万円を超えるかどうかで、照らす対象が「事業計画・収支計画・資金計画」か「事業の状況・収支の状況・資金繰りの状況」かに分かれる。総量規制の対象は個人顧客で、法人への貸付けは第13条の2第2項の個人過剰貸付契約にあたらない。
 ビジネスローン基礎知識
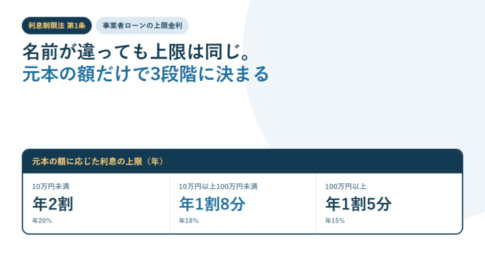
「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。
 ビジネスローンと他の資金調達方法の違い
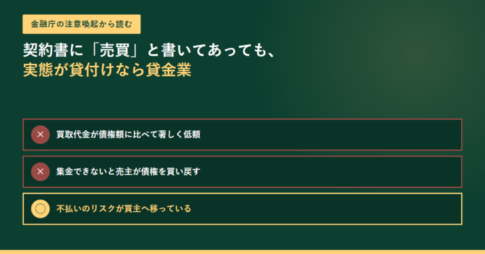
2026年10月30日に金融庁「ファクタリングの利用に関する注意喚起」と e-Gov法令検索の民法第466条で確認。金融庁はファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり法的には債権の売買(債権譲渡)契約だと定義したうえで、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると注意喚起している。契約書に債権譲渡契約(売買契約)であると定められていても、経済的に貸付けと同様の機能を有すると思われるものは貸金業に該当するおそれがあり、判断の材料として、集金できなかった場合に売主が債権を買い戻すこととされているか、売主自身の資金で支払うこととされているかが挙げられている。ノンリコース規定の有無などの形式的な要素だけでなく、経済的側面や実態に照らして判断される。貸金業を行うには財務局または都道府県の登録が必要で、無登録営業は刑事罰の対象。年109.5%を超える利息の契約をした場合は消費貸借契約自体が無効になる。金融庁は貸金業に該当しないと判断された裁判例2件と、該当するなどと判断された裁判例5件を挙げている。民法第466条第1項は債権を譲り渡すことができると定め、第2項は譲渡制限の意思表示があっても譲渡の効力は妨げられないとする一方、第3項は悪意または重過失の譲受人に対して債務者が履行を拒めるとしている。
 ビジネスローン基礎知識
とビジネスローンで借りたは良いものの、返済をどうしたら良いのか?「返済計画を立てる」「資金繰り表を作る」段階で困る方も多いのではないでしょうか。今回はビジネスローンの返済方法の種類と計算方法について解説します。 ビジネス...
 ビジネスローン活用法
ビジネスローンを検討している法人経営者や個人事業主でビジネスローンのキャンペーンに対して疑問を持っている方は少なくありません。今回はビジネスローンの最新キャンペーンとキャンペーンの活用法について解説します。 ビジネスロー...
 ビジネスローン基礎知識
ビジネスローンには、ビジネスカードローン(法人カードローン)という種類があります。違いを把握するのが難しいので、今回はビジネスカードローンとビジネスローンの違いについて解説します。 ビジネスカードローンとは? ビジネスロ...
 ビジネスローン比較
銀行ビジネスローンを限度額、下限金利、上限金利、ビジネスローンのタイプ、個人事業主の利用可、法人経営者の利用可、融資条件など様々な角度から比較しています。条件を比較して、あなたに合ったビジネスローンを見つけましょう。 銀...
 ビジネスローン活用法
ビジネスローンを比べるとき、金利・即日融資・審査・限度額のどれを優先するかで選ぶ相手が変わります。重視すべき順に4つの軸を分け、それぞれの比較で見るべき数字と、見ても意味の薄い数字を整理しました。即日融資が可能な会社の顔ぶれと、審査に通らない場合の次の一手もあわせて解説します。
 ビジネスローンと他の資金調達方法の違い
という経営者の方も少なくないはずです。今回は「ビジネスローンとは?何なのか」「ビジネスローンと他の資金調達方法は何が違うのか?」を中心にわかりやすく解説します。 ビジネスローンとは? ビジネスローンとは を言います。 ビ...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング