初年度決算前でも申込ができる!赤字決算でも決算書提出不要!入出金明細のみで審査が可能なビジネスローンとは?
ビジネスローンを利用するときに気になるのは「赤字」「決算書がない」などの審査面に関することではないでしょうか。今回は、初年度決算前でも申込ができる!決算書・事業計画書の提出不要!入出金明細のみで審査が可能なビジネスローン...
 ビジネスローン審査
ビジネスローンを利用するときに気になるのは「赤字」「決算書がない」などの審査面に関することではないでしょうか。今回は、初年度決算前でも申込ができる!決算書・事業計画書の提出不要!入出金明細のみで審査が可能なビジネスローン...
 ビジネスローン審査
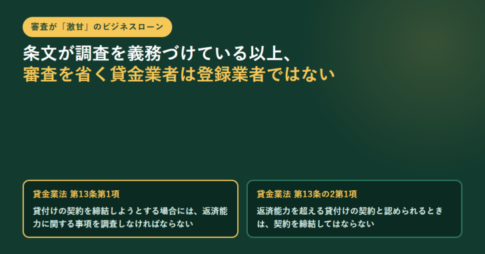
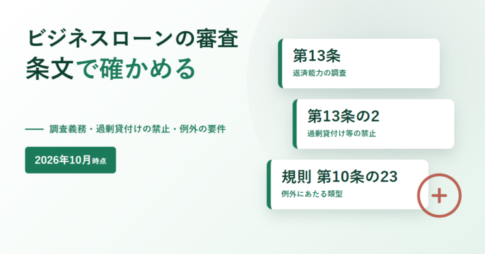
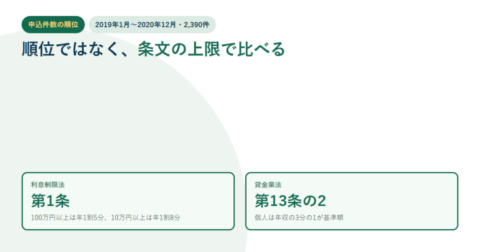
貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定めています。第13条の2第1項は、その調査で返済能力を超える契約と認められるときは契約を締結してはならないとしています。したがって登録を受けた貸金業者が審査を省くことはできません。年収の3分の1という総量規制は第13条の2第2項が「個人顧客を相手方とする貸付けに係る契約」について定めたもので、法人向けの貸付けはこの定義に入りませんが、調査義務と過剰貸付けの禁止は当たります。金利の上限は利息制限法第1条が元本10万円未満20%・10万円以上100万円未満18%・100万円以上15%と定め、業として年20%を超える契約をすると出資法第5条第2項の罰則の対象です。手数料や調査料も利息制限法第3条でみなし利息として扱われます。相手が登録業者かは金融庁の登録貸金業者情報検索サービスで確認できます。
 ビジネスローンデータ
ビジネスローン審査になかなか通らない方、ビジネスローン審査に不安がある方にとっては「どういう方が審査に通って、どういう方が審査に落ちやすいのか?」を知ることは、重要な要素だと思います。今回は、実際にビジネスローンを利用し...
 ビジネスローン審査
2026年10月28日にe-Gov法令検索で条文を引いて確認。貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の収入または収益その他の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定め、第13条の2第1項は調査の結果、返済能力を超える貸付けと認められるときは契約を締結してはならないとしている。個人事業主が年収の3分の1を超えて借りられるのは、貸金業法施行規則第10条の23第4号の例外にあたる場合で、実地調査または直近の確定申告書の確認などで事業の実態が確認されていること、計画に照らして返済能力を超えないと認められることが条件になる。貸付けが100万円を超えるかどうかで、照らす対象が「事業計画・収支計画・資金計画」か「事業の状況・収支の状況・資金繰りの状況」かに分かれる。総量規制の対象は個人顧客で、法人への貸付けは第13条の2第2項の個人過剰貸付契約にあたらない。
 ビジネスローン審査
貸金業法16条2項は「借入れが容易であることを過度に強調する」表示と「返済能力がない者を対象として勧誘する旨の表示」を禁じています。登録している貸金業者が「審査が甘い」と掲げられないのはこのためで、甘さの基準が公表されることはありません。代わりに14条が公表を義務づけているのが、貸付けの利率、返済の方式、返済期間と返済回数、貸金業務取扱主任者の氏名の4項目で、主任者名を除く項目はインターネットでの公衆閲覧も義務です。審査で見る項目も13条1項に「収入又は収益その他の資力、信用、借入れの状況、返済計画」と書かれています。登録番号の括弧は3条2項の3年ごとの更新回数で、金融庁の検索で誰でも確認できます。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング