法人税や消費税の納期限が近いのに資金が足りない。あるいは、すでに滞納していて督促が来ている。この状態で検索すると「税金滞納でも借りられるビジネスローン」という情報にたどり着きます。ただ、この順番で動くと事態が悪化することがあります。国税には申請できる猶予制度があり、期限が決まっているからです。ここでは国税庁が公表している猶予制度の内容と、資金調達を検討する順番を整理します。
この記事の要点
- 国税を一時に納付すると事業の継続が困難になるおそれがある場合、換価の猶予を申請できます。
- 申請期限は納付すべき国税の納期限から6か月以内。この期限を過ぎると申請できません。
- 猶予される期間は1年の範囲内で、原則として猶予期間中の各月に分割して納付します。
- 猶予は納税の免除ではありません。原則として猶予を受けようとする金額に相当する担保の提供が必要です。
- 滞納がある状態は、金融機関の融資条件で明示的に外されることがあります。借入で解決しようとする前に猶予制度の可否を確認してください。
「滞納でも借りられるローン」を探す前に
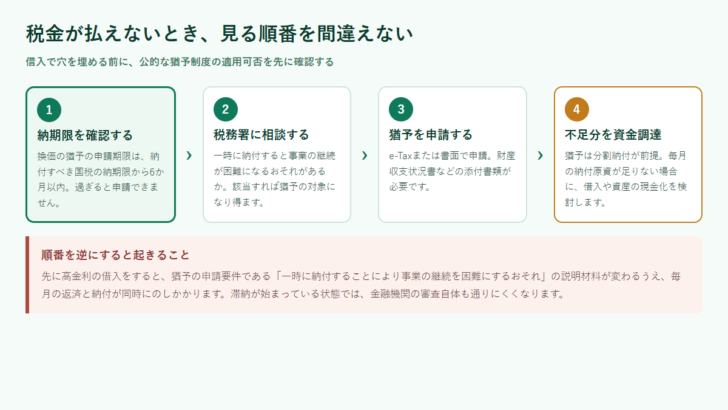
資金調達の前に確認すべきなのは、公的な猶予制度が使えるかどうかです。理由は単純で、猶予制度には申請期限があり、借入の検討で時間を使っているうちに期限を過ぎてしまうためです。
国税の猶予制度は2種類ある
国税庁の「猶予の申請の手引」は、換価の猶予と納税の猶予を分けて説明しています。手引は令和8年4月1日現在の法令等に基づいて作成されています。
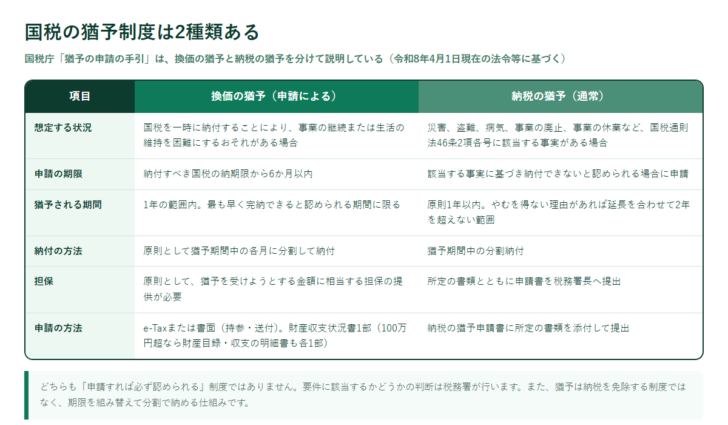
| 項目 | 換価の猶予(申請による) | 納税の猶予(通常) |
|---|---|---|
| 対象となる状況 | 国税を一時に納付することにより、事業の継続または生活の維持を困難にするおそれがある場合 | 災害、盗難、病気、事業の廃止、事業の休業など、国税通則法46条2項各号に該当する事実がある場合 |
| 申請の期限 | 納付すべき国税の納期限から6か月以内 | 該当する事実に基づき、納付すべき国税を一時に納付できないと認められる場合に申請 |
| 猶予される期間 | 1年の範囲内で、最も早く完納できると認められる期間 | 原則1年以内。やむを得ない理由があれば、既に認められている期間と合わせて2年を超えない範囲で延長 |
| 納付方法 | 原則として猶予期間中の各月に分割して納付 | 猶予期間中の分割納付 |
| 担保 | 原則として、猶予を受けようとする金額に相当する担保の提供 | 所定の書類を添えて納税の猶予申請書を税務署長へ提出 |
どちらも「納めなくてよくなる制度」ではありません。納期限を組み替えて分割で納める仕組みです。要件に該当するかどうかを判断するのは税務署であり、申請すれば必ず認められるわけでもありません。
換価の猶予の申請手続
国税庁の「G-9 換価の猶予の申請手続」には、手続の内容が具体的に示されています。
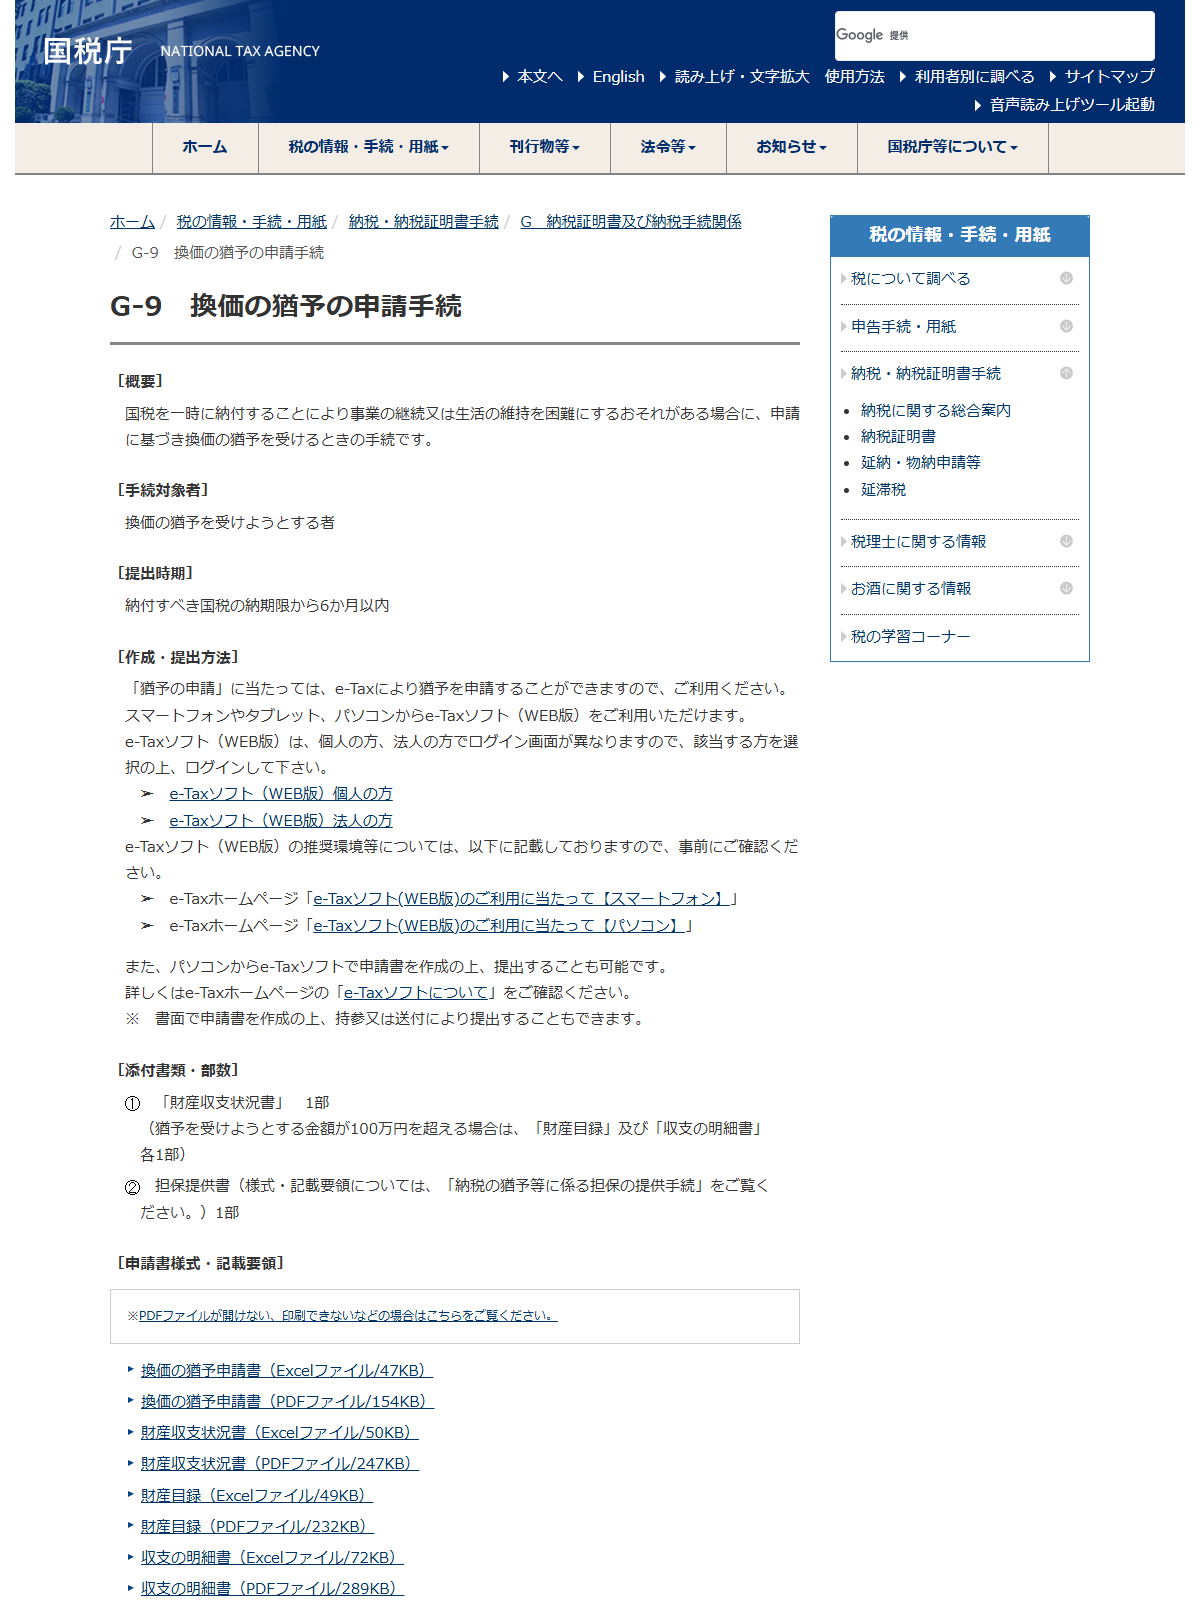
添付書類の内容からわかるとおり、審査されるのは財産と収支の実態です。手元の資産や毎月の入出金を整理しないまま窓口に行っても、話が進みません。決算書、試算表、資金繰り表を用意してから相談してください。
納税資金をビジネスローンで借りる場合の考え方
猶予が認められても、猶予期間中は各月に分割して納付する必要があります。その毎月の納付原資が足りない場合に、はじめて借入や資産の現金化が選択肢になります。順番としては最後です。
| 手段 | 向いている状況 | 注意点 |
|---|---|---|
| 猶予制度の申請 | 納期限から6か月以内で、一時納付が事業継続を困難にするおそれがある | 担保が原則必要。認められるかは税務署の判断 |
| 金融機関の融資 | 滞納がなく、決算内容に説明がつく | 滞納・延滞がないことを条件に挙げる商品がある |
| ノンバンクのビジネスローン | 短期のつなぎで、返済原資の見通しが立っている | 金利負担が重い。納税と返済が二重にのしかかる |
| ファクタリング | 入金待ちの売掛債権があり、入金までの期間を埋めたい | 借入ではないが手数料負担が発生する。債権の実在と支払期日の確認が前提 |
納税資金の借入は、「将来の利益から返す」のではなく「すでに発生した負担を先送りする」性質を持ちます。売上の裏付けがないまま借りると、翌期の納税と返済が重なり、同じ問題が大きくなって戻ってきます。借りる前に、返済原資がどの入金から出るのかを月単位で書き出してください。
放置した場合に起きること
猶予の申請をせず、納付もしないまま放置すると、督促の後に滞納処分へ進みます。財産の差押えが行われれば、事業用の預金口座や売掛金が対象になり得ます。金融機関との取引にも影響し、その時点で資金調達の選択肢はさらに狭まります。
納付が難しいと分かった時点で税務署に相談することが、結果的にもっとも損失の小さい行動になります。相談したこと自体が不利に働くわけではありません。むしろ、猶予制度は「納税に対する誠実な意思」を前提にした仕組みです。
よくある質問
税金を滞納していてもビジネスローンは借りられますか
商品によります。楽天銀行のビジネスローンのように、申込時において税金等の滞納がないことを条件として挙げている商品があります。滞納がある前提で資金計画を立てるのは現実的ではありません。
換価の猶予はいつまでに申請すればよいですか
納付すべき国税の納期限から6か月以内です。国税庁の申請手続ページに提出時期として明記されています。
猶予されると税金は免除されますか
免除されません。猶予期間中の各月に分割して納付します。期間は1年の範囲内で、最も早く完納できると認められる期間に限られます。
担保がないと猶予は受けられませんか
換価の猶予では、原則として猶予を受けようとする金額に相当する担保の提供が必要とされています。個別の扱いは税務署に確認してください。
申請にはどんな書類が必要ですか
「財産収支状況書」1部が必要です。猶予を受けようとする金額が100万円を超える場合は、「財産目録」および「収支の明細書」も各1部必要とされています。あわせて担保提供書1部が挙げられています。
納税資金をビジネスローンで借りるのは間違いですか
間違いとは限りませんが、順番の問題です。猶予制度の適用可否を確認したうえで、なお毎月の納付原資が不足する場合に検討する手段と考えてください。
参照した公式情報
- 国税庁「G-9 換価の猶予の申請手続」(概要、提出時期、提出方法、添付書類)
- 国税庁「猶予の申請の手引」(換価の猶予と納税の猶予の区分、令和8年4月1日現在の法令等に基づく)
- 国税庁「第2章 第1節 通常の納税の猶予の要件等」(国税通則法46条2項に基づく猶予該当事実、猶予期間)
- 楽天銀行「ビジネスローン」(申込時に税金等の滞納がないことを条件とする記載)
制度の内容と手続は改定されます。申請の前に、国税庁の公式ページと所轄の税務署で最新の要件を確認してください。個別の判断については税理士等の専門家にご相談ください。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング