
ビジネスローンの申込条件とは?審査基準や必要書類を徹底解説
ビジネスローンの基本条件を押さえる ビジネスローンは、法人経営者や個人事業主が事業資金を確保するために利用できる金融商品です。利用にあたっては、あらかじめ満たすべき基本条件が定められています。ここでは申込時に押さえておく...
 ビジネスローン基礎知識
ビジネスローンの基本条件を押さえる ビジネスローンは、法人経営者や個人事業主が事業資金を確保するために利用できる金融商品です。利用にあたっては、あらかじめ満たすべき基本条件が定められています。ここでは申込時に押さえておく...
 ビジネスローンと他の資金調達方法の違い
2026年10月16日に日本貸金業協会の公式ページで確認。総量規制は貸金業者からの借入合計を年収の3分の1以内に抑えるしくみですが、「除外貸付け」と「例外貸付け」の2つの枠があり、扱いが違います。除外は借入残高に算入されずその後の借入れに影響しませんが、例外は算入されるため、残高が基準を超えたあとは除外・例外以外の借入れができなくなります。個人事業者に対する貸付けと、新たに事業を営む個人事業者に対する貸付けは、事業計画・収支計画・資金計画により返済能力を超えないと認められる場合の「例外貸付け」です。法人への貸付けは条文が想定する個人顧客に当たりません。上限金利は10万円未満が年20%、10万円以上100万円未満が年18%、100万円以上が年15%で、カードローンとビジネスローンに差はありません。
 ビジネスローン即日
即日融資が可能なビジネスローンとは ビジネスローンとは、法人や個人事業主が事業資金を調達するための融資制度です。その中でも「即日融資可能なビジネスローン」は、申込から最短で当日に資金が振り込まれるスピード対応型のローンを...
 ビジネスローンと他の資金調達方法の違い
銀行融資とビジネスローンの基本的な違い 銀行融資とビジネスローンは、どちらも事業資金の調達手段ですが、その仕組みや利用しやすさには大きな違いがあります。それぞれの特徴を理解することで、状況に応じた適切な選択が可能になりま...
 ビジネスローン基礎知識
ビジネスローン会社を選ぶ際の基本知識 ビジネスローンを利用する際には、基本的な仕組みや特徴を理解することが重要です。特にフリーランスや個人事業主にとっては、選ぶべきローンの条件や注意点を知ることで、より適切な選択が可能と...
 個人事業主ビジネスローン
ビジネスローンとは?基本的な仕組みを理解しよう ビジネスローンとは、個人事業主や法人が事業資金を調達するために利用できる融資手段の一つです。通常の個人向けローンとは異なり、ビジネスローンは事業運営に必要な資金を目的として...
 ビジネスローン審査
独自審査とは?通常のビジネスローン審査との違い 「独自審査」とは、金融機関や貸金業者が独自に設定した審査基準をもとに融資を判断する仕組みです。通常のビジネスローンでは、銀行などの伝統的な金融機関が標準化された厳格な基準に...
 ビジネスローン審査
信用情報に問題がある場合の資金調達とは 信用情報に問題がある、いわゆる「ブラックリスト」状態の法人でも、資金調達が不可能ではありません。通常、金融機関は融資審査で申込者の信用情報を重視し、過去の延滞や債務整理がある場合は...
 ビジネスローン即日
ビジネスローンの即日融資(即日借入)を希望している経営者は、少なくありません。ビジネスローンを検討するときというのは、時間的に切迫していることが多いので当然です。今回は、ビジネスローン即日融資の方法・即日融資が可能なビジ...
 ビジネスローンランキング
会社経営、個人事業主で事業を営んでいる方であれば「今日中にお金が必要」という状況になってしまうことは決して珍しいことではありません。低金利の銀行から借りられればベストですが、銀行融資は今日中の対応、即日融資などは到底期待...
 ビジネスローン即日
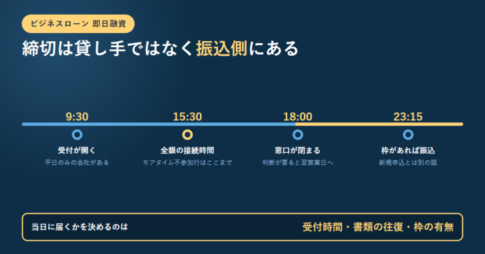
ビジネスローンの商品ページにある「最短即日」は条件がそろったときの下限で、同じページには「お申し込みが混み合って日数を要する場合もあります」とも書かれています。当日に入金が届くかどうかを決めるのは、受付時間(AGビジネスサポートの問い合わせ受付は平日9:30〜18:00・土日祝定休、PayPay銀行は24時間365日受付)、書類の往復(仮審査と本審査のあいだにメール・FAX・郵送での提出が挟まる)、そして借入枠の有無の3つです。枠があればオリコのCREST for Bizのように23時15分までの手続きで最短1分以内に振り込む商品もあります。最後の締切は貸し手ではなく振込側にあり、全銀システムのモアタイムシステムに参加していない金融機関の接続時間は平日午前8時30分〜午後3時30分です。各社の公表内容と全銀ネットの案内から、逆算の手順を整理します。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング