
【ビジネスローン体験談】オリックスVIPローンカード BUSINESSに申込み、200万円の枠と年9.8%の金利で借りられました。全手順を丁寧に解説します。
ビジネスローンをはじめて検討している方は「どういう手順で借り入れまで進むのか?」「どのくらいの金利が適用されるのか?」よくわからないという方も少なくありません。今回は、経営者自身が会社でオリックスVIPローンカード BU...
 ビジネスローン体験談
ビジネスローンをはじめて検討している方は「どういう手順で借り入れまで進むのか?」「どのくらいの金利が適用されるのか?」よくわからないという方も少なくありません。今回は、経営者自身が会社でオリックスVIPローンカード BU...
 ビジネスローン基礎知識
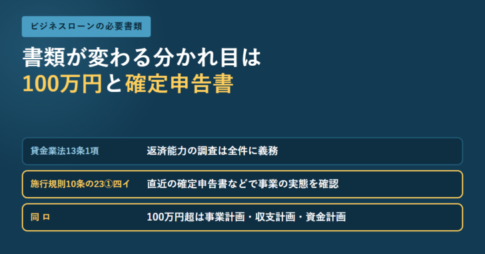
ビジネスローンで書類を求められるのは、貸金業法13条1項が返済能力に関する事項の調査を義務づけているためです。個人事業主については、事業性の貸付けが総量規制から外れる要件として、施行規則10条の23第1項第4号が「直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と「事業計画、収支計画及び資金計画に照らし返済能力を超えないと認められること」を挙げ、貸付額が100万円を超えないときは事業・収支・資金繰りの状況で足りるとしています。法人が総量規制の対象外である理由も条文の書き分けで確認しました。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング