
ビジネスローンの審査基準7つ|決算数値の見られ方と、信用情報が消えるまでの5年・6か月を公表資料で確認
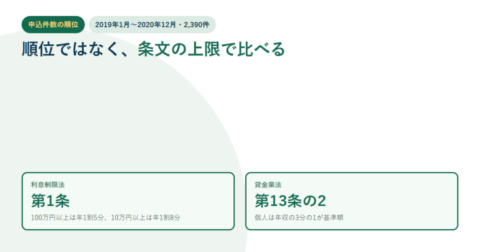
ビジネスローンの審査で見られる7つの基準を、決算数値の指標から経営者の印象まで順に整理します。あわせて、審査で参照される信用情報がいつまで残るのかを、CICとJICCが公表している保有期間で確認しました。契約内容は契約終了後5年以内、申し込みの情報は照会日から6か月以内です。個人事業主については、事業計画・収支計画・資金計画を出せば総量規制の例外として年収3分の1を超えて借りられる仕組みも、日本貸金業協会の説明で確かめています。







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング