ビジネスローンの仕訳でつまずく原因は、ほぼ1点に集約されます。返済のうち費用になるのは利息だけで、元本の返済は費用にならないという点です。国税庁は「業務用資産の購入のための借入金など、業務のための借入金の利息は必要経費になります」と示しています。逆に、元本の返済は負債が減るだけで、経費にはなりません。
①借入時の入金は収益ではなく負債の増加、②元本返済は費用にしない、③支払利息だけが必要経費。加えて、貸付金の利子と信用保証料は消費税が非課税です。

勘定科目と消費税の扱いを先に決める
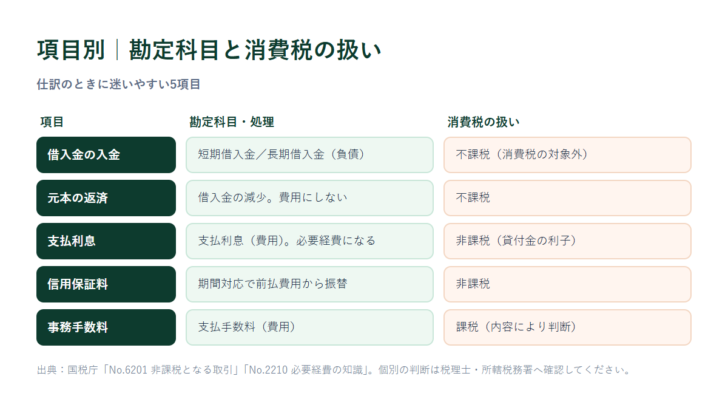
仕訳を書き始める前に、項目ごとの勘定科目と消費税区分を決めておくと、あとで直す手間がなくなります。国税庁のタックスアンサーで確認できる範囲を整理すると次のとおりです。
| 項目 | 勘定科目・処理 | 費用になるか | 消費税 |
|---|---|---|---|
| 借入金の入金 | 短期借入金/長期借入金(負債) | ならない(収益ではない) | 不課税 |
| 元本の返済 | 借入金の減少 | ならない | 不課税 |
| 支払利息 | 支払利息(費用) | なる | 非課税 |
| 信用保証料 | 前払費用に計上し、期間対応で費用へ振り替える | 期間に応じてなる | 非課税 |
| 事務手数料 | 支払手数料(費用) | なる | 課税(内容により判断) |
消費税について、国税庁は非課税取引の例として「預貯金や貸付金の利子、信用保証料」を挙げています。支払利息と信用保証料を課税仕入れとして処理すると、消費税の計算がずれます。一方、事務手数料は役務の対価にあたるため扱いが異なります。契約書の内訳を見て、利息・保証料・手数料を分けて記帳してください。
利息はいつの経費になるか(債務確定主義)
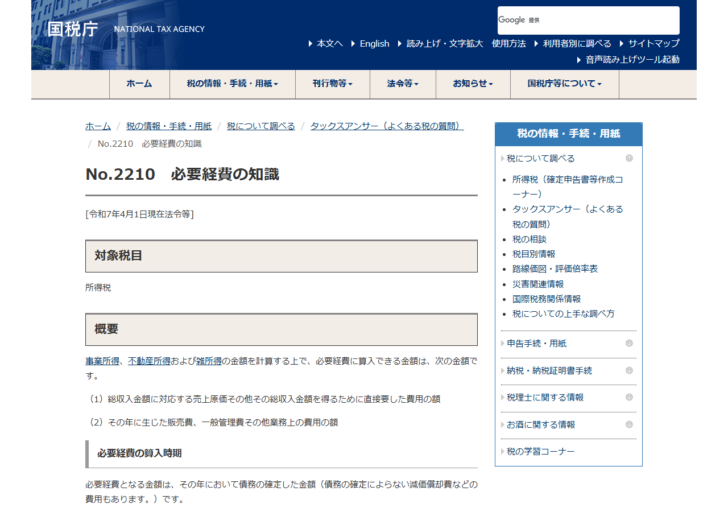
決算をまたぐときに問題になるのが、利息をどの年度の経費にするかです。国税庁は、必要経費となる金額を「その年において債務の確定した金額」とし、支払った年ではなく債務が確定した年で判断すると示しています。その年に支払っていても債務が確定していなければその年の必要経費にならず、逆に支払っていなくても債務が確定していればその年の必要経費になります。
| 債務確定の3要件(国税庁) |
|---|
| その年の12月31日までに債務が成立していること |
| その年の12月31日までに、その債務に基づいて具体的な給付をすべき原因となる事実が発生していること |
| その年の12月31日までに金額が合理的に算定できること |
返済日が月末で、期末をまたいで利息が発生している場合は、期末までの経過分を未払費用として計上するかどうかを検討します。金額が確定していない場合は3つ目の要件を満たさないため、安易に見積計上しないでください。返済スケジュールごとの利息の内訳は、ビジネスローンのシミュレーションで試算した表を使うと期末の按分がしやすくなります。
個人事業主が注意する2点
個人事業主の場合、法人にはない論点が2つあります。
1つ目は家事関連費の按分です。国税庁は、家事上の費用は必要経費にならないとしたうえで、業務と家事の両方にかかわる費用については「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られる」としています。事業用と生活費が混ざった借入は、区分の根拠を残せる形にしてください。
2つ目は不動産所得に関する取扱いです。国税庁は、不動産所得を生ずべき業務の用に供する土地等を取得するために要した負債の利子について、不動産所得の計算上は必要経費になるとしつつ、不動産所得が損失(赤字)となった場合、その負債の利子に相当する部分の損失は生じなかったものとみなされ、他の所得金額との損益通算はできないとしています。不動産関連の借入がある場合は、この点を先に確認してください。
なお同じページには、事業税は全額必要経費になるが固定資産税は業務用の部分に限ること、所得税や住民税、罰金・科料・過料は必要経費にならないことも示されています。
ビジネスローンの仕訳とは?基本をおさらい
ビジネスローンの仕訳とは、事業のために借りたお金の「入金」「返済」「利息支払い」などの動きを、帳簿上に正しく記録することです。経理処理としては基本的な作業ですが、元本と利息の扱い方を誤ると、税務上のトラブルにつながることがあります。
まず押さえておきたいのは、ビジネスローンの返済額には「元本」と「利息」の2つの要素が含まれているという点です。この2つの割合は金利と返済期間で変わるため、記帳を始める前に金利の相場と返済計画を確認しておくと、月々の仕訳が安定します。元本部分はあくまで借りたお金の返済であり、経費にはできません。一方で、利息部分については事業に必要な借入であれば「支払利息」として経費計上が可能です。
借り入れたタイミングでは、銀行などから振り込まれた金額を「借入金」として処理します。返済時には、「借入金の返済」と「利息の支払い」を分けて記帳する必要があります。返済額のうち利息を分けて処理しないと、全額を経費にしてしまうミスが起こりやすいため注意が必要です。
勘定科目の使い方としては、以下が基本となります。
- 借入時:預金/借入金(短期借入金 or 長期借入金)
- 返済時:借入金・支払利息/預金
仕訳を正しく行うためには、返済明細で利息と元本の内訳を確認し、それぞれの勘定科目に分けて入力することが重要です。特に、freeeなどの会計ソフトでは自動仕訳の提案がされることもありますが、内容の確認と修正を怠らないようにしましょう。
借入時の仕訳方法|勘定科目と具体例
ビジネスローンで資金を借り入れた際には、「預金」と「借入金」の2つの勘定科目を使って仕訳を行います。借入金の種類によって、「短期借入金」または「長期借入金」のいずれかを選ぶ必要があります。
短期借入金は、1年以内に返済する予定の借入金に使用します。長期借入金は、1年を超えて返済が続く契約の場合に使用します。契約書に記載された返済期間やスケジュールを確認し、適切な勘定科目を選びましょう。
基本の仕訳例
例1:短期借入(運転資金として100万円を借入)
借方:預金     1,000,000円
貸方:短期借入金  1,000,000円
例2:長期借入(設備投資のため300万円を借入、3年返済)
借方:預金     3,000,000円
貸方:長期借入金  3,000,000円
入金先が法人口座でも個人名義の事業用口座でも、仕訳の基本は同じです。事業資金として借りた場合は、プライベートな口座を使っていても帳簿上では事業用として処理する必要があります。
また、複数のローンがある場合や同時に複数回の借入を行った場合は、それぞれを分けて記帳し、借入金の残高管理を正確に行うことが重要です。帳簿の明確さが、後の返済処理や税務対応をスムーズにします。
返済時の仕訳方法|元本と利息の記帳ルール
ビジネスローンの返済時は、元本と利息を分けて記帳する必要があります。元本部分は「借入金」から減少させ、利息部分は「支払利息」として経費計上します。全額を借入金の返済として処理すると、経費として認められる利息分を見落とす恐れがあるため、返済明細で内訳を確認しましょう。
勘定科目の基本
- 借入金の元本返済分:短期借入金または長期借入金(貸方で記帳)
- 利息分:支払利息(借方で記帳)
- 引き落とし口座:預金(貸方)
仕訳例
例:月々の返済額が105,000円(うち元本100,000円、利息5,000円)
借方:短期借入金   100,000円
借方:支払利息      5,000円
貸方:預金      105,000円
元本は返済によって借入残高が減るだけであり、費用にはなりません。一方、利息は事業運営のためにかかった費用として認められ、損金算入が可能です。
なお、複数のローンや金融機関からの借入がある場合は、元本と利息の内訳をローンごとに明確にして記帳することが求められます。帳簿管理を正確にしておくことで、税務調査時にもスムーズに対応できます。
返済予定表や引落明細書を保管しておくと、仕訳ミスの防止にもつながります。会計ソフトを利用している場合でも、自動仕訳を過信せず、明細との照合を必ず行いましょう。
フリーランス・個人事業主の仕訳の注意点
フリーランスや個人事業主がビジネスローンを利用する際は、法人と異なる特有の注意点があります。仕訳処理を誤ると、経費否認や税務調査のリスクが高まるため、以下のポイントを押さえておきましょう。
業務とプライベートの区別を明確に
個人事業では、事業用と私用の支出が混在しやすいため、ビジネスローンの使途が事業目的に限られているかどうかを明確にする必要があります。事業と私用が混在する場合は、家事按分(かじあんぶん)という手法で事業用の割合を算出し、経費計上できるのはその分のみです。
例えば、自宅兼事務所の家賃やローン利息を一部経費とする場合、床面積や使用時間に基づいて業務用割合を合理的に算出することが求められます。
青色申告と白色申告での差異
青色申告では、家事按分の経費計上に明確な上限はなく、正確な按分割合を示せれば全体の一部を費用にできます。一方、白色申告の場合は業務使用割合が50%を超えていなければ、経費として認められません。
また、青色申告には最大65万円の特別控除があるため、正確な帳簿管理と仕訳処理が節税にも直結します。
勘定科目の選定は柔軟に
法人のように厳格なルールはないものの、個人事業でも「借入金」「支払利息」「未払金」などの適切な勘定科目を選ぶことが重要です。freeeや弥生などの会計ソフトでは勘定科目の提案機能がありますが、実際の取引内容に照らして修正する意識を持ちましょう。
現金管理と記帳の遅れに注意
個人事業主は現金や私用口座を通じて資金を動かすケースが多く、入出金の記録があいまいになりがちです。ビジネスローンの返済が現金で行われた場合などは、取引日・金額・内訳(元本・利息)を明細書や返済計画書などで裏付けしておくことが必要です。
帳簿の信頼性を保つためにも、定期的な記帳と証憑(レシート・契約書・明細書)の保管を徹底しましょう。
よくある仕訳ミスとその防止策
ビジネスローンの仕訳では、元本と利息の性質の違いを理解していても、実務上の処理でミスが起こりがちです。以下に、代表的な誤りとその防止策をまとめました。
元本を経費にしてしまう
ビジネスローンの返済額をそのまま全額「支払利息」として記帳し、経費にしてしまうケースがあります。元本部分は負債の返済であり、費用ではないため経費計上できません。
防止策:返済明細を必ず確認し、元本と利息を明確に区分して記帳しましょう。会計ソフトの自動仕訳も、元本と利息の区分がされていないことがあるため注意が必要です。
借入と未払金の混同
ビジネスローンを利用して資金を調達した際、「未払金」ではなく「借入金」で処理する必要があります。商品購入などの支払いを後に回した場合は「未払金」を使いますが、金融機関等からの融資であれば「借入金」が適切です。
防止策:借入契約書や資金の流れを確認し、取引の実態に即した勘定科目を選定しましょう。目的が曖昧な場合は、税理士に確認するのも有効です。
勘定科目の誤用(短期・長期の区別ミス)
返済期間に応じて「短期借入金」「長期借入金」を使い分ける必要がありますが、すべて「借入金」で処理してしまうことがあります。1年以内の返済は短期、それ以上は長期と区分しなければ帳簿の正確性が損なわれます。
防止策:契約書に記載された返済期間を確認し、正確に勘定科目を設定しましょう。会計ソフトを使っている場合は初期設定時に返済期間を入力しておくとミスを防げます。
按分処理をせず全額経費計上する
自宅兼事務所などプライベートと事業が混在するケースで、利息などを全額経費にしてしまうミスがあります。家事按分を行わないと、税務上問題となる可能性があります。
防止策:業務使用割合を明確に算出し、按分に基づいて経費計上しましょう。按分比率は面積・時間・使用頻度など、合理的な根拠が必要です。
記帳漏れ・仕訳遅延
ビジネスローンの取引は定期的に発生するため、うっかり記帳を忘れてしまうこともあります。返済記録が抜けてしまうと、帳簿と残高が合わなくなり、資金繰りや申告にも影響します。
防止策:返済予定表をもとにスケジュール登録しておき、毎月の記帳をルーチン化しましょう。銀行口座と連携できる会計ソフトを活用すれば、引落としの履歴から自動で仕訳候補を提案してくれます。
ミスを防ぐには、取引の背景を正しく理解し、明細や契約書類を丁寧に確認することが第一歩です。仕訳に迷った場合は、専門家のアドバイスを受けることでトラブルを未然に防ぐことができます。
会計ソフトを使った仕訳の自動化テクニック
ビジネスローンの仕訳は、元本と利息を分けて記録する必要があるため、手動での入力には手間とミスのリスクが伴います。そこで活用したいのが、freeeや弥生などの会計ソフトによる自動化機能です。
勘定科目の自動提案を活用する
会計ソフトには、取引内容に応じて適切な勘定科目を自動提案する機能があります。たとえば、「借入」や「ローン返済」といったキーワードを含む入出金データに対して、「短期借入金」「長期借入金」「支払利息」などの候補が表示されるため、仕訳の判断ミスを大幅に減らせます。
freee会計では、過去の登録履歴をもとに精度の高い候補を提示してくれるため、継続的に使うことで精度も向上していきます。
銀行口座との連携で自動取込
金融機関との連携を設定しておけば、ビジネスローンの入金や返済(引き落とし)データを自動で取り込むことができます。口座明細をもとに仕訳の候補が自動生成されるため、入力漏れや二重記帳を防ぐうえでも効果的です。
また、返済額のうち利息部分の自動判定までは完全ではないため、明細書を参照しながら金額の内訳を手動で修正するのが確実です。
ルール設定で仕訳をテンプレ化
freee会計や弥生会計オンラインでは、特定の入出金パターンに対して仕訳ルールをあらかじめ設定することができます。たとえば「◯◯銀行からの入金100万円→短期借入金」「毎月25日の引落し→借入金返済+支払利息」といったルールを登録しておけば、以降は自動仕訳がより正確に行われます。
月々の返済が定額の場合は特に有効で、毎回の入力作業を削減できます。
勘定科目や摘要のチェックを忘れずに
自動化された仕訳も、すべてを鵜呑みにせず、摘要欄や金額、勘定科目に不備がないか目視で確認する習慣が重要です。ビジネスローンは金融取引のため、帳簿の信頼性が問われやすい項目です。自動仕訳機能であっても、誤ったまま申告してしまえば税務リスクにつながります。
無料期間やお試し機能を活用する
freeeや弥生オンラインでは、30日間の無料体験が可能なプランが用意されており、仕訳の自動化や勘定科目提案の使い勝手を事前に確認できます。自分の業種や処理内容に合っているかを見極めたうえで、導入を検討するとよいでしょう。
会計ソフトを賢く使えば、仕訳のスピードと正確性が格段に向上し、ビジネスローンの処理にかかる負担を大きく減らすことができます。帳簿管理に自信がない方ほど、積極的に導入を検討すべきツールといえます。
まとめ|ビジネスローンの仕訳で損をしないために
ビジネスローンの仕訳は、単なる会計処理にとどまらず、節税や資金管理の精度にも直結する重要な業務です。特に元本と利息を正確に区分し、それぞれ適切な勘定科目で記帳することが、税務調査や申告ミスを防ぐ鍵となります。
個人事業主やフリーランスの場合は、事業と私生活の線引きがあいまいになりやすいため、家事按分のルールをしっかり押さえて処理することが求められます。法人の場合でも、返済期間や使途に応じた勘定科目の使い分けを怠ると、帳簿の信頼性を損なうリスクがあります。
記帳の精度を高めるためには、会計ソフトの自動仕訳機能を活用しつつも、最終的なチェックを怠らないことが大切です。とくにfreeeや弥生といったクラウド会計ソフトは、銀行口座との連携やテンプレート化により、記帳の手間を大幅に軽減できます。
仕訳に不安がある場合や複数のローンを抱えている場合は、税理士など専門家のサポートを受けるのも有効です。正しい会計処理は、結果として税負担の最適化や事業の信用力向上にもつながります。
日々の記帳を怠らず、明細や契約書を丁寧に管理することが、ビジネスローンの会計処理で損をしない最大の防御策といえるでしょう。
参考にした一次情報
- 国税庁「No.2210 必要経費の知識」(必要経費の範囲、算入時期と債務確定の3要件、業務のための借入金の利息、家事関連費、不動産所得の負債利子と損益通算)
- 国税庁「No.6201 非課税となる取引」(預貯金や貸付金の利子、信用保証料が非課税取引であること)
この記事は一般的な処理の説明です。契約内容や事業の実態によって取扱いは変わります。実際の申告にあたっては、契約書の内訳を確認したうえで、税理士または所轄の税務署にご確認ください。



 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング