ビジネスローンは総量規制の「対象外」ではない|個人事業主への貸付けは例外貸付けで、借入残高には積まれる
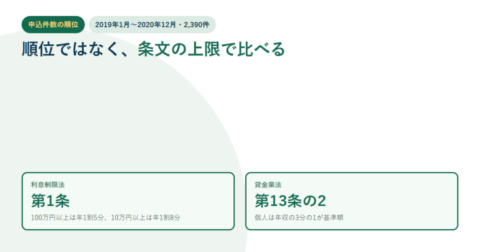
2026年10月16日に日本貸金業協会の公式ページで確認。総量規制は貸金業者からの借入合計を年収の3分の1以内に抑えるしくみですが、「除外貸付け」と「例外貸付け」の2つの枠があり、扱いが違います。除外は借入残高に算入されずその後の借入れに影響しませんが、例外は算入されるため、残高が基準を超えたあとは除外・例外以外の借入れができなくなります。個人事業者に対する貸付けと、新たに事業を営む個人事業者に対する貸付けは、事業計画・収支計画・資金計画により返済能力を超えないと認められる場合の「例外貸付け」です。法人への貸付けは条文が想定する個人顧客に当たりません。上限金利は10万円未満が年20%、10万円以上100万円未満が年18%、100万円以上が年15%で、カードローンとビジネスローンに差はありません。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング