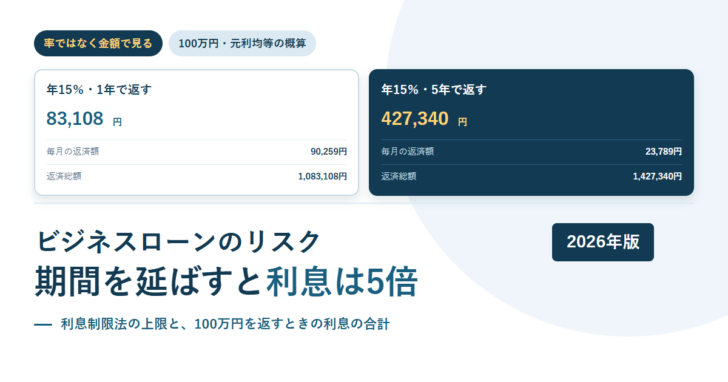
ビジネスローンのリスクは「金利が高い」の一言で片づけられがちです。ただ、判断に必要なのは率ではなく実際にいくら余計に払うのかという金額です。100万円を年15%で3年かけて返すと、利息の合計は約24万8,000円になります。同じ100万円でも5年で返すと約42万7,000円です。金利と期間と枠の使い方が、資金繰りにどう効くのかを数字と条文で整理します(2026年9月26日確認)。
先に結論
- 利息制限法第1条は、元本10万円未満で年2割、10万円以上100万円未満で年1割8分、100万円以上で年1割5分を超える部分を無効としています。
- 同法第4条は、債務不履行による賠償額の予定が第1条の率の1.46倍を超える部分を無効とし、違約金は賠償額の予定とみなすとしています。
- 100万円を年15%で借りると、返済期間が1年なら利息約8万3,000円、3年なら約24万8,000円、5年なら約42万7,000円です(当サイトによる元利均等の概算)。
- 同じ3年でも、年4%なら約6万3,000円、年8%なら約12万8,000円。率の差はそのまま金額の差になります。
- いちばん見えにくいのは枠型(カード型)の使い方です。返しては借りるを繰り返すと、元本が減らないまま利息だけを払い続ける形になります。
上限は法律で決まっている
まず、払わされる上限がどこにあるかを条文で確認します。
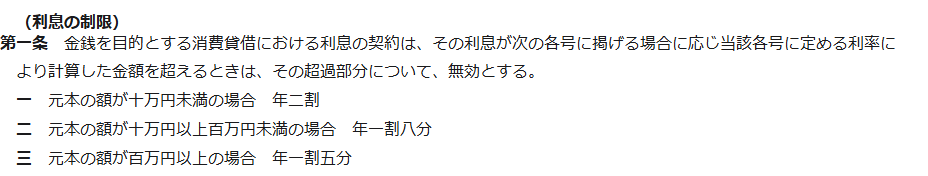
| 元本の額 | 条文の表記 | 年利に直すと |
|---|---|---|
| 10万円未満 | 年二割 | 20% |
| 10万円以上100万円未満 | 年一割八分 | 18% |
| 100万円以上 | 年一割五分 | 15% |
この率を超える部分は「その超過部分について、無効とする」と書かれています。借入額が大きいほど上限が下がる構造です。金利の決まり方とみなし利息の扱いについてはビジネスローンの金利はどこまで上がるかをまとめた記事で詳しく扱っています。
遅れたときの上限は1.46倍
返済が遅れたときの上乗せにも上限があります。
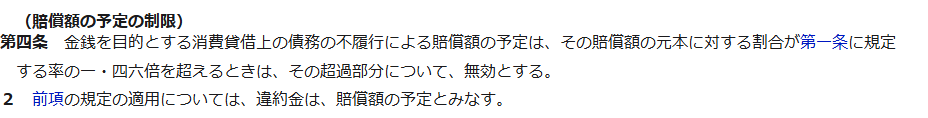
利息制限法 第四条(賠償額の予定の制限)
金銭を目的とする消費貸借上の債務の不履行による賠償額の予定は、その賠償額の元本に対する割合が第一条に規定する率の一・四六倍を超えるときは、その超過部分について、無効とする。
2 前項の規定の適用については、違約金は、賠償額の予定とみなす。
| 元本の額 | 第1条の率 | 1.46倍 |
|---|---|---|
| 10万円未満 | 20% | 29.2% |
| 10万円以上100万円未満 | 18% | 26.28% |
| 100万円以上 | 15% | 21.9% |
第2項に「違約金は、賠償額の予定とみなす」とあるのが重要です。名目を違約金に変えても、この制限の対象になります。期限の利益を失って一括請求される場面の扱いは一括請求の記事にまとめています。
率ではなく金額で見る
ここからが本題です。100万円を元利均等で返す前提で、金利と期間を変えたときの利息の合計を並べます。いずれも当サイトによる概算で、金融機関が提示する金額ではありません。
| 年利 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|
| 4% | 29,525円 | 1,062,900円 | 62,900円 |
| 8% | 31,335円 | 1,128,060円 | 128,060円 |
| 15% | 34,666円 | 1,247,976円 | 247,976円 |
毎月の返済額で見ると、年4%と年15%の差は5,141円です。小さく見えます。ところが3年分を合計すると、利息の差は185,076円になります。月々の負担感と、最後に出ていく総額は印象が違います。
図1 100万円を年15%で借りたとき、期間で利息がどれだけ増えるか
バーの長さは5年の利息を100としたときの比率です。元利均等・年15%で当サイトが計算した概算。
| 返済期間 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|
| 1年(12回) | 90,259円 | 1,083,108円 | 83,108円 |
| 2年(24回) | 48,490円 | 1,163,760円 | 163,760円 |
| 3年(36回) | 34,666円 | 1,247,976円 | 247,976円 |
| 5年(60回) | 23,789円 | 1,427,340円 | 427,340円 |
期間を延ばすと毎月の返済額は下がります。1年なら月9万円、5年なら月2万4,000円弱です。資金繰りは楽になりますが、利息は83,108円から427,340円へ、およそ5.1倍に増えます。月々の額だけで期間を決めると、この差を見落とします。
計算は元利均等返済を前提とした概算で、実際の契約では端数処理、初回の日割り、手数料、保証料の扱いで金額が変わります。借入前には、必ず金融機関が提示する返済予定表で総額を確認してください。
枠型は「返しては借りる」で元本が減らない
カード型・極度型のビジネスローンは、設定された枠の範囲で繰り返し借入れと返済ができます。ATMから24時間引き出せる利便性が売りですが、この形には固有の落とし穴があります。
枠型で起きやすい3つの状態
- 元本が減らない。返済した分だけ枠が回復するため、返しては借りるを繰り返すと残高が横ばいのまま利息だけが積み上がります。
- 借入残高が見えにくい。複数回の借入れが1本の残高にまとまるため、いつ借りた分がいくら残っているのかを把握しづらくなります。
- 危機感が薄れる。枠が空いていること自体が安心材料になり、資金繰りの改善が先送りされます。
枠型を使うなら、毎月の返済額とは別に「残高をいくらまで下げる」という目標を持つのが実務的です。約定返済だけに任せると、上の3つがそろいやすくなります。
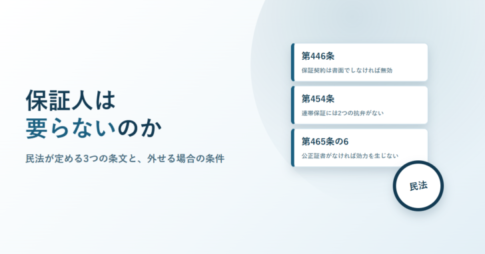
個人が枠型の保証人になる場合は、根保証のルールが働きます。極度額を定めなければ個人根保証契約は効力を生じず、貸金等債務を含む場合は元本確定期日が最長5年です。詳しくは根保証の極度額と元本確定期日をまとめた記事をご覧ください。
何に使うかで、リスクの重さが変わる
同じ金利でも、借りたお金が何を生むかで負担感は変わります。
| 使途 | 考え方 | 相性 |
|---|---|---|
| 一時的な仕入資金 | 売上の入金までのつなぎ。回収のめどが立っていれば、借入期間も短くて済む | 短期なら負担は限定的 |
| 季節性のある運転資金 | 繁忙期の前に仕入れ、売れたら返す。回収サイクルに合わせて期間を決める | 期間を合わせられれば可 |
| 慢性的な資金不足の穴埋め | 返済原資が新たな借入れになりやすい。利息が固定費として積み上がる | 先に収支の改善が必要 |
| 設備投資 | 効果が出るまでの期間が長い。借入期間も長くなり、利息の総額が膨らむ | 低利の資金と比べる |
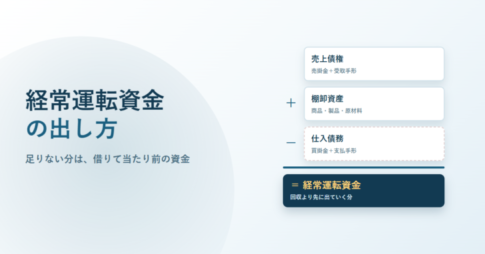
必要額の出し方そのものは経常運転資金の計算式をまとめた記事で扱っています。売上債権と棚卸資産から仕入債務を引いた金額が、恒常的に必要な運転資金の目安になります。
返済原資をどこから出すかも、あわせて決めておきたいところです。売上の入金で返すのか、利益の積み上がりで返すのかで、必要な期間が変わります。入金で返す前提なら、回収サイクルより長い期間を設定する意味は薄くなります。利益で返す前提なら、毎月の返済額がそのまま利益の下限になるため、事業計画の側から逆算する必要があります。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 各社の実際の適用金利 | 商品ごと・審査結果ごとに異なる。この記事では法律上の上限と仮定の率で計算した |
| 事務手数料・保証料の有無と金額 | 商品によって扱いが異なるため、この記事の概算には含めていない |
| 繰上返済の可否と手数料 | 契約ごとに異なる |
| 枠型の約定返済額の決まり方 | 残高スライドなど方式が商品ごとに異なる |
| 利息の損金算入など税務上の扱い | この記事では扱っていない |
まとめ
ビジネスローンのリスクは、率ではなく金額で測ると見えます。100万円を年15%で借りた場合、1年で返せば利息は約8万3,000円ですが、5年かけると約42万7,000円です。毎月の返済額を下げる判断が、総額では5倍の差を生みます。
法律上の上限は、利息制限法第1条が元本の額に応じて20%・18%・15%、第4条が遅れたときの賠償額の予定を第1条の率の1.46倍までとしています。違約金という名目でもこの制限がかかります。
そのうえで、いちばん静かに効くのが枠型の使い方です。返しては借りるを繰り返すと、元本は減らないまま利息だけが固定費になります。借りる前に、いつまでにいくら返すのかを数字で決めておいてください。
この記事で参照した情報
- e-Gov法令検索「利息制限法」(昭和二十九年法律第百号)第1条https://laws.e-gov.go.jp/law/329AC0000000100(元本の額に応じた年2割・年1割8分・年1割5分の上限と、超過部分を無効とすること)
- e-Gov法令検索「利息制限法」第4条https://laws.e-gov.go.jp/law/329AC0000000100(賠償額の予定が第1条の率の1.46倍を超える部分を無効とすること、違約金を賠償額の予定とみなすこと)
2026年9月26日にe-Gov法令検索で条文を確認しました。毎月の返済額・返済総額・利息の合計は元利均等返済を前提とした当サイトの概算で、金融機関が提示する金額ではありません。端数処理、初回の日割り、事務手数料、保証料は含んでいません。実際の借入れにあたっては、返済予定表と契約書面をご確認ください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング