個人事業主

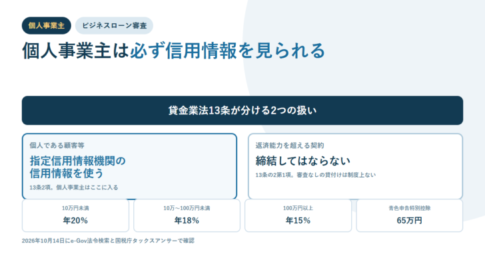
個人事業主のビジネスローン審査を示すアイキャッチ。貸金業法13条が分ける2つの扱いとして、個人である顧客等は指定信用情報機関の信用情報を使う、返済能力を超える契約は締結してはならないという2枠と、年20%・年18%・年15%・青色申告特別控除65万円の数値を並べているビジネスローン審査

個人事業主のビジネスローン審査は貸金業法13条で形が決まる|信用情報の照会は義務、上限金利は20%・18%・15%

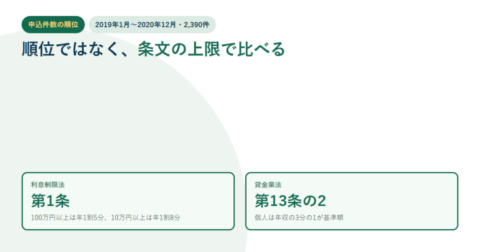
個人事業主がビジネスローンに申し込むと、事業用の資金でも個人の信用情報が照会されます。貸金業法第13条第2項が、個人である顧客等との契約では「指定信用情報機関が保有する信用情報を使用しなければならない」と定めているためです。第13条第1項は、収入または収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項の調査を義務づけ、第13条の2第1項は返済能力を超える契約の締結を禁じています。つまり「審査なし」「必ず借りられる」は制度上成り立ちません。金利の天井は利息制限法第1条で元本別に3段階で、10万円未満が年2割、10万円以上100万円未満が年1割8分、100万円以上が年1割5分です。資力を示す中心は確定申告書で、国税庁タックスアンサーNo.2072によれば青色申告特別控除は複式簿記などの要件で55万円、電子帳簿保存またはe-Taxでの提出を加えると65万円になります。2026年10月14日にe-Gov法令検索と国税庁の記載で確認しました。
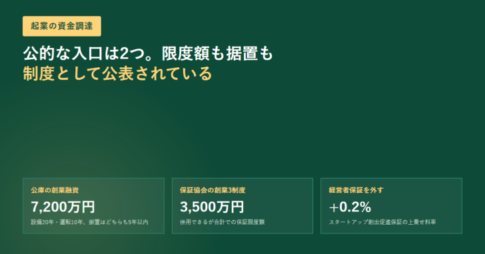
起業の資金調達の限度額を並べたカード。公庫の創業融資7,200万円、保証協会の創業3制度合計3,500万円、経営者保証を外す上乗せ料率0.2%ビジネスローンよくある質問

起業の資金調達は公的な入口が2つ|公庫の新規開業資金は7,200万円・据置5年以内、保証協会の創業3制度は併用しても合計3,500万円

2026年10月23日に日本政策金融公庫と全国信用保証協会連合会の公式ページで確認。新規開業・スタートアップ支援資金は融資限度額7,200万円で、設備資金20年以内・運転資金10年以内、いずれも据置期間は5年以内。対象は新たに事業を始める方または事業開始後おおむね7年以内の方です。信用保証協会側は創業関連保証・再挑戦支援保証・スタートアップ創出促進保証制度の3つがあり、併用できますが合計での保証限度額は3,500万円。スタートアップ創出促進保証制度は保証料率に0.2%を上乗せすることで経営者が連帯保証人にならずに済みます。市区町村の認定特定創業支援等事業を受けると、公庫では特別利率Aの要件になり、保証協会では創業前の期間要件が6月以内に緩みます。

ビジネスローンと他の資金調達方法の違い

ビジネスローンは総量規制の「対象外」ではない|個人事業主への貸付けは例外貸付けで、借入残高には積まれる

2026年10月16日に日本貸金業協会の公式ページで確認。総量規制は貸金業者からの借入合計を年収の3分の1以内に抑えるしくみですが、「除外貸付け」と「例外貸付け」の2つの枠があり、扱いが違います。除外は借入残高に算入されずその後の借入れに影響しませんが、例外は算入されるため、残高が基準を超えたあとは除外・例外以外の借入れができなくなります。個人事業者に対する貸付けと、新たに事業を営む個人事業者に対する貸付けは、事業計画・収支計画・資金計画により返済能力を超えないと認められる場合の「例外貸付け」です。法人への貸付けは条文が想定する個人顧客に当たりません。上限金利は10万円未満が年20%、10万円以上100万円未満が年18%、100万円以上が年15%で、カードローンとビジネスローンに差はありません。

ビジネスローンと他の資金調達方法の違い

資金調達方法としてのビジネスローンを徹底比較!メリット・デメリットと最適な選び方

資金調達の主な方法と特徴 事業を運営する上で、資金調達は避けて通れない課題の一つです。事業の成長や運転資金の確保、新規投資のために適切な調達手段を選ぶことが重要になります。ここでは、代表的な資金調達方法とそれぞれの特徴を...

ビジネスローンと他の資金調達方法の違い

銀行融資とビジネスローンを徹底比較!条件・金利・スピードで選ぶ最適な資金調達

銀行融資とビジネスローンの基本的な違い 銀行融資とビジネスローンは、どちらも事業資金の調達手段ですが、その仕組みや利用しやすさには大きな違いがあります。それぞれの特徴を理解することで、状況に応じた適切な選択が可能になりま...

ビジネスローンよくある質問

ビジネスローンの複数申し込みはできる?リスクを回避して資金調達を成功させる方法

事業を運営する中で、急な資金需要に対応するため、複数のビジネスローンの申し込みを検討する方も多いでしょう。しかし、複数申し込みは慎重な計画が必要です。適切な手順を踏まなければ、信用情報への影響や審査通過率の低下といったリ...

ビジネスローンと他の資金調達方法の違い

ビジネスローンとファクタリングの違いとは?特徴・費用・利用のポイントを徹底解説

ビジネスローンとファクタリングの基本概要 ビジネスローンとファクタリングは、どちらも事業者が資金を調達するための方法ですが、その仕組みや利用条件に大きな違いがあります。フリーランスや個人事業主にとって、これらの違いを理解...

個人事業主ビジネスローン

個人事業主がビジネスローンを賢く選ぶためのポイントと個人事業主に向けた重要な注意点

ビジネスローンとは?基本的な仕組みを理解しよう ビジネスローンとは、個人事業主や法人が事業資金を調達するために利用できる融資手段の一つです。通常の個人向けローンとは異なり、ビジネスローンは事業運営に必要な資金を目的として...

個人事業主ビジネスローン

個人事業主・自営業者・フリーランスにおすすめしたいビジネスローンランキング!個人事業主・自営業者・フリーランスが借りられるのはどこ?

個人事業主・自営業者・フリーランスがお金を借りる選択肢は、法人と比較して少なくなってしまうのが現状です。だからこそ、個人事業主・自営業者・フリーランスが利用できるビジネスローンというのは、重要な価値を持つのですが、では、...

ビジネスローン基礎知識

個人事業主のビジネスローン選び。審査・即日融資で個人事業主におすすめのビジネスローン

個人事業主、自営業者の方にとっても、事業のための資金調達は経営上重要な要素となります。今回は個人事業主のビジネスローン選びの注意点について解説します。 個人事業主の資金調達は選択肢が狭い!? 個人事業主は法人と違って選べ...