埼玉県で保証付き融資を受けるとき、金融機関に払う利息とは別に信用保証料がかかります。この料率は協会ごとに表が公開されていて、埼玉県信用保証協会も9区分の一覧を出しています。ところが、同じ協会の中でも制度によって料率が違い、規模の小さい事業者が使う「小口零細企業保証」は一般保証より高く設定されています。この記事では、埼玉県信用保証協会が公表している料率表と計算方法を読み、どの制度でいくらになるのかを整理します。料率は協会が「2026年4月1日現在」として掲載している数字です。
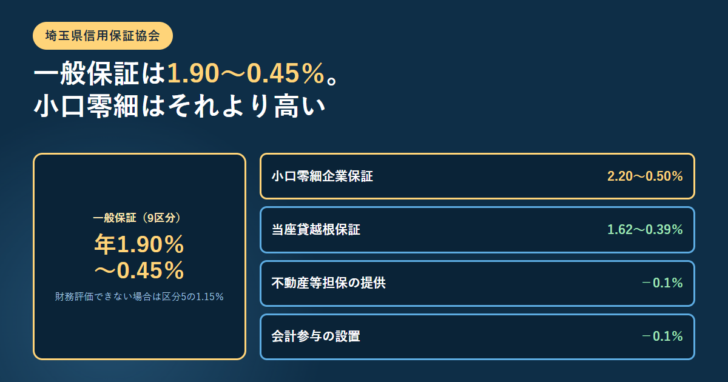
埼玉県信用保証協会の信用保証料率は9区分に分かれます。一般保証は年1.90%から0.45%。財務評価ができないお客さまには区分5の年1.15%が適用されます。
注意したいのは、保証金額2,000万円までの小さな借入で使われる小口零細企業保証が年2.20%から0.50%と、一般保証より上に置かれていることです。区分1なら0.30ポイント高くなります。
協会側で下げられるのは2つだけです。不動産等担保の提供で0.1%(埼玉県制度融資・市町村制度融資では0.03%)、会社法に基づく会計参与の設置で0.1%。合わせても0.2%にしかなりません。
9区分の料率表は「2026年4月1日現在」で公開されている
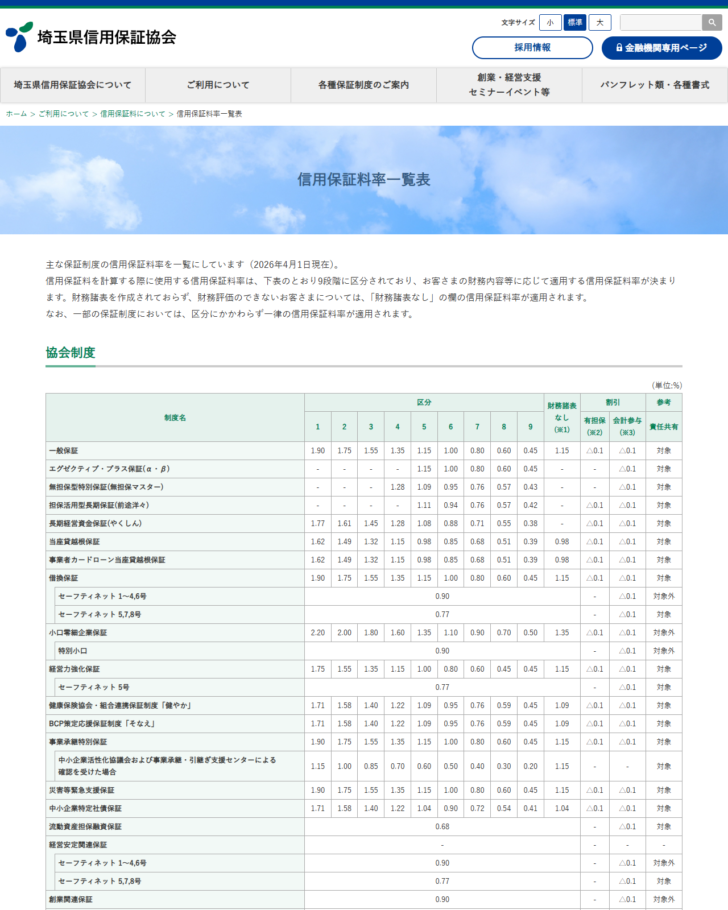
埼玉県信用保証協会は、主な保証制度の料率を1枚の表にまとめて公開しています。区分は財務内容等に応じて決まり、財務諸表を作成していない場合は「財務諸表なし」の欄が使われます。
| 保証制度 | 区分1 | 区分5 | 区分9 | 財務諸表なし |
|---|---|---|---|---|
| 一般保証 | 1.90 | 1.15 | 0.45 | 1.15 |
| 小口零細企業保証 | 2.20 | 1.35 | 0.50 | 1.35 |
| 長期経営資金保証(やくしん) | 1.77 | 1.08 | 0.38 | - |
| 当座貸越根保証/事業者カードローン当座貸越根保証 | 1.62 | 0.98 | 0.39 | 0.98 |
| 経営力強化保証 | 1.75 | 1.00 | 0.45 | 1.15 |
| 無担保型特別保証(無担保マスター) | - | 1.09 | 0.43 | - |
| 担保活用型長期保証(前途洋々) | - | 1.11 | 0.42 | - |
| 中小企業特定社債保証 | 1.71 | 1.04 | 0.41 | 1.04 |
| 事業承継特別保証(活性化協議会等の確認あり) | 1.15 | 0.60 | 0.20 | 1.15 |
一般保証と小口零細企業保証を比べると、区分1で0.30ポイント、区分5で0.20ポイント、区分9で0.05ポイント、小口零細のほうが高くなっています。小口零細企業保証は従業員20人以下(商業・サービス業は5人以下)の小規模企業者が対象で、責任共有制度の対象外です。金融機関が全額保証を受けられるぶん、料率が上に置かれていると読めます。
当座貸越根保証は安い部類です。区分1で1.62%、区分9で0.39%と、一般保証より全区分で低く設定されています。運転資金を枠で持ちたい事業者にとっては、同じ協会の中で選択肢が分かれる場面です。
一律の料率で動く制度がいくつもある
9区分とは別に、区分にかかわらず料率が決まっている制度があります。これらは財務の区分が悪い事業者ほど有利になります。
| 保証制度 | 料率 | 責任共有 |
|---|---|---|
| セーフティネット保証 1〜4号・6号 | 0.90 | 対象外 |
| セーフティネット保証 5号・7号・8号 | 0.77 | 対象 |
| 創業関連保証 | 0.90 | 対象外 |
| スタートアップ創出促進保証制度 | 1.10 | 対象外 |
| 特別小口(小口零細企業保証の中) | 0.90 | 対象外 |
| 流動資産担保融資保証 | 0.68 | 対象 |
| 危機関連保証 | 0.80 | 対象外 |
| 事業再生計画実施関連保証【経営改善・再生支援強化型】 | 0.40 | 対象 |
| 求償権消滅保証 | 0.40 | 対象外 |
一般保証の区分1が1.90%であることを思えば、セーフティネット保証の0.90%や流動資産担保融資保証の0.68%は大きく違います。使える条件に当てはまるかどうかで、同じ金額を借りても保証料が倍以上変わります。
経営者保証を外す制度は料率が上に乗る
経営者保証を提供しないで済む「事業者選択型経営者保証非提供促進特別保証制度」は、国の補助制度です。埼玉県信用保証協会の一覧では、区分1で2.35%(補助後2.15%)、区分9で0.90%(補助後0.70%)と記載されています。
| 区分 | 1 | 3 | 5 | 7 | 9 |
|---|---|---|---|---|---|
| 料率(補助前) | 2.35 | 2.00 | 1.60 | 1.25 | 0.90 |
| 補助後 | 2.15 | 1.80 | 1.40 | 1.05 | 0.70 |
| 参考:一般保証 | 1.90 | 1.55 | 1.15 | 0.80 | 0.45 |
補助を受けた後でも、一般保証より0.25ポイント高い水準です。経営者保証を外す代わりに保証料を上乗せする、という設計がそのまま数字に出ています。代表者個人が連帯保証を負わない価値をどう見るかで、判断が分かれるところです。
協調支援型は申込年度で料率が変わる
一覧表の中で珍しい作りになっているのが協調支援型特別保証制度です。資格要件と申込受付の年度で料率が段階的に上がっていきます。
| 適用条件 | 区分1 | 区分5 | 区分9 |
|---|---|---|---|
| 資格要件(1)かつ令和7年3月14日〜令和8年3月31日の受付分 | 0.95 | 0.58 | 0.23 |
| 資格要件(1)かつ令和8年4月1日〜令和9年3月31日の受付分 | 1.27 | 0.77 | 0.30 |
| 資格要件(2)、または資格要件(1)かつ令和9年4月1日〜令和10年3月31日の受付分 | 1.43 | 0.87 | 0.34 |
令和8年4月1日を境に、区分1で0.95%から1.27%へ上がりました。同じ制度でも、申し込んだ時期で料率が変わります。制度名だけで判断せず、受付日がどの区間に入るかを金融機関に確認してください。
金額はこう決まる。分割返済なら係数が効く
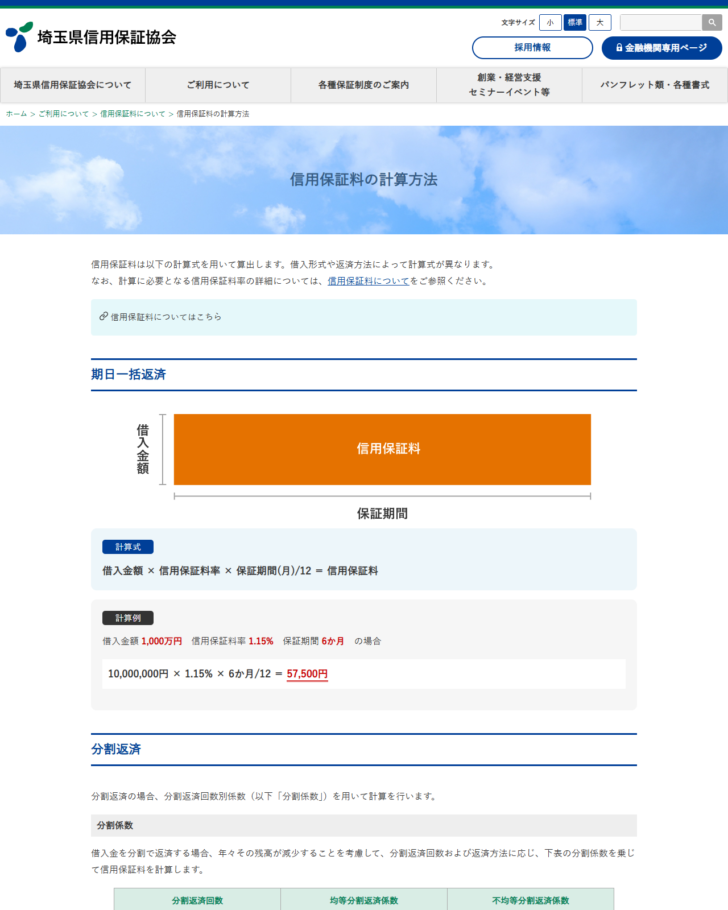
料率が分かれば金額は計算できます。協会は計算式と計算例を公開しています。
信用保証料の出し方
- 期日一括返済のとき。借入金額 × 信用保証料率 × 保証期間(月)÷12。協会の例では、1,000万円・1.15%・6か月で57,500円です。
- 分割返済のとき。上の式にさらに分割係数を掛けます。残高が年々減っていくことを織り込むためです。
- 分割係数は返済回数で決まる。均等分割なら2〜6回で0.70、7〜12回で0.65、13〜24回で0.60、25回以上で0.55。不均等分割はそれぞれ0.77/0.72/0.66/0.61です。
- 据置期間があるときは別の式。協会の例では、1,000万円・1.15%・保証期間60か月・25回以上の均等分割で316,250円になります。
回数が多いほど係数は小さくなります。同じ1,000万円・同じ料率でも、2回の分割(0.70)と25回以上の分割(0.55)では保証料が2割以上変わる計算です。返済回数は金利だけでなく保証料にも効きます。
割引は2つだけ。県制度融資では担保割引が薄くなる
埼玉県信用保証協会で料率を下げられる手段
不動産等担保の提供
協会制度では0.1%引き。
ただし埼玉県制度融資と市町村制度融資では0.03%にとどまります。
会計参与の設置
会社法に基づく会計参与を置いている場合に0.1%引き。
一覧表では、ほぼすべての制度にこの割引が付いています。
割引が付かない制度もある
一覧表の割引欄が「-」になっている制度では、担保を出しても会計参与を置いても下がりません。
事業再生計画実施関連保証や求償権消滅保証がこれにあたります。
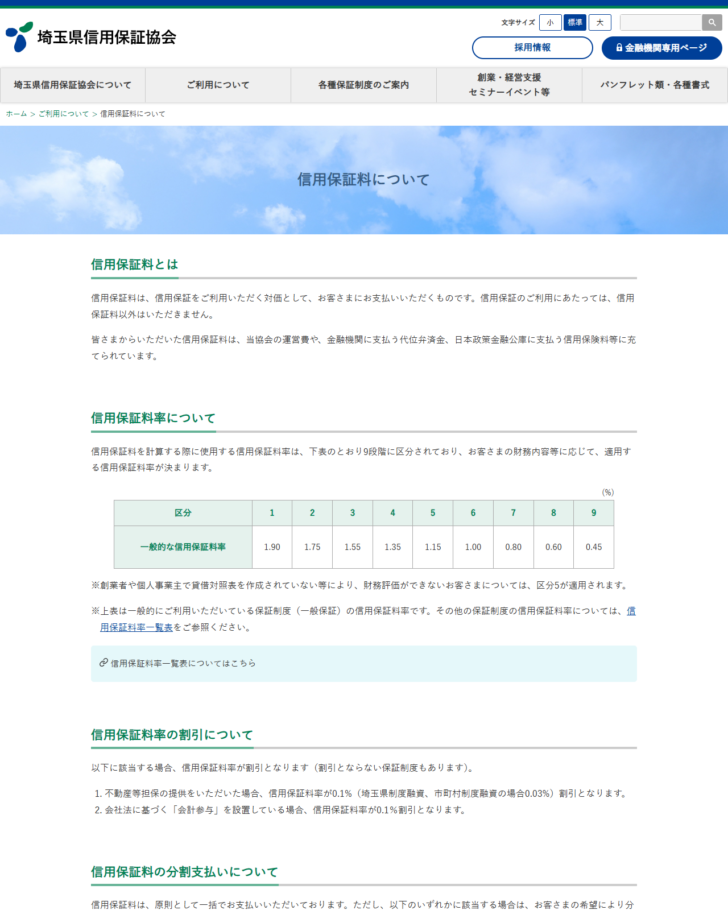
同じページには、信用保証料は原則として一括払いだが、条件に当てはまれば希望により分割で支払えると書かれています。開業直後で一度に払うのが重い場合は、金融機関を通じて分割の可否を聞いてください。また、創業者や個人事業主で貸借対照表を作成していないなど財務評価ができない場合は、一般保証では区分5が適用されると明記されています。最悪の区分1(1.90%)が当たるわけではありません。
埼玉は県制度融資と市町村制度融資の表が別にある
埼玉県信用保証協会の一覧表は、協会制度・埼玉県制度融資・市町村制度融資の3部構成です。同じ資金使途でも、どの枠で申し込むかで料率が変わります。
| 制度 | 区分1 | 区分5 | 区分9 | 担保割引 |
|---|---|---|---|---|
| 埼玉県制度融資 小規模事業資金 | 1.76 | 1.04 | 0.50 | - |
| 埼玉県制度融資 起業家育成資金 | 一律0.80(スタートアップ創出促進保証は1.00) | - | ||
| 埼玉県制度融資 事業資金 | 1.64 | 1.01 | 0.45 | △0.03 |
| 埼玉県制度融資 企業パワーアップ資金 | 1.59 | 0.96 | 0.45 | △0.03 |
| 埼玉県制度融資 事業承継資金(事業承継特別保証要件) | 1.15 | 0.60 | 0.20 | - |
| 市町村制度融資 市町村小口企業保証 | 1.76 | 1.04 | 0.50 | △0.03 |
一般保証(1.90〜0.45%)と比べると、県制度融資の事業資金(1.64〜0.45%)や企業パワーアップ資金(1.59〜0.45%)は上の区分で安くなっています。一方、市町村小口企業保証は1.76〜0.50%で、協会の小口零細企業保証(2.20〜0.50%)より低い設定です。小規模な借入では、市町村の窓口を経由するかどうかで差が出ます。
よくある質問
- 区分はどうやって決まりますか。
- 協会は「お客さまの財務内容等に応じて適用する信用保証料率が決まります」と説明しています。財務諸表を作成しておらず財務評価ができない場合は「財務諸表なし」の欄が使われ、一般保証では区分5の1.15%が適用されると明記されています。
- 小口零細企業保証のほうが高いのはなぜですか。
- 協会は理由を公表していません。表から読み取れるのは、小口零細企業保証が責任共有制度の対象外であること、つまり金融機関が全額の保証を受けられる制度だということです。一覧表では一般保証より全区分で高い料率が設定されています。
- 保証料は一度に払わないといけませんか。
- 原則は一括です。ただし協会は、条件に当てはまる場合は希望により分割で支払えると案内しています。可否は金融機関を通じて確認してください。
- 担保を出せばどれだけ下がりますか。
- 不動産等担保の提供による割引は0.1%です。埼玉県制度融資と市町村制度融資では0.03%にとどまります。割引欄が「-」の制度では下がりません。
- いつの時点の料率ですか。
- 協会は一覧表に「2026年4月1日現在」と明記しています。制度の新設や年度の切り替えで変わるため、申し込む前に協会のページで最新の表を確認してください。
この記事で確認した一次情報
- 埼玉県信用保証協会「信用保証料率一覧表」(2026年4月1日現在) https://www.cgc-saitama.or.jp/use/charge-list.html
- 埼玉県信用保証協会「信用保証料について」 https://www.cgc-saitama.or.jp/use/charge.html
- 埼玉県信用保証協会「信用保証料の計算方法」 https://www.cgc-saitama.or.jp/use/charge-calc.html

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング