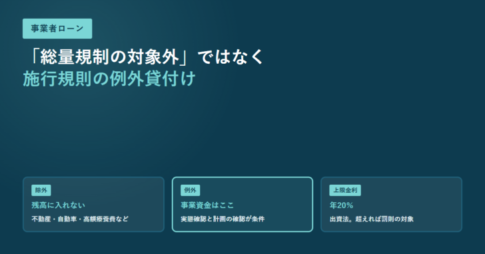
事業者ローンは「総量規制の対象外」ではない|貸金業法施行規則第10条の23の例外貸付けで、事業の実態確認と計画の確認が要る。上限金利は出資法の年20%
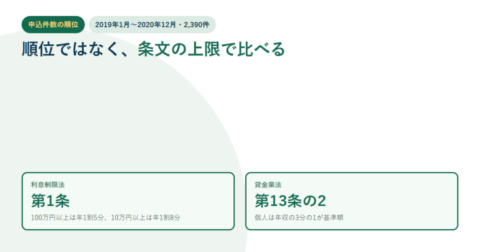
2026年11月4日にe-Gov法令検索の貸金業法・同施行規則と、金融庁の公表資料で確認。個人事業主への事業資金の貸付けは、条文上「除外」ではなく貸金業法施行規則第10条の23第1項が定める「個人顧客の利益の保護に支障を生ずることがない契約」(例外貸付け)にあたる。要件は、実地調査や直近の確定申告書の確認その他の方法で事業の実態が確認されていることと、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められることの2つ。貸付金額が100万円を超えないときは、計画書に代えて事業の状況・収支の状況・資金繰りの状況で判断してよいと条文に書かれている。創業資金も例外の対象だが、計画の確認が要件。法人への貸付けはそもそも総量規制の枠組みに入らない。金利の上限は出資法の年20%で、金融庁は「これを超える利息は出資法違反となり罰則の対象となります」としている。業者の登録は金融庁の登録貸金業者情報検索サービスで、登録番号と商号・所在地・代表者名の組み合わせが一致するかで確かめる。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング