
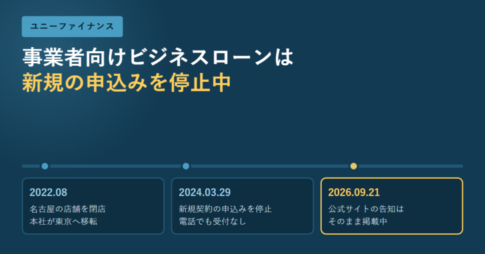
該当記事のサービス/商品の提供は、現在終了しております。
別事業者のサービス/商品をご検討ください。
エスワイシー「ビジネスローン」
エスワイシー「ビジネスローン」とは
 エスワイシー「ビジネスローン」は、株式会社エスワイシーが提供している年商5,000万円以上の法人向けの売掛債権担保ローン型ビジネスローンです。株式会社エスワイシーは、売掛債権担保ローン、診療・調剤報酬担保ローン、介護報酬担保ローン、不動産担保ローン、など「事業者向けの有担保ローン」を中心に提供している事業者金融です。
ビジネスローンですので、運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達であれば何にでも利用することが可能です。ただし、エスワイシー「ビジネスローン」は、売掛債権を担保にする必要があるので注意が必要です。
エスワイシー「ビジネスローン」の大きな特徴は「売掛債権担保型のビジネスローン」「年間9,500件を超える問い合わせ実績」「最高1億円までの融資が可能」「年商5,000万円以上の起業が対象」「担保にする売掛債権が必要」「最長36カ月までの借り入れが可能」などがあります。
最高1億円という高額な融資が可能な一方で、売掛債権を担保にする必要があるため、売掛債権がないと審査が通りません。また、売掛債権を担保に融資を行うため、最長36カ月と比較的短い融資期間となっています。
高額な資金調達が必要な方、ファクタリングも検討したがファクタリング手数料が高いため、断念した方などにおすすめの売掛債権担保型ビジネスローンと言えます。
エスワイシー「ビジネスローン」商品概要
| 金融機関名 | 株式会社エスワイシー |
| 本社所在地(都道府県) | 東京都 |
| タイプ | 事業融資型ビジネスローン |
| 下限金利 | 7.50% |
| 上限金利 | 15.00% |
| 最大限度額 | 10,000万円 |
| 金利タイプ | 固定金利 |
| 事務手数料 | 0円 |
| 毎月の最低返済額 | - |
| 個人事業主の利用 | - |
| 法人経営者の利用 | ○ 年商5,000万円以上の法人 |
| 融資スピード | 最短2営業日 |
| 最長返済期間 | 36カ月 |
エスワイシー「ビジネスローン」メリット
- 年商5,000万円以上の法人向けの売掛債権担保ローン型ビジネスローン
- 最高1億円の高額な借り入れが可能
- 年間9,500件を超える問い合わせ実績
- 各種有担保ローンの取り扱いあり
エスワイシー「ビジネスローン」デメリット
- 売掛債権がないと利用できない
- 年商5,000万円以上の法人しか利用できない
- 最短即日融資は期待できない
- 最長36カ月の借入しかできない
エスワイシー「ビジネスローン」おすすめポイント

エスワイシー「ビジネスローン」おすすめできないポイント
- 売掛債権を担保にしなければならない
- 年商5,000万円以上の法人でないと利用できない
これがそのままデメリットになります。
売掛債権が担保になるので、返済できない場合は売掛金で弁済することになります。担保の取り方によっては、売掛先に知られる可能性もあります(この点は後述します)。
一般的にビジネスローンと言えば「無担保ローン」なのですが
エスワイシー「ビジネスローン」は「有担保ローン」なので注意が必要です。
エスワイシー「ビジネスローン」金利
上限の年15.00%は、利息制限法(e-Gov法令検索)1条3号が元本100万円以上について定める上限と一致します。売掛債権担保型で融資額が売掛債権額の7割程度まで動くため、元本が100万円を下回る小口では同条2号の年18%まで法律上の余地が生まれますが、公表されている上限は年15.00%のままです。
| 金利タイプ | 固定金利 |
| 50万円借入時金利 | - |
| 100万円借入時金利 | - |
| 200万円借入時金利 | - |
| 300万円借入時金利 | 7.50%~15.00% |
| 400万円借入時金利 | 7.50%~15.00% |
| 500万円借入時金利 | 7.50%~15.00% |
| 1000万円借入時金利 | 7.50%~15.00% |
エスワイシー「ビジネスローン」審査
売掛債権担保ローン型のビジネスローンですので、基本的には「担保にできる売掛債権があるかどうか?」「売掛債権の売掛先の信用力が高いか低いか?」が審査のポイントになります。無担保ローンのビジネスローンとは違って「売掛債権」が重要な審査ポイントになることに注意が必要です。
エスワイシー「ビジネスローン」限度額
限度額は最大1億円です。ビジネスローンの中では、圧倒的な高額設定と言えます。ただし、売掛債権を担保にした有担保ローンだからの高額設定であることに注意が必要です。売掛債権額の7割ぐらいの範囲内が融資額が決定されるので、売掛債権額次第で限度額が決定されると考えておきましょう。
| 事務手数料 | 0円 |
エスワイシー「ビジネスローン」毎月の最低返済額
返済方法は一括返済または元金均等払いのどちらかを選ぶことが可能です。つなぎ資金であれば「一括返済」、そうでなければ「分割払い(元金均等払い)」という選択肢になります。
| 毎月の最低返済額 | - |
エスワイシー「ビジネスローン」法人・個人利用
| 個人事業主の利用 | - |
| 法人経営者の利用 | ○ 年商5,000万円以上の法人 |
エスワイシー「ビジネスローン」融資スピード
当サイトが掲載している審査期間は最短2営業日です。売掛債権の内容と売掛先の信用を確認する工程が入るため、無担保のカードローン型より時間がかかります。請求書や契約書など、債権の存在を示す資料をそろえてから申し込むと短縮できます。
| 融資スピード | 最短2営業日 |
エスワイシー「ビジネスローン」借入方法
| 借入方法 | 銀行振込 |
エスワイシー「ビジネスローン」返済方法
| 返済方法 | 銀行振込 |
売掛債権を担保にすると、売掛先に知られるのか
売掛債権担保ローンを検討する法人が最も気にするのが、この点です。答えは「担保の対抗要件をどう備えるかによる」で、根拠は法律にあります。
動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律(e-Gov法令検索)は、法人がする債権の譲渡について民法の特例を定めた法律です。その4条1項は、法人が金銭債権を譲渡した場合に債権譲渡登記ファイルへ登記がされたとき、その債権の債務者以外の第三者については、民法467条の確定日付のある証書による通知があったものとみなすと定めています。登記の日付がそのまま確定日付になります。
ここで分かれ目になるのが「債務者以外の第三者」という書き方です。登記だけを済ませた段階では、他の債権者や二重譲渡の相手に対しては権利を主張できますが、売掛先そのものに対してはまだ効力が及びません。
売掛先に効力を及ぼすには、同条2項の手続きが必要になります。譲渡人または譲受人が売掛先に登記事項証明書を交付して通知するか、売掛先が承諾したときに、はじめて売掛先に対しても対抗できると定められています。つまり、登記だけで止めている間は、売掛先に通知が行きません。
実務では、平常時は登記のみとし、返済が滞った段階で売掛先へ通知する組み方が取られることがあります。どの段階で通知するのかは契約条件の問題なので、申し込みの前に書面で確認してください。「取引先に知られたくない」という理由でファクタリングと迷っている場合、ここが判断の分かれ目になります。
エスワイシー「ビジネスローン」申込条件
必要書類
| 申込必要書類 | 本人確認書類決算報告書の一部(損益計算書、売掛金、買掛金内訳書)など |
申込可能年齢
| 申込み可能年齢 | - |
担保・保証人
| 担保 | 売掛債権担保 |
| 保証人 | 第三者の保証人不要 |
エスワイシー「ビジネスローン」その他サービス・独自特典
| その他サービス・独自特典 | - |
エスワイシー「ビジネスローン」ご利用までの流れ
- 【利用者】 WEBでお申込み
- 【ビジネスローン会社】 仮審査
- 【ビジネスローン会社】 仮審査結果の通知(電話連絡)
- 【利用者】 必要書類の提出、申込書の提出
- 【ビジネスローン会社】 本審査
- 【ビジネスローン会社】 本審査結果の通知(電話連絡)
- 【利用者・ビジネスローン会社】 ご契約
- 【ビジネスローン会社】 融資額の銀行振込
この記事の数値について
2026年10月7日に、エスワイシーのビジネスローンについて条件を掲載した公式ページを探しましたが、特定できませんでした。記事中の申込リンクも、現時点では外部の公式サイトへ遷移しません。
このため、本文と表に出ている年率7.5%〜15.0%、限度額1億円、年商5,000万円以上の法人という条件は、現時点の公式表示では裏取りができていません。申し込みを検討する場合は、貸金業者として掲示が義務づけられている貸付条件(貸付けの利率、返済の方式、返済期間および返済回数、担保を供する必要がある場合はその旨など)を、提供会社から直接取り寄せて確認してください。この掲示義務は貸金業法14条に定められています。
売掛債権を担保にする資金調達そのものの仕組みは、上で述べたとおり法律で枠組みが決まっています。会社ごとの条件が確認できない場合でも、登記と通知の段取りだけは契約前に必ず書面で確認してください。
エスワイシー「ビジネスローン」口コミ・評判
エスワイシー「ビジネスローン」

良い点
- 年商5,000万円以上の法人向けの売掛債権担保ローン型ビジネスローン
- 最高1億円の高額な借り入れが可能
- 年間9,500件を超える問い合わせ実績
悪い点
- 売掛債権がないと利用できない
- 年商5,000万円以上の法人しか利用できない
- 最短即日融資は期待できない
- 最長36カ月のかりいれしかできない










 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング
最大のメリットは「最高1億円の融資が可能」という点です。
基本的にはビジネスローンというのは、数十万円~1000万円程度の限度額でしか利用できないのが一般的です。
という条件がある分、融資額は最高1億円という高額な設定になっています。
有担保ローンですから、当然と言えば当然なのですが、十分な売掛債権額がある法人や大口の融資を検討している法人におすすめです。
また、同じ売掛債権を使う資金調達にファクタリングがありますが、こちらは利息ではなく手数料で費用が決まります。ファクタリングの手数料率は会社と案件ごとに幅があり、一律の相場を示す公的な統計はありません。年率で表示される貸付と、1回ごとの手数料で表示される債権売買は、そのままでは比べられないので、調達額に対して実際にいくら引かれるのかを案件単位で計算して並べてください。