

法人カードにキャッシング枠を付けておけば、ビジネスローンを申し込まなくても現金を引き出せます。「そのほうが早いし審査も通りやすいのでは」と言われることがありますが、この2つは審査の性質も、法律上の扱いも違います。ここでは日本貸金業協会が公表している内容をもとに、総量規制がどちらに当たるのかを整理したうえで、実際にどう使い分けるかを見ていきます。
先に結論
- 法人名義の借入れは総量規制の対象外です。年収の3分の1という定型的な基準は法人には当てはめられません。法人カードのキャッシングも、法人名義の契約であれば同じ扱いになります。
- 個人事業主は原則として総量規制の対象です。ただし事業計画・収支計画・資金計画から返済能力を超えないと認められる場合は「例外貸付け」として3分の1を超えて借りられます。
- 総量規制の対象外であることと、審査に通りやすいことは別の話です。キャッシング枠がいくら付くかは、カード会社の審査で決まります。
- キャッシングは付帯機能です。カードの発行から枠の設定までに時間がかかるため、支払期日が迫ってから申し込む用途には向きません。
- まとまった事業資金には限度額の面で足りないことが多く、つなぎと少額の急場に位置づけるのが現実的です。
総量規制がどこに当たるのかを先に押さえる
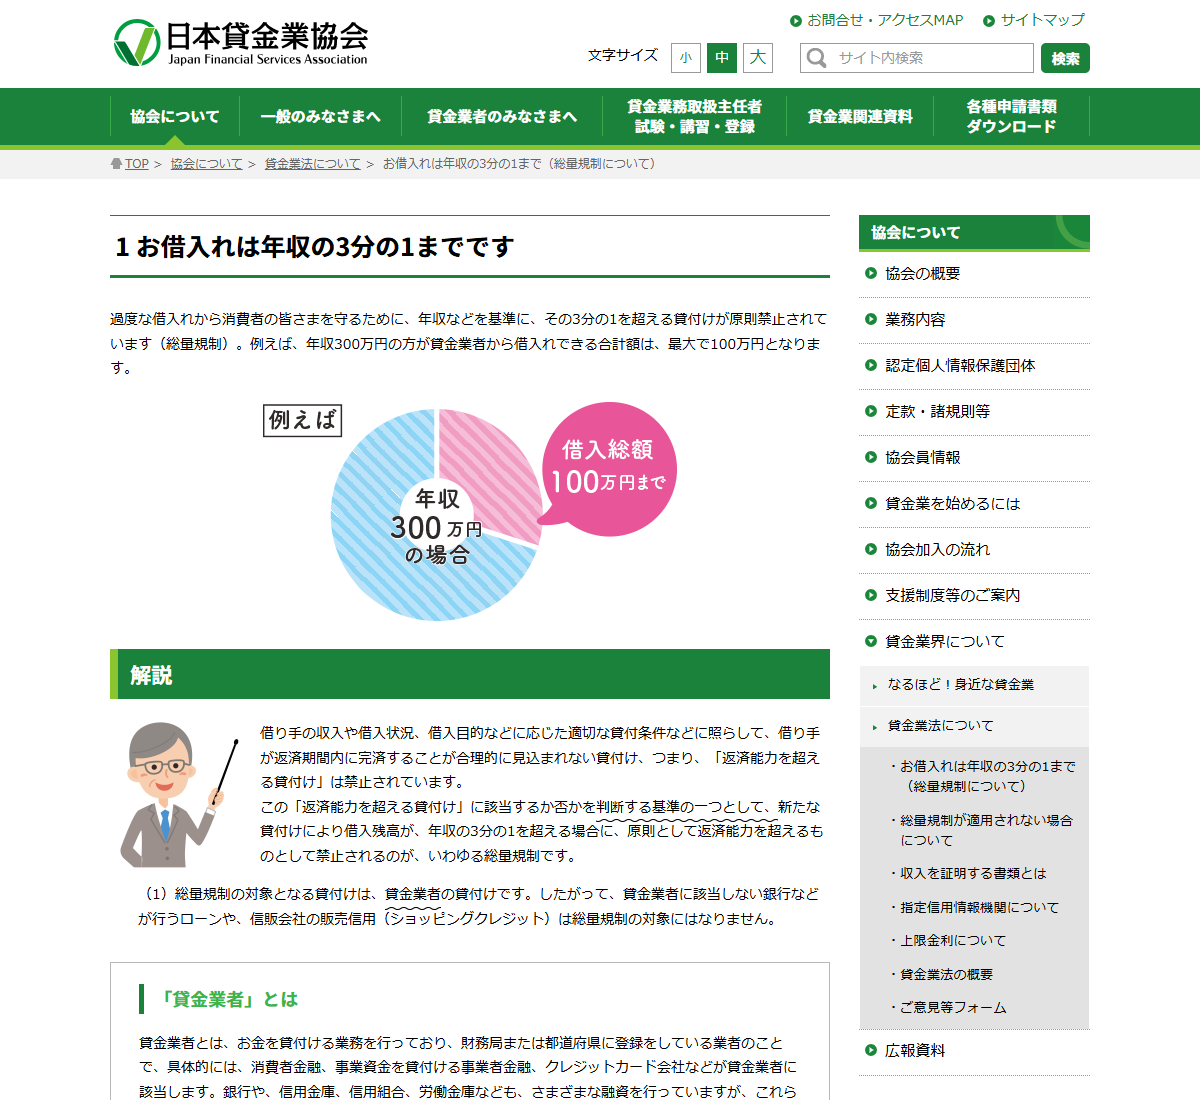
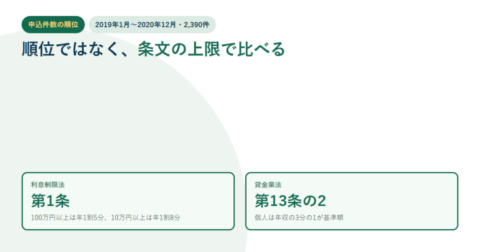
日本貸金業協会は、総量規制について「過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています」と説明しています。年収300万円の方が貸金業者から借入れできる合計額は最大100万円、という例も示されています。
重要なのは、対象になるのは貸金業者の貸付けだけだという点です。銀行や信用金庫、信用組合、労働金庫などは貸金業者に該当しないため、これらの融資は総量規制の対象になりません。クレジットカードのショッピング利用も、貸金業法の対象外です。
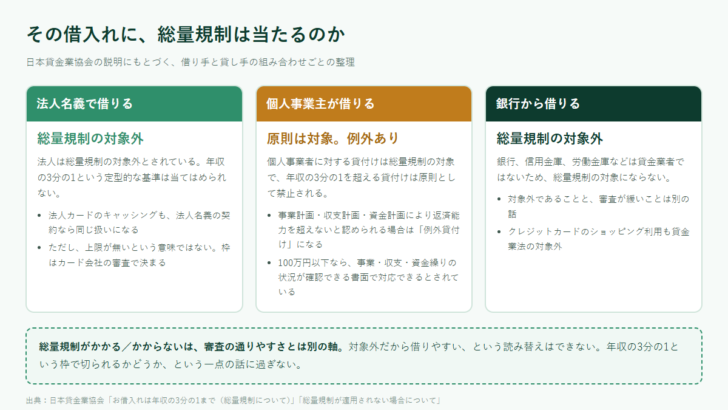
| 借り方 | 総量規制 | 公表されている内容 |
|---|---|---|
| 法人名義での借入れ | 対象外 | 法人は総量規制の対象外とされている |
| 個人事業主への貸付け | 原則は対象 | 年収の3分の1を超える貸付けは原則禁止。ただし例外貸付けの余地がある |
| 銀行・信用金庫などの融資 | 対象外 | 貸金業者に該当しないため対象にならない |
| クレジットカードのキャッシング | 対象 | クレジットカード会社は貸金業者に該当する |
| クレジットカードのショッピング | 対象外 | 商品・サービスの購入は貸金業法の対象ではない |
個人事業主の「例外貸付け」とは何か
個人事業主が事業資金を借りる場合、契約上は個人向けの貸付けになるため、原則として総量規制の対象です。ただし協会の説明では、事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合には例外貸付けとして扱われます。100万円以下であれば、事業・収支・資金繰りの状況が確認できる書面で対応できるとされています。
| 区分 | 位置づけ | 挙げられている類型 |
|---|---|---|
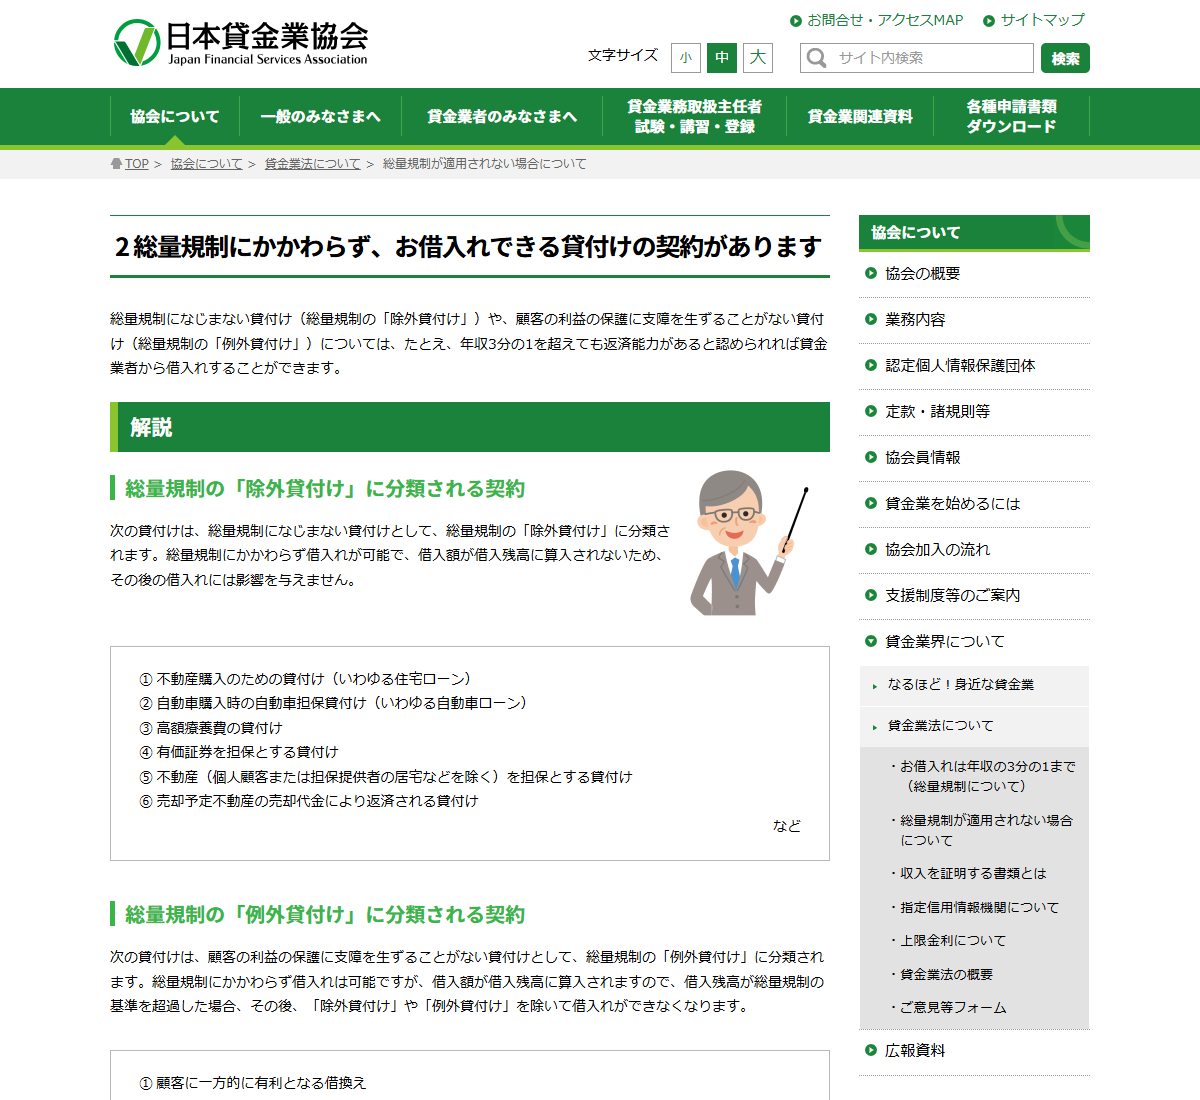
| 除外貸付け | 定型的に貸付金額が高額であることが多く、そもそも年収3分の1基準を当てはめるのが不適当な契約類型 | 住宅ローン、自動車ローン、高額療養費の貸付け、有価証券を担保とする貸付けなど |
| 例外貸付け | 返済能力に問題がない場合や、借入れの必要性・緊急性が高い場合に、年収の3分の1を超えることとなる貸付け | 顧客に有利な借換え、医療費の貸付け、配偶者と併せた年収の3分の1以下の貸付け、個人事業者に対する貸付けなど |
例外に当たるかどうかは、書類で示せるかどうかで決まります。「個人事業主だから例外になる」のではなく、事業計画・収支計画・資金計画によって返済能力を超えないと認められることが条件です。決算書や試算表、資金繰り表が手元に無い状態では、例外の枠に乗せる材料がありません。決算書を用意できない場合の選択肢は決算書不要のビジネスローンの記事で整理しています。
法人カードのキャッシングとビジネスローンの違い
制度上の扱いを押さえたうえで、実務的な差を並べます。
| 見る軸 | 法人カードのキャッシング | ビジネスローン |
|---|---|---|
| 申し込みの単位 | カードの付帯機能。カード申込時か、発行後に枠を申請する | その借入れ自体を申し込む |
| 使えるまでの時間 | カード発行と枠の設定が終わってから。急に必要になってからでは間に合わない | 即日から数営業日で対応する商品がある |
| 限度額 | ショッピング枠の内枠として設定されることが多く、まとまった額には向かない | 商品ごとに上限が設定され、キャッシング枠より大きいことが多い |
| 資金の性格 | 手元の現金が一時的に足りないときの穴埋め | 仕入れ、設備、つなぎなど、目的を決めた調達 |
| 併用 | ショッピング機能やカードの特典と一緒に使える | 借入れ単体。カードの機能は付かない |
キャッシング枠の最大の利点は、すでに枠が付いていれば申し込みが要らないことです。逆に言えば、枠が付いていない状態から始めるなら、ビジネスローンを申し込むのと手間は変わりません。「今日必要」という場面での差は、事前に枠を持っているかどうかだけです。
使う前に確認しておくこと
キャッシング枠の金額はカード会社の審査で決まります。申し込めば必ず付くものではなく、0円になることもあります。前提として当てにした資金計画は組めません。
キャッシングの金利はカード会社が定めます。年会費や還元率とは別に、キャッシングの実質年率をカードの公式ページで確認してください。
一括か分割かリボかで総支払額が変わります。毎月の負担が小さく見える方式ほど、期間が延びて利息の総額は増えます。
法人名義のカードで引き出した現金を個人的な支出に使うと、経理上も税務上も説明が難しくなります。事業の支出に使うことを前提に枠を設計してください。
金利の水準を横並びで見たい場合はビジネスローン金利の相場の記事、商品ごとの比較はおすすめビジネスローンのランキングを参照してください。公的な調達を先に検討するなら日本政策金融公庫の創業融資の記事もあわせて確認できます。
よくある質問
法人カードのキャッシングは総量規制の対象になりますか
クレジットカードのキャッシングは貸金業者の貸付けにあたるため、個人名義であれば総量規制の対象です。一方、法人は総量規制の対象外とされているため、法人名義の契約であれば年収の3分の1という基準は適用されません。
個人事業主は年収の3分の1までしか借りられませんか
原則はそのとおりですが、事業計画・収支計画・資金計画により返済能力を超えないと認められる場合は、例外貸付けとして3分の1を超えて借りられます。100万円以下であれば、事業・収支・資金繰りの状況が確認できる書面で対応できるとされています。
総量規制の対象外なら審査は甘いのですか
別の話です。総量規制は年収の3分の1という枠で切るかどうかの規定で、返済能力の審査そのものを免除するものではありません。対象外であっても、返済能力を超える貸付けは行われません。
ビジネスローンとキャッシング、どちらが早いですか
すでにキャッシング枠が付いているならキャッシングが最も早くなります。枠がない状態から始めるなら、カード発行と枠の設定に時間がかかるため、即日対応のビジネスローンのほうが早く着金します。
キャッシング枠はいくら付きますか
カード会社の審査で決まるため、事前に確定した金額を前提にできません。ショッピング枠の内枠として設定されることが多く、まとまった事業資金をまかなえる水準にはならないのが一般的です。
銀行からの借入れは総量規制にかかりますか
かかりません。銀行、信用金庫、信用組合、労働金庫などは貸金業者に該当しないため、これらの融資は総量規制の対象外です。







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング