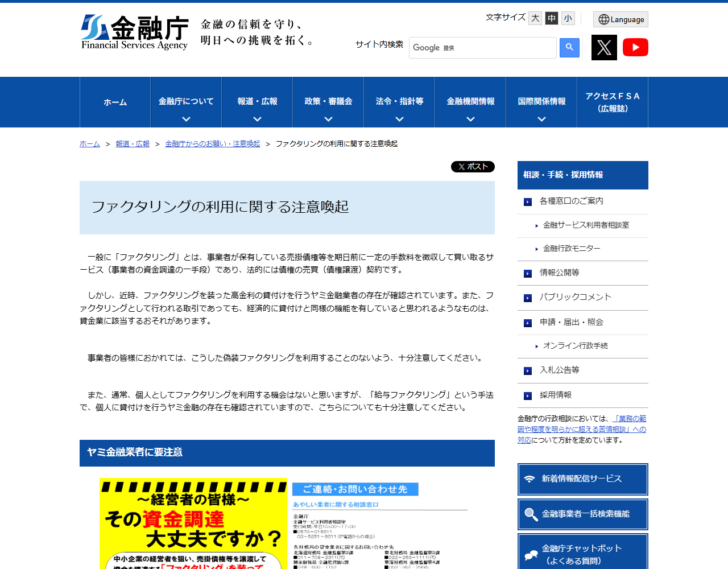
金融庁は、ファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)」と説明したうえで、法的には債権の売買(債権譲渡)契約ですと書いています。借入れではないため、貸借対照表に負債として載りません。
根拠になるのは民法466条1項の「債権は、譲り渡すことができる。」です。2020年施行の改正で、取引先との契約に譲渡禁止の特約があっても債権譲渡そのものの効力は妨げられないことが条文に書かれました(466条2項)。
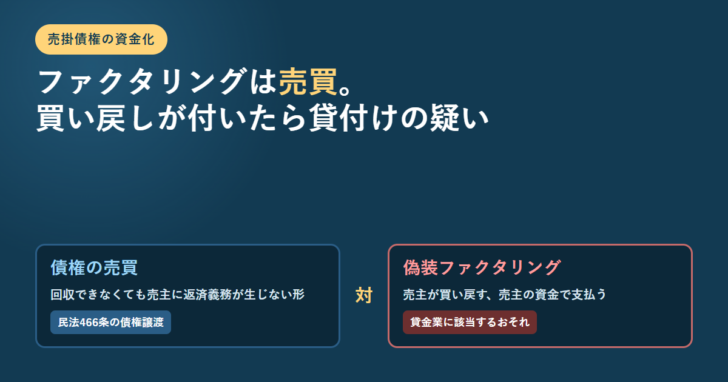
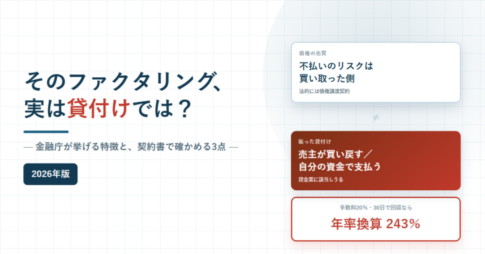
ただし、形が売買でも中身が貸付けなら話が変わります。金融庁は、売主が債権を買い戻すこととされている、売主自身の資金でファクタリング業者に支払わなければならないこととされている、といったものについて貸金業に該当するおそれがあるとしています。
判断は契約書の文言だけでは決まりません。金融庁は、ノンリコースの規定があるかといった形式的な要素だけでなく、経済的側面や実態に照らして判断されると明記しています。
ファクタリングは借入れではなく債権の売買
まず、どの制度の話をしているのかをはっきりさせます。金融庁の注意喚起ページは、ファクタリングを次のように定義しています。
一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です。
ここが借入れとの決定的な違いです。融資は「お金を借りて返す」取引ですが、ファクタリングは「売掛債権という資産を売る」取引です。返す相手も、返す義務も、本来は発生しません。
| 項目 | ビジネスローン(貸付け) | ファクタリング(債権譲渡) |
|---|---|---|
| 法律上の性質 | 金銭消費貸借契約 | 債権の売買契約 |
| 受け取るお金の名目 | 貸付金 | 債権の買取代金 |
| 対価 | 利息 | 手数料 |
| 上限の定め | 利息制限法・出資法の上限金利がある | 金利の上限規制は直接には及ばない |
| 業者の登録 | 貸金業登録が必要 | 登録制度そのものは無い |
| 審査で主に見られる先 | 申込んだ事業者 | 売掛先(債務者)の支払能力 |
4行目と5行目が、この取引の危うさの根にあります。手数料には法律上の上限が直接は定められておらず、業者に登録制度もありません。だからこそ金融庁は、わざわざ注意喚起のページを出しています。
譲渡禁止特約があっても譲渡はできる
「取引先との契約に債権譲渡禁止の条項があるから使えない」と考える事業者は少なくありません。これは2020年4月の改正民法の施行で変わりました。
民法466条1項は「債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。」と定めます。そして2項が、当事者が譲渡を禁止または制限する意思表示をしたときであっても、債権の譲渡は、その効力を妨げられないとしています。
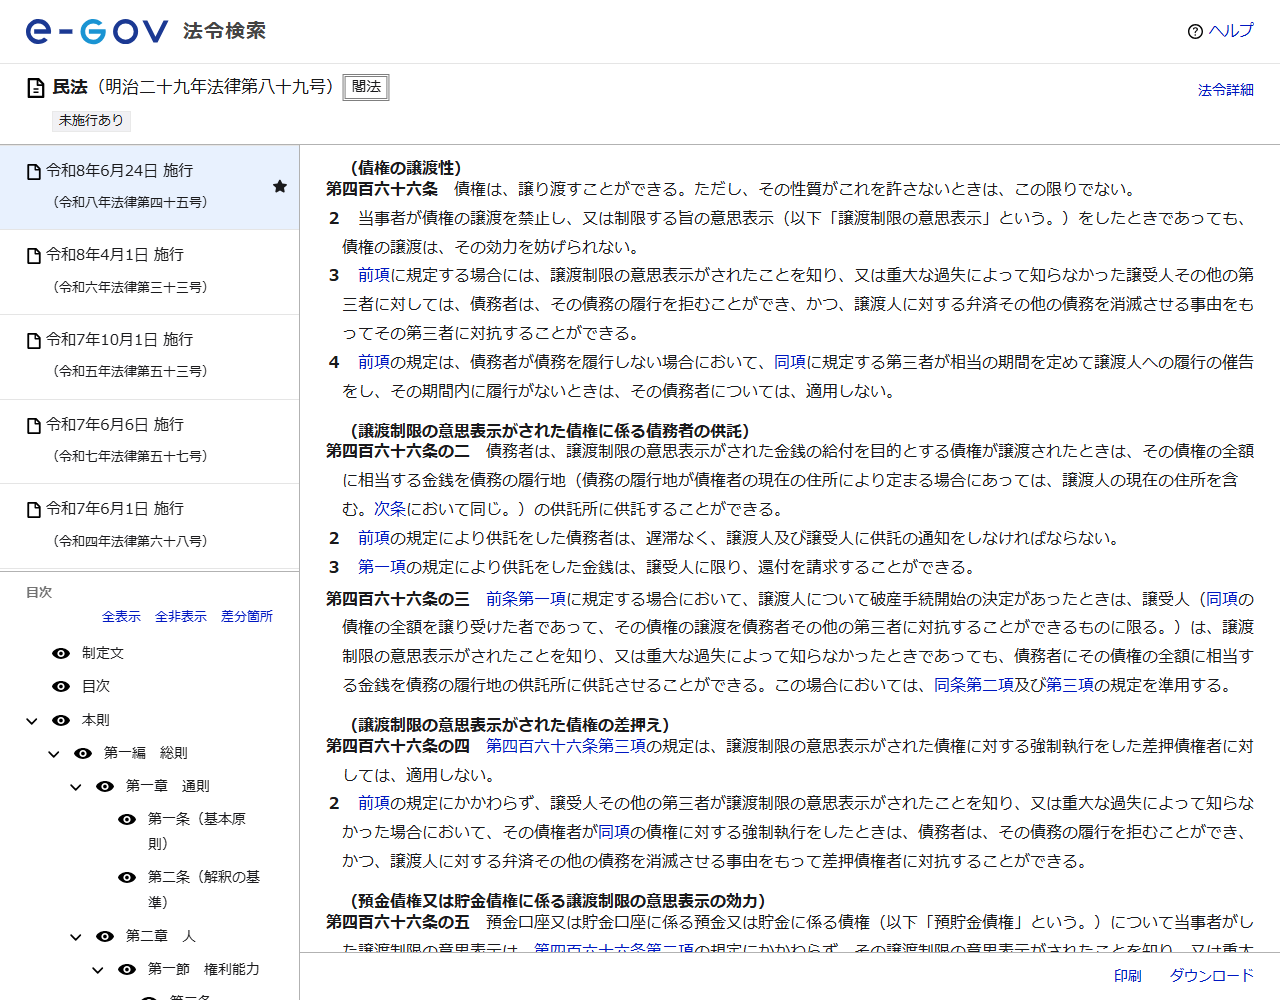
もっとも、特約が無意味になったわけではありません。466条3項は、譲渡制限の意思表示がされたことを知っていた(悪意)か、重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は履行を拒むことができ、譲渡人に対する弁済をもってその第三者に対抗できるとしています。
図1 譲渡制限特約が付いた売掛債権を譲渡したときの分岐
特約があっても有効(466条2項)。譲渡自体は止められない
債務者は履行を拒めない。通常どおり譲受人へ支払う
債務者は履行を拒むことができ、譲渡人への弁済をもって対抗できる(466条3項)
譲受人が相当の期間を定めて譲渡人への履行を催告し、その期間内に履行がなければ、3項は適用されない(466条4項)
債権全額に相当する金銭を履行地の供託所へ供託できる。供託金の還付を請求できるのは譲受人に限られる(466条の2)
将来発生する売掛債権も譲渡できます。466条の6第1項は「債権の譲渡は、その意思表示の時に債権が現に発生していることを要しない。」と定め、2項で譲受人は発生した債権を当然に取得するとしています。
第三者に対して権利を主張するには対抗要件が要ります。467条1項は、債権の譲渡は譲渡人が債務者に通知をするか債務者が承諾をしなければ債務者その他の第三者に対抗できないとし、2項は、その通知または承諾は確定日付のある証書によらなければ債務者以外の第三者に対抗できないとしています。法人の場合は動産・債権譲渡登記という手段もあります。こちらは動産・債権譲渡登記の登録免許税と存続期間にまとめました。
「買い戻し」が付いた瞬間、貸付けの疑いが立つ
金融庁がいちばん強く警告しているのが、ファクタリングを装った貸付けです。注意喚起ページの表現を引きます。
ファクタリングとして行われ、契約書に「債権譲渡契約(売買契約)」であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものについては、貸金業に該当するおそれがあります。
具体例として挙げられているのは、譲渡した債権の回収(集金)がファクタリング業者から売主に委託されていて、売主が集金できなかった場合に次のようになっているものです。
図2 金融庁が「貸金業に該当するおそれ」として挙げている形
- 売主が債権を買い戻すこととされている
- 売主自身の資金によりファクタリング業者に支払をしなければならないこととされている
- ファクタリング業者から受け取る金銭(債権の買取代金)が、債権額に比べて著しく低額である
3つ目は金融庁が「ヤミ金融業者に要注意」の項で挙げているもので、貸金業登録を受けていない者がファクタリングを装って業として貸付け(債権担保貸付け)を行っている事案が確認されている、と書かれています。
判断の仕方についても釘が刺されています。金融庁は、貸金業に該当するかは「契約書にノンリコース(売却した売掛債権等が返済不能になっても売却した事業者に返済義務は生じないこと)の規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるものです」としています。契約書にノンリコースと書いてあっても、それだけでは安全の証明になりません。
給与ファクタリングは個人向けの貸付け
もうひとつ、名前が似ているだけの別物があります。金融庁は注意喚起の中で「通常、個人としてファクタリングを利用する機会はないと思いますが、『給与ファクタリング』という手法で、個人に貸付けを行うヤミ金融の存在も確認されていますので、こちらについても十分注意してください」と書いています。
事業者が売掛債権を売るファクタリングと、個人が給与を受け取る権利を対象にするものとは、利用する場面も、金融庁の位置づけも違います。事業資金の相談で「給与ファクタリング」という言葉が出てきたら、その時点で相手を疑う理由になります。
使いどころと、ビジネスローンとの比べ方
性質が違う以上、どちらが得かという比べ方はうまくいきません。判断の軸は「何を担保に、誰の信用で資金を出してもらうか」です。
| こういう状況 | 向いている手段 | 理由 |
|---|---|---|
| 自社の決算が赤字だが、売掛先は大手で支払いが堅い | ファクタリング | 審査で主に見られるのは売掛先の支払能力 |
| 入金サイトが長く、期日前に現金が要る | ファクタリング | 期日前に買い取ってもらう仕組みそのもの |
| 設備投資など、売掛債権と結びつかない資金が要る | ビジネスローン | 売る債権がなければファクタリングは使えない |
| 継続的に運転資金を回したい | ビジネスローン | 手数料が毎回かかる取引を繰り返すと負担が積み上がる |
| 負債を増やしたくない | ファクタリング | 借入れではないため負債として計上されない |
ビジネスローン側の選択肢と上限金利の考え方は事業者ローンの違いに、返済が苦しくなったときの枠組みは特定調停にまとめています。
よくある質問
ファクタリングの手数料に上限はありますか
ファクタリングは債権の売買であるため、利息制限法や出資法の上限金利が直接には及びません。ただし金融庁は、買取代金が債権額に比べて著しく低額であるケースを偽装ファクタリングの疑いがあるものとして挙げています。
取引先に知られずに使えますか
民法467条1項は、債権の譲渡は譲渡人が債務者に通知をするか債務者が承諾をしなければ債務者その他の第三者に対抗できないと定めています。通知や承諾をしない形態では、債務者に対して権利を主張できません。
契約書にノンリコースと書いてあれば安全ですか
金融庁は、貸金業に該当するかは契約書にノンリコースの規定があるかなどの形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。文言だけを根拠にはできません。
譲渡禁止特約がある売掛債権でも売れますか
譲渡自体は有効です(民法466条2項)。ただし譲受人が特約を知っていたか重大な過失で知らなかった場合、債務者は履行を拒むことができます(同条3項)。取引先との関係に影響が出る可能性があるため、契約内容の確認は必要です。
まだ発生していない売掛債権も対象になりますか
なります。民法466条の6第1項は、債権の譲渡はその意思表示の時に債権が現に発生していることを要しないと定めています。
参照した一次情報
- 金融庁「ファクタリングの利用に関する注意喚起」https://www.fsa.go.jp/user/factoring.html(ファクタリングの定義と法的性質、偽装ファクタリングの3類型、ノンリコース規定だけでは判断されない旨、給与ファクタリングへの注意。2026年9月27日確認)
- e-Gov法令検索「民法」(明治29年法律第89号)https://laws.e-gov.go.jp/law/129AC0000000089(466条の債権の譲渡性と譲渡制限の意思表示、466条の2の供託、466条の6の将来債権、467条の対抗要件。令和8年6月24日施行版/2026年9月27日確認)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング