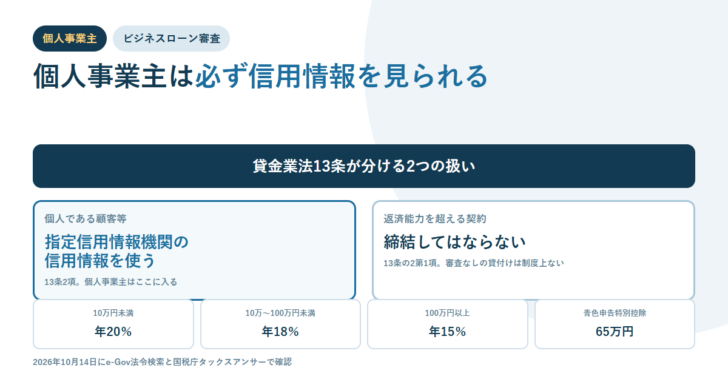
個人事業主がビジネスローンに申し込むと、法人よりも細かく個人の信用情報を見られます。これは審査担当者の判断ではなく、貸金業法が「個人である顧客等」との契約で信用情報の使用を義務づけているためです。
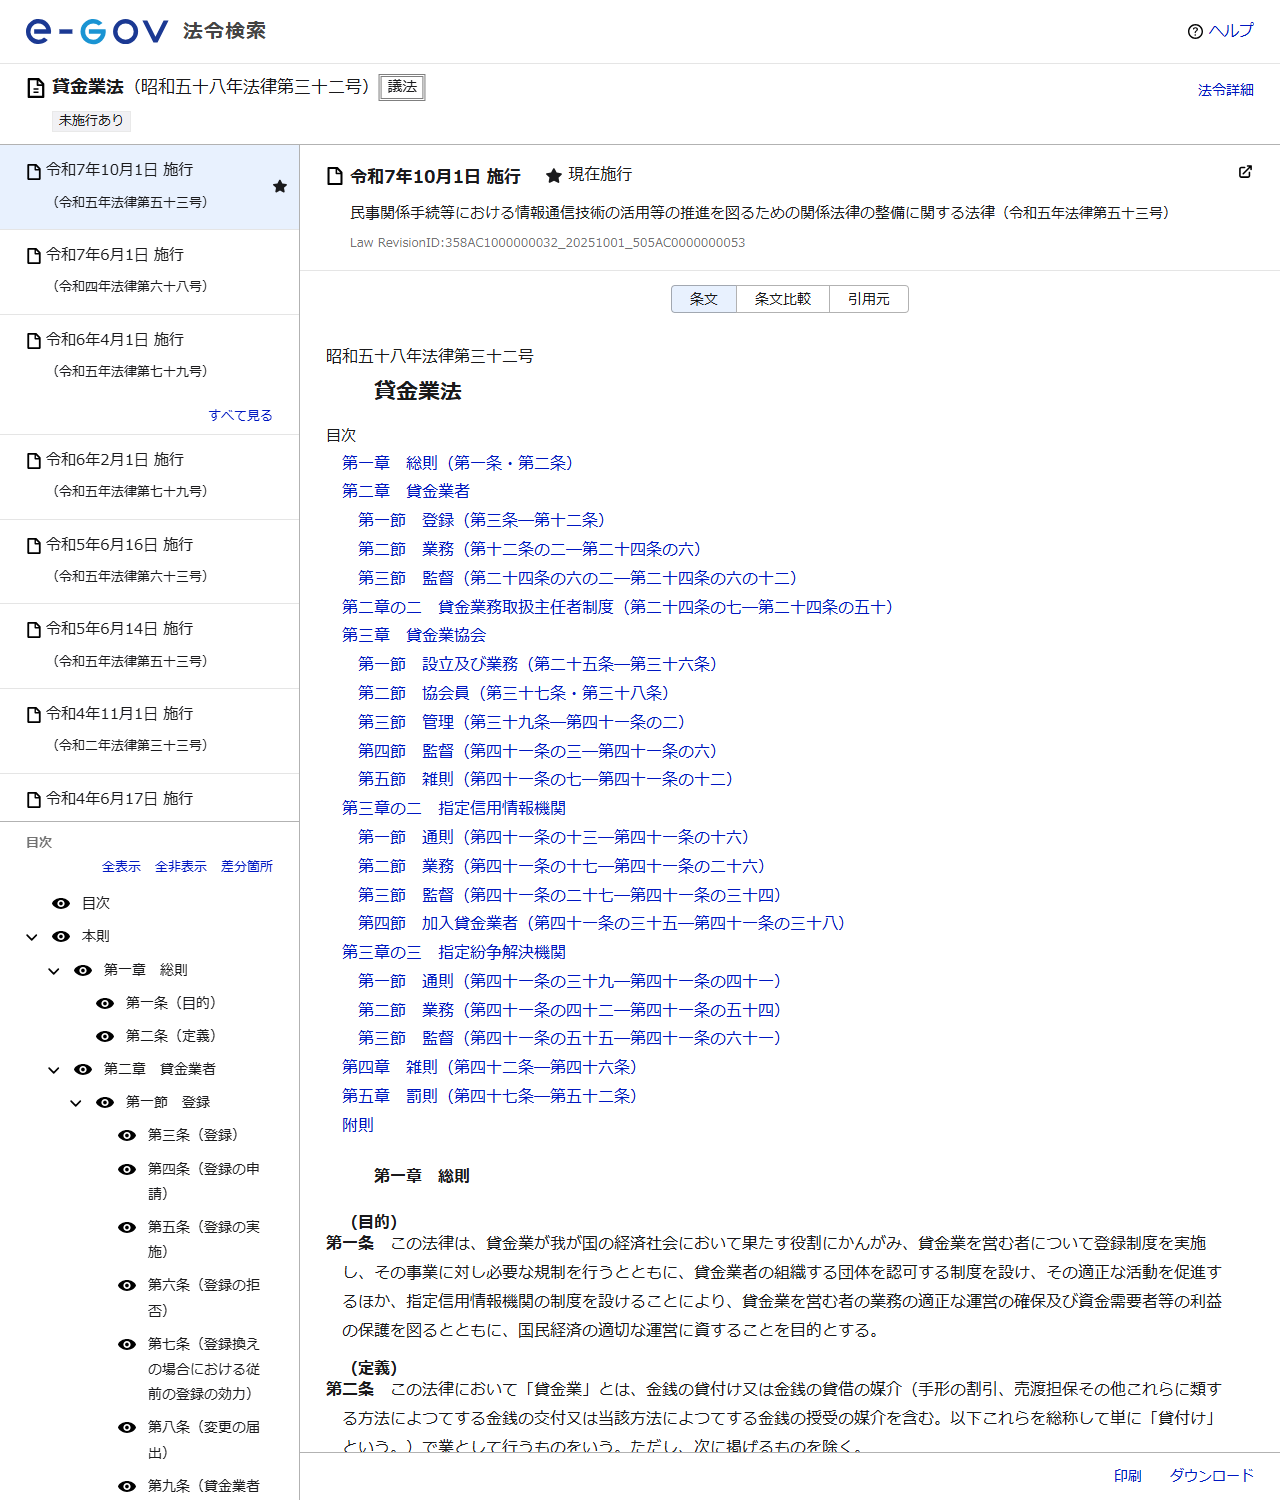
この記事は、e-Gov法令検索に載っている貸金業法と利息制限法の条文、それに国税庁タックスアンサーの記載だけを根拠に、個人事業主の審査で何が決まっているのかを整理したものです。
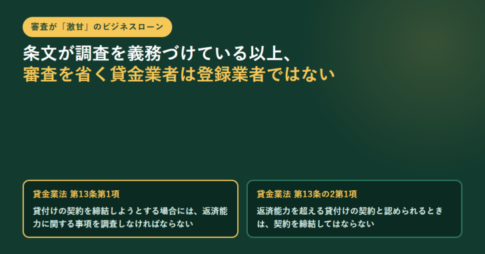
返済能力の調査は義務です。貸金業法第13条第1項は「貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない」と定めています。
個人事業主は信用情報の照会が必須です。同条第2項は、個人である顧客等との契約では「指定信用情報機関が保有する信用情報を使用しなければならない」としています。事業用の借入でも、個人としての延滞歴は見られます。
返済能力を超える契約は結べません。第13条の2第1項は、調査の結果「顧客等の返済能力を超える貸付けの契約と認められるとき」は契約を締結してはならないと定めています。審査なしで必ず借りられる商品は制度上ありません。
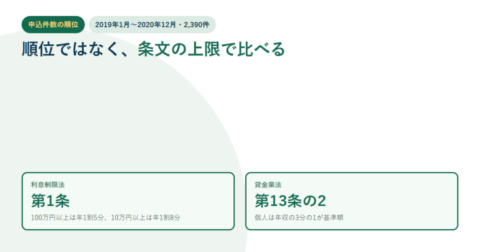
金利の天井は元本で3段階です。利息制限法第1条は、元本10万円未満で年2割、10万円以上100万円未満で年1割8分、100万円以上で年1割5分を超える利息を超過部分について無効としています。
決算の作り方は控除額に直結します。国税庁は青色申告特別控除について、複式簿記などの要件を満たせば55万円、さらに電子帳簿保存またはe-Taxでの提出を満たせば65万円と説明しています。
貸金業法13条が、個人事業主の審査の形を決めている
ビジネスローンの審査で何を見られるかは、会社ごとのノウハウである前に法律で枠が決まっています。条文を読むと、個人事業主が法人と違う扱いを受ける理由がはっきりします。
| 条文 | 定めていること | 個人事業主への影響 |
|---|---|---|
| 貸金業法第13条第1項 | 収入・資力・信用・借入れの状況・返済計画などの返済能力に関する事項を調査しなければならない | 事業の数字だけでなく、借入れの状況まで含めて調べられる |
| 貸金業法第13条第2項 | 個人である顧客等との契約では、指定信用情報機関が保有する信用情報を使用しなければならない | 個人の延滞・多重申込の履歴が必ず照会される |
| 貸金業法第13条第3項 | 一定の場合に、個人顧客から源泉徴収票などの提出を求める | 収入を示す書類の提出を求められる場面がある |
| 貸金業法第13条の2第1項 | 返済能力を超える貸付けの契約と認められるときは、契約を締結してはならない | 「審査なし」「必ず借りられる」は制度上成り立たない |
| 利息制限法第1条 | 元本10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分 | 提示された金利がこの天井を超えていないかを確認できる |
第13条第2項が「個人である顧客等」と書いている点が要です。法人が借りる場合はこの義務の対象ではありませんが、個人事業主は個人として契約するため、事業用の資金であっても信用情報の照会が入ります。
「審査が甘い」商品があり得ない理由
第13条の2第1項は、調査の結果として返済能力を超えると認められる契約を禁じています。つまり調査を省く自由も、超過を承知で貸す自由も、貸金業者にはありません。
「審査なし」「ブラックでも必ず融資」と書かれた勧誘は、条文と矛盾しています。第13条第1項の調査義務と、第13条の2第1項の締結禁止の両方に反するためです。
利息制限法第1条の天井を超える利率を提示された場合も同じです。超過部分は無効と条文に書かれています。
したがって、個人事業主ができるのは「審査の緩い相手を探す」ことではなく、「調査で見られる項目を整えておく」ことです。条文が挙げているのは、収入または収益その他の資力、信用、借入れの状況、返済計画の4つです。
調査項目に対して、手元で整えられること
条文の4項目に、個人事業主が準備できるものを当てはめると次のようになります。
確定申告書と青色申告決算書で示します。所得が小さく出る申告をしていると、資力の裏づけも小さくなります。
節税と借入のしやすさは、同じ数字の表と裏にあります。
指定信用情報機関の情報は必ず照会されます。短期間に複数社へ申し込むと、その履歴も残ります。
先に1社へ絞るほうが、結果として通りやすくなります。
個人のカードローンやクレジットのリボ残高も含めて見られます。
事業用と生活用を同じ口座で回していると、説明が難しくなります。
いつ・何で返すのかを、売上の入金時期と並べて示せるかどうかです。
資金使途が運転資金なら、入金サイクルとの差を埋める説明になります。
青色申告の作り方で、示せる数字が変わる
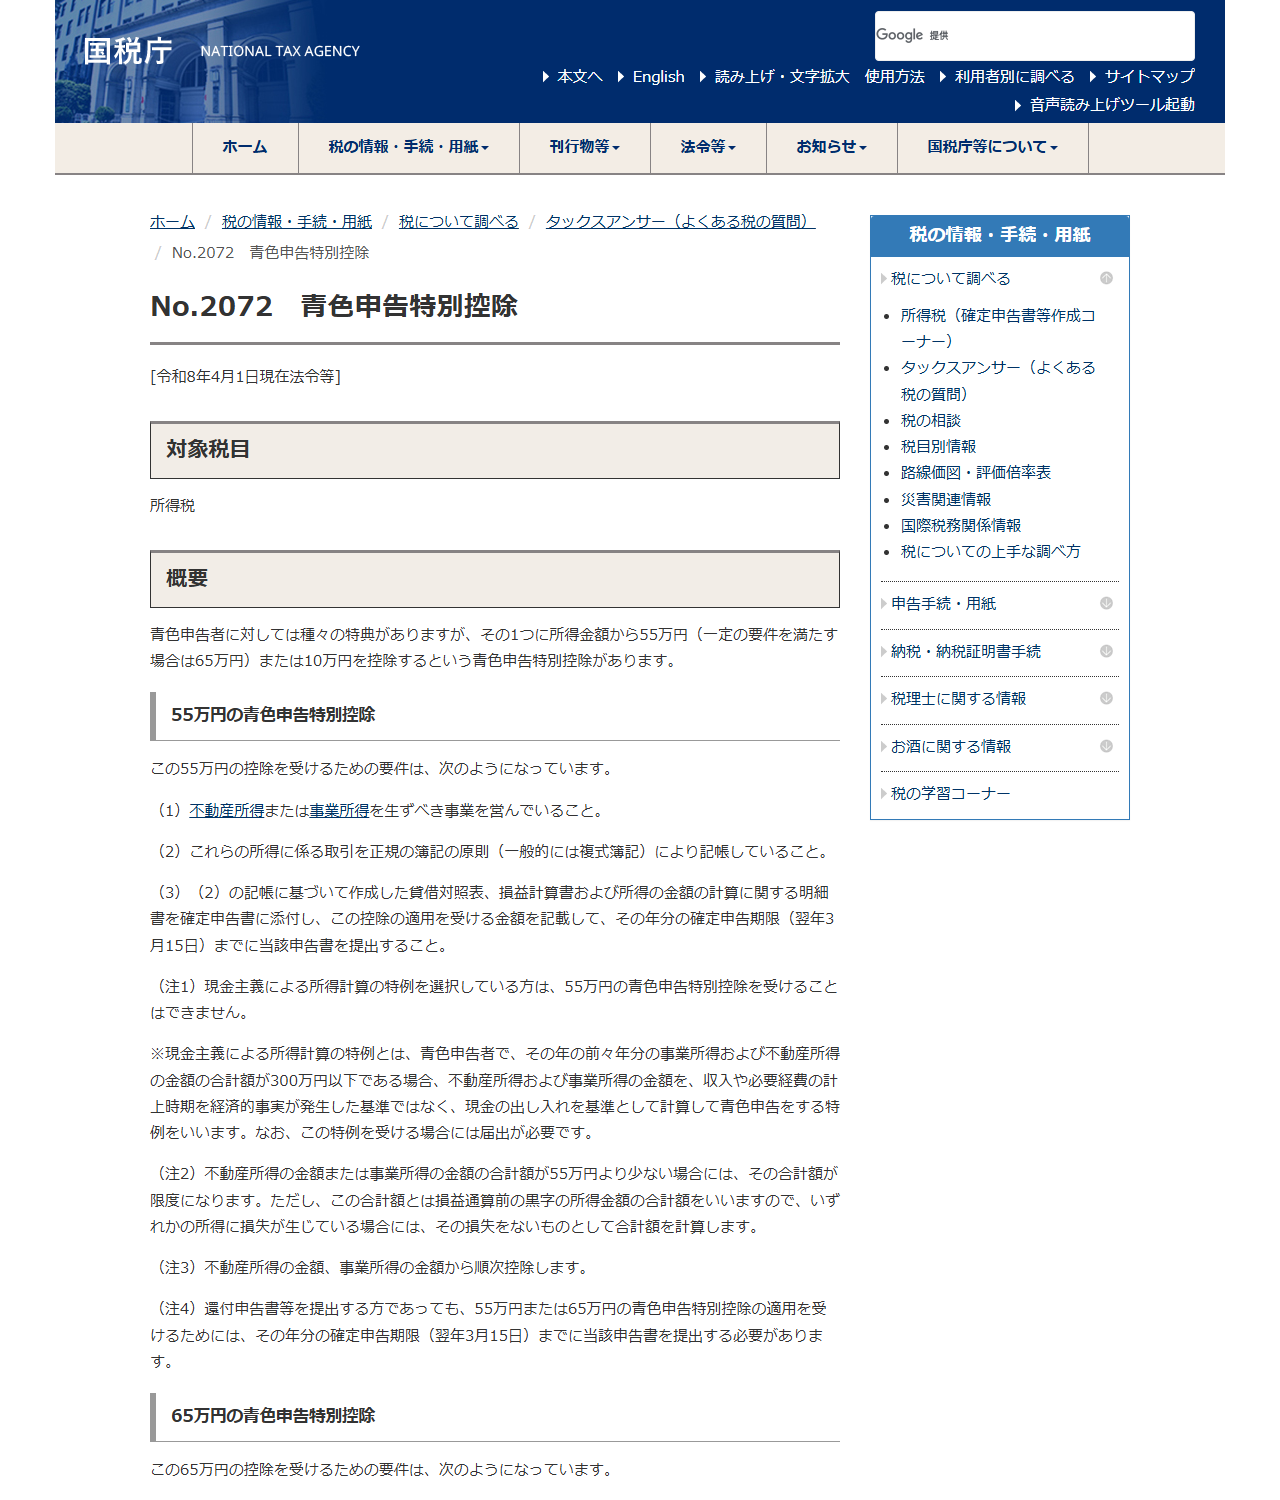
個人事業主の資力を示す中心は確定申告書です。国税庁のタックスアンサーNo.2072は、青色申告特別控除の要件を次のように説明しています。
| 控除額 | 主な要件 |
|---|---|
| 10万円 | 55万円・65万円の要件を満たさない青色申告者 |
| 55万円 | 不動産所得または事業所得を生ずべき事業を営み、正規の簿記の原則(一般的には複式簿記)により記帳し、貸借対照表・損益計算書等を確定申告書に添付して期限内(翌年3月15日)に提出する |
| 65万円 | 55万円の要件に加えて、仕訳帳および総勘定元帳の電子帳簿保存を行うか、確定申告書・貸借対照表・損益計算書等を期限までにe-Taxで送信する |
現金主義による所得計算の特例を選んでいる場合、55万円の控除は受けられないと国税庁は注記しています。また、不動産所得の金額または事業所得の金額の合計額が55万円より少ない場合は、その合計額が限度になります。
審査の観点では、貸借対照表があるかどうかが分かれ目になります。複式簿記で付けていれば資産と負債の状態を示せますが、簡易な記帳だけでは損益しか見せられません。
申し込む前にそろえる順番
条文が調べると定めている項目から逆算すると、準備の順番は決まります。
個人事業主が申し込む前に踏む順番
- 直近の確定申告書と青色申告決算書を手元に出す。控除額が10万円なのか55万円・65万円なのかで、示せる資料の範囲が変わる。
- 個人の借入れを書き出す。カードローン、クレジットのリボ、分割払いの残りも含める。
- 資金使途を1行で言えるようにする。運転資金なら、どの入金までのつなぎかを日付で示す。
- 返済原資を売上の入金予定と並べる。毎月の返済額が入金のどこから出るのかを説明できる形にする。
- 申込先を1社に絞る。同時に多数へ出すと、申込履歴が信用情報に並ぶ。
提示された条件を条文に当てて確かめる
- 元本100万円以上なのに年15%を超える利率が書かれていないか。利息制限法第1条の第3号に当たる。
- 元本10万円以上100万円未満で年18%を超えていないか。同条第2号に当たる。
- 「審査なし」「信用情報を見ない」とうたっていないか。貸金業法第13条第1項と第2項に反する。
- 貸金業者としての登録番号が示されているか。無登録の相手は制度の外にいる。
個人事業主のビジネスローン審査についてよくある質問
事業用の借入でも個人の信用情報を見られますか
見られます。貸金業法第13条第2項は、個人である顧客等と貸付けの契約を締結しようとする場合、返済能力の調査を行うに際して指定信用情報機関が保有する信用情報を使用しなければならないと定めています。資金使途が事業用であっても、契約の相手方が個人であればこの規定が働きます。
審査が甘いビジネスローンはありますか
制度の上では成り立ちません。貸金業法第13条第1項が返済能力の調査を義務づけ、第13条の2第1項が返済能力を超える契約の締結を禁じているためです。審査の基準は会社ごとに違いますが、調査そのものを省くことはできません。
金利の上限はいくらですか
利息制限法第1条が元本の額で3段階に分けています。10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分で、これを超える部分は無効です。
確定申告の控除額は審査に関係しますか
直接の審査項目ではありませんが、65万円の青色申告特別控除を受けていれば、複式簿記で記帳し、貸借対照表と損益計算書を期限内に提出していることになります。国税庁が示す要件を満たしている事実が、資料の揃い方として伝わります。
開業して間もない場合はどうすればよいですか
条文が挙げる調査項目のうち、過去の収益は示せなくても、借入れの状況と返済計画は示せます。入金予定と返済額を日付で並べた資料を用意し、個人の借入れを整理しておくことが、手元でできる準備になります。
何社にも同時に申し込んでよいですか
すすめられません。申込の事実も指定信用情報機関に記録され、第13条第2項により必ず照会されます。短期間に複数の申込履歴が並ぶと、返済能力の調査の中で不利に働くことがあります。
この記事で確認した一次情報
e-Gov法令検索 貸金業法(昭和五十八年法律第三十二号):laws.e-gov.go.jp
e-Gov法令検索 利息制限法(昭和二十九年法律第百号):laws.e-gov.go.jp
国税庁 No.2072 青色申告特別控除:nta.go.jp
総量規制の扱いはビジネスローンと総量規制で、上限金利の考え方はビジネスローン金利の相場で詳しく扱っています。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング