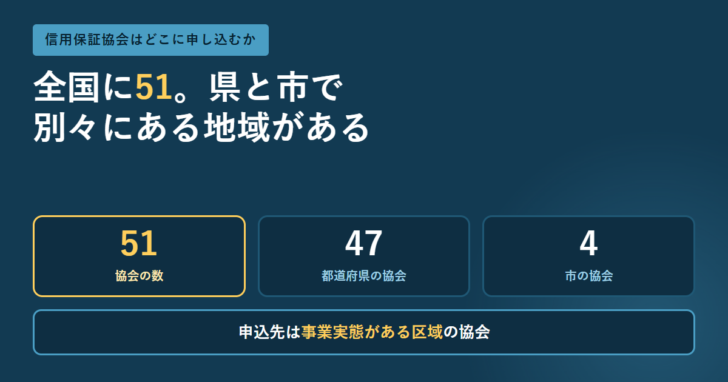
信用保証協会は全国にひとつではありません。47都道府県の協会に加えて、横浜市・川崎市・名古屋市・岐阜市の4市にも独立した協会があり、合わせて51協会です。同じ県の中に県の協会と市の協会が並んでいる地域があるのは、このためです。
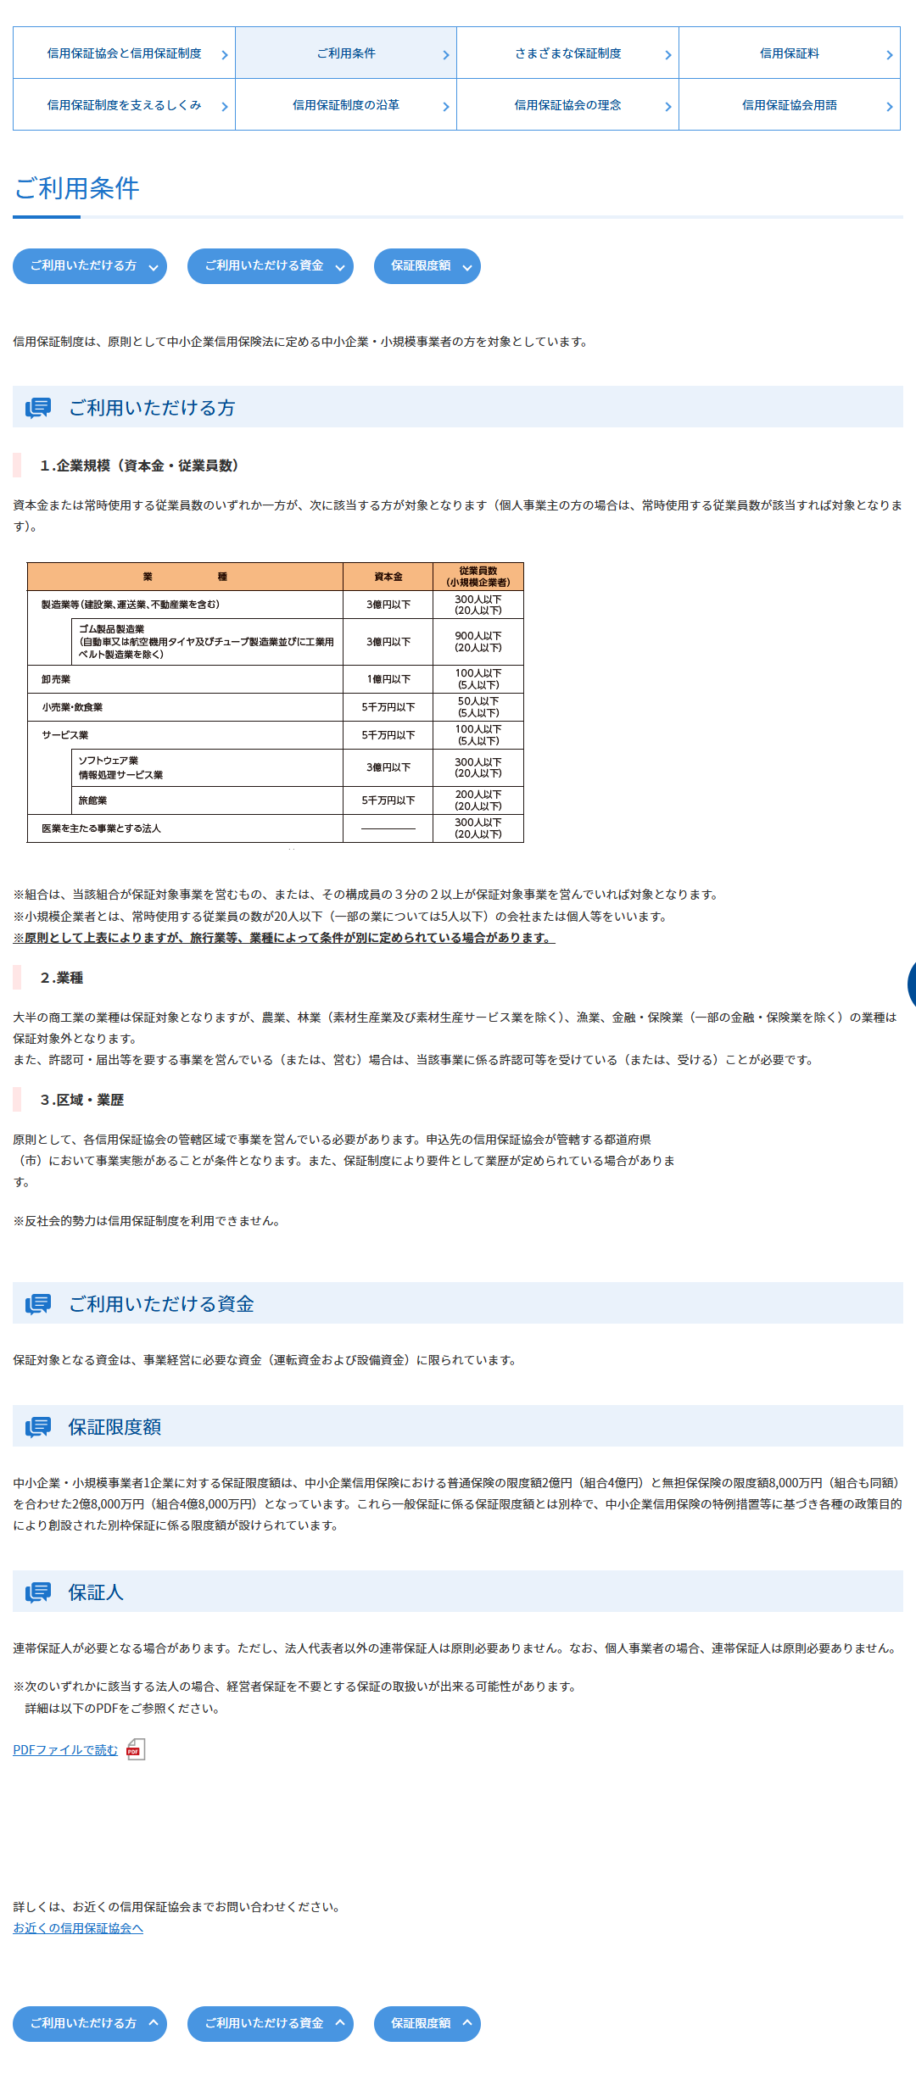
申込先は住んでいる場所ではなく、事業の実態がある区域で決まります。全国信用保証協会連合会は、利用条件として「原則として、各信用保証協会の管轄区域で事業を営んでいる必要があります。申込先の信用保証協会が管轄する都道府県(市)において事業実態があることが条件」と示しています。
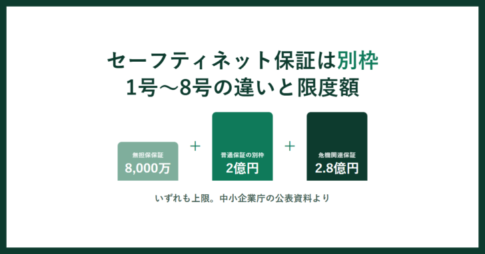
保証限度額などの基本は全国共通です。普通保険2億円と無担保保険8,000万円を合わせた2億8,000万円が一般保証の限度額で、協会ごとに違う数字ではありません。違うのは、自治体と組む制度融資の中身と、協会独自の支援メニューです。
51協会の一覧
全国信用保証協会連合会が公開している一覧をもとに、地域ごとに整理します。協会名は「○○県」が付くものと付かないものが混在しています。検索するときに名前が合わないのは、ここが原因であることが多いところです。
| 地域 | 協会 | 数 |
|---|---|---|
| 北海道・東北 | 北海道、青森県、岩手県、宮城県、秋田県、山形県、福島県 | 7 |
| 関東 | 新潟県、茨城県、栃木県、群馬県、埼玉県、千葉県、東京、神奈川県、横浜市、川崎市、山梨県、長野県 | 12 |
| 東海 | 静岡県、愛知県、名古屋市、岐阜県、岐阜市、三重県 | 6 |
| 北陸 | 富山県、石川県、福井県 | 3 |
| 近畿 | 滋賀県、京都、大阪、兵庫県、奈良県、和歌山県 | 6 |
| 中国 | 鳥取県、島根県、岡山県、広島県、山口県 | 5 |
| 四国 | 香川県、徳島県、高知県、愛媛県 | 4 |
| 九州・沖縄 | 福岡県、佐賀県、長崎県、熊本県、大分県、宮崎県、鹿児島県、沖縄県 | 8 |
| 合計 | 都道府県の協会47と、市の協会4(横浜市・川崎市・名古屋市・岐阜市) | 51 |
名前の付き方には、地域ごとのくせがあります。東京・大阪・京都は「東京信用保証協会」「大阪信用保証協会」「京都信用保証協会」で、「都」や「府」が入りません。北海道も「北海道信用保証協会」です。検索して見つからないときは、都道府県名を外した形も試すと当たります。
県と市の両方にある地域
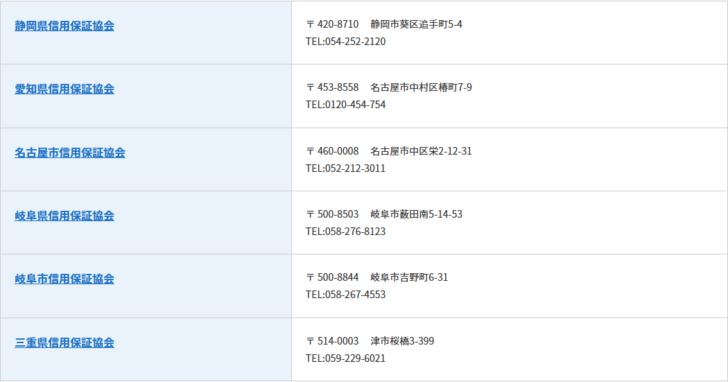
市の協会が置かれているのは、神奈川県(横浜市・川崎市)、愛知県(名古屋市)、岐阜県(岐阜市)の3県です。この地域の事業者は、県の協会と市の協会のどちらに申し込むかという問題が発生します。
| 県 | 県の協会 | 市の協会 |
|---|---|---|
| 神奈川県 | 神奈川県信用保証協会(横浜市中区山下町209) | 横浜市信用保証協会、川崎市信用保証協会 |
| 愛知県 | 愛知県信用保証協会(名古屋市中村区椿町7-9) | 名古屋市信用保証協会(名古屋市中区栄2-12-31) |
| 岐阜県 | 岐阜県信用保証協会(岐阜市薮田南5-14-53) | 岐阜市信用保証協会(岐阜市吉野町6-31) |
紛らわしいのは、神奈川県信用保証協会も横浜市信用保証協会も、どちらも横浜市中区山下町に所在していることです。住所だけを見ると同じ建物のように見えますが、番地が209と22で別々の組織です。電話番号も045-681-7172と045-662-6622で違います。
どの協会に申し込むかは「事業実態」で決まる
企業規模を確かめる
資本金または常時使用する従業員数のいずれか一方が基準に該当すれば対象です。個人事業主は従業員数だけで判定されます。
業種を確かめる
大半の商工業が対象ですが、農業、林業(素材生産業と素材生産サービス業を除く)、漁業、金融・保険業(一部を除く)は対象外です。許認可が要る事業なら、その許認可を受けていることも条件になります。
事業実態のある区域を確かめる
申込先の協会が管轄する都道府県(市)に事業実態があることが条件です。本店の登記だけで決まるものではありません。
資金使途を確かめる
保証対象は事業経営に必要な運転資金と設備資金に限られます。
金融機関に相談する
保証付き融資は、金融機関・信用保証協会・事業者の三者で組み立てます。窓口は取引金融機関でも協会でも始められます。
実務で迷いやすいのが3番目です。本店の登記住所と、実際に工場や店舗がある場所が別の県にまたがることがあります。「管轄する都道府県(市)において事業実態があること」という条件は、登記の形式ではなく、実際に事業をしている場所を見るという意味です。複数の県にまたがる場合は、どの協会に相談すべきかを先に問い合わせるほうが早く進みます。
協会ごとに違うもの、違わないもの
| 項目 | 扱い |
|---|---|
| 一般保証の保証限度額 | 全国共通。普通保険2億円+無担保保険8,000万円=2億8,000万円(組合は4億8,000万円) |
| 対象となる企業規模・業種 | 中小企業信用保険法にもとづく共通の枠組み |
| 対象となる資金 | 運転資金と設備資金に限られる(全国共通) |
| 連帯保証人 | 法人代表者以外の連帯保証人は原則不要。個人事業者は連帯保証人が原則不要 |
| 制度融資の内容 | 自治体ごとに異なる。利子補給や保証料補助の有無も自治体で変わる |
| 協会独自の支援メニュー | 創業支援・経営支援などの取り組みは協会ごとに用意されている |
| 窓口の所在地・電話番号 | 51協会それぞれ別。連合会の一覧で確認できる |
制度融資は自治体と金融機関と協会の三者で組む仕組みなので、同じ県内でも市によって条件が変わります。仕組み自体は制度融資とは?自治体が貸すのではない三者協調の仕組みで整理しています。保証料の考え方は信用保証料は何の対価かにまとめています。
「近くの協会」を検索する前に確かめること
連合会の一覧には、各協会の所在地と代表電話が載っています。ただしここに出ているのは本店の住所です。実際の相談窓口は支店に分かれている協会が多く、代表番号に掛けてから案内されることになります。
また、連合会は「詳しくは、お近くの信用保証協会までお問い合わせください」としており、個別の審査や条件は協会側の判断です。連合会は制度の説明とリンク集までで、申込の受付はしていません。
相談の前にそろえておくこと
事業の実態がある場所を整理する
本店、営業所、工場、店舗がそれぞれどこにあるかを一覧にします。県と市の協会が両方ある地域なら、どちらの管轄かの判断材料になります。
業種が対象かどうかを見る
農業・林業・漁業・金融保険業は原則として対象外です。兼業している場合は、どの事業への資金かで扱いが変わります。
資金の使い道を運転資金と設備資金で分ける
保証対象はこの2つに限られます。使い道が混ざっていると、申込の段階で整理を求められます。
自治体の制度融資を先に見る
同じ保証付き融資でも、自治体の制度に乗せられるなら利子補給や保証料補助が付くことがあります。順番としては自治体の窓口が先です。
既存の保証残高を確認する
一般保証の限度額2億8,000万円は、1企業あたりの枠です。すでに保証付き融資があるなら、残りの枠から逆算します。
よくある質問
| 質問 | 公表資料にもとづく答え |
|---|---|
| 信用保証協会は全国にいくつありますか | 51です。47都道府県の協会と、横浜市・川崎市・名古屋市・岐阜市の4市の協会があります |
| どの協会に申し込むのですか | 申込先の協会が管轄する都道府県(市)に事業実態があることが条件とされています |
| 名古屋市の会社は愛知県と名古屋市のどちらですか | 両方に協会があります。どちらに相談するかは事業実態と取引金融機関の扱いによるため、事前に問い合わせることになります |
| 「東京都信用保証協会」で検索しても出てきません | 正式名称は「東京信用保証協会」です。大阪・京都も「府」が付きません |
| 保証限度額は協会ごとに違いますか | 一般保証の限度額は2億8,000万円(組合4億8,000万円)で共通です |
| 連帯保証人は必要ですか | 法人代表者以外の連帯保証人は原則不要、個人事業者は連帯保証人が原則不要とされています |
| 農業でも使えますか | 農業は原則として保証対象外です |
| 連合会に直接申し込めますか | 連合会は制度の案内を行う団体で、申込は各協会の窓口です |
協会の数と管轄が分かれば、次は保証の中身です。保証付き融資そのものの仕組みは信用保証協会とは?保証付き融資のしくみにまとめています。
この記事が参照した一次情報
- 全国信用保証協会連合会「お近くの信用保証協会」(2026年9月22日に表示を確認。地域別の協会名・所在地・電話番号の一覧)
- 全国信用保証協会連合会「ご利用条件」(2026年9月22日に表示を確認。企業規模・業種・区域の条件、対象資金、保証限度額2億8,000万円、連帯保証人の取り扱い)
本記事は公表されている制度の整理です。個別の審査や条件は各信用保証協会の判断によります。申込の前に、管轄の協会または取引金融機関に確認してください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング