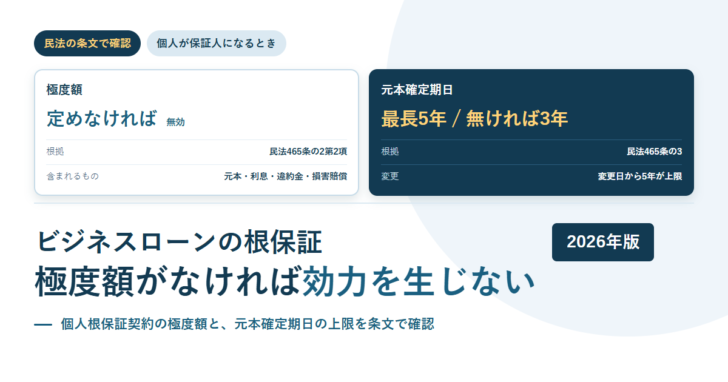
当座貸越や極度型のビジネスローンでは、1回の契約で繰り返し借入れができます。この形の保証は「根保証」と呼ばれ、民法に個人の保証人を守るための特別なルールが置かれています。極度額を定めなければ契約の効力が生じない、元本確定期日は最長5年、定めがなければ3年。どちらも条文に書かれている数字です。個人が保証人になる場面で必ず確認したい条文を、e-Gov法令検索の民法で整理します(2026年9月26日確認)。
先に結論
- 根保証契約とは、一定の範囲に属する不特定の債務を主たる債務とする保証契約です(民法465条の2第1項)。
- 保証人が法人でないものが個人根保証契約で、極度額を定めなければその効力を生じません(同条第2項)。
- 極度額は元本だけでなく、利息、違約金、損害賠償その他従たるもの、保証債務について約定された違約金・損害賠償まで含めた全部の上限です。
- 貸金等債務を含む個人貸金等根保証契約では、元本確定期日を契約の日から5年を経過する日より後に定めると、その定めは効力を生じません(465条の3第1項)。
- 元本確定期日の定めがない場合、または定めが無効な場合は、契約の日から3年を経過する日が元本確定期日になります(同条第2項)。
- 保証人の破産、主たる債務者または保証人の死亡などがあると、元本はその時点で確定します(465条の4)。
根保証とは何か
普通の保証は、借入れ1件ごとに保証人が付きます。これに対して根保証は、これから発生する分も含めて一定の範囲の債務をまとめて保証する形です。条文の定義はこうです。
民法 第四百六十五条の二 第1項(個人根保証契約の保証人の責任等)
一定の範囲に属する不特定の債務を主たる債務とする保証契約(以下「根保証契約」という。)であって保証人が法人でないもの(以下「個人根保証契約」という。)の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として、その履行をする責任を負う。
ここで押さえたいのは、責任の範囲です。元本だけではありません。利息、違約金、損害賠償、その他その債務に従たる全てのもの、さらに保証債務について約定された違約金や損害賠償まで含めて、その全部に係る極度額が上限になります。
図1 普通の保証と根保証の違い
普通の保証
特定の1件の債務を保証します。その1件が返済されれば保証は終わります。
根保証
一定の範囲に属する不特定の債務をまとめて保証します。取引が続くかぎり、対象になる債務が増えていきます。
個人根保証
保証人が法人でない根保証契約。極度額と元本確定期日のルールが適用されます。
極度額を定めないと契約の効力が生じない
個人根保証契約でもっとも強いルールが、465条の2第2項です。
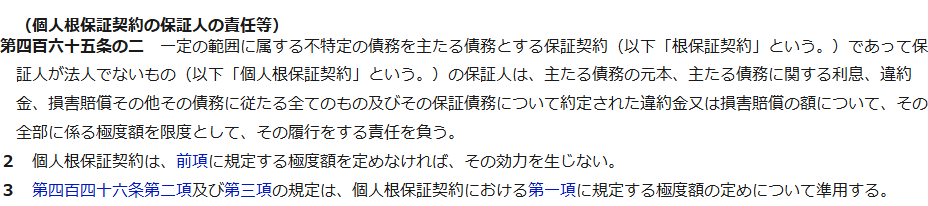
民法 第四百六十五条の二 第2項
個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
| 項目 | 条文の定め |
|---|---|
| 対象 | 保証人が法人でない根保証契約(個人根保証契約) |
| 極度額の定めがない場合 | その効力を生じない |
| 極度額に含まれるもの | 主たる債務の元本、利息、違約金、損害賠償その他従たる全てのもの、保証債務について約定された違約金・損害賠償 |
| 書面の要否 | 第3項により、446条第2項・第3項の規定が極度額の定めについて準用される |
第3項が準用している民法446条第2項は保証契約が書面でしなければ効力を生じないこと、第3項は電磁的記録によってされたときは書面によってされたものとみなすことを定めた規定です。つまり、極度額の定めも書面または電磁的記録で残す必要があります。
「極度額は法人が保証人なら不要か」という疑問が出ます。条文は「保証人が法人でないもの」を個人根保証契約と定義しているため、この規定の対象は個人です。ただし保証人が法人であっても、契約書で極度額を定めるかどうかは当事者の合意によります。
元本確定期日は最長5年、定めがなければ3年
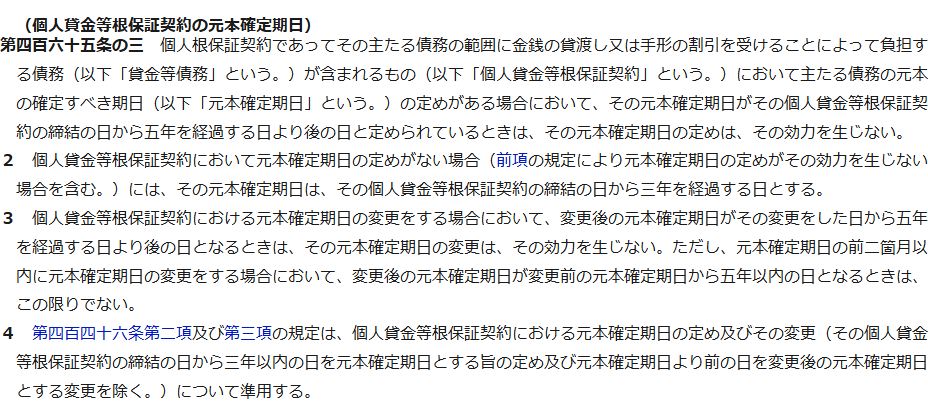
個人根保証契約のうち、貸金等債務を含むものには、期間のルールが加わります。貸金等債務とは、条文の定義では「金銭の貸渡し又は手形の割引を受けることによって負担する債務」です。ビジネスローンや当座貸越はここに当たります。
| 場面 | 条文の定め |
|---|---|
| 契約の日から5年を経過する日より後を元本確定期日と定めた | その元本確定期日の定めは、その効力を生じない |
| 元本確定期日の定めがない(または上記で無効になった) | 契約の日から3年を経過する日が元本確定期日になる |
| 元本確定期日を変更し、変更の日から5年を超える日になる | その変更は、その効力を生じない |
| 元本確定期日の前2か月以内に変更し、変更後が変更前の期日から5年以内 | 上記の制限は適用されない(ただし書き) |
5年を超える期日を書いても無効になり、期日を書かなければ3年で確定する。どちらに転んでも、個人の保証人が無期限に責任を負い続けることはない構造です。
変更にも上限があります。第3項は、変更後の元本確定期日が変更をした日から5年を経過する日より後になる場合、その変更は効力を生じないとしています。ただし書きで、元本確定期日の前2か月以内に変更する場合で、変更後の期日が変更前の期日から5年以内なら制限を受けません。更新を重ねて期間を無制限に延ばすことはできない設計です。
「元本が確定する」とは、その時点で保証の対象になる元本が固まるという意味で、保証がそこで消えるわけではありません。確定した元本とそれに伴う利息・損害賠償などについては、極度額の範囲で責任が残ります。期日が来たから支払わなくてよい、という話ではありません。
期日の前でも元本が確定する場合がある
465条の4は、期日を待たずに元本が確定する事由を列挙しています。個人根保証契約に共通するものと、個人貸金等根保証契約に追加されるものに分かれます。
| 区分 | 事由 | 条件 |
|---|---|---|
| 個人根保証契約に共通(第1項第1号) | 債権者が、保証人の財産について、金銭の支払を目的とする債権についての強制執行または担保権の実行を申し立てたとき | 強制執行または担保権の実行の手続の開始があったときに限る |
| 同(第1項第2号) | 保証人が破産手続開始の決定を受けたとき | — |
| 同(第1項第3号) | 主たる債務者または保証人が死亡したとき | — |
| 個人貸金等根保証契約に追加(第2項第1号) | 債権者が、主たる債務者の財産について、金銭の支払を目的とする債権についての強制執行または担保権の実行を申し立てたとき | 強制執行または担保権の実行の手続の開始があったときに限る |
| 同(第2項第2号) | 主たる債務者が破産手続開始の決定を受けたとき | — |
第1項第3号は実務で効いてきます。主たる債務者または保証人が死亡すると元本が確定するため、その後に会社が新たに借り入れた分は、その保証の対象になりません。経営者の代替わりがあったときに、古い根保証がどこまで及ぶかを判断する手がかりになります。
第1項第1号と第2項第1号には「強制執行又は担保権の実行の手続の開始があったときに限る」というただし書きが付いています。申立てをしただけでは足りず、手続の開始が必要という条件です。
契約書で確かめる項目
個人が根保証の保証人になる前に見る6点
- 極度額が書かれているか。定めがなければ個人根保証契約は効力を生じません。
- 極度額がいくらか。元本だけでなく利息・違約金・損害賠償まで含めた全部の上限です。借入予定額と同額では足りない可能性があります。
- 書面または電磁的記録で残っているか。446条第2項・第3項が準用されます。
- 元本確定期日が書かれているか。契約の日から5年を超える期日は効力を生じません。
- 期日の記載がない場合。契約の日から3年を経過する日が元本確定期日になります。
- 貸金等債務が含まれるか。金銭の貸渡しや手形の割引による債務が入っていれば、期間のルールが適用されます。
保証人を立てるかどうかの判断そのものについてはビジネスローンに保証人は不要かをまとめた記事、返済が滞ったときの扱いは期限の利益の喪失と一括請求の記事をあわせてご覧ください。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 極度額の相場 | 条文は上限額の定め方を求めるのみで、水準については何も定めていない |
| 465条の6の保証意思宣明公正証書との関係 | 事業に係る債務についての保証契約の特則は別の条文にあり、この記事では扱っていない |
| 法人が保証人になる根保証の扱い | 465条の2以下は保証人が法人でないものを対象としている |
| 元本確定後の利息・損害賠償の計算 | 条文は極度額を限度とする旨を定めるのみ |
| 実際の契約書の記載例 | 金融機関ごとに書式が異なるため、この記事では扱っていない |
まとめ
個人が根保証の保証人になるときは、極度額と元本確定期日の2つが決め手になります。極度額を定めなければ契約の効力が生じず、貸金等債務を含む場合は元本確定期日が最長5年、定めがなければ3年です。
極度額は元本だけの上限ではありません。利息、違約金、損害賠償、その他従たる全てのものを含めた全部に係る上限です。借入予定額と同じ金額を極度額として書くと、利息や遅延損害金が生じた場面で想定と合わなくなります。
条文は改正されます。実際の契約にあたっては、e-Gov法令検索で現行の条文を確認したうえで、弁護士など専門家にご相談ください。この記事は条文の内容を整理したもので、個別の事案についての法的助言ではありません。
この記事で参照した情報
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)第465条の2https://laws.e-gov.go.jp/law/129AC0000000089(個人根保証契約の定義、極度額を限度とする責任の範囲、極度額を定めなければ効力を生じないこと、446条第2項・第3項の準用)
- e-Gov法令検索「民法」第465条の3・第465条の4https://laws.e-gov.go.jp/law/129AC0000000089(貸金等債務の定義、元本確定期日の5年の上限、定めがない場合の3年、変更の制限とただし書き、元本の確定事由5項目)
2026年9月26日にe-Gov法令検索で条文を確認しました。条文の要旨は当サイトによる整理で、公式の解説ではありません。法令は改正されることがあります。個別の判断は弁護士等の専門家にご確認ください。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング