事業資金の借入では、申込書のいちばん最初に「お使いみち」を書く欄があります。選択肢は運転資金か設備資金かの二択で、ここで選んだ区分によって、借りられる金額の上限も、返す期間も、提出する書類も変わります。同じ金融機関の同じ制度でも、区分が違えば条件が別物になるということです。
この記事では、日本政策金融公庫(以下、公庫)が公表している一般貸付の条件をもとに、設備資金とは何を指すのか、運転資金と何がどれだけ違うのかを、金額と年数で整理します。2026年10月13日に公庫の公式ページで確認した内容です。
先に結論
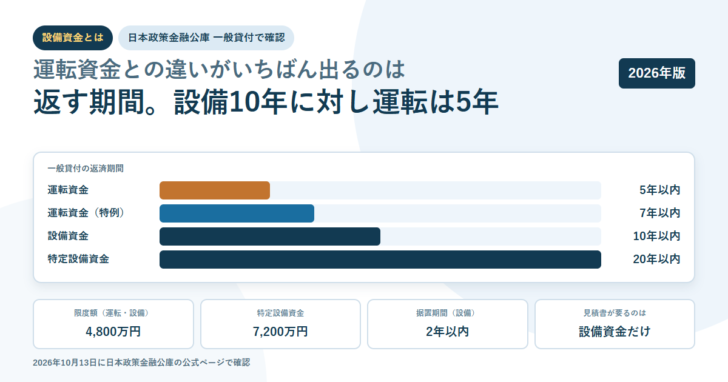
- 設備資金は、事業に使うモノを買うための資金。公庫の一般貸付では、返済期間が設備資金10年以内に対し運転資金は5年以内(特に必要な場合7年以内)で、倍の差がある。
- 融資限度額はどちらも4,800万円で同じ。ただし設備資金には特定設備資金7,200万円・20年以内という別枠がある。
- 返済を待ってもらえる据置期間も、設備資金は2年以内、運転資金は1年以内と差がつく。
- 利率は「融資制度・お使いみち・ご融資期間・担保の有無」で決まる。無担保の基準利率が年4.05〜5.65%なのに対し、有担保なら年3.05〜5.25%で、下限が1.00ポイント低い(令和8年10月1日現在)。
- 申込時に見積書が要るのは設備資金だけ。運転資金では求められない。
設備資金とは、事業に使うモノを買うための資金
設備資金は、事業で長く使う資産を取得するために借りるお金です。店舗や工場の建築・改装、機械や車両の購入、厨房設備やパソコンの導入、不動産の取得などが当てはまります。買ったものが数年にわたって事業の売上を生むため、返済もその期間に合わせて長く取れる、という考え方になっています。
一方の運転資金は、事業を日々回していくために出ていくお金です。仕入れ代金、人件費、家賃、水道光熱費、広告費などが該当します。こちらは売上が入ってくれば回収できる性質のものなので、返済期間は短く設定されます。
- 店舗・事務所・工場の建築費や改装費
- 機械設備、厨房機器、什器の購入費
- 営業車やトラックの購入費
- パソコン、業務システムの導入費
- 事業用の土地・建物の取得費
- 商品や原材料の仕入れ代金
- 従業員の給与、社会保険料
- 事務所や店舗の家賃
- 水道光熱費、通信費
- 広告宣伝費、外注費
境目で迷いやすいのが、買うものの金額が小さい場合や、工事費と材料費が混ざっている場合です。公庫の一般貸付のページには「記載の返済期間を超えるお取り扱いをご希望の場合は、お近くの支店へお問い合わせください」という注記があり、個別の事情は支店で相談する前提になっています。区分の判断に迷うなら、申込前に窓口で確認するのが確実です。
違いがいちばん大きく出るのは返済期間
公庫の一般貸付は、ほとんどの業種の中小企業が使える基本の制度です。その概要ページには、融資限度額と返済期間が、運転資金・設備資金・特定設備資金の3つに分けて書かれています。
| 区分 | 融資限度額 | 返済期間 | うち据置期間 |
|---|---|---|---|
| 運転資金 | 4,800万円 | 5年以内(特に必要な場合7年以内) | 1年以内 |
| 設備資金 | 4,800万円 | 10年以内 | 2年以内 |
| 特定設備資金 | 7,200万円 | 20年以内 | 2年以内 |
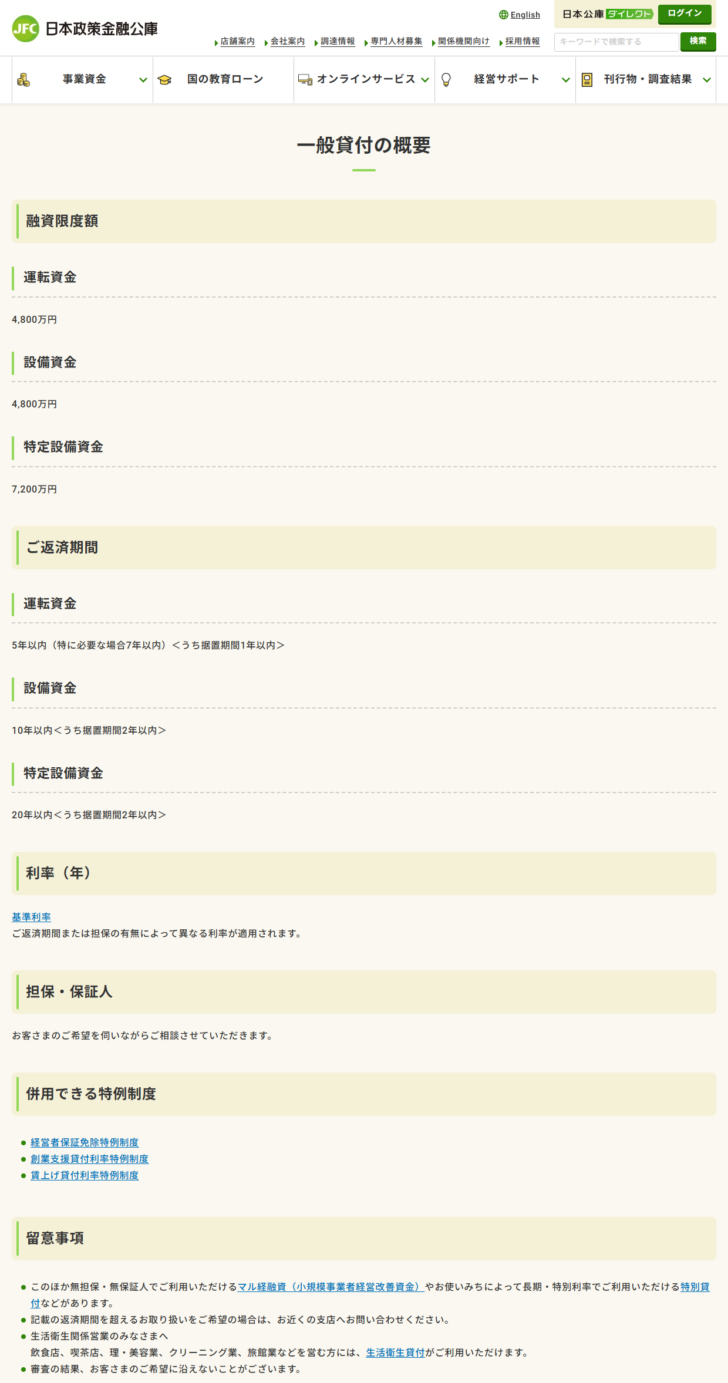
限度額はどちらも4,800万円で並んでいます。差が出るのは期間のほうで、運転資金の5年以内に対して設備資金は10年以内。特に必要な場合として運転資金が7年まで伸びたとしても、設備資金の10年には届きません。さらに特定設備資金なら20年以内で、限度額も7,200万円に上がります。
この年数の差は、毎月の返済負担に直接きいてきます。1,000万円を借りた場合、利息を除いた元金部分だけを単純に期間で割ると、次のようになります。
1,000万円を借りたときの元金部分の月額(利息を含まない単純計算)
設備資金の10年なら月8.3万円、運転資金の5年なら月16.7万円です。同じ1,000万円でも、月々に出ていく元金はちょうど倍違います。借りられる総額が同じなら期間の長いほうが資金繰りは楽になる、というのが設備資金の実務上の意味です。なお、この試算は元金を回数で割っただけのもので、実際の返済額には利息が加わります。
据置期間も1年と2年で差がつく
表の右端にある据置期間は、元金の返済を待ってもらえる期間のことです。この間は利息の支払いだけになります。運転資金が1年以内なのに対し、設備資金は2年以内と、こちらも倍の差があります。
設備投資では、機械を入れてから稼働が軌道に乗るまで、店舗を改装してから客足が戻るまで、といった立ち上がりの時間が必要になります。据置期間が2年取れるのは、その助走期間を想定した設計と読めます。逆に言えば、設備を入れた直後から元金を返し始める必要がない分、見込みが外れたときの耐久力も変わってきます。
据置期間は「返済が免除される期間」ではありません。元金の返済開始を後ろにずらすだけなので、据置を長く取るほど、その後の返済期間は短くなり、1回あたりの元金は大きくなります。利息は据置期間中も発生し、総支払額はその分だけ増えます。
利率は使いみち・期間・担保の有無で決まる
公庫の金利情報のページには、冒頭に「融資制度、お使いみち、ご融資期間、担保の有無などによって異なる利率が適用されます」と書かれています。つまり使いみちの区分は、金額と期間だけでなく、利率にも関わる項目です。
| 利用のしかた | 基準利率(年) | 特別利率A(年) | 特別利率E(年) |
|---|---|---|---|
| 無担保・税務申告2期終えている | 4.05〜5.65% | 3.65〜5.25% | 2.65〜4.25% |
| 無担保・税務申告2期未了 | 3.85〜5.45% | 3.45〜5.05% | 2.45〜4.05% |
| 有担保 | 3.05〜5.25% | 2.65〜4.85% | 2.30〜3.85% |
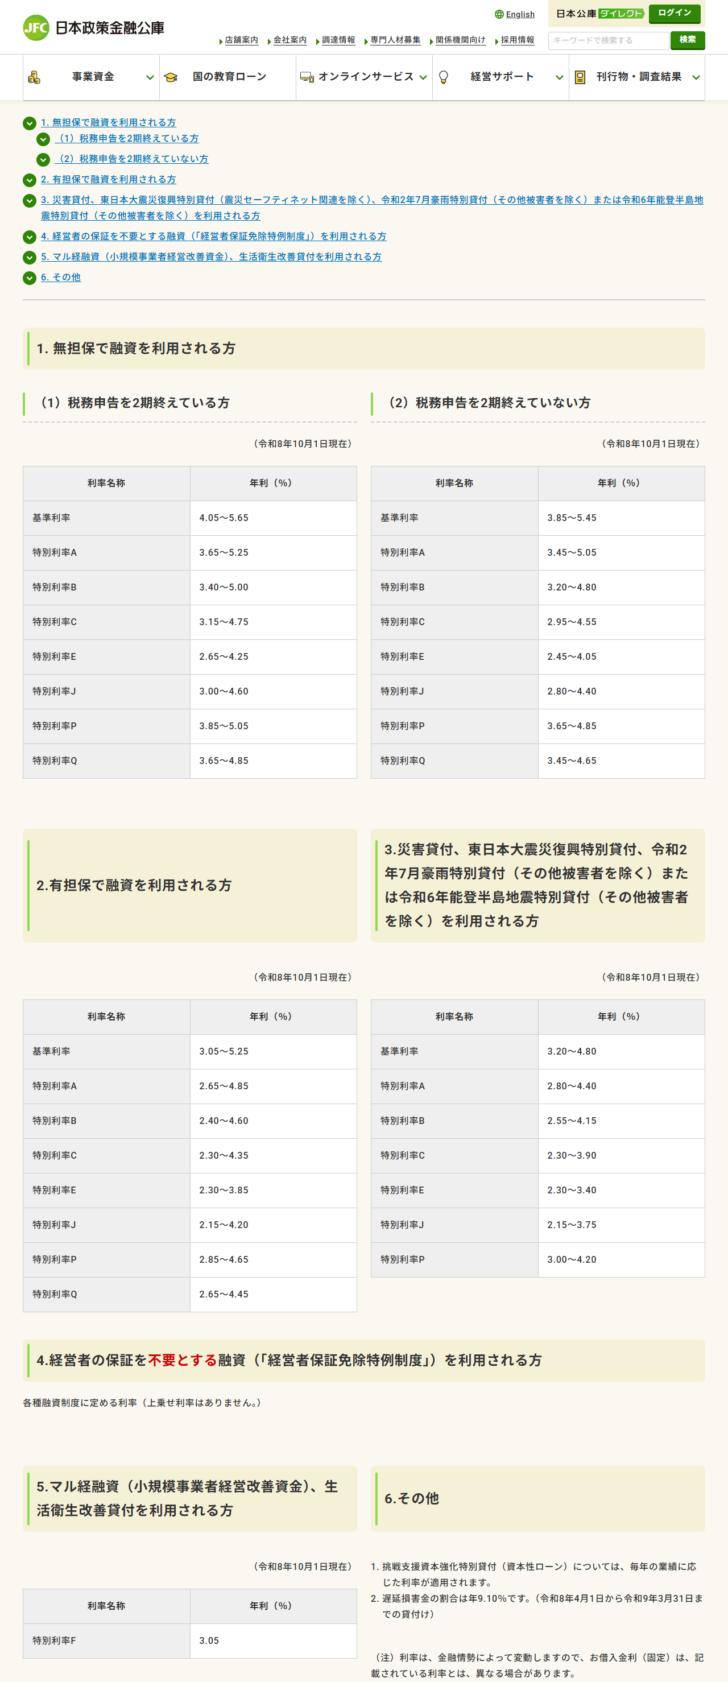
注目したいのは有担保の行です。基準利率の下限が年3.05%で、無担保で税務申告を2期終えている場合の4.05%より1.00ポイント低くなっています。設備資金は、買う設備や取得する不動産そのものを担保に入れられる場面があるため、運転資金に比べてこの行に乗せやすい区分だと言えます。1,000万円を10年借りる想定なら、金利が1ポイント違えば支払う利息の総額は数十万円単位で変わります。
ただし表の利率は幅で示されており、公庫は「ご返済期間または担保の有無によって異なる利率が適用されます」としています。期間が長いほど幅の上のほうが当たりやすい、という関係は残るため、設備資金で期間を10年取れば自動的に安くなる、という読み方はできません。金利の水準そのものの考え方はビジネスローン金利の相場に整理しています。
見積書が必要なのは設備資金だけ
申込時の提出書類にも差があります。公庫のインターネット申込の必要書類一覧では、確定申告書や決算書は運転資金でも設備資金でも必要ですが、見積書の欄にだけ「設備資金をお申込の場合のみ、ご準備ください」という条件が付いています。
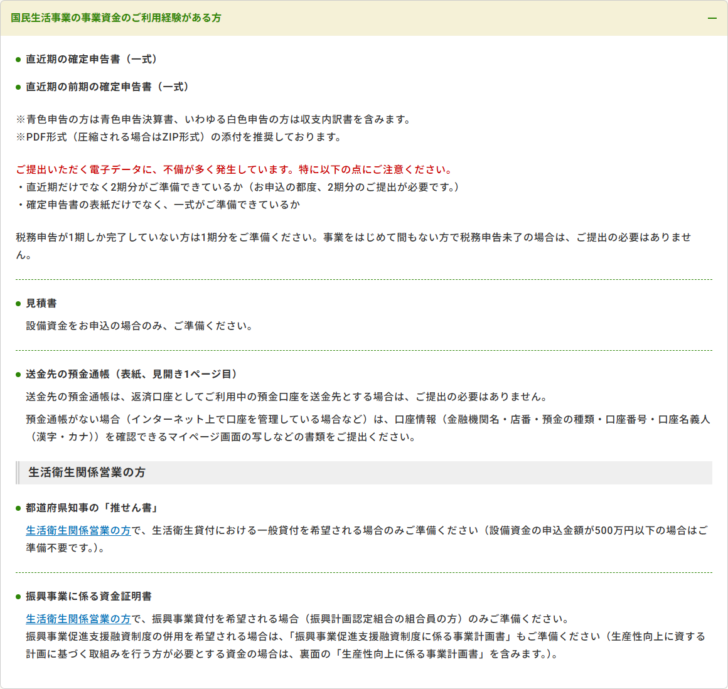
見積書が求められるということは、何にいくら使うのかを金額の根拠つきで示す必要がある、ということです。運転資金のように「仕入れと人件費に充てます」とまとめて書く形にはなりません。申込金額も見積書の金額と整合している必要があるため、相見積もりを取る段階から申込の準備が始まっていると考えておくと手戻りが減ります。
同じ画面には、生活衛生関係営業の方について、都道府県知事の「推せん書」が必要だが、設備資金の申込金額が500万円以下の場合は準備不要、という条件も書かれています。飲食店や理美容業など生活衛生貸付の対象となる業種では、設備資金の金額が書類の要否そのものを分ける境目になります。
併用できる3つの特例制度
一般貸付の概要ページには、併用できる特例制度として次の3つが挙げられています。いずれも使いみちの区分とは別の軸で、条件に当てはまれば上乗せして使えるものです。
| 特例制度 | 何に関わるか |
|---|---|
| 経営者保証免除特例制度 | 経営者個人の保証を不要にする。金利情報のページでは、この制度を利用する場合の利率は「各種融資制度に定める利率(上乗せ利率はありません。)」と書かれている |
| 創業支援貸付利率特例制度 | 創業期の利率に関する特例 |
| 賃上げ貸付利率特例制度 | 賃上げに取り組む事業者の利率に関する特例 |
経営者保証免除特例制度について、金利情報のページには上乗せ利率がない旨が明記されています。保証を外すために金利が上がる、という構図にはなっていないということです。残る2つの特例の適用条件と利率の扱いは、一般貸付の概要ページからは読み取れないため、それぞれの制度ページで確認する必要があります。
なお、一般貸付の留意事項には、無担保・無保証人で使えるマル経融資(小規模事業者経営改善資金)や、使いみちによって長期・特別利率で使える特別貸付がある、とも書かれています。設備投資の内容によっては一般貸付より条件のよい制度に当たることがあるため、一般貸付だけを見て決める必要はありません。業況が悪化しているときの選択肢はセーフティネット貸付にまとめています。
よくある質問
設備資金で借りたお金を運転資金に使えますか
申込時に見積書の提出が求められる以上、設備資金は何をいくらで買うかを特定して申し込む資金です。公庫の必要書類の案内でも、見積書は設備資金の申込にのみ求められています。使いみちを変える必要が出た場合は、自己判断で流用せず、借入先に相談してください。
設備資金と運転資金を同時に借りられますか
一般貸付の概要では、融資限度額が運転資金4,800万円、設備資金4,800万円と区分ごとに示されています。それぞれの枠や併用の可否、審査上の扱いについては公庫の公式ページに記載がないため、この記事では確認できませんでした。支店への問い合わせが必要です。
特定設備資金とは何ですか
一般貸付の概要で、融資限度額7,200万円・返済期間20年以内(うち据置期間2年以内)として、通常の設備資金とは別に示されている区分です。どのような設備が対象になるかの定義は同ページに書かれていないため、対象かどうかは支店で確認することになります。
返済期間は10年を超えられますか
一般貸付の留意事項に「記載の返済期間を超えるお取り扱いをご希望の場合は、お近くの支店へお問い合わせください」と書かれています。一律に不可とはされていません。
運転資金の「特に必要な場合7年以内」とはどんな場合ですか
公庫の一般貸付の概要ページには、7年以内に伸びる条件の中身までは書かれていません。この記事では確認できませんでした。必要額の考え方は運転資金とはと経常運転資金の計算で扱っています。
参考にした一次情報(いずれも2026年10月13日に閲覧)
・日本政策金融公庫「一般貸付」/融資限度額、返済期間、据置期間、併用できる特例制度、留意事項
・日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」/令和8年10月1日現在の利率表、経営者保証免除特例制度の上乗せ利率の扱い
・日本政策金融公庫「インターネット申込(事業資金)【国民生活事業】」/必要書類、見積書の条件、生活衛生関係営業の推せん書


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング