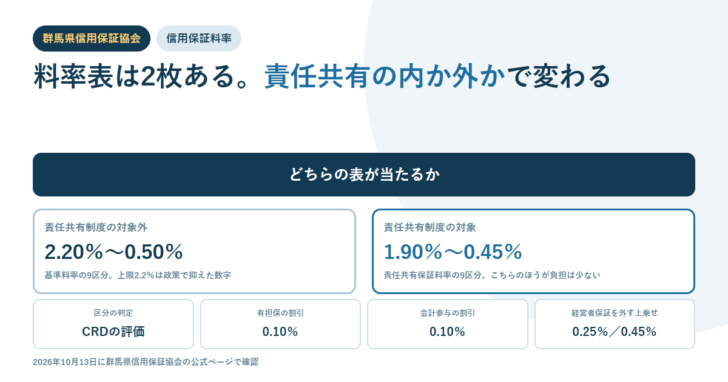
群馬県信用保証協会の保証料率を調べると、数字が2通り出てきます。片方は2.20%から0.50%まで、もう片方は1.90%から0.45%まで。どちらも9区分で、同じページに並んでいます。見ている制度が責任共有制度の対象かどうかで、当たる表が入れ替わる仕組みです。
2026年10月13日に群馬県信用保証協会の公式ページで確認したこと
保証料率は信用リスクに応じた9区分で、基準料率は2.20%・2.00%・1.80%・1.60%・1.35%・1.10%・0.90%・0.70%・0.50%。責任共有制度の対象になる保証には、1.90%・1.75%・1.55%・1.35%・1.15%・1.00%・0.80%・0.60%・0.45%の責任共有保証料率が適用されます。
弾力化の対象は「一般保証」と「社債保証」だけです。セーフティネット保証、流動資産担保融資保証、創業関連保証などの政策目的がある国の制度は、信用リスクを考慮せず一定の料率になります。
区分を決めるのはCRD協会のリスク評価システムです。割引は有担保で0.10%、会計参与の設置登記で0.10%。経営者保証を外す選択をすると0.25%または0.45%が上乗せされます。
料率表は2枚。責任共有の対象なら数字が1段下がる
群馬県信用保証協会のページは、基準料率の表と責任共有保証料率の表を別々に掲げています。責任共有制度の対象となる保証については、対象外の保証よりも原則として負担する保証料が少なくなると明記されています。同じ第5区分でも、基準料率なら1.35%、責任共有保証料率なら1.15%です。
| 区分 | 基準料率 | 責任共有保証料率 | 差 |
|---|---|---|---|
| 第1区分 | 2.20% | 1.90% | 0.30% |
| 第2区分 | 2.00% | 1.75% | 0.25% |
| 第3区分 | 1.80% | 1.55% | 0.25% |
| 第4区分 | 1.60% | 1.35% | 0.25% |
| 第5区分 | 1.35% | 1.15% | 0.20% |
| 第6区分 | 1.10% | 1.00% | 0.10% |
| 第7区分 | 0.90% | 0.80% | 0.10% |
| 第8区分 | 0.70% | 0.60% | 0.10% |
| 第9区分 | 0.50% | 0.45% | 0.05% |
差の大きさは一定ではありません。第1区分では0.30%開きますが、第9区分では0.05%しか違いません。区分が上がる(リスクが低いと評価される)ほど、責任共有かどうかの影響は小さくなります。経営状態が厳しい区分にいる会社ほど、どちらの表が当たるかで支払う額が変わるということです。
上限2.2%は、統計上の必要額を政策で抑えた数字
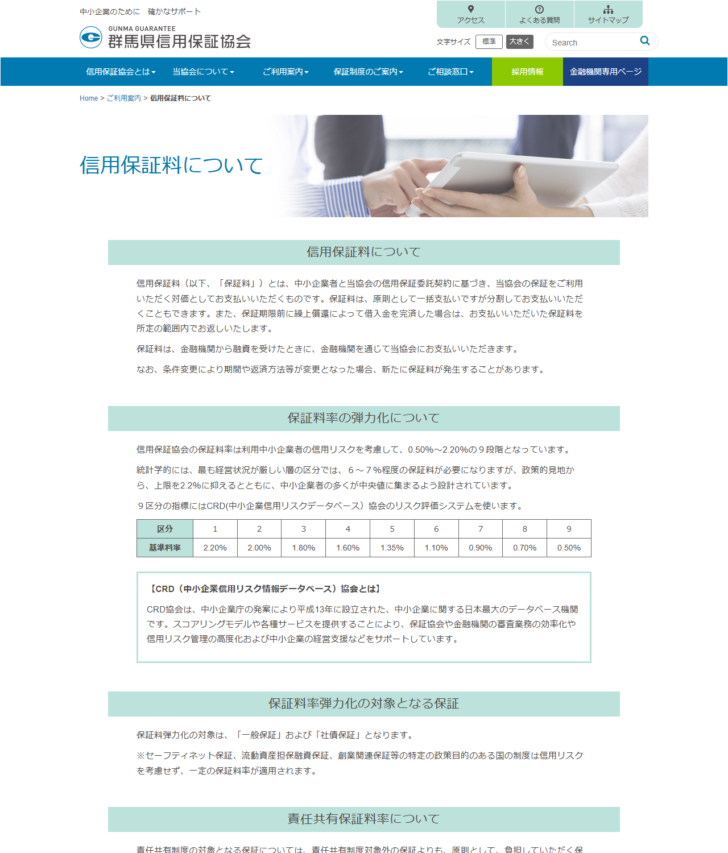
保証料率の上限について、群馬県信用保証協会は踏み込んだ説明を載せています。
統計学的には、最も経営状況が厳しい層の区分では、6~7%程度の保証料が必要になりますが、政策的見地から、上限を2.2%に抑えるとともに、中小企業者の多くが中央値に集まるよう設計されています。
群馬県信用保証協会「信用保証料について」より引用(2026年10月13日取得)
この一文は、料率表の読み方を変えます。第1区分の2.20%は「リスクに見合った価格」ではなく、本来必要な6〜7%を政策で切り下げた上限だということです。第1区分に入ってしまったことを「高い」と感じても、その数字自体がすでに抑えられた水準だという前提になります。
もう一つ読み取れるのは分布の設計です。「中小企業者の多くが中央値に集まるよう設計されています」とあるので、多くの会社は真ん中あたりの第5区分前後に置かれることが想定されています。第5区分の基準料率は1.35%、責任共有保証料率は1.15%です。自分の会社がどのあたりに来るかの見当をつけるとき、この中央値が出発点になります。
弾力化が効くのは一般保証と社債保証だけ
9区分の料率がすべての保証に当てはまるわけではありません。公式ページは、保証料率弾力化の対象を「一般保証」および「社債保証」と限定しています。
| 保証の種類 | 料率の決まり方 |
|---|---|
| 一般保証 | 信用リスクに応じた9区分(弾力化の対象) |
| 社債保証 | 信用リスクに応じた9区分(弾力化の対象) |
| セーフティネット保証 | 信用リスクを考慮せず、一定の保証料率 |
| 流動資産担保融資保証 | 信用リスクを考慮せず、一定の保証料率 |
| 創業関連保証 | 信用リスクを考慮せず、一定の保証料率 |
ここは勘違いが起きやすいところです。創業で保証を使う会社は、まだ決算の実績がないため9区分の評価になじみません。だから創業関連保証は信用リスクを考慮しない一定の料率になります。セーフティネット保証や流動資産担保融資保証も、政策目的があるぶん区分の外に置かれています。
つまり、料率表を見て「自分は第何区分だろう」と考えるのは、一般保証か社債保証を使うときの話です。制度融資の種類によっては、そもそも区分の話が出てこないことになります。
区分を決めるのはCRDのリスク評価システム
9区分の指標には、CRD(中小企業信用リスクデータベース)協会のリスク評価システムが使われます。公式ページの説明によると、CRD協会は中小企業庁の発案により平成13年に設立された、中小企業に関する日本最大のデータベース機関です。スコアリングモデルや各種サービスを提供し、保証協会や金融機関の審査業務の効率化、信用リスク管理の高度化、中小企業の経営支援を支えています。
区分の決め方が全国共通のデータベースに乗っているため、協会ごとに評価の軸が違うわけではありません。他県の協会の料率表を見ても9区分の形が同じなのは、この仕組みを共有しているからです。群馬の数字が特別に高い・低いということではありません。
他の協会の料率表と並べて見たい場合は、広島県信用保証協会や埼玉県信用保証協会の記事も参照してください。
割引は2つ、上乗せは経営者保証の2段階
決算内容以外の要素で料率が動く仕組みが、定性割引として2つ用意されています。
| 種類 | 内容 | 幅 |
|---|---|---|
| 有担保保証 | 一般保証のほか一部の制度について、有担保扱いの場合に適用 | 0.10%の割引 |
| 会計参与設置会社 | 会計参与を設置している旨の登記を行っている場合に適用(一括支払契約保証を除く) | 0.10%の割引 |
| 経営者保証の非提供 | 保証料の上乗せによって経営者保証を外す選択をした場合。財務内容に応じて率が決まる | 0.25%または0.45%の上乗せ |
割引の2つはどちらも0.10%で、合わせても0.20%です。これに対して経営者保証を外すときの上乗せは0.25%または0.45%で、割引2つを足した幅より大きくなります。経営者保証を外すかどうかは、料率だけで見れば割引を打ち消す方向に働くという関係です。
上乗せ率がどちらになるかは「お客さまの財務内容に応じた保証料率に」と書かれているだけで、区分との対応は公表されていません。実際の率は申し込みのときに協会へ確認することになります。
有担保割引の対象は「一般保証のほか一部の制度」と書かれています。すべての制度で担保を出せば0.10%下がる、という読み方はできません。
会計参与の割引も、設置しているだけでは足りず「設置している旨の登記を行っている場合」が条件です。一括支払契約保証は対象から外れます。
保証料は後から動くことがある
保証料は原則として一括支払いですが、分割での支払いも選べます。そのうえで、あとから金額が動く場面が2つ示されています。
支払ったあとに保証料が動く場面
保証期限前の繰上償還
保証期限より前に繰上償還で借入金を完済した場合、支払った保証料が所定の範囲内で返金されます。返る範囲は「所定の範囲内」とだけ書かれており、全額ではありません
条件変更
条件変更によって期間や返済方法などが変わった場合、新たに保証料が発生することがあります。返済を楽にするための条件変更でも、保証料の面では追加の負担が出る可能性があります
支払いの経路も押さえておきます。保証料は金融機関から融資を受けたときに、金融機関を通じて協会に支払う形です。協会へ直接振り込むのではなく、融資の実行とセットで処理されます。
公式の保証料シミュレーションで試算できないケース
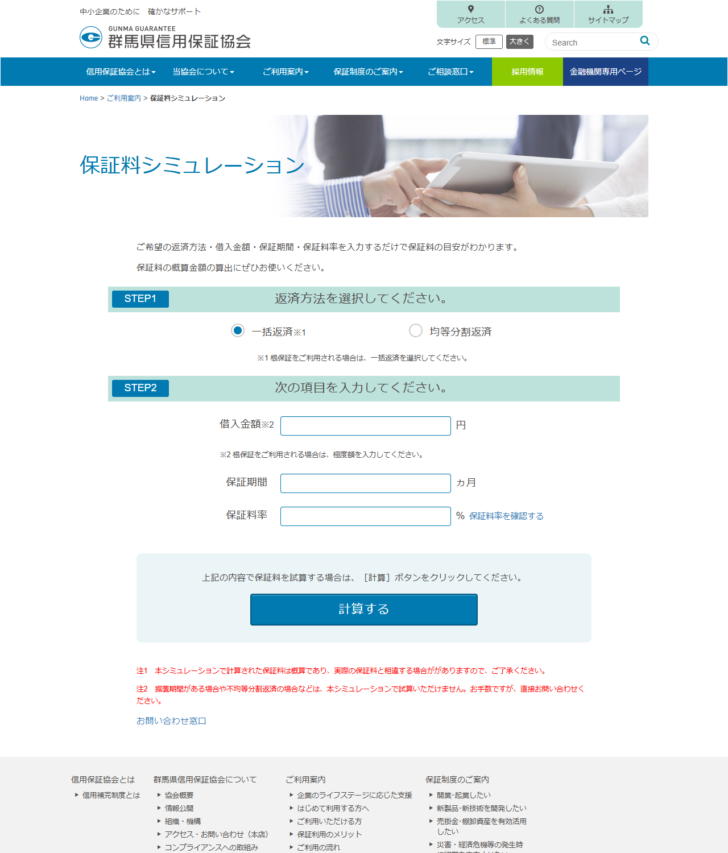
群馬県信用保証協会は、サイト上に保証料シミュレーションを置いています。返済方法を選び、借入金額・保証期間(カ月)・保証料率を入れると、保証料の概算が出る仕組みです。
シミュレーションを使うときの前提
一括返済と均等分割返済。根保証を使う場合は一括返済を選び、借入金額の欄には極度額を入れる
据置期間がある場合や、不均等分割返済の場合は試算できない。協会へ直接問い合わせることになる
計算された保証料は概算で、実際の保証料と相違する場合があると注記されている
据置期間を置く借り方は、創業直後や売上の回復待ちの場面でよく使われます。その形はシミュレーションの対象外なので、概算を自分で出したい場合でも、据置があるなら窓口に聞くのが早いということになります。資金使途そのものの考え方は運転資金とはにまとめています。
よくある質問
| 質問 | 公式ページに書かれていること |
|---|---|
| 保証料率は何段階ですか | 信用リスクを考慮した9段階です。基準料率は0.50%〜2.20%、責任共有保証料率は0.45%〜1.90%です |
| どちらの表が自分に当たりますか | 責任共有制度の対象となる保証のうち弾力化対象のものには責任共有保証料率が適用されます。対象外の保証は基準料率です |
| 区分は誰が決めますか | 9区分の指標にCRD協会のリスク評価システムを使うと書かれています |
| 創業でも9区分が当たりますか | 創業関連保証は信用リスクを考慮せず一定の保証料率が適用される、と注記されています |
| 保証料はどこに払いますか | 金融機関から融資を受けたときに、金融機関を通じて協会に支払います |
| 繰上返済したら保証料は戻りますか | 保証期限前に繰上償還で完済した場合、支払った保証料を所定の範囲内で返すと書かれています |
| 経営者保証を外すといくら上乗せされますか | 財務内容に応じた保証料率に0.25%もしくは0.45%が上乗せされます |
まとめ
群馬県信用保証協会の保証料率は9区分です。基準料率は2.20%から0.50%、責任共有保証料率は1.90%から0.45%で、責任共有制度の対象になる保証のほうが負担は少なくなります。差は第1区分で0.30%、第9区分で0.05%と、区分によって開き方が変わります。
9区分が当たるのは一般保証と社債保証だけです。セーフティネット保証、流動資産担保融資保証、創業関連保証は信用リスクを考慮せず一定の料率になります。区分の判定にはCRD協会のリスク評価システムが使われ、これは全国の協会で共有されている仕組みです。
料率を動かす要素は、有担保0.10%と会計参与0.10%の割引、経営者保証を外す場合の0.25%または0.45%の上乗せです。上限の2.2%については、統計上は6〜7%程度が必要だが政策的見地から抑えている、と協会自身が説明しています。この一文を読んでから料率表を見ると、数字の意味が変わります。
出典:群馬県信用保証協会「信用保証料について」https://gunma-cgc.or.jp/guide/charge、「保証料シミュレーション」https://gunma-cgc.or.jp/guide/simulation(いずれも2026年10月13日取得)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング