
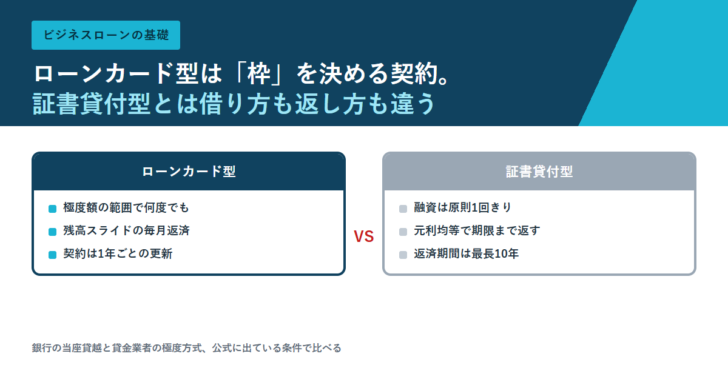
ビジネスローンには、カードを受け取って「枠」の範囲で何度でも借りるタイプと、必要な金額を一度に借りて返していくタイプがあります。前者がローンカード型です。呼び方は会社によって「事業者向けカードローン」「ビジネスカードローン」「カードローン型」とばらつきますが、契約のしくみは共通しています。
この記事では、2026年11月10日に東京スター銀行・株式会社ドコモ・ファイナンス・AGビジネスサポート株式会社の公式ページで確認できた条件と、e-Gov法令検索で読める貸金業法の条文だけを使って、ローンカード型がどういう契約なのか、証書貸付型と何が違うのかを整理します。金額・金利・年齢は、すべて公式の商品概要に書かれている数値です。
ローンカード型は「極度額」を決める契約
ローンカード型のビジネスローンは、最初に上限額(極度額・契約枠)を決め、その範囲内なら何度でも借りられる契約です。貸金業者が提供するものは、貸金業法でいう「極度方式基本契約」にあたります。
この法律において「極度方式基本契約」とは、貸付けに係る契約のうち、資金需要者である顧客によりあらかじめ定められた条件に従つた返済が行われることを条件として、当該顧客の請求に応じ、極度額の限度内において貸付けを行うことを約するものをいう。
貸金業法第2条第7項(e-Gov法令検索、2026年11月10日閲覧)
条文のポイントは2つあります。ひとつは「あらかじめ定められた条件に従つた返済が行われることを条件として」という部分で、返済が約束どおりに進んでいることが、次の借り入れができる前提になっていること。もうひとつは「当該顧客の請求に応じ」という部分で、借りるかどうかは利用する側が決められるということです。枠を作っただけでは借入残高は発生しません。
銀行が同じしくみを提供する場合は、商品概要に「当座貸越」と書かれます。東京スター銀行の「スタービジネスカードローン」は、ご融資形式の欄が「当座貸越(カードローン)」です。銀行は貸金業法第2条第1項第2号の「貸付けを業として行うにつき他の法律に特別の規定のある者」にあたるため貸金業にはあたりませんが、利用する側から見た借り方・返し方は極度方式とほぼ同じです。
ローンカード型(当座貸越・極度方式)
- 1審査を受け、極度額(契約枠)が決まる
- 2カードが郵送される、またはアプリ・ネットバンキングで操作できるようになる
- 3枠の空きがある限り、必要なときに必要な額だけ引き出す
- 4毎月の返済額は、前月末の残高によって上下する
- 5契約は1年ごとに自動更新され、更新時にあらためて審査がある
証書貸付型(完済型)
- 1審査を受け、融資額と返済期間が決まる
- 2契約した金額が一度だけ入金される
- 3追加で借りたいときは、もう一度申し込みと審査が必要
- 4毎月の返済額は原則として最後まで一定
- 5完済したら契約は終わる
この違いは「どちらが得か」ではなく「資金の必要な出方が読めるかどうか」で分かれます。仕入れや納税のように金額と時期が決まっている支出なら証書貸付型で足ります。入金待ちのつなぎのように、いくら足りなくなるかが直前まで読めない支出では、枠を先に作っておけるローンカード型が働きます。
提供しているのは消費者金融だけではない
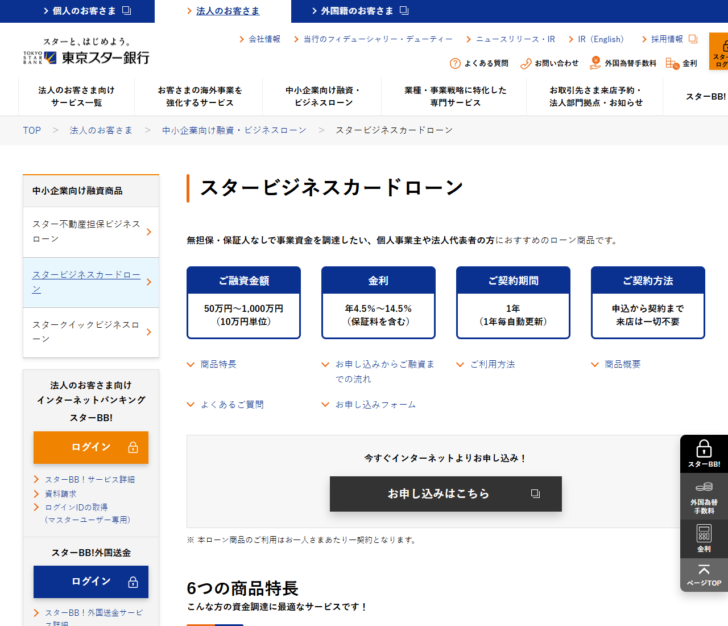
ローンカード型は消費者金融だけのものだと説明されることがありますが、2026年11月10日時点では銀行も提供しています。東京スター銀行は法人のお客さま向けページの「中小企業向け融資・ビジネスローン」の中に「スタービジネスカードローン」を掲載しており、ご融資金額50万円~1,000万円(10万円単位)、金利年4.5%~14.5%(保証料を含む)、ご契約期間1年(1年毎自動更新)と公表しています。
ノンバンク側では、株式会社ドコモ・ファイナンスが「BUSINESS LOAN」という名称で、カードローン型と完済型の2タイプを同じ商品ページに並べています。カードローン型は金利5.0%~18.0%(100万円以上は上限14.9%)、完済型は4.8%~17.8%(100万円以上は上限14.9%)です。同じ会社が同じ対象者に両方を用意しているので、どちらを選ぶかという設問が商品側でも想定されていることが分かります。
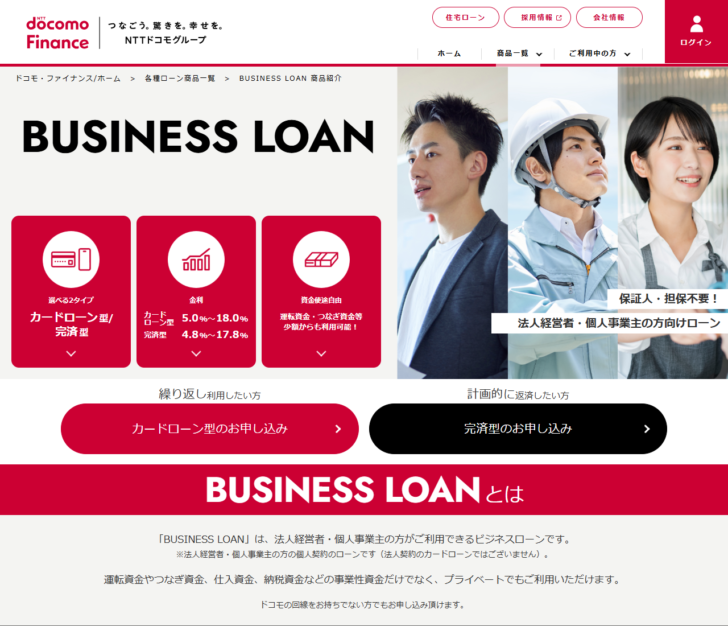
なお、この商品はかつてオリックス・クレジット株式会社が「VIPローンカード BUSINESS」として提供していたものにあたります。2026年11月10日に確認した公式ページのフッターには商号として「株式会社ドコモ・ファイナンス」、登録番号として「関東財務局長(15)第00170号」が記載されており、商品名も「BUSINESS LOAN」に変わっています。旧社名・旧商品名で検索したときに出てくる条件は、現在の公式ページの条件と照らし合わせて読む必要があります。
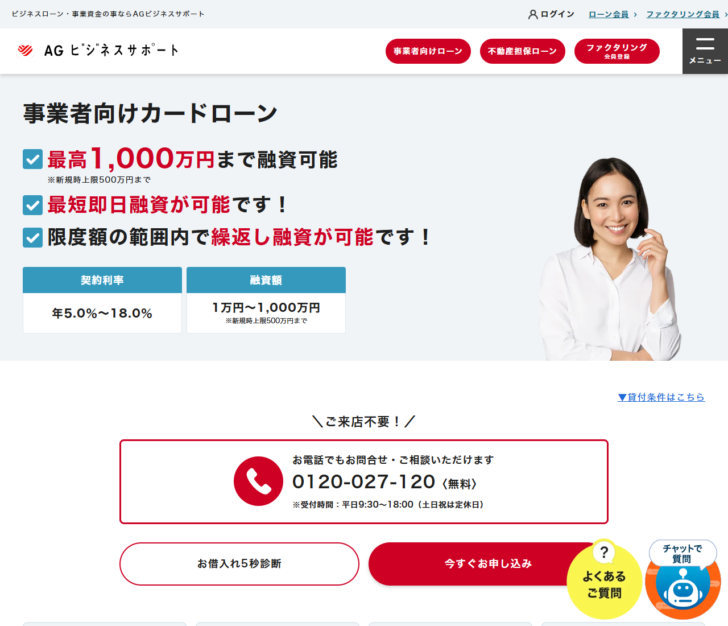
専業の事業者金融も同じ形の商品を出しています。AGビジネスサポート株式会社の「事業者向けカードローン」は、融資額1万円~1,000万円(新規取引時は上限500万円)、契約利率(実質年率)5.0%~18.0%です。会社概要には商号「AGビジネスサポート株式会社」、登録番号「関東財務局長(9)第01262号」と書かれています。
公式に出ている条件を並べて比べる
3社のローンカード型を、公式の商品概要に書かれている項目だけで並べます。空欄や「記載なし」は、公式ページに該当する記述を見つけられなかったという意味です。
| 項目 | スタービジネスカードローン (東京スター銀行) |
BUSINESS LOAN カードローン型 (ドコモ・ファイナンス) |
事業者向けカードローン (AGビジネスサポート) |
|---|---|---|---|
| 提供元の種別 | 銀行 | 貸金業者(関東財務局長(15)第00170号) | 貸金業者(関東財務局長(9)第01262号) |
| 融資形式 | 当座貸越(カードローン) | カードローン型(完済型も選べる) | カードローン |
| 金額・枠 | 50万円以上1,000万円以下(10万円単位) | 契約枠10万円~1,000万円 | 1万円~1,000万円(新規取引時は上限500万円) |
| 金利(実質年率) | 年4.5%~14.5%(保証料含む) | 5.0%~18.0%(100万円以上は上限14.9%) | 5.0%~18.0% |
| 返済方式 | 残高スライドリボルビング方式 | 新残高スライドリボルビング返済 | 元金定率リボルビング返済 |
| 返済期間・回数 | 契約期間1年(以降1年毎に自動更新) | 最終借入日から最長10年・1回~120回/契約期間は1年毎の自動更新 | 最長8年4か月(100回以内) |
| 年齢の条件 | 申込時満20歳以上、契約時満69歳以下。契約期間満了日時点で満70歳に達していた場合は更新しない | 20歳~69歳 | 法人は75歳まで、個人事業主は69歳まで |
| 対象 | 事業を営んでいる法人代表者・個人事業主 | 業歴1年以上の個人事業主、または法人格を有する事業の代表者 | 法人または個人事業主 |
| 担保・保証人 | 不要。アイフル株式会社が保証 | 不要 | 担保不要。保証人は原則不要だが、法人の場合は代表者に原則連帯保証 |
| 遅延損害金 | 年14.5%(1年を365日とする日割計算) | 実質年率19.9% | 実質年率20.0% |
| 手数料 | 不要(別途、印紙税等の実費) | 記載なし | カード発行手数料・年会費不要。契約時締結費用として印紙代(実費) |
| 審査の速さ | 全国どこからでも申し込め、最短5日で回答 | 審査は最短60分、最短即日お借り入れが可能 | 最短即日融資が可能 |
上限金利を見ると、銀行の商品が年14.5%、貸金業者の商品が18.0%です。一方で下限は銀行が4.5%、貸金業者が5.0%と差が小さく、しかも貸金業者側は「100万円以上は上限14.9%」という区切りを設けています。つまり差がもっとも開くのは少額を短期で借りたときで、まとまった金額を借りるケースでは上限の開きは1ポイント未満まで縮みます。
また、どの商品も上限1,000万円と書いていますが、AGビジネスサポートは「新規取引時は上限500万円」、ドコモ・ファイナンスは「審査結果によっては50万円を下回る契約額となる場合がございます」と明記しています。上限額は、初回の契約でそのまま出る金額ではありません。
毎月いくら返すのかは、残高で変わる
ローンカード型でいちばん誤解されやすいのが返済額です。証書貸付型なら毎月の返済額は契約時に決まりますが、ローンカード型は前月末の残高に応じて変動します。東京スター銀行は、その対応表を商品概要に公開しています。
| 前月末時点のご利用残高 | 翌月のご返済金額 | 残高に対する割合(概算) |
|---|---|---|
| 30万円以下 | 5,000円 | 1.7%以上 |
| 30万円超から50万円以下 | 10,000円 | 2.0%以上 |
| 90万円超から150万円以下 | 25,000円 | 1.7%以上 |
| 200万円超から250万円以下 | 35,000円 | 1.4%以上 |
| 300万円超から400万円以下 | 55,000円 | 1.4%以上 |
| 500万円超から600万円以下 | 80,000円 | 1.3%以上 |
| 900万円超から1,000万円以下 | 130,000円 | 1.3%以上 |
「残高に対する割合(概算)」は、各区分の上限額で割った値を当サイトで計算したもので、公式が公表している数値ではありません。残高が大きいほど割合は下がる設計になっていることが読み取れます。
この表をそのまま読むと、1,000万円の枠をいっぱいまで使った場合の毎月の返済額は13万円です。ただし東京スター銀行は「利息金額が上記返済金額を超える場合、約定返済日の利息金額がご返済金額となります」とも注記しています。利息の計算方法は「前回約定返済日から該当返済日の前日までの当座貸越元金に対して、毎日の貸越最終残高の合計額×金利÷365」と公表されています。約定返済日は毎月4日(銀行休業日の場合は翌営業日)で、普通預金口座から自動引落です。
残高スライドと元金定率は、同じ「リボ」でも中身が違います。
東京スター銀行とドコモ・ファイナンスは残高スライド方式で、残高の区分ごとに返済額が決まります。AGビジネスサポートは元金定率リボルビング返済で、公式には「毎回の元金支払額:借入後残高の1.0%または2.0%」と書かれています。元金定率は、毎回返す元金が残高に比例して減っていくため、残高が減るほど毎月の支払額も小さくなり、そのぶん完済までの期間は長くなります。AGビジネスサポートの返済期間が最長8年4か月(100回以内)と定められているのは、この方式と対応しています。
「コンビニATMで24時間」とは限らない
ローンカード型の説明では「コンビニATMで24時間365日借りられる」と書かれがちですが、公式の記述を読むと、使える場所も時間も商品ごとに違います。
スタービジネスカードローン
ローンカードで、ゆうちょ銀行または全国の提携金融機関ATMから出金。カードを使わずスマホ・パソコンからも借り入れ・返済ができる。
ただし、スマホ・パソコンでの借り入れ・返済にはインターネットバンキング「東京スターダイレクト」の契約が必要。
BUSINESS LOAN カードローン型
全国の提携CD・ATMで利用できるほか、「ドコモ・ファイナンス公式アプリ」やインターネットからも借り入れ・返済ができる。
公式には「システムメンテナンス等によりご利用いただけない時間帯がございます」と注記されている。
事業者向けカードローン
電話で指示すれば、同社からの振込による融資も受けられる。
カードについては「セブン銀行ATMの営業時間に準じてご利用いただけます」と書かれており、ATMの営業時間に制約を受ける。
「いつでも引き出せる枠」を作ったつもりでも、実際に現金化できる手段が1種類しかなければ、その手段が止まっている時間帯は借りられません。枠の大きさや金利と同じくらい、どの手段で出金できるのかを申し込み前に見ておく価値があります。
個人事業主は「総量規制の例外」に当たるかで必要書類が変わる
貸金業者から借りる場合、個人事業主は個人として契約することになります。ここで関係してくるのが、いわゆる総量規制です。貸金業法第13条の2第1項は、返済能力を超える貸付けの契約を結んではならないと定め、同条第2項が「個人過剰貸付契約」を定義しています。この定義は「個人顧客を相手方とする貸付けに係る契約」を対象にしているため、法人名義の契約はそもそも対象外です。
そして、事業を営む個人顧客への貸付けは、一定の要件を満たせば個人過剰貸付契約から外れます。要件は貸金業法施行規則第10条の23第1項第4号に書かれています。
事業を営む個人顧客に対する貸付けに係る契約であつて、次に掲げるすべての要件に該当するもの
イ 実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること。
ロ 当該個人顧客の事業計画、収支計画及び資金計画(この号に掲げる契約に係る貸付けの金額が百万円を超えないものであるときは、当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況。以下同じ。)に照らし、当該個人顧客の返済能力を超えない貸付けに係る契約であると認められること。
貸金業法施行規則第10条の23第1項第4号(e-Gov法令検索、2026年11月10日閲覧)
この条文は、申し込み時に求められる書類の中身とそのまま対応しています。ドコモ・ファイナンスは「BUSINESS LOAN」のよくあるご質問で、総量規制の例外貸付となる要件として3点を挙げています。
施行規則10条の23第1項第4号イ
実地調査、直近の確定申告書の確認その他の方法により、事業の実態が確認されていること
公式ページでの書きぶり
ドコモ・ファイナンスは「お申し込みいただいたお客さま(個人)の直近の確定申告書のご提出」を挙げている
同号ロ(100万円を超える場合)
事業計画、収支計画及び資金計画に照らし、返済能力を超えない貸付けであると認められること
公式ページでの書きぶり
「事業計画、収支計画および資金計画のご提出」と、それらに照らして返済能力を超えない範囲での借り入れであること
同号ロ(100万円以下の場合)
事業の状況、収支の状況及び資金繰りの状況に照らして判断すればよい
公式ページでの書きぶり
AGビジネスサポートは個人事業主の必要書類として、本人確認書類・確定申告書に加えて「当社所定の事業内容確認書」を挙げている
借入額が100万円を超えるかどうかで、条文が求める資料の粒度が変わる点は押さえておくと準備が楽になります。100万円以下なら「事業の状況、収支の状況及び資金繰りの状況」で足りますが、それを超えると「事業計画、収支計画及び資金計画」という、将来の見通しまで書いた資料が条文上の要件になります。
一方、銀行から借りる場合はこの枠組みが当てはまりません。前述のとおり銀行は貸金業にあたらないため、総量規制そのものの適用対象ではないからです。ただし東京スター銀行のスタービジネスカードローンは保証会社(アイフル株式会社)の保証を受けられることが利用条件に入っており、銀行と保証会社の両方の審査を通る必要があります。公式にも「当行および保証会社の審査がございます」と書かれています。
1年ごとの更新が、枠を使い続ける前提になる
ローンカード型は契約期間が1年で自動更新というパターンが多く、3商品とも同じ形です。ここで見落とされやすいのが、更新は自動でも審査は毎回あるという点です。
東京スター銀行は注意事項に「更新審査の結果、更新できない場合がございますのでご了承ください」と明記しています。さらに「契約期間満了日の時点で満70歳に達していた場合は更新しないものとします」という年齢の上限も設けています。申し込み時点の年齢が満69歳以下でも、更新のたびに期限が近づく構造です。
また、貸金業者の極度方式基本契約には、貸金業法第13条の3が定める「基準額超過極度方式基本契約に係る調査」という仕組みがあります。これは個人顧客と極度方式基本契約を結んでいる場合に、借り入れの時期・金額などの状況が内閣府令で定める要件に当たるとき、指定信用情報機関の情報を使って調査を行うというものです。枠は一度作れば放置されるものではなく、使い方に応じて見直される対象だと考えておくほうが実態に近くなります。
利率の下限だけで比べないための6つの確認
比較サイトに並ぶ数字は下限金利と上限額に寄りがちですが、ローンカード型で実際に効いてくる条件はそれだけではありません。申し込む前に、公式ページで次の6点を確認しておくと判断がぶれにくくなります。
- 初回でいくら出るのか。「最高1,000万円」と「新規取引時は上限500万円」が併記されていることがある。
- 金利の区切り。「100万円以上は上限14.9%」のように、金額帯で上限が変わる商品がある。
- 返済方式の名前。残高スライドか元金定率かで、毎月の負担の減り方と完済までの期間が変わる。
- 出金できる手段。ATMの系統、アプリやネットバンキングの要否、利用できない時間帯の注記を見る。
- 年齢の上限と更新の扱い。申込時の上限と、契約更新時に適用される上限は別に書かれていることがある。
- 契約が法人名義か個人名義か。ドコモ・ファイナンスは「法人契約のカードローンではございません」と明記している。
最後の点は見落とされやすい部分です。法人代表者が申し込んでも、契約の名義が個人であれば、返済義務を負うのは個人です。事業の資金として使う場合でも、会計上どう扱うか、代表者個人の信用情報にどう記録されるかは変わってきます。
どちらを選ぶかは「資金の出方」で決まる
ローンカード型は、枠を先に作っておけることに価値がある契約です。入金待ちのつなぎ、季節で変動する仕入れ、予定外の修繕のように、必要になる時期と金額が読みにくい支出に向いています。逆に、金額と時期がはっきりしている支出なら、証書貸付型のほうが総支払額を見通しやすく、毎月の返済額も一定です。
ドコモ・ファイナンスが同じ「BUSINESS LOAN」という名前で2タイプを並べ、東京スター銀行が「スタービジネスカードローン」(当座貸越)と「スタークイックビジネスローン」(証書貸付、10万円以上1,000万円以下、1年以上10年以内、元利均等返済、固定金利年4.5%~14.5%)を別商品として用意しているのは、この使い分けが前提にあるからです。
ビジネスローン全体のメリットとデメリットはビジネスローンのメリットとビジネスローンのデメリットに、返済方式そのものの種類と選び方はビジネスローンの返済方法まとめにまとめています。無担保で借りる場合の論点は無担保ビジネスローンの活用法、個人事業主が申し込む場合の流れは個人事業主のビジネスローン選びも参考にしてください。
- 東京スター銀行「スタービジネスカードローン」(商品概要、2021年4月1日現在。2026年11月10日閲覧)
- 東京スター銀行「スタークイックビジネスローン」(商品概要、2021年4月1日現在。2026年11月10日閲覧)
- 株式会社ドコモ・ファイナンス「BUSINESS LOAN 商品紹介」(2026年11月10日閲覧)
- AGビジネスサポート株式会社「事業者向けカードローン」(2026年11月10日閲覧)
- AGビジネスサポート株式会社「企業情報」(2026年11月10日閲覧)
- 貸金業法(昭和五十八年法律第三十二号)(e-Gov法令検索、2026年11月10日閲覧)
- 貸金業法施行規則(昭和五十八年大蔵省令第四十号)(e-Gov法令検索、2026年11月10日閲覧)









 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング