
銀行の融資が止まり、次に探すのがビジネスローン。そこで「審査の甘いところはどこか」を調べ始めると、比較サイトの順位ばかりが出てきて、根拠にたどり着けません。理由ははっきりしています。貸金業者は「審査が甘い」と表示することを法律で禁じられているからです。甘さの基準が公表されることはありません。代わりに何が必ず公表されているのかを条文で確かめ、そこから自分で見極める手順に置き換えます。
貸金業法16条2項は、「借入れが容易であることを過度に強調する」表示や説明を禁止しています。正規の登録業者が「審査が甘い」と掲げられない理由はここにあります。
同じ条の2号は、「返済能力がない者を対象として勧誘する旨の表示」も禁止しています。甘さを売り文句にしている相手は、むしろ警戒する材料になります。
代わりに必ず公表されているのが貸付条件です。14条は、貸付けの利率、返済の方式、返済期間と返済回数、貸金業務取扱主任者の氏名を営業所に掲示し、主任者名を除く項目はインターネットでも公衆の閲覧に供することを義務づけています。
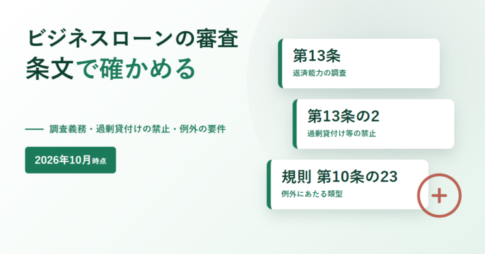
審査で何を見るかも条文にあります。13条は「収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項」を調査する義務を課しています。調査しないで貸すことはできません。
登録番号の括弧の数字は営業の長さを示します。3条2項により登録は3年ごとの更新なので、(3)なら6年以上、(5)なら12年以上その登録で営業していることになります。金融庁の検索で誰でも確認できます。
「審査が甘い」と書けないのは法律で禁じられているから
貸金業法16条の見出しは「誇大広告の禁止等」です。1項は、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示や、実際のものよりも著しく有利であると人を誤認させる表示を禁じています。問題はその次の2項で、具体的な禁止類型が並んでいます。
二 他の貸金業者の利用者又は返済能力がない者を対象として勧誘する旨の表示又は説明
三 借入れが容易であることを過度に強調することにより、資金需要者等の借入意欲をそそるような表示又は説明
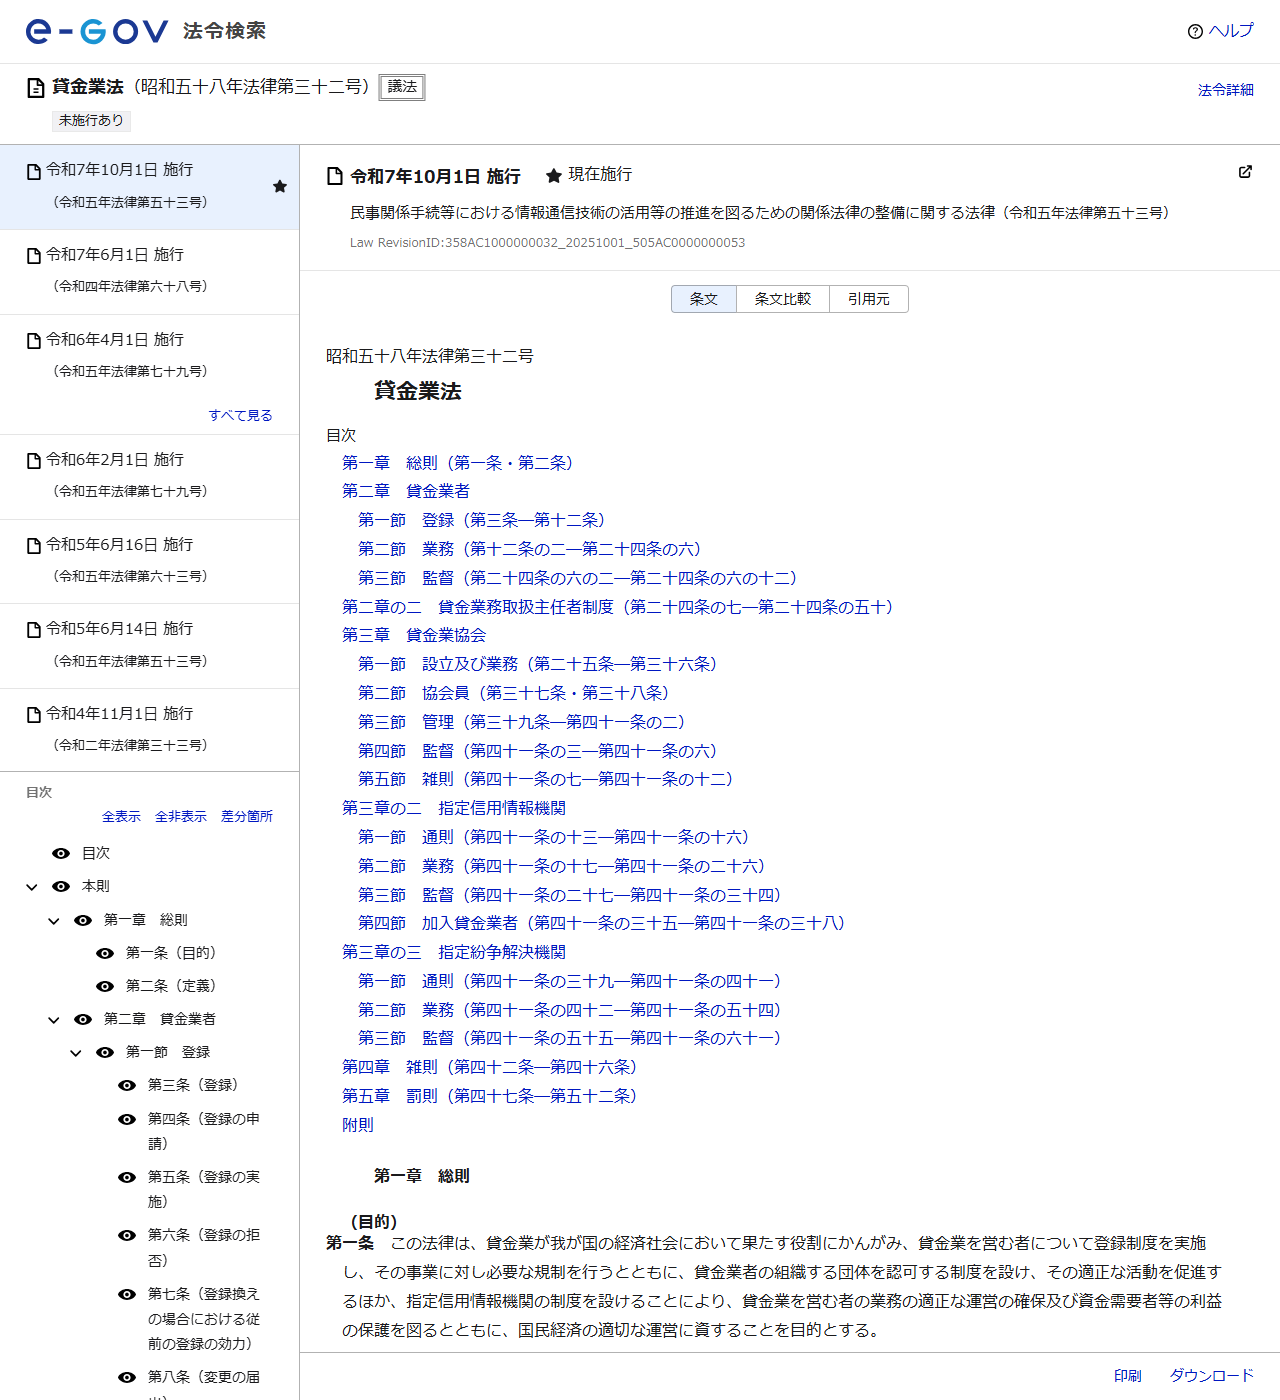
「審査が甘い」「誰でも借りられる」といった表現は、3号の「借入れが容易であることを過度に強調する」に当たるおそれがあります。だから正規に登録している業者ほど、この言葉を使いません。検索して出てくる「審査が甘いビジネスローン」は、貸金業者自身ではなく第三者が書いたものだと考えてください。
さらに5項は、広告や勧誘をするときに返済能力を超える貸付けの防止に配慮し、広告や勧誘が過度にわたらないよう努めなければならないと定めています。業界の広告が総じて控えめなのは、この条文が効いているためです。
代わりに必ず公表されている4項目
甘さは公表されませんが、貸付条件は公表が義務です。14条1項は、営業所または事務所ごとに、顧客の見やすい場所へ次を掲示しなければならないとしています。
| 号 | 掲示する事項 | インターネットでの公衆閲覧 |
|---|---|---|
| 一 | 貸付けの利率 | 必要 |
| 二 | 返済の方式 | 必要 |
| 三 | 返済期間および返済回数 | 必要 |
| 四 | 当該営業所または事務所に置かれる貸金業務取扱主任者の氏名 | 対象外 |
| 五 | 前各号に掲げるもののほか、内閣府令で定める事項 | 必要 |
14条2項は、1項各号(4号を除く)をインターネットで公衆の閲覧に供しなければならないと定めています。事業の規模が著しく小さい場合など内閣府令で定める場合を除き、ウェブサイトに貸付条件が載っていない貸金業者は本来あり得ません。サイトに上限金利が書かれていない相手は、その時点で確かめる価値があります。
上限金利の読み方そのものはビジネスローンの金利はどこまで上がるかにまとめています。利息制限法の上限は元本の額で15%から20%に分かれ、手数料がみなし利息として金利に算入される場合もあります。
審査で見ているものは条文に書いてある
13条1項は、貸付けの契約を締結しようとする場合に、返済能力に関する事項を調査しなければならないと定めています。条文が挙げている項目は4つです。
| 条文の項目 | 何を見るか | よく求められる資料 |
|---|---|---|
| 収入又は収益その他の資力 | どれだけ稼いでいて、どれだけ資産があるか | 決算書、確定申告書、試算表 |
| 信用 | 過去の返済がどうだったか | 指定信用情報機関の信用情報 |
| 借入れの状況 | いまどこからいくら借りているか | 借入一覧、返済予定表 |
| 返済計画 | 何で返すのか、いつ返すのか | 資金使途の説明、資金繰り表 |
13条2項は、個人である顧客等との契約では、指定信用情報機関が保有する信用情報を使用しなければならないと定めています。個人事業主への貸付けでは、信用情報の照会は任意ではなく義務です。「信用情報を見ない業者」を探しても、正規の貸金業者には存在しません。
3項には金額の線も引かれています。その貸金業者での合算額が50万円を超える場合、または指定信用情報機関から得た他社分を含む合算額が100万円を超える場合は、源泉徴収票など資力を明らかにする書面の提出を受けなければなりません。必要書類が会社によって違うように見えるのは、この金額の線をまたぐかどうかで変わるからです。詳しくはビジネスローンの必要書類は何で決まるかで扱っています。
法人と個人事業主で総量規制の当たり方が違う
13条の2は「過剰貸付け等の禁止」です。1項は、13条1項の調査により返済能力を超える貸付けの契約と認められるときは、契約を締結してはならないと定めています。これは相手が法人でも個人でも同じです。
2項の「個人過剰貸付契約」は、個人顧客を相手方とする貸付けについて、合算額が基準額(年間の給与等を合算した額に3分の1を乗じて得た額)を超えることとなるものを指します。条文が「個人顧客」と書いているため、法人はこの定義の外にあります。
13条の2の当たり方
法人
個人過剰貸付契約の定義に入りません。ただし1項の「返済能力を超える貸付けの禁止」は当たります。年収の3分の1という線が無いだけで、調査義務から外れるわけではありません。
個人事業主
個人顧客にあたるため2項の定義に入りますが、内閣府令で例外が定められています。事業実態の確認など要件つきで、3分の1の線を超える貸付けができる枠があります。
共通
どちらも調査は必須です。「調査を省く」ことで甘くなる余地は、条文上ありません。甘さが出るとすれば、調査の結果をどう評価するかの部分です。
個人事業主の例外の中身はビジネスローンは総量規制の対象外?で条文と施行規則を追っています。法人名義で借りるのか、個人事業主として借りるのかで当たる条文が変わるので、ここを先に決めてから比べます。
登録番号の括弧の数字で営業の長さが分かる
3条1項は、2以上の都道府県に営業所を置く場合は内閣総理大臣、1つの都道府県だけなら都道府県知事の登録を受けなければならないと定めています。2項が重要です。
2 前項の登録は、三年ごとにその更新を受けなければ、その期間の経過によつて、その効力を失う。
登録番号は「関東財務局長(3)第00000号」のような形で表記されます。括弧の中は更新回数で、3年ごとに1つ増えます。(1)なら登録から3年未満、(3)なら6年以上、(5)なら12年以上その登録で営業しているという読み方ができます。長ければ安全という話ではありませんが、設立間もない相手かどうかの目安にはなります。
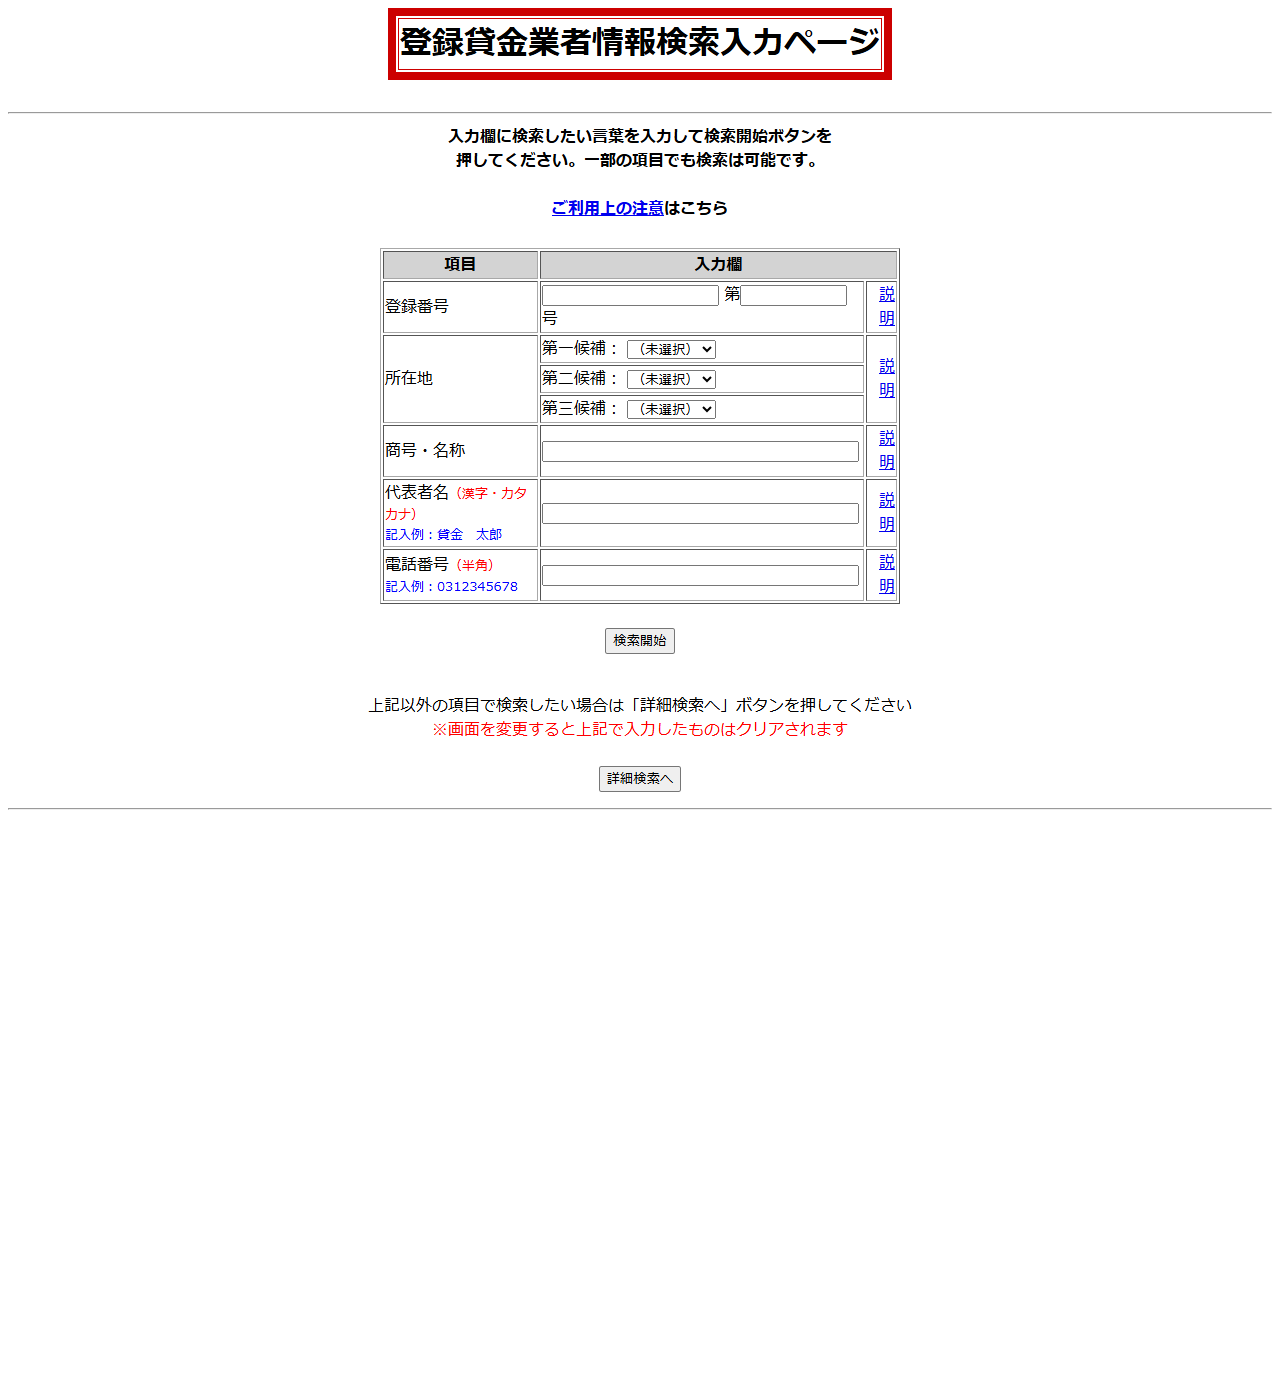
申し込む前に3分でできる確認
- 商号で登録を引く
金融庁の登録貸金業者情報検索サービスに商号・名称を入れます。一部の項目でも検索できます。出てこなければ、その名前で登録された貸金業者はありません。 - 登録番号の括弧を見る
更新回数です。3年ごとに増えるので、営業の長さが分かります。番号そのものが広告と一致しているかも確かめます。 - 所在地と電話番号を照合する
検索結果の所在地・電話番号が、相手のサイトに書かれているものと一致するかを見ます。登録番号だけを借りて名乗る手口があります。 - サイトに貸付条件が載っているか見る
14条2項により、貸付けの利率、返済の方式、返済期間と返済回数は原則インターネットで公衆の閲覧に供されています。載っていない相手は条文の求める形になっていません。 - 広告の文言を照らす
「審査が甘い」「ブラックでもOK」「他社で断られた方へ」は、16条2項が禁じる類型に当たるおそれがあります。
登録の有無を確かめる手順はノンバンクのビジネスローンは何が違うかでも扱っています。0件だったときに「登録がない」と結論する前に、商号の表記ゆれ(株式会社の位置、カタカナと英字)を変えて引き直してください。
「甘い」を売りにする相手を見分ける
16条2項が禁じている表示をそのまま裏返すと、警戒すべき文言の一覧になります。
| 号 | 禁じられている表示・説明 | 広告での現れ方 |
|---|---|---|
| 一 | 資金需要者等を誘引することを目的とした特定の商品を中心的な商品であると誤解させる表示 | ごく一部の条件でしか使えない低金利商品を前面に出す |
| 二 | 他の貸金業者の利用者または返済能力がない者を対象として勧誘する旨の表示 | 「他社で断られた方へ」「ブラックでも可」 |
| 三 | 借入れが容易であることを過度に強調することにより借入意欲をそそる表示 | 「審査が甘い」「誰でも通る」「無審査」 |
| 四 | 公的な年金、手当等の受給者の借入意欲をそそる表示 | 年金受給者に絞った勧誘 |
| 五 | 貸付けの利率以外の利率を貸付けの利率と誤解させる表示 | 月利や日歩だけを大きく見せて年率を小さく書く |
5号は特に見落とされます。貸付けの利率は14条1項1号で年率表示と定義されています。月利や日歩だけが書かれていたら、年率に直してから比べてください。月利5%は年率60%です。
無登録の相手に申し込むと、金利の上限も取立ての規制も効かない世界に入ります。取立ての時間帯などの線引きはビジネスローンの取立てはどこまで許されるかにまとめています。
通らなかったときに次に見るもの
「もっと甘いところ」を探し続けるより、申込みの形そのものを変えたほうが届くことがあります。条件の違う枠を順に当たります。
| 変える点 | 何が変わるか | 確かめる場所 |
|---|---|---|
| 法人名義か個人事業主名義か | 13条の2の個人過剰貸付契約の定義に入るかどうかが変わる | 各社の申込資格 |
| 借入希望額 | 13条3項の50万円・100万円の線をまたぐと、提出書類が増える | 必要書類の案内 |
| 担保の有無 | 無担保か、不動産や売掛債権を担保に入れるかで枠と金利が変わる | 商品ごとの貸付条件 |
| 保証付き融資へ切り替える | 信用保証協会の保証を付けると、金融機関側のリスクが変わる | 各信用保証協会の案内 |
| 貸付け以外の手段 | 売掛債権の譲渡は貸付けではないため、審査の見る先が変わる | 契約書の内容 |
最後の行は注意が必要です。売掛債権の譲渡(ファクタリング)は法的には債権の売買で、買い戻しが付くと貸金業に該当するおそれがあります。金融庁が挙げている特徴と契約書の確認点はそのファクタリング、実は貸付けでは?にまとめています。「審査なし」をうたう資金調達に流れると、結果として無登録の貸付けに行き着くことがあります。
保証付き融資への切り替えは、金融機関を通す前提になりますが、使える枠は大きくなります。仕組みは信用保証協会とはで整理しています。
よくある質問
- 審査が甘いビジネスローンはありますか。
- 甘さの基準は公表されていません。貸金業法16条2項3号が「借入れが容易であることを過度に強調する」表示を禁じているため、登録している貸金業者はそう表示できません。公表されているのは貸付条件(利率、返済の方式、返済期間と回数)です。
- 上限金利が高い会社ほど通りやすいのですか。
- 上限金利はリスクに対する価格なので、高い枠を持つ会社ほど引き受けられる範囲が広いという関係はあります。ただし個々の審査結果を公表している会社はないため、「通りやすい」と断定できる公的な根拠はありません。年率で比べるところまでが、公表資料でできる範囲です。
- 信用情報を見ない会社はありますか。
- ありません。貸金業法13条2項は、個人である顧客等との契約では指定信用情報機関が保有する信用情報を使用しなければならないと定めています。
- 法人なら総量規制は関係ありませんか。
- 年収の3分の1という「個人過剰貸付契約」の定義は個人顧客が対象なので、法人は入りません。ただし13条の2第1項の「返済能力を超える貸付けの禁止」と13条の調査義務は、法人への貸付けにも当たります。
- 登録番号の括弧の数字は何ですか。
- 更新回数です。貸金業法3条2項により登録は3年ごとに更新するため、(1)なら3年未満、(3)なら6年以上その登録で営業していることになります。
- 相手が登録業者かどうかはどこで確認できますか。
- 金融庁の登録貸金業者情報検索サービスで、登録番号、所在地、商号・名称、代表者名、電話番号から検索できます。一部の項目だけでも検索できます。
- 「他社で断られた方へ」という広告は違法ですか。
- 貸金業法16条2項2号は「他の貸金業者の利用者又は返済能力がない者を対象として勧誘する旨の表示又は説明」を禁じています。登録業者がこの表示をしていれば、監督上の問題になり得ます。
- 月利で書かれている金利はどう読みますか。
- 年率に直してから比べます。貸金業法14条1項1号は、貸付けの利率を年率の百分率で表示するものと定義しています。月利や日歩だけを示して年率と誤解させる表示は、16条2項5号で禁じられています。
この記事が参照した一次情報
- e-Gov法令検索「貸金業法」(昭和五十八年法律第三十二号)第3条・第13条・第13条の2・第14条・第16条
https://laws.e-gov.go.jp/law/358AC1000000032 - 金融庁「登録貸金業者情報検索サービス」
https://clearing.fsa.go.jp/kashikin/








 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング