
ビジネスローン即日融資のすべて。即日融資の方法・即日融資が可能なビジネスローン・即日融資の注意点
ビジネスローンの即日融資(即日借入)を希望している経営者は、少なくありません。ビジネスローンを検討するときというのは、時間的に切迫していることが多いので当然です。今回は、ビジネスローン即日融資の方法・即日融資が可能なビジ...
 ビジネスローン即日
ビジネスローンの即日融資(即日借入)を希望している経営者は、少なくありません。ビジネスローンを検討するときというのは、時間的に切迫していることが多いので当然です。今回は、ビジネスローン即日融資の方法・即日融資が可能なビジ...
 ビジネスローン比較
ノンバンクのビジネスローンを検討するときに真っ先に選択肢に挙がる、ビジネスローンの最大手と言えます。今回は、この2社に絞って、金利・審査・必要書類・即日融資などの項目を比較し、「どちらがあなたにおすすめなのか?」を徹底的...
 ビジネスローン審査
ビジネスローンの審査で見られる7つの基準を、決算数値の指標から経営者の印象まで順に整理します。あわせて、審査で参照される信用情報がいつまで残るのかを、CICとJICCが公表している保有期間で確認しました。契約内容は契約終了後5年以内、申し込みの情報は照会日から6か月以内です。個人事業主については、事業計画・収支計画・資金計画を出せば総量規制の例外として年収3分の1を超えて借りられる仕組みも、日本貸金業協会の説明で確かめています。
 ビジネスローンと他の資金調達方法の違い
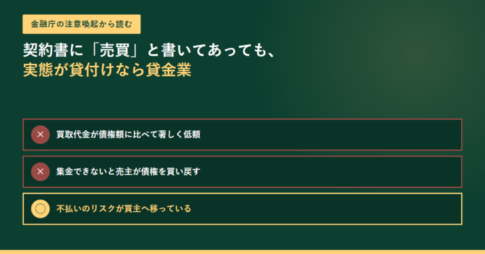
2026年10月30日に金融庁「ファクタリングの利用に関する注意喚起」と e-Gov法令検索の民法第466条で確認。金融庁はファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり法的には債権の売買(債権譲渡)契約だと定義したうえで、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると注意喚起している。契約書に債権譲渡契約(売買契約)であると定められていても、経済的に貸付けと同様の機能を有すると思われるものは貸金業に該当するおそれがあり、判断の材料として、集金できなかった場合に売主が債権を買い戻すこととされているか、売主自身の資金で支払うこととされているかが挙げられている。ノンリコース規定の有無などの形式的な要素だけでなく、経済的側面や実態に照らして判断される。貸金業を行うには財務局または都道府県の登録が必要で、無登録営業は刑事罰の対象。年109.5%を超える利息の契約をした場合は消費貸借契約自体が無効になる。金融庁は貸金業に該当しないと判断された裁判例2件と、該当するなどと判断された裁判例5件を挙げている。民法第466条第1項は債権を譲り渡すことができると定め、第2項は譲渡制限の意思表示があっても譲渡の効力は妨げられないとする一方、第3項は悪意または重過失の譲受人に対して債務者が履行を拒めるとしている。
 ビジネスローン審査
会社の資金繰りが困難な状況であり、かつ何らかの信用情報の返済事故を起こしている場合でも、ビジネスローン審査に通る方法はあるのでしょうか?今回は「ビジネスローンブラックでも審査に通る方法」について解説します。 何を持って「...
 ビジネスローンと他の資金調達方法の違い
という経営者の方も少なくないはずです。今回は「ビジネスローンとは?何なのか」「ビジネスローンと他の資金調達方法は何が違うのか?」を中心にわかりやすく解説します。 ビジネスローンとは? ビジネスローンとは を言います。 ビ...
 ビジネスローン審査
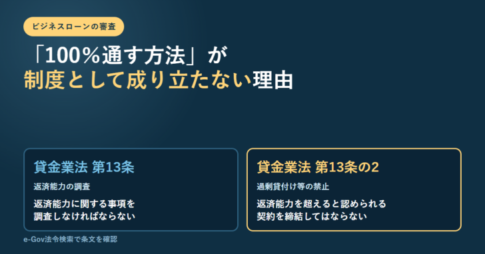
貸金業法13条1項は、貸金業者に対し顧客等の資力・信用・借入れの状況・返済計画など返済能力に関する事項を「調査しなければならない」と定めています。さらに13条の2第1項は、調査の結果、返済能力を超える貸付けの契約と認められるときは「締結してはならない」としています。100%通す方法が成立しないのはこのためです。申し込む前にできるのは、CICの情報開示で自分のクレジット情報・申込情報・利用記録を確認すること。e-Gov法令検索とCICの公表資料で確認しました。
 ビジネスローン審査
貸金業法16条2項は「借入れが容易であることを過度に強調する」表示と「返済能力がない者を対象として勧誘する旨の表示」を禁じています。登録している貸金業者が「審査が甘い」と掲げられないのはこのためで、甘さの基準が公表されることはありません。代わりに14条が公表を義務づけているのが、貸付けの利率、返済の方式、返済期間と返済回数、貸金業務取扱主任者の氏名の4項目で、主任者名を除く項目はインターネットでの公衆閲覧も義務です。審査で見る項目も13条1項に「収入又は収益その他の資力、信用、借入れの状況、返済計画」と書かれています。登録番号の括弧は3条2項の3年ごとの更新回数で、金融庁の検索で誰でも確認できます。
 ビジネスローン即日
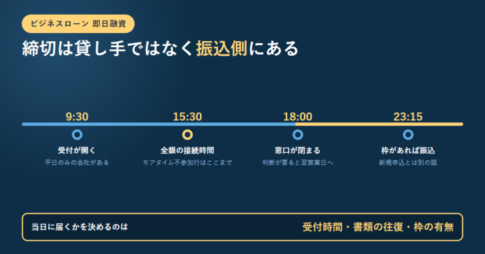
ビジネスローンの商品ページにある「最短即日」は条件がそろったときの下限で、同じページには「お申し込みが混み合って日数を要する場合もあります」とも書かれています。当日に入金が届くかどうかを決めるのは、受付時間(AGビジネスサポートの問い合わせ受付は平日9:30〜18:00・土日祝定休、PayPay銀行は24時間365日受付)、書類の往復(仮審査と本審査のあいだにメール・FAX・郵送での提出が挟まる)、そして借入枠の有無の3つです。枠があればオリコのCREST for Bizのように23時15分までの手続きで最短1分以内に振り込む商品もあります。最後の締切は貸し手ではなく振込側にあり、全銀システムのモアタイムシステムに参加していない金融機関の接続時間は平日午前8時30分〜午後3時30分です。各社の公表内容と全銀ネットの案内から、逆算の手順を整理します。
 ビジネスローン活用法
ビジネスローンの大きなメリットの一つに「最短即日融資(最短60分審査)」が可能という融資スピードが挙げられます。しかし、実際問題は即日融資ができないことも少なくありません。今回は「ビジネスローンで事前に「枠」を持っておい...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング