PayPay銀行「ビジネスローン(法人・個人事業主向け)」
PayPay銀行「ビジネスローン(法人・個人事業主向け)」とは
 PayPay銀行「ビジネスローン(法人・個人事業主向け)」は、株式会社PayPay銀行が提供している法人経営者・個人事業主向けの銀行ビジネスローンです。PayPay銀行は、ヤフーグループのネット銀行であり、ネット銀行の銀行ビジネスローンということになります。
ビジネスローンですので、運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達であれば何にでも利用することが可能です。
PayPay銀行「ビジネスローン(法人・個人事業主向け)」の大きな特徴は「ネット銀行の銀行ビジネスローン」「最高500万円までの借入ができる」「来店不要」「下限金利はやや低金利」「上限金利は高金利」「極度額方式なので限度額の範囲内で何度でも借りられる」「起業間もない方でも借りられる可能性がある」という点が挙げられます。
ローンカードはありませんが、一般的なローンカード型のビジネスローンと同じく、枠が決められて、その範囲内であれば、何度でも借入・返済ができる極度方式が採用されています。借り入れはネットキャッシングによる振込で、返済は口座振替ですから、オンラインの管理画面で自由に借り入れができるメリットがあります。
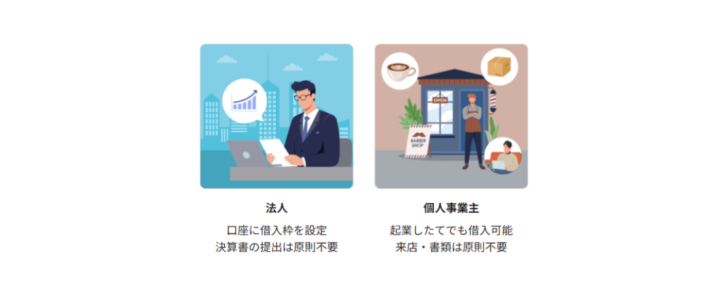
また、原則2期分の決算書が必要ですが、個人事業主から法人成りした人は、個人事業主として事業を運営されていた期間の確定申告書でも、申込ができるため、起業間もない方でも申し込みができるメリットがあります。
銀行ビジネスローンの中でも、比較的使いやすいビジネスローンとなっています。
PayPay銀行「ビジネスローン(法人・個人事業主向け)」商品概要
| 金融機関名 | 株式会社PayPay銀行 |
| 本社所在地(都道府県) | 東京都 |
| タイプ | 銀行ビジネスローン |
| 下限金利 | 4.80% |
| 上限金利 | 13.80% |
| 最大限度額 | 500万円 |
| 金利タイプ | 変動金利 |
| 事務手数料 | 0円 |
| 毎月の最低返済額 | - |
| 個人事業主の利用 | ○ ※PayPay銀行口座開設が必要 |
| 法人経営者の利用 | ○ ※PayPay銀行口座開設が必要 |
| 融資スピード | 法人口座がある方:最短翌営業日 法人口座がない方:最短5営業日 |
| 最長返済期間 | - |
上の要約にある「最高500万円までの借入ができる」は、商品データ側に残っている古い記述です。2026年8月12日以降の公式商品要項では、利用限度額は10万円〜1,000万円(10万円単位)、金利は年2.2%〜14.0%(変動金利)です。以下はすべて現在の公式情報に基づいています。
PayPay銀行「ビジネスローン(法人・個人事業主向け)」メリット
- PayPay銀行が扱う事業者向けの融資
- 2026年8月12日以降の公式商品要項で、利用限度額は10万円〜1,000万円(10万円単位)、金利は年2.2%〜14.0%(変動金利)
- 来店不要。インターネットで申し込める
- 極度型なので、限度額の範囲内で繰り返し借りられる
- 契約・維持・借入・返済の手数料はかからない
- 担保は不要。個人事業主は保証人も不要
PayPay銀行「ビジネスローン(法人・個人事業主向け)」デメリット
- PayPay銀行のビジネスアカウント(法人・個人事業主向け口座)が必要
- 上限金利は年14.0%で、下限との幅が大きい。適用金利は審査で決まり、契約後も原則1年ごとに見直される
- 限度額が300万円を超える個人事業主は、見直し時に直近の所得証明資料を求められることがある
- 「24時間365日借入可能」は契約済みで利用可能額がある場合の借入操作を指し、申し込んだ直後に融資される意味ではない
PayPay銀行「ビジネスローン(法人・個人事業主向け)」おすすめポイント

PayPay銀行「ビジネスローン(法人・個人事業主向け)」おすすめできないポイント
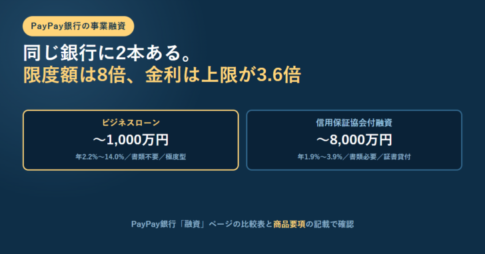
向いていないのは、中長期の設備資金をできるだけ低い金利で借りたい場合です。上限が年14.0%のため、適用金利が上振れすると総支払額の差が大きくなります。その場合は事業性融資(信用保証協会付融資、年1.9%〜3.9%)のほうが条件は有利です。ただし保証協会付融資は書類が必要で、手続きに時間がかかります。
また、契約後も原則1年ごとに金利と限度額が見直されます。枠があることを前提に資金繰りを組むなら、見直しで枠が下がる可能性も見込んでおいてください。
PayPay銀行「ビジネスローン(法人・個人事業主向け)」金利
2026年8月12日以降の公式商品要項では、個人事業主向けの金利は年2.2%〜14.0%(変動金利)です。法人向けの条件は公式の法人向けページで確認してください。中長期の設備資金であれば、同じPayPay銀行が扱う事業性融資(信用保証協会付融資、年1.9%〜3.9%・最大8,000万円)と総返済額を比べたほうが判断しやすくなります。
| 金利タイプ | 変動金利 |
| 50万円借入時金利 | 4.80%~13.80% |
| 100万円借入時金利 | 4.80%~13.80% |
| 200万円借入時金利 | 4.80%~13.80% |
| 300万円借入時金利 | 4.80%~13.80% |
| 400万円借入時金利 | 4.80%~13.80% |
| 500万円借入時金利 | 4.80%~13.80% |
| 1000万円借入時金利 | - |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」審査
審査基準は公表されていません。公式に案内されているのは、インターネットで審査を申し込むこと、審査結果は電話またはメールで連絡されること、原則書類不要でも追加資料を求められる場合があること、そして適用金利と限度額は審査で決まり契約後も原則1年ごとに見直されることです。希望した限度額が認められない場合もあります。
PayPay銀行「ビジネスローン(法人・個人事業主向け)」限度額
利用限度額は10万円〜1,000万円(10万円単位)です。これを超える資金が必要な場合は、同じPayPay銀行の事業性融資(信用保証協会付融資、最大8,000万円)が別に用意されています。
| 事務手数料 | 0円 |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」毎月の最低返済額
毎月の最低返済額は、10万円未満の借入時に1万円、10万円以上100万円未満の借入時に3万円と、借入残高に応じて返済額が変動する残高スライドリボルビング払いが採用されています。
| 毎月の最低返済額 | - |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」法人・個人利用
| 個人事業主の利用 | ○ ※PayPay銀行口座開設が必要 |
| 法人経営者の利用 | ○ ※PayPay銀行口座開設が必要 |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」融資スピード
融資スピードに対する情報はありませんが、1週間~2週間程度を見ておくと良いでしょう。銀行ビジネスローンは総じて融資までの時間がかかるのです。
| 融資スピード | 法人口座がある方:最短翌営業日 法人口座がない方:最短5営業日 |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」借入方法
| 借入方法 | インターネット |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」返済方法
| 返済方法 | 口座振替 |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」申込条件
必要書類
| 申込必要書類 | 法人 直近2期分の決算書(個人事業主として行っていた事業を法人化した場合に限り、確定申告書・青色申告決算書・収支内訳書でも対応可能) 個人事業主 なし |
申込可能年齢
| 申込み可能年齢 | 借入申込時の年齢が満20歳以上満69歳以下の方(個人事業主の場合) |
担保・保証人
| 担保 | 不要 |
| 保証人 | 第三者の保証人不要 |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」その他サービス・独自特典
| その他サービス・独自特典 | - |
PayPay銀行「ビジネスローン(法人・個人事業主向け)」ご利用までの流れ
- 【利用者】 ウェブ申込み
- 【利用者】 必要書類のご提出
- 【ビジネスローン会社】 審査
- 【ビジネスローン会社】 審査結果の通知
- 【PayPay銀行】 審査を通過した場合、契約に進むための申込内容の確認連絡
- 【利用者】 ご契約
- 【ビジネスローン会社】 融資実行
- 【利用者】 資金受取
この記事で参照した公式ページ
- PayPay銀行|融資 ビジネスローン(極度型・融資限度額〜1,000万円・金利2.2%〜14.0%・書類不要)と事業性融資(信用保証協会付融資・〜8,000万円・1.9%〜3.9%・書類必要)の2商品、いずれも24時間365日受付(2026年9月19日確認)
- PayPay銀行|ビジネスローン 商品要項(法人のお客さま) 法人向けの利用条件・金利・限度額(2026年9月19日確認)
- PayPay銀行|ビジネスローン 商品要項(個人事業主のお客さま) 2026年8月12日以降の金利は年2.2%〜14.0%(変動金利)、利用限度額10万円〜1,000万円(2026年9月19日確認)
PayPay銀行「ビジネスローン(法人・個人事業主向け)」口コミ・評判
ジャパンネット銀行「ビジネスローン(法人・個人事業主向け)」
良い点
- ネット銀行の銀行ビジネスローン
- 下限金利はやや低金利
- 来店不要
- 極度額方式なので限度額の範囲内で何度でも借りられる
- 起業間もない方でも借りられる可能性がある
悪い点
- ジャパンネット銀行の口座開設も同時に必要になる
- 上限金利は高金利

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング
向いているのは、売掛金の入金までのつなぎ資金や急な仕入れなど、短期の資金需要に備えて借入枠を持っておきたい事業者です。極度型なので、枠を作っておけば必要なときに会員画面から普通預金口座へ即時入金できます。
手続きは来店不要で、インターネットで申し込み、審査結果は電話またはメールで届きます。口座を持っていない場合は、ローン利用前にビジネスアカウントを開設します。
他社と比べるときは、上限金利(年14.0%)だけでなく、契約・維持・借入・返済の手数料がかからない点も含めて総支払額で並べてください。