
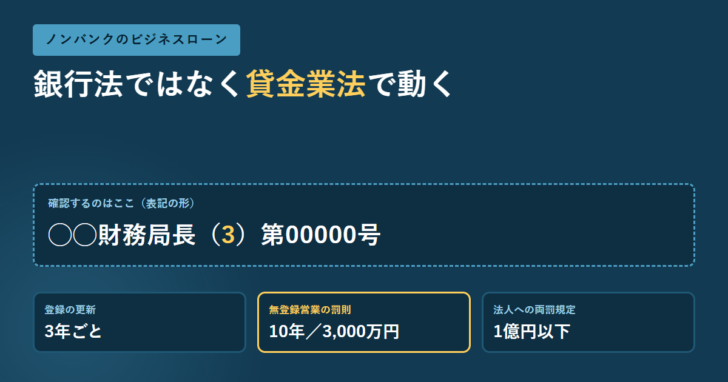
ノンバンクのビジネスローンを「銀行より審査がゆるい代わりに金利が高いもの」とだけ理解していると、何を確認すればよいかが分かりません。違いの根っこは、適用される法律が銀行法ではなく貸金業法であることです。登録は3年ごとに更新され、無登録で営めば10年以下の拘禁刑または3,000万円以下の罰金、法人には1億円以下の罰金刑という重い罰則がかかります。条文と金融庁の公表情報で、確認する場所を整理します。
ノンバンクとは「預金を受け入れずに貸す会社」
銀行は預金を受け入れて貸し出しますが、ノンバンクは預金を扱いません。資金は自己資本や金融機関からの借入で調達し、貸付けを業として行います。この「貸金業を営む」行為が、貸金業法の登録の対象です。
貸金業法第3条第1項は、2以上の都道府県に営業所等を置く場合は内閣総理大臣の登録、1つの都道府県だけに置く場合はその所在地を管轄する都道府県知事の登録を受けなければならないと定めています。内閣総理大臣の登録は実務上、財務局長が処理します。だから登録番号は「◯◯財務局長」または「◯◯県知事」で始まります。
| 項目 | 銀行 | ノンバンク(貸金業者) |
|---|---|---|
| 根拠法 | 銀行法 | 貸金業法 |
| 預金 | 受け入れる | 受け入れない |
| 参入の手続き | 免許 | 登録(財務局長または都道府県知事) |
| 有効期間 | — | 3年ごとに更新(貸金業法3条2項) |
| 無資格営業の罰則 | — | 10年以下の拘禁刑または3,000万円以下の罰金(同47条) |
貸金業法第3条第2項は「前項の登録は、三年ごとにその更新を受けなければ、その期間の経過によつて、その効力を失う」と定めています。登録番号のカッコの中にある数字は更新の回数を表す運用になっており、数字が大きいほど長く登録が続いていることを意味します。数字が大きいことは審査が通りやすいことを意味しません。あくまで登録が継続してきた期間の目安です。
登録の有無は金融庁の検索サービスで確かめる
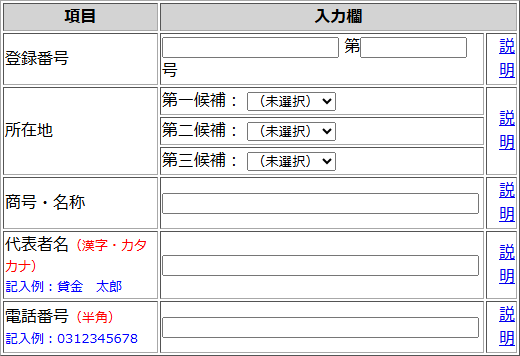
金融庁は登録貸金業者情報検索サービスを公開していて、登録番号・所在地・商号や名称・代表者名・電話番号のどれか一部からでも検索できます。一回の検索で表示される上限は100件です。借入先の名前か電話番号を入れるだけで、登録があるかどうかを自分で確かめられます。
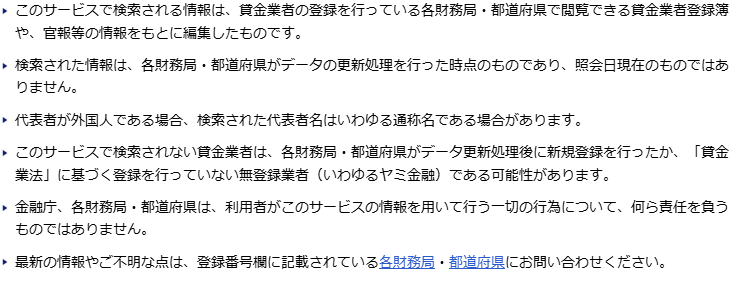
ただし使い方に注意が要ります。金融庁は「検索された情報は、各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではありません」と明示しています。そのうえで、「このサービスで検索されない貸金業者は、各財務局・都道府県がデータ更新処理後に新規登録を行ったか、『貸金業法』に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があります」としています。
ヒットしない=ヤミ金、とは断定できない
検索で出てこない理由は2通りあります。登録が新しくてデータに反映されていない場合と、そもそも登録がない場合です。金融庁は「最新の情報やご不明な点は、登録番号欄に記載されている各財務局・都道府県にお問い合わせください」と案内しています。名前が出ないことを理由にその場で判断せず、登録番号に書かれている役所に確認するのが手順です。
無登録営業の罰則は10年・3,000万円
貸金業法第11条第1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない」と定めます。同条第2項は、登録のない者が貸金業を営む旨の表示または広告をすることと、貸金業を営む目的で貸付けの契約の締結について勧誘をすることも禁じています。営業そのものだけでなく、広告や勧誘の段階で違法になります。
| 条文 | 対象 | 罰則 |
|---|---|---|
| 第47条 | 不正の手段による登録、無登録営業(11条1項違反)など | 10年以下の拘禁刑または3,000万円以下の罰金(併科あり) |
| 第47条の2 | 業務停止命令に違反して業務を営んだ者 | 5年以下の拘禁刑または1,000万円以下の罰金(併科あり) |
| 第47条の3 | 登録申請書への虚偽記載、11条2項・3項違反など | 2年以下の拘禁刑または300万円以下の罰金(併科あり) |
| 第51条第1項第1号 | 法人の従業者等が第47条等の違反行為をしたとき | 法人に1億円以下の罰金刑(両罰規定) |
ここまで重い罰則が用意されているのは、無登録の貸付けが利用者に与える損害が大きいからです。登録の有無は「念のため」の確認ではなく、取引の入口で必ず見る項目だと考えたほうが実態に合います。
事業資金は総量規制の判定対象そのものが違う
貸金業法第13条の2第1項は、返済能力を超える貸付けの契約を禁じています。同条第2項が定義する「個人過剰貸付契約」は「個人顧客を相手方とする貸付けに係る契約」で、年収の3分の1を基準額とするものです。
つまり、法人を相手方とする貸付けはこの定義に当たりません。個人事業主向けの事業資金についても、内閣府令が除外の枠組みを置いています。ノンバンクのビジネスローンが年収の3分の1という枠に縛られない理由はここにあります。総量規制の例外・除外の詳しい整理は決算書不要のビジネスローンはなぜ成り立つのかで扱っています。
ノンバンクを選ぶときに見る5点
図:契約前に確かめる項目
登録番号の表記が「◯◯財務局長(数字)第◯◯◯◯◯号」または「◯◯県知事(数字)第◯◯◯◯◯号」の形になっているか。都道府県知事登録なら営業所はその都道府県内だけです。
金融庁の検索サービスで実際に引けるか。商号・電話番号のどちらでも検索できます。出てこない場合は登録番号欄の役所に問い合わせます。
広告や勧誘の段階で登録番号が示されているか。無登録の者による表示・広告・勧誘は貸金業法11条2項で禁じられています。
金利が利息制限法の上限に収まっているか。上限と手数料の扱いはビジネスローンの金利の記事で条文ごとに整理しています。
担保・保証人の条件が契約書で特定できるか。経営者保証の外し方は経営者保証ガイドラインの記事にまとめています。
確認の手順
図:登録を確かめる順番
公式サイトや広告に載っている登録番号、商号、所在地、電話番号を控えます。番号の形が財務局長・都道府県知事のどちらかを確認します。
金融庁の登録貸金業者情報検索サービスに商号または電話番号を入れます。一部だけの入力でも検索できます。
検索結果の商号・所在地・代表者名・電話番号が、広告の記載と一致するかを見ます。名前だけが似ている別法人がないかも確かめます。
結果に出ない場合は、登録番号欄に記載された財務局または都道府県に問い合わせます。データ更新前の新規登録である可能性があるためです。
登録が確認できてから、金利・限度額・担保と保証人・返済期間を他社と比べます。順番を逆にしないことが要点です。
よくある質問
ノンバンクと銀行の違いは何ですか
預金を受け入れるかどうかと、適用される法律です。銀行は銀行法にもとづく免許で営業し、ノンバンクは貸金業法にもとづく登録で営業します。登録は3年ごとに更新しなければ効力を失います。
登録番号のカッコの中の数字は何ですか
登録の更新回数を表す運用になっています。貸金業法第3条第2項が3年ごとの更新を定めているため、数字が大きいほど登録が続いてきた期間が長いという目安になります。審査の通りやすさとは関係ありません。
金融庁の検索に出てこない会社は危険ですか
金融庁は、検索されない理由としてデータ更新処理後の新規登録と、貸金業法に基づく登録を行っていない無登録業者(いわゆるヤミ金融)の2つを挙げています。判断する前に、登録番号欄に記載された財務局・都道府県に問い合わせるよう案内されています。
無登録で貸した場合はどうなりますか
貸金業法第47条により10年以下の拘禁刑または3,000万円以下の罰金、またはその併科です。法人の従業者等が違反した場合は、第51条第1項第1号により法人に1億円以下の罰金刑が科されます。
ノンバンクのビジネスローンは総量規制の対象ですか
法人向けの貸付けは、貸金業法第13条の2第2項が定義する「個人過剰貸付契約」(個人顧客を相手方とする契約)に当たりません。個人事業主の事業資金についても内閣府令で除外の枠組みが置かれています。









 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング