ビジネスローンを借りると、契約の前後で何枚もの書面を渡されます。急いでいるときほど内容を読まずに受け取ってしまいますが、この書面は業者の親切ではなく、貸金業法が交付を義務づけているものです。何が書かれているべきかを知っていれば、条件の食い違いも、まともな業者かどうかの判断も、その場でつきます。
ここでは貸金業法の条文をもとに、借入から完済までに受け取る書面を時系列で並べ、それぞれに何が書かれていなければならないかを整理します。あわせて、借り手の側から業者の帳簿を見せてもらえる権利についても触れます。
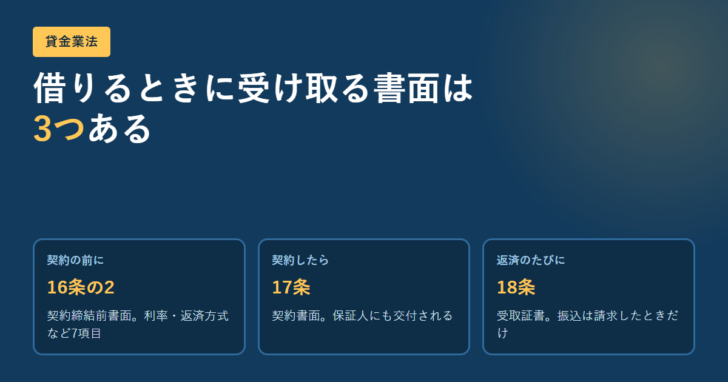
受け取る書面は3つです。契約の前に渡される契約締結前書面(16条の2)、契約したときの契約書面(17条)、返済のたびの受取証書(18条)。
受取証書には例外があります。口座振込で返済した場合は、請求したときだけ交付されます。黙っていればもらえません。
完済したら債権証書は返還されるのが原則です(22条)。また、借り手は業者の帳簿の閲覧・謄写を請求できます(19条の2)。
契約の前に渡される「契約締結前書面」
最初の書面は、契約を結ぶ前に渡されます。貸金業法16条の2は、貸付けに係る契約を締結しようとする場合、契約を締結するまでに、内閣府令で定めるところにより、次の事項を明らかにして契約の内容を説明する書面を交付しなければならないと定めています。
| 号 | 記載しなければならない事項 |
|---|---|
| 一 | 貸金業者の商号、名称又は氏名及び住所 |
| 二 | 貸付けの金額 |
| 三 | 貸付けの利率 |
| 四 | 返済の方式 |
| 五 | 返済期間及び返済回数 |
| 六 | 賠償額の予定(違約金を含む)に関する定めがあるときは、その内容 |
| 七 | 前各号に掲げるもののほか、内閣府令で定める事項 |
注目したいのは六号です。違約金を含む賠償額の予定は、定めがあるなら契約の前に示さなければなりません。契約書に判を押してから初めて遅延損害金の率を知る、という順番にはならない建て付けです。
保証人を立てる場合、保証人になろうとする人にも別の書面が渡されます。同条3項は、保証期間、保証金額、保証の範囲に関する事項、そして連帯保証であれば民法454条の規定の趣旨その他の連帯保証債務の内容に関する事項を明らかにするよう求めています。連帯保証の重さを契約前に知らせる、という趣旨です。
契約したら渡される「契約書面」
契約が成立すると、17条の書面が来ます。条文は「貸付けに係る契約を締結したときは、遅滞なく」交付しなければならないとしています。記載事項は次のとおりです。
| 号 | 記載しなければならない事項 | 前書面との違い |
|---|---|---|
| 一 | 貸金業者の商号、名称又は氏名及び住所 | 同じ |
| 二 | 契約年月日 | 契約書面だけ |
| 三 | 貸付けの金額 | 同じ |
| 四 | 貸付けの利率 | 同じ |
| 五 | 返済の方式 | 同じ |
| 六 | 返済期間及び返済回数 | 同じ |
| 七 | 賠償額の予定に関する定めがあるときは、その内容 | 同じ |
| 八 | 前各号に掲げるもののほか、内閣府令で定める事項 | 同じ |
契約年月日が加わる点が、前書面との実務上の違いです。さらに条文は、記載した事項のうち重要なものとして内閣府令で定めるものを変更したときも、同様に書面を交付しなければならないとしています。条件が途中で変わったのに紙が来ない、という状態は法の想定外です。
17条4項は、保証契約に係る貸付けの契約を締結したときは、1項各号の事項を明らかにする書面を保証人にも交付しなければならないと定めています。保証人は、自分が保証する借入れの金額や利率を書面で受け取れる立場にあります。
貸金業法第17条第4項
極度方式基本契約、つまり枠を設定して何度も借りる形の契約では、記載事項が少し変わります。貸付けの金額の代わりに極度額が入り、返済期間及び返済回数の欄がありません。枠の使い方が決まっていないためです。この形の借入れについては融資枠型ビジネスローンで整理しています。
返済のたびの「受取証書」には落とし穴がある
3つ目が18条の受取証書です。条文は「貸付けの契約に基づく債権の全部又は一部について弁済を受けたときは、その都度、直ちに」次の事項を記載した書面を交付しなければならないとしています。
| 号 | 記載しなければならない事項 |
|---|---|
| 一 | 貸金業者の商号、名称又は氏名及び住所 |
| 二 | 契約年月日 |
| 三 | 貸付けの金額 |
| 四 | 受領金額及びその利息、賠償額の予定に基づく賠償金又は元本への充当額 |
| 五 | 受領年月日 |
| 六 | 前各号に掲げるもののほか、内閣府令で定める事項 |
四号が実務では効きます。払ったお金のうち、いくらが利息で、いくらが遅延損害金で、いくらが元本に充てられたのかが書かれます。元本がどれだけ減ったのかは、この内訳を見ないと分かりません。
ただし2項が例外を置いています。預金又は貯金の口座に対する払込みその他内閣府令で定める方法により弁済を受ける場合には、弁済をした者の請求があった場合に限り、1項が適用されます。つまり口座振込で返した分の受取証書は、こちらから請求しないと出てきません。
貸金業法第18条第2項
振込で返済している事業者は、内訳を確かめないまま返済を続けている可能性があります。元本と利息の割り振りに疑問があるなら、請求すれば書面が出ます。これは交渉ではなく、条文に基づく請求です。
完済したら債権証書は返ってくる
22条は「貸付けの契約に基づく債権についてその全部の弁済を受けた場合において当該債権の証書を有するときは、遅滞なく、これをその弁済をした者に返還しなければならない」と定めています。借用証書や金銭消費貸借契約証書を業者が持っているなら、完済後は返ってくるのが原則です。
返ってこないまま放置すると、後から同じ債権を主張される余地を残します。完済したら、返還されたかどうかまで確認して一区切りとしてください。
契約する前
契約締結前書面(16条の2)
利率・返済方式・返済回数・違約金の定めを、契約前に書面で確認できます。保証人にも別の書面が渡されます。
契約したとき
契約書面(17条)
契約年月日が入った書面が遅滞なく交付されます。重要事項を変更したときも同じ書面が出ます。
返済のたび
受取証書(18条)
利息・賠償金・元本充当額の内訳が分かります。口座振込のときは請求した場合に限られます。
必要なとき
帳簿の閲覧・謄写(19条の2)
債務者等は業者の帳簿のうち利害関係がある部分について、閲覧または謄写を請求できます。
完済したら
債権証書の返還(22条)
業者が債権の証書を持っているなら、遅滞なく返還されます。
帳簿は見せてもらえる
19条は、貸金業者に対して営業所または事務所ごとに業務に関する帳簿を備え、債務者ごとに契約年月日、貸付けの金額、受領金額その他の事項を記載して保存するよう義務づけています。そして19条の2が、その帳簿を借り手側が見られるようにしています。
「債務者等又は債務者等であつた者その他内閣府令で定める者は、貸金業者に対し、内閣府令で定めるところにより、前条の帳簿(利害関係がある部分に限る。)の閲覧又は謄写を請求することができる。この場合において、貸金業者は、当該請求が当該請求を行つた者の権利の行使に関する調査を目的とするものでないことが明らかであるときを除き、当該請求を拒むことができない。」
貸金業法第19条の2
拒める場合は、権利行使に関する調査が目的でないことが明らかなときに限られます。完済したあとの人も請求できる点が実務では重要で、過払いの有無や返済経過を確かめる手がかりになります。
書面は電子でもよい
紙でなければならない、という決まりではありません。16条の2第4項と17条7項は、相手方の承諾を得れば、記載すべき事項を電磁的方法により提供できるとしています。その場合、書面の交付を行ったものとみなされます。18条にも同趣旨の規定があります。
実務では会員サイトでの掲示やPDFの送付がこれにあたります。承諾が前提である点と、紙と同じ内容が示されなければならない点は変わりません。ファイルを受け取ったら保存しておく必要があります。
書面が来ないときにどうするか
約束した書面が出てこない、記載が条文の項目を満たしていない、という場合は、まず相手が登録を受けた貸金業者かどうかを確かめてください。金融庁は登録貸金業者情報検索サービスを公開しており、登録番号、所在地、商号・名称、代表者名、電話番号から検索できます。
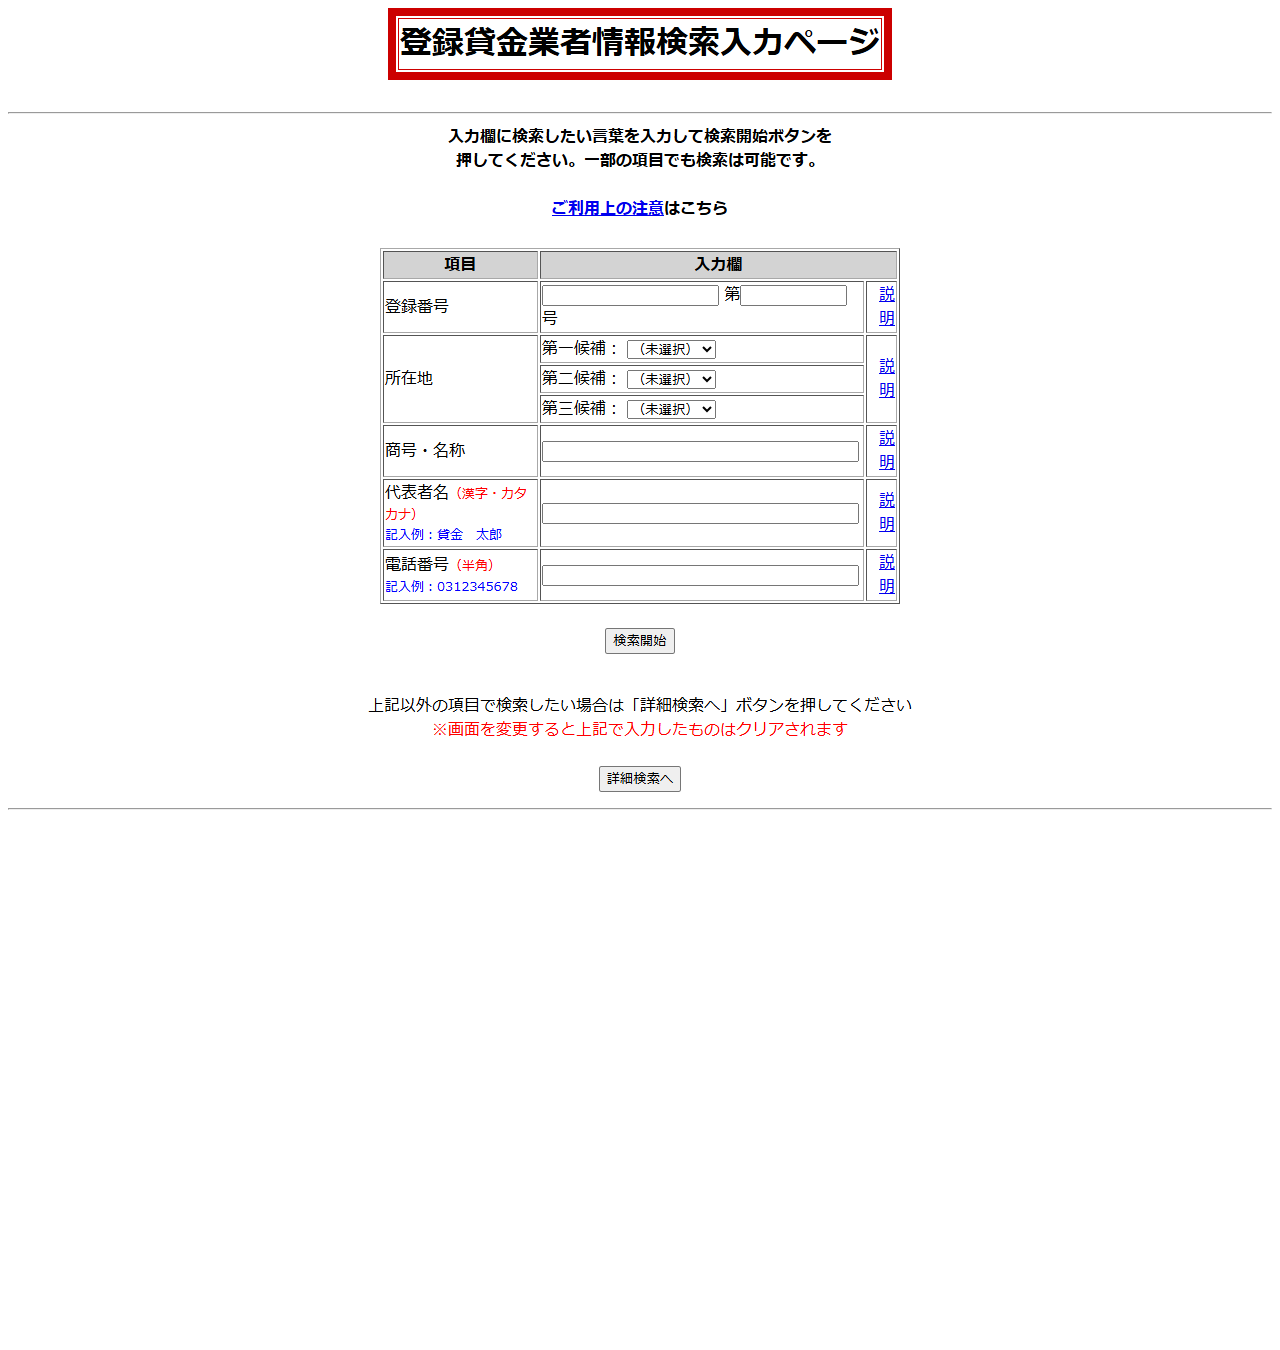
検索で出てこない相手は、そもそも貸金業法の枠の外にいます。書面の交付も、取立ての規制も、期待できません。取立てについてどこまでが違法かはビジネスローンの取立てはどこまで許されるかで条文とともに整理しています。
登録がある業者であれば、書面の不交付は貸金業法違反です。業者へ求めても改まらない場合は、登録先の財務局または都道府県の貸金業担当窓口が相談先になります。
よくある質問
契約前の書面と契約書面は同じものですか
別のものです。契約前の書面は16条の2、契約書面は17条に基づきます。契約書面には契約年月日が入る点が違います。
振込で返しているのに領収書が来ません
18条2項により、口座への払込みで弁済した場合は、請求があった場合に限り受取証書が交付されます。請求すれば出してもらえます。
保証人も書面をもらえますか
もらえます。16条の2第3項は保証契約の前の書面を、17条3項から5項は契約後の書面を、それぞれ保証人に交付するよう定めています。
完済した後でも帳簿を見られますか
見られます。19条の2は「債務者等であつた者」も請求できると定めています。
この記事が参照した一次情報
- 貸金業法(昭和五十八年法律第三十二号):第16条の2、第17条、第18条、第19条、第19条の2、第22条
- 金融庁「登録貸金業者情報検索サービス」:登録の有無を確認する窓口
- 金融庁「貸金業関係」:制度と相談窓口の案内

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング