東京信用保証協会の保証付き融資を検討するとき、気になるのは「結局いくら払うのか」です。同協会は保証料率の決め方、割引、計算式、分割係数をそれぞれ別ページで公開しており、全部をつなぐと金額が出せます。借入額が小さいほど料率の上限が下がる仕組みと、東京都制度融資だけ別の上限が置かれている点を中心に整理します。
基本となるのは責任共有保証料率の9区分です。中小企業信用リスク情報データベース(CRD)が確定決算の内容を評価して区分を決めます。
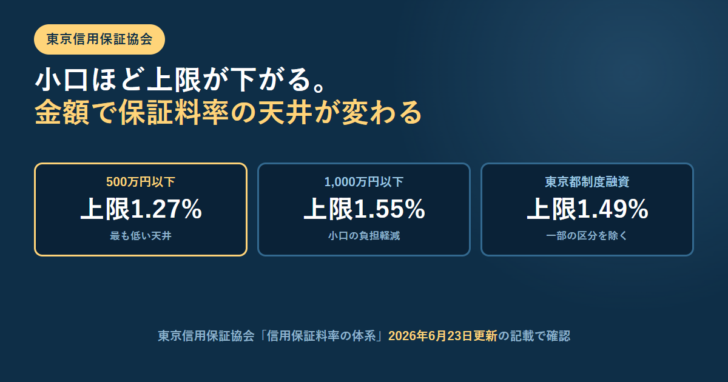
東京は金額で料率の上限が変わります。1,000万円以下は上限1.55%、500万円以下は上限1.27%です。東京都制度融資はさらに上限1.49%に抑えられています(一部の料率区分を除く)。
保証料は料率だけでは決まりません。貸付金額・保証料率・保証期間・分割係数の4つで計算します。分割返済の回数が多いほど係数が下がり、保証料は安くなります。
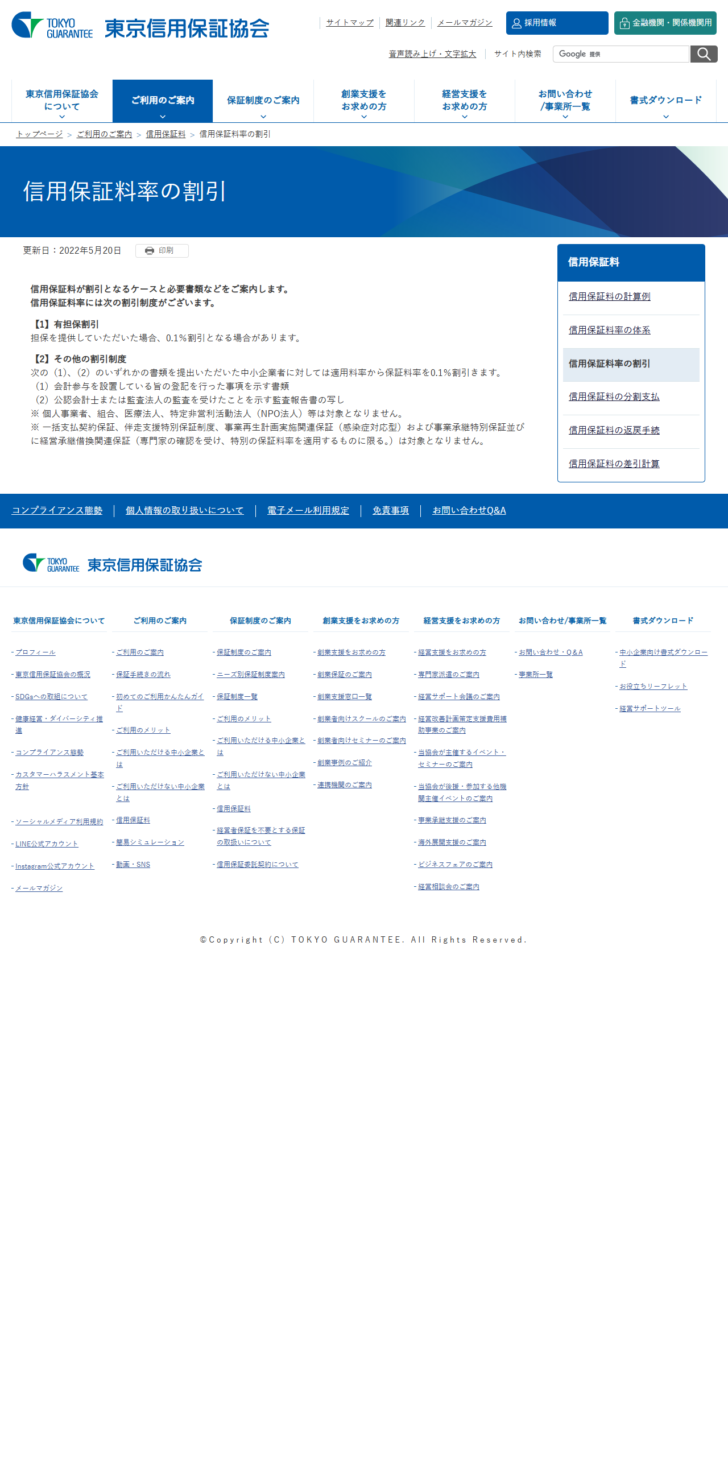
割引は2本立てです。担保を提供した場合の0.1%と、会計参与の設置登記または監査報告書の写しを出した場合の0.1%です。
基本は責任共有保証料率の9区分。決めるのはCRD
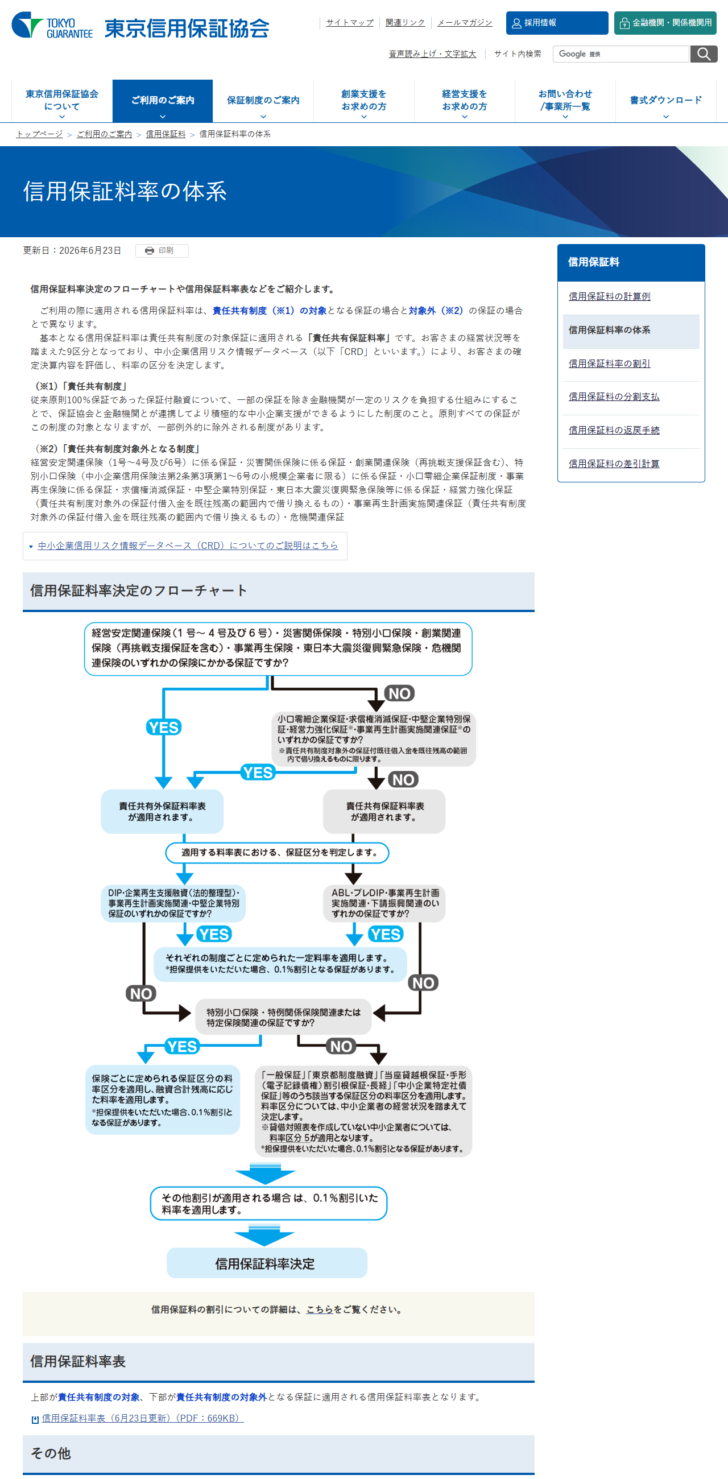
東京信用保証協会は「信用保証料率の体系」というページで、料率の決まり方を説明しています。適用される料率は、責任共有制度の対象になる保証かどうかでまず分かれます。
基本となるのが責任共有制度の対象保証に適用される「責任共有保証料率」で、利用者の経営状況などを踏まえた9区分です。区分は中小企業信用リスク情報データベース(CRD)が確定決算の内容を評価して決めます。
図1 料率を決めるCRDについて公表されていること
いつ、誰が作ったか
平成13年3月に中小企業庁が中心となって創設されたデータベースで、一般社団法人CRD協会が運営しています。
規模
約180の金融機関等が会員で、約300万の中小企業データが蓄積されていると説明されています。
中身は見られない
評価に関する一連の仕組みと個別企業の結果は、データベースの機密情報に該当するため開示されていません。自分がどの区分になるかを事前に計算することはできません。
貸借対照表を作成していない中小企業者については、料率区分5が適用されると明記されています。決算書の作り方が料率に直結する例です。
金額が小さいほど料率の上限が下がる
東京信用保証協会のページで目を引くのは「その他」の節です。小口の利用について、料率の上限そのものを低く設定していると書かれています。
| 区分 | 料率の上限 | 公表されている説明 |
|---|---|---|
| 利用額が500万円以下 | 1.27% | 小口利用や規模の小さな利用者への負担軽減を図るため、さらに低い料率にしていると説明 |
| 利用額が1,000万円以下 | 1.55% | 上限を低く設定していると説明 |
| 東京都制度融資 | 1.49% | 一般保証の料率より引き下げ、上限も抑えている(一部の料率区分を除く) |
| セーフティネット保証など | 一律 | 政策的に配慮された一律の料率。経営状況が良い場合は一般保証のほうが低くなることがある |
セーフティネット保証についての注記は、読み飛ばしやすいところです。協会は、一律で低く設定されているものの、経営状況の良好な利用者なら一般保証のほうが料率が低くなる場合があると書いています。制度の名前で選ばず、両方の料率を出して比べる必要があります。制度の中身はセーフティネット保証とは?で扱っています。
保証料は4つの要素の掛け算で決まる
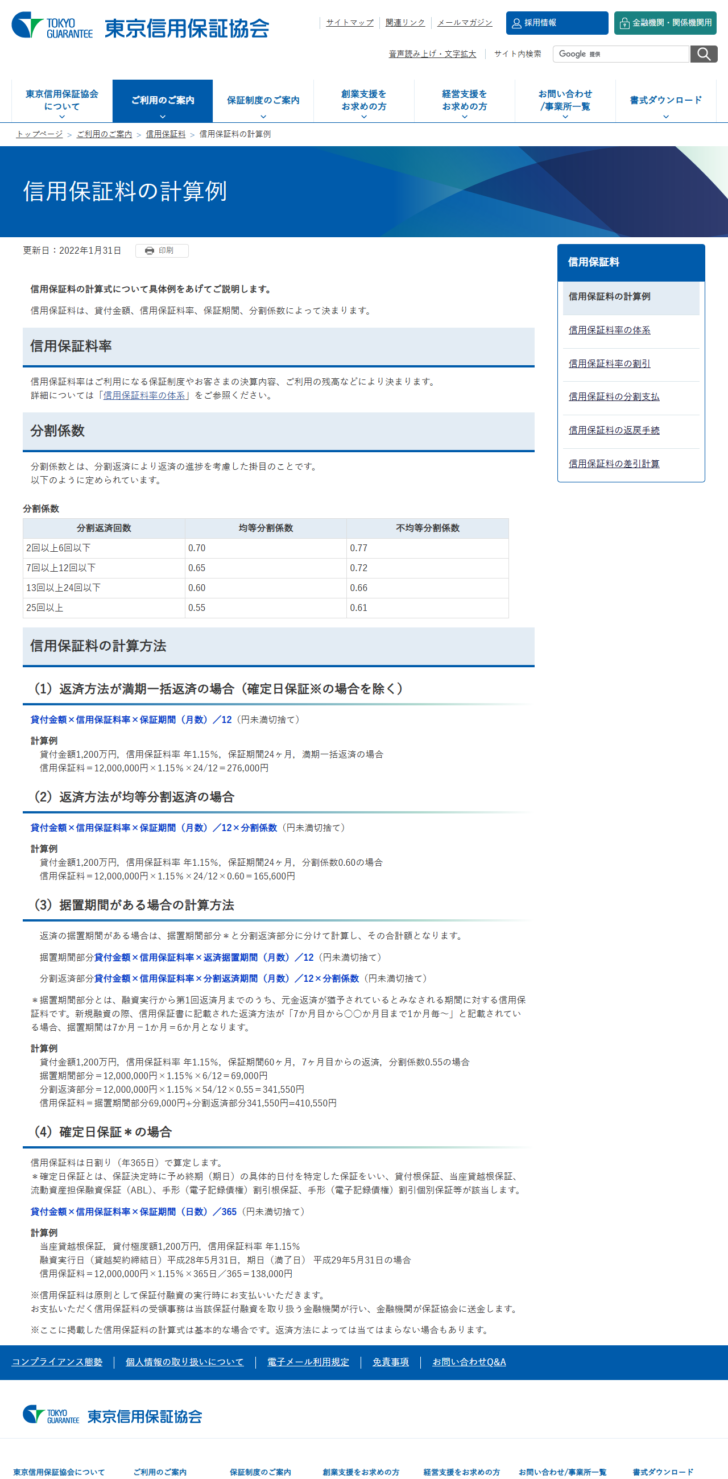
協会は「信用保証料の計算例」で、計算式と具体例を示しています。保証料は、貸付金額・信用保証料率・保証期間・分割係数で決まります。
| 分割返済回数 | 均等分割係数 | 不均等分割係数 |
|---|---|---|
| 2回以上6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
分割係数は、分割返済によって残高が減っていくことを反映した掛目です。返済回数が多いほど係数が小さくなり、同じ条件でも保証料が下がります。
図2 返済方法ごとの計算式と、協会が示している計算例
- 満期一括返済。貸付金額×信用保証料率×保証期間(月数)÷12。貸付1,200万円・年1.15%・24か月なら276,000円。
- 均等分割返済。上の式に分割係数を掛けます。同じ条件で分割係数0.60なら165,600円。一括より110,400円安くなります。
- 据置期間がある場合。据置期間部分と分割返済部分に分けて計算し、合計します。協会の例では、1,200万円・年1.15%・60か月・7か月目から返済・係数0.55で、69,000円+341,550円=410,550円。
- 確定日保証。日割り(年365日)で計算します。当座貸越根保証や流動資産担保融資保証(ABL)、手形割引根保証などが該当します。
同じ借入額でも、返済回数と据置の有無で保証料は大きく動きます。見積もりを取るときは、金額と料率だけでなく返済回数まで含めて比べてください。保証料の性格そのものは信用保証料は何の対価か?で扱っています。
割引は2本。合わせて0.2%下がることがある
東京信用保証協会の割引制度は2種類です。どちらも0.1%で、条件が別なので重ねられる場合があります。
図3 公表されている2つの割引
有担保割引
担保を提供した場合、0.1%割引となる場合があると書かれています。「場合があります」という書き方で、無条件ではありません。
その他の割引制度
次のいずれかの書類を出すと、適用料率から0.1%割引になります。会計参与を設置している旨の登記を行った事項を示す書類か、公認会計士または監査法人の監査を受けたことを示す監査報告書の写しです。
対象外になる人・制度
個人事業者、組合、医療法人、NPO法人等は対象外です。一括支払契約保証、伴走支援特別保証制度、事業再生計画実施関連保証(感染症対応型)、事業承継特別保証なども対象外とされています。
責任共有制度の対象外になる保証は別の料率表
責任共有制度は、従来は原則100%保証だった保証付融資について、一部を除いて金融機関が一定のリスクを負担する仕組みです。協会は、原則すべての保証がこの制度の対象になるとしたうえで、例外的に除外される制度を列挙しています。
| 区分 | 制度 |
|---|---|
| 経営の安定に関するもの | 経営安定関連保険(1号〜4号および6号)に係る保証、危機関連保証 |
| 災害に関するもの | 災害関係保険に係る保証、東日本大震災復興緊急保険等に係る保証 |
| 創業・小規模に関するもの | 創業関連保険(再挑戦支援保証を含む)、特別小口保険(中小企業信用保険法第2条第3項第1〜6号の小規模企業者に限る)に係る保証、小口零細企業保証制度 |
| 再生・承継に関するもの | 事業再生保険に係る保証、求償権消滅保証、中堅企業特別保証 |
| 借換に関するもの | 経営力強化保証と事業再生計画実施関連保証のうち、責任共有制度対象外の保証付借入金を既往残高の範囲内で借り換えるもの |
対象外になると、適用される料率表そのものが変わります。協会の料率表は責任共有の対象と対象外を上下に分けた1つのPDFで公開されています。責任共有制度の仕組みは信用保証協会とは?にまとめています。
保証料以外に協会へ払う費用は無い
費用の全体像についても、協会ははっきり書いています。当協会を利用する際、信用保証料以外に協会へ支払う費用(調査料、登録料、用紙代、手数料、相談料など)はないとしています。
信用保証料の使いみちも説明されています。日本政策金融公庫に支払う信用保険料、代位弁済に伴う損失の補填、経費など、信用保証制度を運営するために必要な費用に充てられるとされています。保証料は手数料ではなく、保険料に近い性格のものだと分かります。
なお保証料は原則として保証付融資の実行時に支払います。受領の事務は融資を取り扱う金融機関が行い、金融機関が保証協会へ送金する流れです。
事前に料率を知りたいときに用意するもの
協会は、申し込み前に料率と保証料の目安を照会できると案内しています。ただし事前に知らせるのはあくまで目安で、最終的な料率は保証決定の際に決まるとされています。
図4 料率を照会するときに手元へ用意するもの
- 確定申告書(決算書)の直近2期分。料率区分の判定に使われます。
- 直近決算時点の裏書手形と割引手形の残高。区分を正確に判定するために必要だと明記されています。
- 照会先は本・支店の保証課。金融機関ではなく、協会の窓口へ直接問い合わせる形です。
手形に関する残高を聞かれるのは、簿外になりやすい債務を把握するためです。手形そのものの扱いは制度が変わる途中にあり、手形はいつまで使える?で整理しています。
よくある質問
- 東京信用保証協会の保証料率はいくらですか。
- 責任共有保証料率は9区分で、CRDの評価によって決まります。金額による上限は、1,000万円以下が1.55%、500万円以下が1.27%、東京都制度融資が1.49%です。
- 自分の料率区分を事前に調べられますか。
- 計算することはできません。CRDの評価の仕組みと個別企業の結果は開示されていないためです。目安は本・支店の保証課へ照会できます。
- 保証料を安くする方法はありますか。
- 公表されている割引は、担保提供による0.1%と、会計参与の設置登記または監査報告書の提出による0.1%です。分割返済の回数を増やすと分割係数が下がり、保証料も下がります。
- 個人事業主でも割引を受けられますか。
- その他の割引制度は、個人事業者、組合、医療法人、NPO法人等が対象外とされています。有担保割引は事業形態による除外の記載がありません。
- 決算書を作っていないとどうなりますか。
- 貸借対照表を作成していない中小企業者については、料率区分5が適用されると明記されています。
- 保証料以外にお金はかかりますか。
- 協会に対しては、調査料、登録料、用紙代、手数料、相談料などはかからないと明記されています。金融機関側の融資に関する費用は別です。
この記事が参照した一次情報
- 東京信用保証協会「信用保証料率の体系」(更新日2026年6月23日)
https://www.cgc-tokyo.or.jp/business/guarantee_fee/system.html - 東京信用保証協会「信用保証料の計算例」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/calculation.html - 東京信用保証協会「信用保証料率の割引」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/discount.html - 東京信用保証協会「信用保証料」
https://www.cgc-tokyo.or.jp/business/guarantee_fee/index.html



 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング