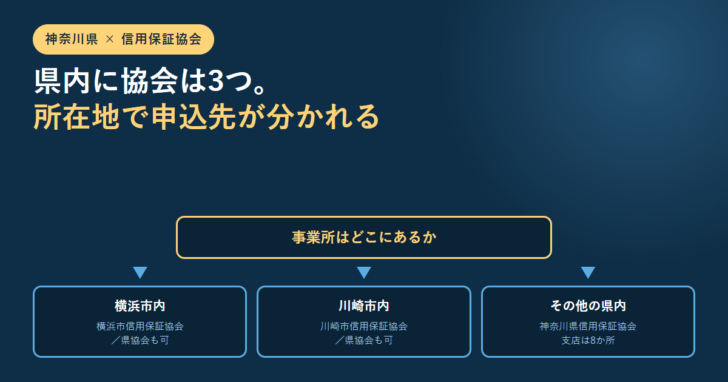
神奈川県で保証付き融資を使おうとすると、信用保証協会の名前が3つ出てきます。神奈川県信用保証協会、横浜市信用保証協会、川崎市信用保証協会です。しかも神奈川県信用保証協会には横浜支店と川崎支店があるため、横浜市の事業者から見ると同じ市内に2つの協会の窓口が並んでいることになります。どれに申し込むのかを、3協会が公表している要件と料率で整理します。
分かれ目は事業所の所在地です。横浜市内に本店か事業所があれば横浜市信用保証協会、川崎市内なら川崎市信用保証協会、それ以外の県内なら神奈川県信用保証協会が使えます。
横浜市と川崎市の事業者はどちらも選べます。神奈川県信用保証協会の要件は「神奈川県内に住居または事業所のいずれかがある」なので、横浜市・川崎市も県内に含まれます。
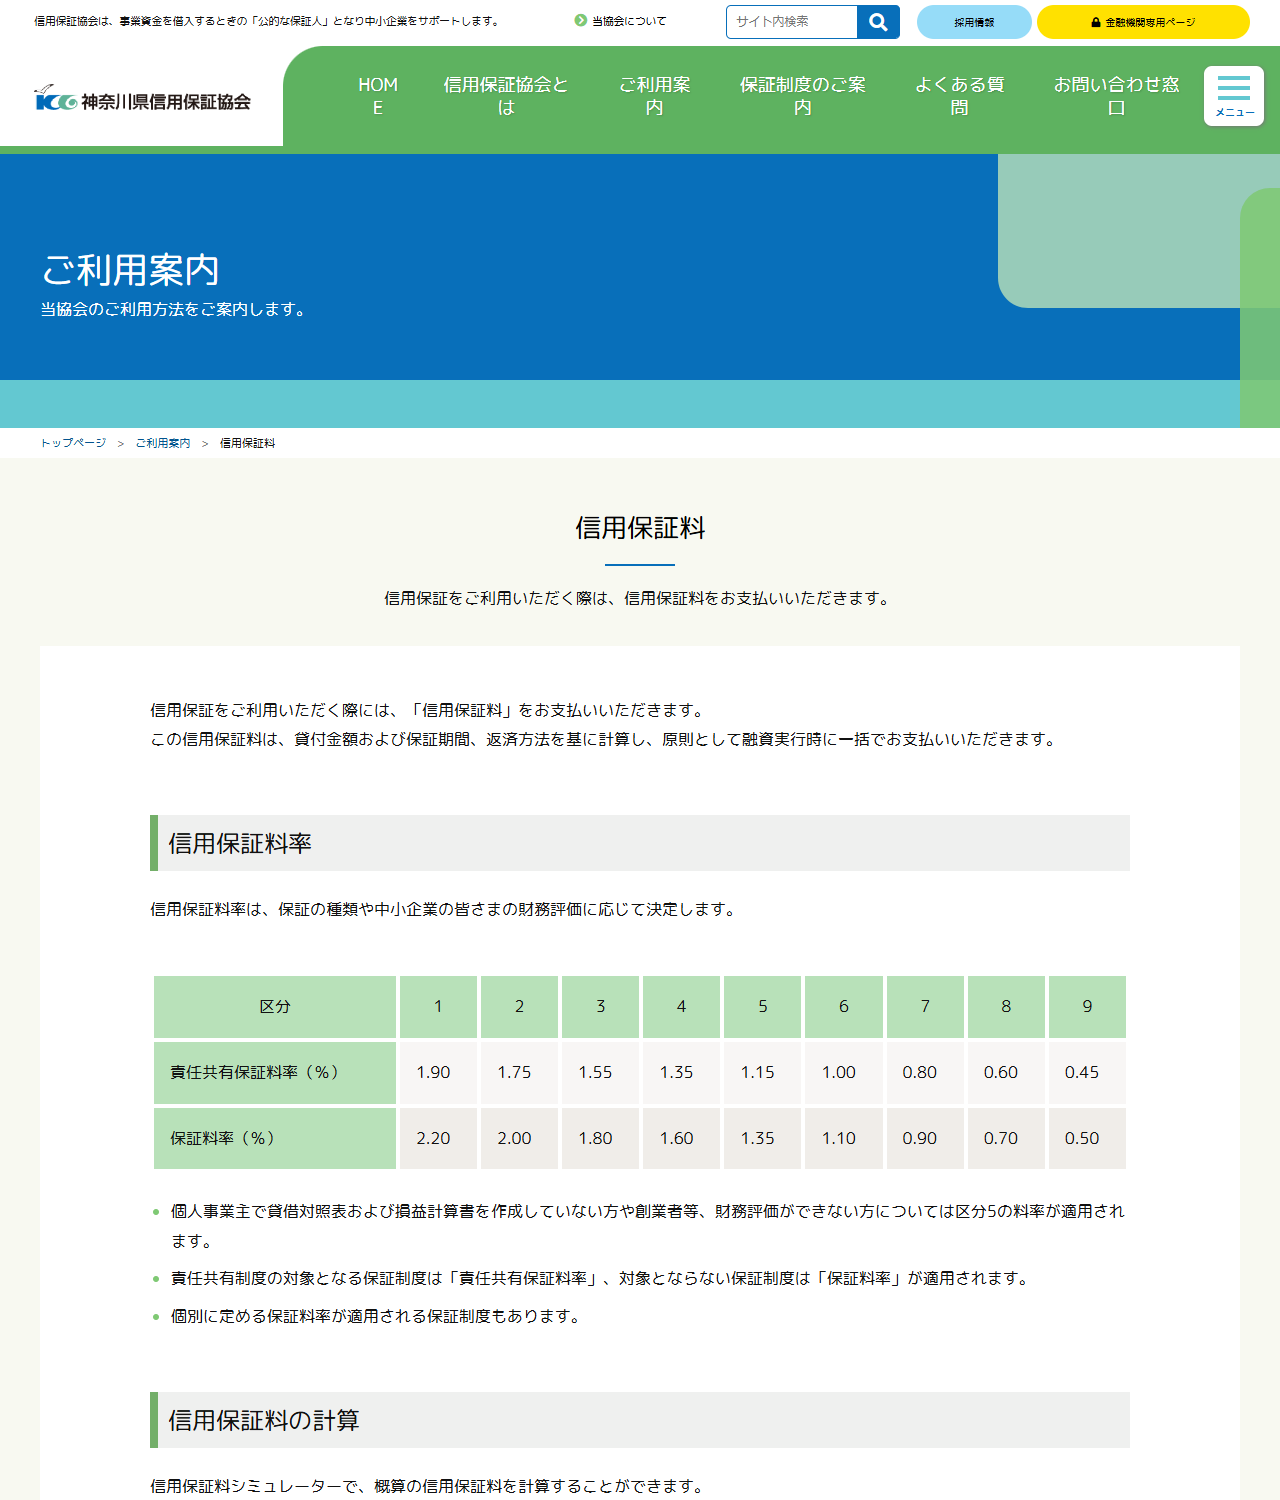
保証料率の基本表は3協会とも同じです。責任共有制度の対象が1.90%から0.45%までの9区分、対象外が2.20%から0.50%までの9区分。財務評価ができない場合は区分5が当たります。
違いが出るのは独自制度と自治体の助成です。横浜市信用保証協会には横浜市中小企業融資制度と協会独自制度があり、「よこはま創業サポート保証」は0.60%など個別の料率が設定されています。
実務では、申し込みは金融機関の窓口を通すのが基本です。取引銀行がどの協会と組んで案件を進めるかで、実際の申込先が決まることが多くなります。
神奈川県に信用保証協会が3つある理由
信用保証協会は全国に51あります。47都道府県に1つずつ置かれているほか、横浜市、川崎市、名古屋市、岐阜市の4市に市単位の協会があります。神奈川県には県の協会と横浜市・川崎市の協会が重なるため、1つの県に3つ並ぶ形になっています。詳しい一覧は信用保証協会は全国に51にまとめています。
| 協会名 | 所在地 | 電話 |
|---|---|---|
| 神奈川県信用保証協会 | 〒231-0023 横浜市中区山下町209 | 045-681-7172 |
| 横浜市信用保証協会 | 〒231-8505 横浜市中区山下町22 | 045-662-6622 |
| 川崎市信用保証協会 | 〒210-0024 川崎市川崎区日進町1-66 | 044-211-0503 |
神奈川県信用保証協会と横浜市信用保証協会は、どちらも横浜市中区山下町にあります。番地が209と22で違うだけなので、名前を見ずに住所だけで判断すると取り違えます。
所在地の条件が3協会で違う
どこへ申し込めるかは、各協会が公表している「ご利用いただける方」の所在地の条件で決まります。文言を並べると重なり方が見えます。
| 協会 | 所在地の条件 | 横浜市の事業者 | 川崎市の事業者 | その他の県内 |
|---|---|---|---|---|
| 神奈川県信用保証協会 | 神奈川県内に住居または事業所のいずれかがある個人の中小企業者、もしくは本店または事業所がある法人 | 使える | 使える | 使える |
| 横浜市信用保証協会 | 横浜市内に、法人は本店または事業所のいずれか、個人事業者は住居または事業所のいずれかを有し、事業を営んでいること | 使える | — | — |
| 川崎市信用保証協会 | 法人は本店または事業所のいずれか、個人は住所または事業所のいずれかを川崎市内に有し、事業を営んでいること | — | 使える | — |
注意したいのは、どの協会も登記や住民登録だけでは足りないと書いている点です。神奈川県信用保証協会は「住民登録、本・支店登録があっても、その居住・事業実態がない場合は保証の対象となりません」と明記しています。本店を移しただけで申込先を変えることはできません。
保証料率の基本表は3協会とも同じ
料率は協会ごとに決めるものではなく、全国共通の弾力化体系にもとづいています。神奈川県信用保証協会と川崎市信用保証協会が公表している料率表は、数字まで一致します。
| 区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 責任共有保証料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| 責任共有外の保証料率 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
区分はCRD(中小企業信用リスク情報データベース)の財務評価で決まり、川崎市信用保証協会は「財務以外の要因(定性要因)を加味して最終的に決定します」と説明しています。個人事業主で貸借対照表と損益計算書を作っていない人や創業者は、財務評価ができないため区分5が当たります。つまり責任共有の対象なら1.15%が出発点です。
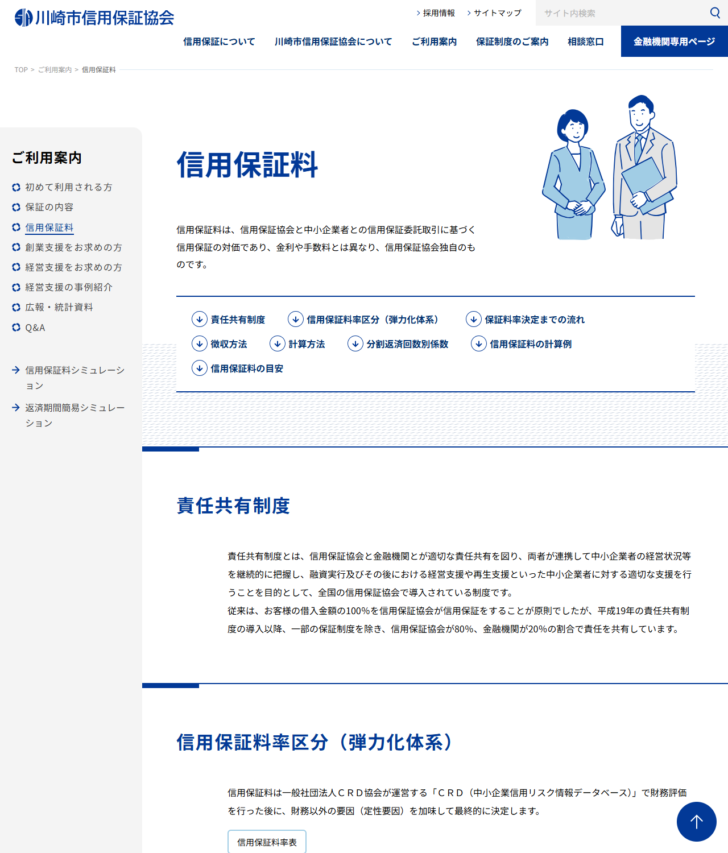
責任共有制度そのものの説明も一致しています。川崎市信用保証協会は、平成19年の制度導入以降、一部の保証制度を除いて信用保証協会が80%、金融機関が20%の割合で責任を共有していると書いています。仕組みの全体像は信用保証協会とはで扱っています。
違いが出るのは独自制度と割引
基本表が同じなら、どこで差が付くのか。答えは、各協会が独自に設けている保証制度と、自治体の助成です。横浜市信用保証協会が公表している料率表には、全国統一制度と並んで独自制度の個別料率が載っています。
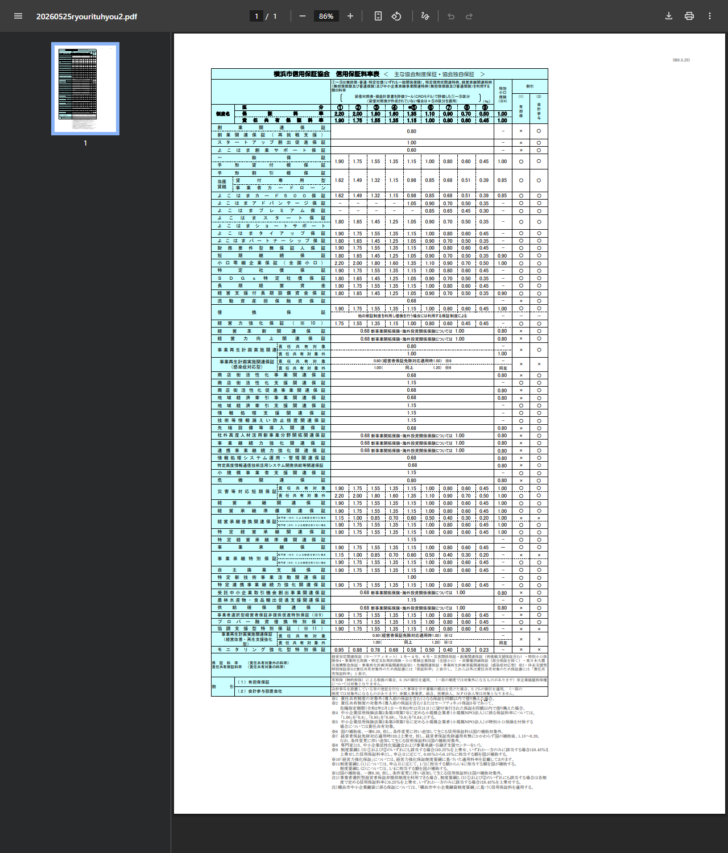
| 保証制度 | 料率 | 区分で動くか |
|---|---|---|
| 創業関連保証 | 0.80 | 一律 |
| スタートアップ創出促進保証 | 1.00 | 一律 |
| よこはま創業サポート保証 | 0.60 | 一律 |
| 特別小口保証 | 1.00 | 一律 |
| よこはまカード500保証 | 1.62〜0.39 | 区分ごとに変わる |
| 当座貸越(貸付専用型・事業者カードローン) | 1.62〜0.39 | 区分ごとに変わる |
| 流動資産担保融資保証 | 0.68 | 一律 |
創業にかかわる保証は一律の低い料率が設定されていて、区分1の1.90%と比べると差が大きく出ます。創業期は財務評価ができず区分5(1.15%)になるのが原則ですが、創業関連保証なら0.80%、よこはま創業サポート保証なら0.60%です。どの制度に乗せるかで負担が変わります。
割引の設計も協会ごとに公表されています。神奈川県信用保証協会は、物的担保の提供がある場合に0.1%、会計参与を設置している旨の登記を示す書類を提出した場合に0.1%の割引を案内しています(会計参与の割引は個人事業主は対象外)。横浜市信用保証協会の料率表にも、有担保保証と会計参与設置会社の2つの割引欄があります。
料率の区分と割引の考え方そのものは、信用保証料は何の対価かで詳しく扱っています。他県との比較は東京信用保証協会や千葉県信用保証協会の記事と並べて見ると、基本表が共通で独自制度だけが違うことがはっきりします。
保証料の計算式と分割係数
料率が決まっても、支払う金額は返済方法で変わります。3協会とも、分割返済の場合は残高が減ることを考慮した分割係数を掛けます。係数の数値も一致しています。
| 分割返済回数 | 均等分割係数 | 不均等分割係数 |
|---|---|---|
| 2回以上6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
川崎市信用保証協会が載せている計算例は、保証金額100万円・料率1.15%(平均的な保証料率として例示)・保証期間6か月の一括返済で5,750円です。1,000,000円×1.15%×6か月÷12か月という式がそのまま書かれています。
分割返済の場合は、据置期間部分、分割返済部分、据置金額部分の3つを足す形です。分割返済部分には分割係数が掛かるので、同じ金額・同じ期間でも一括より安くなります。
支払いと返戻のルール(3協会が公表している内容)
原則は一括前払い
信用保証料は融資実行時に一括で支払います。金利とは別で、借入のたびに発生します。
分割できる場合
神奈川県信用保証協会は、保証期間が2年を超える場合と、1年を超える当座貸越根保証などは分割納付できるとしています。
完済したとき
保証期日の前に完済した場合は、信用保証料の一部を返戻する場合があるとされています。借換えのときは返戻保証料を差し引いて計算します。
横浜市・川崎市の事業者はどちらを選ぶか
2つ使えるとき、どちらを選ぶかは制度と窓口で決まります。順に当たっていくと迷いません。
申込先を決める順番
- 使いたい制度を先に決める
横浜市中小企業融資制度(横浜市制度)には、一部の資金で横浜市の信用保証料助成があります。横浜市制度を使うなら横浜市信用保証協会です。市の制度か県の制度かで、申込先はほぼ決まります。 - 創業なら専用の保証を探す
創業関連保証やスタートアップ創出促進保証は全国共通ですが、よこはま創業サポート保証のように協会独自のものもあります。料率が一律で低く設定されていることが多い枠です。 - 取引金融機関に確認する
保証付き融資の申し込みは金融機関経由が基本です。支店がどの協会と日常的に案件を進めているかで、実務の速さが変わります。 - 事業所の実態を確かめる
登記だけで市内に本店があっても、事業の実態がなければ対象になりません。実際に事業を営んでいる場所がどこかを基準にします。 - 既存の保証を確認する
すでに別の協会の保証を使っている場合、借換えや追加の枠は同じ協会でまとめたほうが手続きが単純です。
なお、神奈川県信用保証協会は本店のほかに横浜支店、川崎支店、小田原支店、横須賀支店、藤沢支店、厚木支店、相模原支店を置いています。横浜市や川崎市の事業者が県の協会を使う場合も、近くの支店で手続きができます。
対象にならない場合も確認しておく
所在地の条件を満たしていても、保証の対象外になる場合が公表されています。神奈川県信用保証協会が挙げているのは次のような場合です。
| 区分 | 内容 |
|---|---|
| 銀行取引停止 | 銀行取引停止処分を受けている場合(第1回目の不渡発生後6か月を経過していない場合を含む) |
| 延滞 | 保証付融資または金融機関固有の融資(プロパー融資)について、延滞等の債務不履行がある場合 |
| 求償債務 | 協会(他協会を含む)に代位弁済による求償債務を負担している主債務者またはその連帯保証人になっている場合 |
| 申告義務 | 税務申告義務、その他法令上の手続きを怠っている場合 |
| 法的手続き | 破産・民事再生・会社更生・会社整理等の法的手続き中(申立中を含む)または私的整理手続き中の場合 |
| 休眠会社 | 休眠会社の場合 |
| 反社会的勢力 | 申込人または保証人が反社会的勢力に該当する場合など |
求償債務の条件には「他協会を含む」と書かれています。横浜市信用保証協会で代位弁済になった人が、神奈川県信用保証協会へ申し込んでも原則として対象外という意味です。協会が3つあることは、過去の事故を回避する手段にはなりません。代位弁済のあとどうなるかは代位弁済されたあとはどうなる?にまとめています。
業種の制限も共通しています。農林漁業の一部、娯楽遊技場の一部、金融・保険業の一部、性風俗関連特殊営業などは対象外です。許可等を必要とする事業は、その許可を受けていることが条件になります。
よくある質問
- 神奈川県に信用保証協会はいくつありますか。
- 3つです。神奈川県信用保証協会、横浜市信用保証協会、川崎市信用保証協会があります。全国では47都道府県の協会に4市の協会を加えて51です。
- 横浜市の事業者はどちらに申し込めますか。
- どちらも使えます。横浜市信用保証協会は横浜市内に本店または事業所があることが条件、神奈川県信用保証協会は神奈川県内に本店または事業所があることが条件なので、横浜市内の事業者は両方の条件を満たします。
- 保証料率は協会によって違いますか。
- 基本の9区分は同じです。神奈川県信用保証協会と川崎市信用保証協会はいずれも、責任共有が1.90%から0.45%、責任共有外が2.20%から0.50%と公表しています。違いが出るのは独自制度と自治体の助成です。
- 創業したばかりだと料率はどうなりますか。
- 財務評価ができないため、原則として区分5が適用されます。責任共有の対象なら1.15%です。ただし創業関連保証は0.80%、横浜市信用保証協会のよこはま創業サポート保証は0.60%と、個別の料率が設定された制度があります。
- 保証料はいつ払いますか。
- 原則として融資実行時に一括です。神奈川県信用保証協会は、保証期間が2年を超える場合などに分割納付できるとしています。
- 繰り上げ返済したら保証料は戻りますか。
- 保証期日の前に完済した場合は、信用保証料の一部を返戻する場合があるとされています。借換えのときは、完済する保証付融資の返戻保証料を新しい保証料から差し引いて計算します。
- 登記上の本店を横浜市に移せば横浜市信用保証協会を使えますか。
- 使えるとは限りません。神奈川県信用保証協会は、住民登録や本・支店登録があっても居住・事業の実態がない場合は対象にならないと明記しています。実態のある場所が基準です。
- どこに申し込むかは自分で決められますか。
- 保証付き融資の申し込みは金融機関を通すのが基本なので、取引金融機関と相談しながら決めることになります。使いたい制度(市の制度か県の制度か)が決まれば、申込先もほぼ決まります。
この記事が参照した一次情報
- 神奈川県信用保証協会「信用保証料」
https://www.cgc-kanagawa.or.jp/guide/rates/ - 神奈川県信用保証協会「ご利用いただける方」
https://www.cgc-kanagawa.or.jp/guide/requirement/ - 横浜市信用保証協会「初めてご利用になる方」
https://www.sinpo-yokohama.or.jp/guide/hajimete/index.html - 横浜市信用保証協会「信用保証料について」および保証料率表
https://www.sinpo-yokohama.or.jp/guide/fee/ - 川崎市信用保証協会「信用保証料」
https://www.cgc-kawasaki.or.jp/guide/guarantee.php - 川崎市信用保証協会「初めて利用される方」
https://www.cgc-kawasaki.or.jp/guide/ - 全国信用保証協会連合会「お近くの信用保証協会」
https://www.zenshinhoren.or.jp/nearest/


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング