信用保証料をいくら払うのかを自分で計算しようとすると、三重県信用保証協会の案内には計算式が4本並んでいます。保証期間を「月」で定めた保証と、最終返済期日を定めた保証で分母が12と365に分かれ、分割返済かどうかでさらに分かれるためです。2026年10月29日に、同協会が公表している「信用保証料について」のページと3枚のPDFを開き、料率・係数・計算式を順に確かめました。
この記事の要点
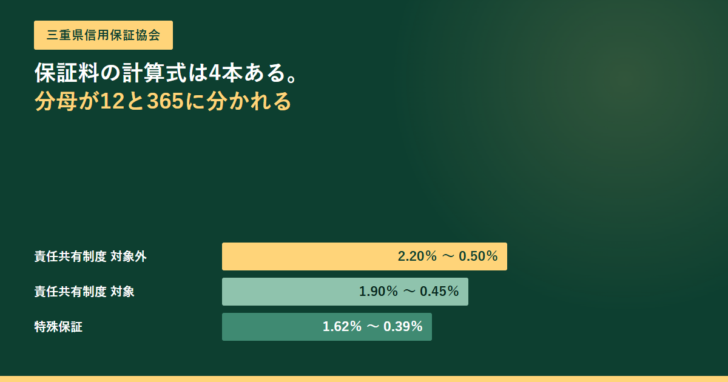
- 弾力化料率区分は9区分。責任共有制度の対象制度は1.90%〜0.45%、対象外制度は2.20%〜0.50%、特殊保証は1.62%〜0.39%です。
- 特殊保証とは当座貸越・カードローン・手形割引根保証を指す、とPDFに注記があります。
- 割引は2つだけです。担保提供がある場合と会計参与設置会社であることを報告した場合に、各0.1%です。
- 計算式は、保証期間を月で定めた月数保証と、最終返済期日を定めた確定日保証で分かれます。前者は分母が12、後者は365です。
- 根保証は、貸付金額ではなく融資限度額に保証料率と日数を掛けます。
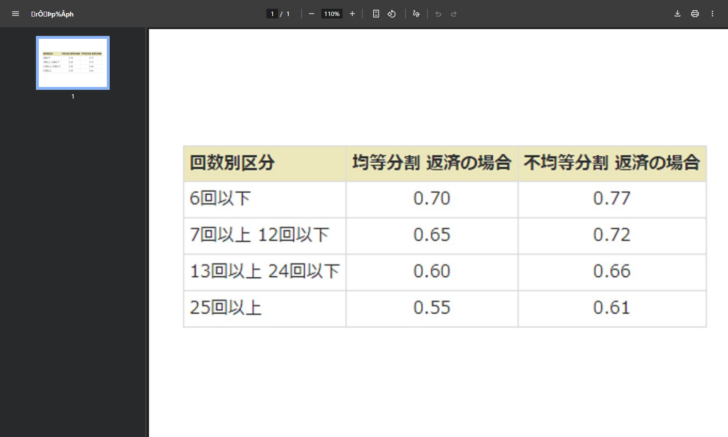
- 分割返済回数別係数は4区分。均等分割なら0.70・0.65・0.60・0.55、不均等分割なら0.77・0.72・0.66・0.61です。
- 保証料の支払いは一括が原則ですが、保証期間が2年を超えるもので、分割徴収の申出があり協会が適当と認めた場合は分割払いもできます。
- 協会は「信用保証料以外の名目(相談料、調査料、用紙代など)でいただくことは一切ありません」と明記しています。
9区分の料率表は3段組みになっている
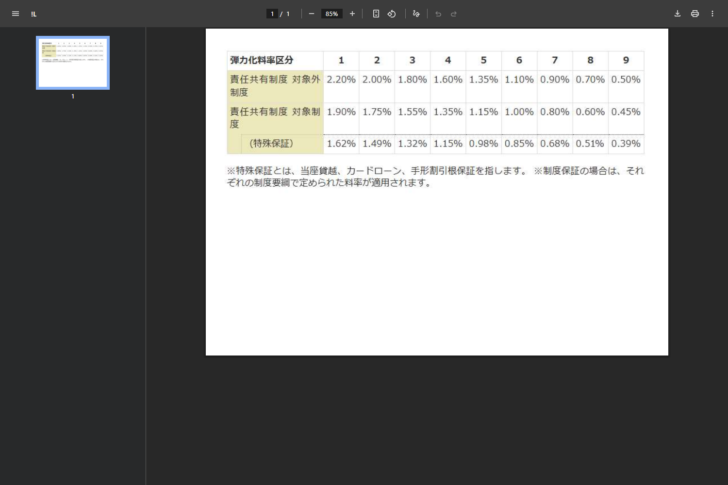
三重県信用保証協会の「弾力料率区分表」は、1枚のPDFに3行が並ぶ形です。横軸が1から9までの区分、縦軸が制度の種類です。
| 区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 責任共有制度 対象外制度 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
| 責任共有制度 対象制度 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| (特殊保証) | 1.62 | 1.49 | 1.32 | 1.15 | 0.98 | 0.85 | 0.68 | 0.51 | 0.39 |
特殊保証の行は、責任共有制度の対象制度の行のおよそ85%にあたる水準です。PDFの注記は特殊保証を「当座貸越、カードローン、手形割引根保証」と定義しています。借入の形が極度枠である分、同じ区分でも低い料率が当たる作りになっています。
区分がどう決まるかについて、協会は「CRD(中小企業信用リスク情報データベース)」を利用して財務内容の総合的な評価を行い、財務要因の評価だけでなく一定の定性要因も加味して決定する、と書いています。決算書の数字だけで機械的に決まるわけではない、という説明です。
割引は2つ。各0.1%
料率から引けるものは2つだけです。
三重県信用保証協会の割引
担保提供がある
表示料率から0.1%を引き下げる、とPDFの注記にあります。
会計参与設置会社
会計参与を設置していることを確認できる事業者について、表示料率から0.1%を引き下げます。
どちらも「0.1%の割引となる場合があります」という書き方で、自動的に適用されるものではありません。会計参与の設置は協会への報告が前提です。信用保証料は何の対価か?で整理したとおり、割引の種類は協会ごとに幅があります。
計算式が4本に分かれる理由
ここが三重県信用保証協会の案内でいちばん細かい部分です。保証の種類と返済方法の組み合わせで、式が変わります。
公表されている計算式
一括
月数保証・期日一括返済
信用保証料 = 貸付金額 × 保証料率 × 保証期間(月)÷12
分割
月数保証・分割返済
据置期間の分、据置金額を除いた元金の分、据置金額の分の3つを足す。据置金額を除いた元金の部分にだけ分割返済回数別係数が掛かる。
一括
確定日保証・期日一括返済または商業手形割引
信用保証料 = 貸付(割引)金額 × 保証料率 × 保証期間(日)÷365
根保証
確定日保証・根保証
信用保証料 = 融資限度額 × 保証料率 × 保証期間(日)÷365。実際に借りた額ではなく枠の額で計算する。
月数保証の保証期間は、信用保証書に記載された月数です。確定日保証の保証期間は、貸付予定日の翌日から最終返済期日までの日数と定義されています。日数で数えるため、同じ「3年」でも閏年をまたぐかどうかで1日分の差が出ます。円未満の端数は切り捨てです。
根保証で計算の母数になるのは「融資限度額」です。当座貸越やカードローンのように枠を設定する保証では、1円も借りていなくても枠の額に料率が掛かります。
特殊保証の料率が1.62%〜0.39%と低めに置かれているのは、この母数の取り方と対になっていると読めます。料率だけを他の制度と並べて比べると、負担の実感を取り違えます。
分割返済回数別係数は4区分、均等と不均等で別
分割返済のときに掛かる係数は、返済回数と返済方法で決まります。
| 回数別区分 | 均等分割返済の場合 | 不均等分割返済の場合 |
|---|---|---|
| 6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
均等分割返済とは、元利均等返済および毎回の返済金額が同額で分割返済間隔が一定である返済方法をいいます。毎回の返済額が違う、あるいは間隔が一定でないものが不均等分割返済です。同じ回数でも、不均等だと係数が0.06〜0.07高くなります。
実際に当てはめてみる
月数保証・分割返済の式で、据置期間がない単純なケースを計算します。借入300万円、保証期間36か月、均等分割で36回払い、料率は第7区分の0.80%とします。据置期間が0なら、式の第1項と第3項は0になり、残るのは中央の項だけです。
| 手順 | 計算 | 結果 |
|---|---|---|
| 1. 年あたりの保証料 | 3,000,000円 × 0.80% | 24,000円 |
| 2. 保証期間をかける | 24,000円 × 36か月÷12 | 72,000円 |
| 3. 分割返済回数別係数をかける | 72,000円 × 0.55(36回は「25回以上」の区分) | 39,600円 |
36回は「25回以上」の区分に入るので係数は0.55で、72,000円 × 0.55 = 39,600円になります。ここを1つ上の区分(13回以上24回以下)の0.60と取り違えると43,200円になり、3,600円ずれます。回数の区分は24回と25回のあいだで切り替わるため、3年返済(36回)と2年返済(24回)では係数が違います。
同じ借入額でも、回数を増やすほど係数が下がる一方で、保証期間が伸びるぶん「保証期間÷12」が大きくなります。制度融資とは?で触れた自治体の保証料補助が使えるかどうかも、最終的な手出し額を左右します。
支払いは一括が原則、2年超なら分割もできる
協会は、信用保証料の支払いについて一括払いを原則としたうえで、保証期間が2年を超えるもので、分割徴収の申出があり、協会が適当であると認めた場合に分割払いができると案内しています。分割払いの場合は、信用保証料総額に分割割合を乗じた額を各年度に支払う形です。
そしてもう1点、料金の透明性についての記載があります。
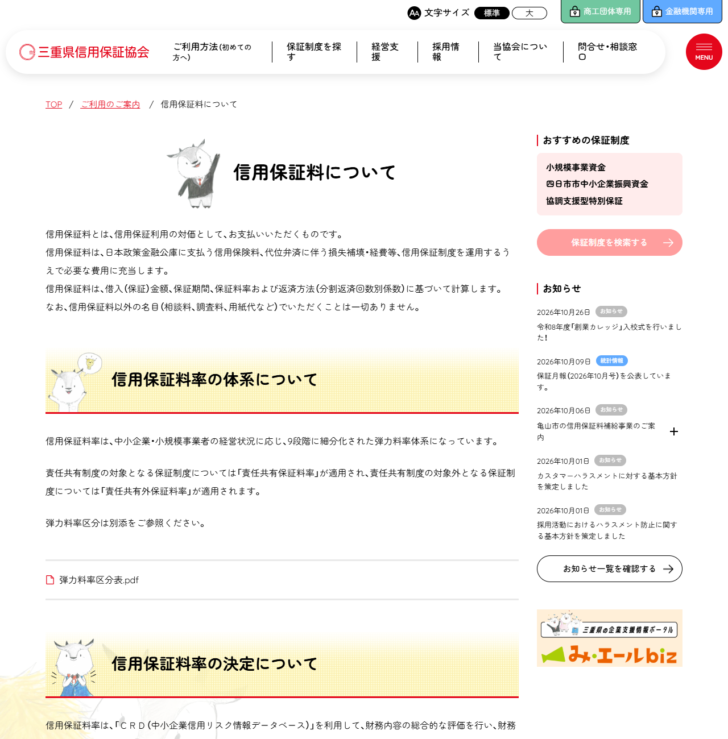
「信用保証料以外の名目(相談料、調査料、用紙代など)でいただくことは一切ありません」と書かれています。保証協会の名前を使って別の名目の金銭を求められた場合、それは協会の案内と食い違う、という判断材料になります。
よくある質問
料率はどうやって決まりますか
協会は、CRD(中小企業信用リスク情報データベース)を利用して財務内容の総合的な評価を行い、財務要因の評価だけでなく一定の定性要因も加味して料率区分を決定する、と説明しています。具体的な評価項目は公表されていません。
保証料は何に使われますか
協会は、日本政策金融公庫に支払う信用保険料、代位弁済に伴う損失補填・経費等、信用保証制度を運用するうえで必要な費用に充当する、と書いています。
据置期間があるとどうなりますか
月数保証の分割返済の式では、据置期間の分が別の項として足されます。その項には分割返済回数別係数が掛からないため、据置期間が長いほど係数による圧縮が効かなくなります。
据置金額とは何ですか
協会の定義では、最終回の返済額が最終回の直前回の返済額の2倍を超える場合における、最終回の返済額と直前回の返済額との差額をいいます。元利均等返済の場合は据置金額がないものとされています。
保証料を試算する方法はありますか
協会は信用保証料シミュレーションのページを用意しています。この記事では計算式と係数表の内容を確認しましたが、シミュレーションの入力項目までは確認していません。
三重県以外の協会でも同じ計算式ですか
計算の考え方は全国で共通していますが、料率表・割引の種類・分割返済回数別係数は協会ごとに公表されています。信用保証協会は全国に51で一覧を整理しています。
出典
- 三重県信用保証協会「信用保証料について」(計算式4本、保証期間と据置期間・据置金額の定義、均等/不均等分割の定義、分割払いの条件、保証料以外を徴収しない旨)
- 三重県信用保証協会「弾力料率区分表」PDF(9区分の料率、特殊保証の定義)
- 三重県信用保証協会「分割返済回数別係数表」PDF(均等0.70〜0.55、不均等0.77〜0.61)
- 三重県信用保証協会「信用保証料率表」PDF(制度別の料率一覧)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング