信用保証協会は都道府県ごとに1つとは限りません。神奈川県には県の協会のほかに横浜市と川崎市の協会があり、横浜市内に事業所を持つ会社は横浜市信用保証協会を使えます。この協会の特徴は、全国共通の制度に加えて「よこはま」の名が付く独自保証を並べていることで、料率表を読むと下限が全国一般の水準より低い制度が混じっています。2026年11月9日に、横浜市信用保証協会が公開している令和8年5月25日付の保証料率表と、利用ガイドの各ページを読んで整理しました。
2026年11月9日に横浜市信用保証協会の公式資料で確認した5点
- 料率表の軸はCRDモデルで評価した①〜⑨の9区分。責任共有保証料率は1.90%〜0.45%、責任共有外は2.20%〜0.50%で、貸借対照表が作成されていない場合は*⑤の区分を適用すると表に明記されている。
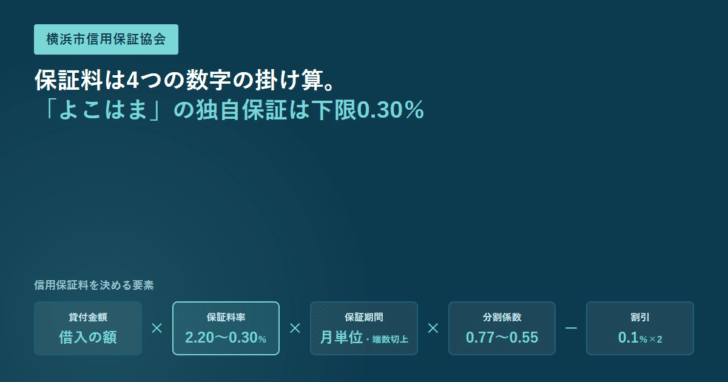
- 「よこはま」の名が付く独自保証は8本。最も低いのはよこはまプレミアム保証の0.30%で、一般保証の下限0.45%を下回る。
- 割引は有担保と会計参与設置会社の各0.1%の2つだけ。会計参与の割引は個人事業者・組合・医療法人・NPO法人等が対象外とされている。
- 1企業に対する保証の最高限度額は個人・法人が2億8,000万円(うち無担保8,000万円)、組合等が4億8,000万円。
- 利用できるのは横浜市内に、法人なら本店または事業所、個人事業者なら住居または事業所を持って事業を営んでいる中小企業・小規模事業者。
料率表の土台は9区分。責任共有の有無で下限が0.05ポイント違う
横浜市信用保証協会の保証料率表は、貸借対照表と損益計算書をCRDモデルで評価した①〜⑨の区分を横軸に置いています。①が最も高く、⑨が最も低い料率です。制度ごとに適用される行が変わる作りで、基本になるのが次の2行です。
| 区分 | ① | ② | ③ | ④ | *⑤ | ⑥ | ⑦ | ⑧ | ⑨ | 特別小口 |
|---|---|---|---|---|---|---|---|---|---|---|
| 責任共有外 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 | 1.00 |
| 責任共有 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 | 1.00 |
| 当座貸越型 (貸付専用型・事業者カードローン・よこはまカード500保証) |
1.62 | 1.49 | 1.32 | 1.15 | 0.98 | 0.85 | 0.68 | 0.51 | 0.39 | 0.85 |
出典:横浜市信用保証協会「信用保証料率表 <主な協会制度保証・協会独自保証>」(令和8年5月25日)
責任共有外の列が高いのは、金融機関が負担を分け合わない保証だからです。当座貸越型の行は、一般保証と同じ区分でも0.28〜0.06ポイント低く設定されています。借入の形が当座貸越なら、同じ評価でも料率が下がるということです。
区分の決まり方について、料率表は「貸借対照表・損益計算書を評価ツール(CRDモデル)で評価した①〜⑨区分」と書いたうえで、かっこ書きで「貸借対照表が作成されていない場合は*⑤の区分を適用」としています。決算書を出していないから評価が付かないのではなく、真ん中の区分が自動的に割り当てられる扱いです。信用保証料そのものの考え方は信用保証料とはにまとめています。
「よこはま」の名が付く独自保証は8本。下限は0.30%
料率表には全国統一制度と並んで、この協会が独自に作った制度が載っています。「よこはま」で始まる名前のものを数えると8本ありました。
| 制度名 | ① | ② | ③ | ④ | *⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| よこはまプレミアム保証 | − | − | − | − | − | 0.85 | 0.65 | 0.45 | 0.30 |
| よこはまアドバンテージ保証 | − | − | − | − | 1.05 | 0.90 | 0.70 | 0.50 | 0.35 |
| よこはまスタート保証 | 1.80 | 1.65 | 1.45 | 1.25 | 1.05 | 0.90 | 0.70 | 0.50 | 0.35 |
| よこはまショートサポート | 1.80 | 1.65 | 1.45 | 1.25 | 1.05 | 0.90 | 0.70 | 0.50 | 0.35 |
| よこはまパートナーシップ保証 | 1.80 | 1.65 | 1.45 | 1.25 | 1.05 | 0.90 | 0.70 | 0.50 | 0.35 |
| よこはまタイアップ保証 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| よこはまカード500保証 | 1.62 | 1.49 | 1.32 | 1.15 | 0.98 | 0.85 | 0.68 | 0.51 | 0.39 |
| よこはま創業サポート保証 | 区分によらず一律0.60 | ||||||||
注目したいのは上の2本です。よこはまプレミアム保証は⑥から⑨の4区分にしか数値がなく、⑨で0.30%です。よこはまアドバンテージ保証は⑤から⑨の5区分で、⑨が0.35%。どちらも責任共有の一般保証の下限0.45%を下回ります。上位区分に数値が入っていないのは、評価が一定以上の事業者だけを対象にした制度だからだと読めます。
逆に、よこはまタイアップ保証は①〜⑨のすべてに一般保証と同じ数値が入っています。料率で差を付ける制度ではなく、別の条件で設計された制度です。制度ごとの対象要件は料率表には書かれていないため、申し込む前に協会の制度案内で確認してください。
創業向けは一律料率。3つの制度で0.60%から1.00%
創業の資金は区分で動かない一律の料率が設定されています。料率表の該当行を並べると次のとおりです。
| 制度名 | 料率 | 有担保割引 | 会計参与割引 |
|---|---|---|---|
| よこはま創業サポート保証 | 0.60 | 対象外 | 対象 |
| 創業関連保証 | 0.80 | 対象外 | 対象 |
| 創業関連保証(再挑戦支援) | 0.80 | 対象外 | 対象 |
| スタートアップ創出促進保証 | 1.00 | 対象外 | 対象 |
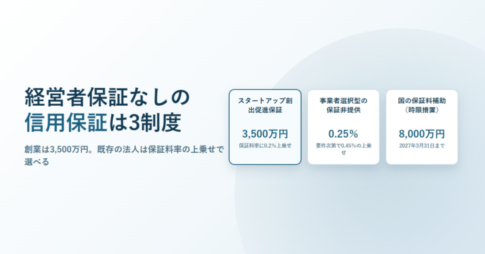
独自制度のよこはま創業サポート保証が0.60%で、全国共通の創業関連保証0.80%より0.20ポイント低くなっています。経営者保証を不要にするスタートアップ創出促進保証は1.00%で、創業関連保証より0.20ポイント高い設定です。経営者保証を外す対価がここに表れています。経営者保証そのものの扱いは経営者保証なしの信用保証で扱っています。
割引は2つだけ。会計参与は個人事業者が対象外
利用ガイドの「割引制度」は、適用される割引を2つに限っています。担保を提供した場合と、会計参与を設置している旨の登記を行った事項を示す書類を提出した場合で、いずれも0.1%です。
会計参与の割引には注記が付いています。「個人事業者、組合、医療法人、NPO法人等は対象となりません」という一文です。会計参与は会社法上の機関なので、そもそも設置できる法人の形が限られます。個人事業者が使える割引は、実質的に有担保の0.1%だけということになります。
どちらの割引にも「ご利用される制度等により、割引が適用されない場合もございます」という留保が付いています。実際、料率表の創業関連保証の行では有担保の欄が×になっており、制度側で割引が閉じられています。
分割返済なら分割係数で下がる。25回以上で0.55
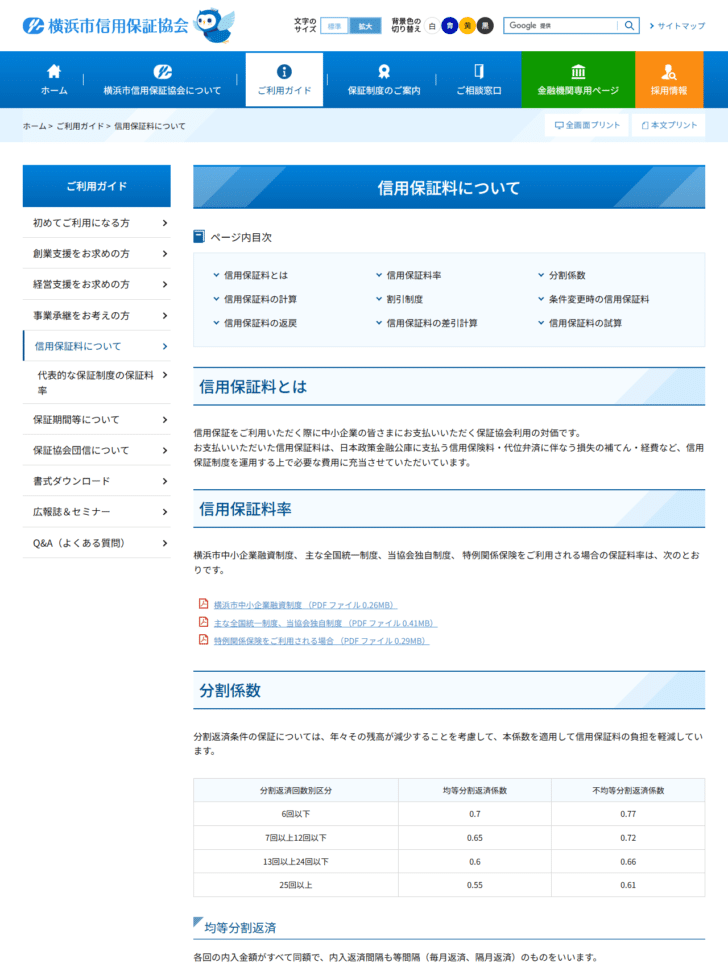
保証料は料率だけでは決まりません。分割返済の保証には分割係数が掛かります。協会は「年々その残高が減少することを考慮して、本係数を適用して信用保証料の負担を軽減しています」と説明しています。
分割返済回数ごとの係数(数字が小さいほど保証料が下がる)
均等と不均等で0.06〜0.07の差が付きます。協会は均等分割返済を「各回の内入金額がすべて同額で、内入返済間隔も等間隔(毎月返済、隔月返済)のもの」と定義し、元利均等返済、最終回のみ金額が異なるもの、初回のみ金額が異なるものも均等として扱うとしています。それ以外は不均等です。返済計画を作るときに、最終回だけ大きく残す形にすると不均等になり、係数が上がります。
保証期間の数え方にも決まりがあります。協会は「保証期間とは、貸付日から保証期限の日までをいい、月を単位とします」とし、「1ヵ月未満の端数については、1ヵ月として計算します」としています。日数で按分されるのではなく、端数は切り上げです。実行日を数日ずらすだけで保証期間が1か月増えることがあるので、見積もりのときは月単位で数えてください。
繰上完済したときの返戻は「完済日の属する1年」だけ90%
保証付融資を期限前に完済すると、受け取り済みの保証料の一部が戻ります。ただし全額ではありません。協会の説明は「保証期間を貸付実行日(条件変更の場合は変更承諾日)から1年後ごとに区分し、完済日の属する1年については未経過保証料の90%を、完済日の属する1年を超えるものについてはその全額を返戻します」です。
| 区分 | 返戻される割合 |
|---|---|
| 完済日の属する1年の未経過分 | 90% |
| それを超える年の分 | 全額 |
| 計算された額が1,000円以下 | 返戻しない |
| 一括返済における一部内入 | 返戻の対象としない |
完済した月が属する1年分だけ10%が戻らない設計です。5年の保証を2年半で完済した場合、3年目に当たる1年のうち未経過の半年分は90%、4年目と5年目は全額が返ります。借換えを検討するときは、この戻らない10%を比較に入れる必要があります。借換の考え方は借換の活用法にまとめています。
使えるのは横浜市内に拠点がある中小企業・小規模事業者
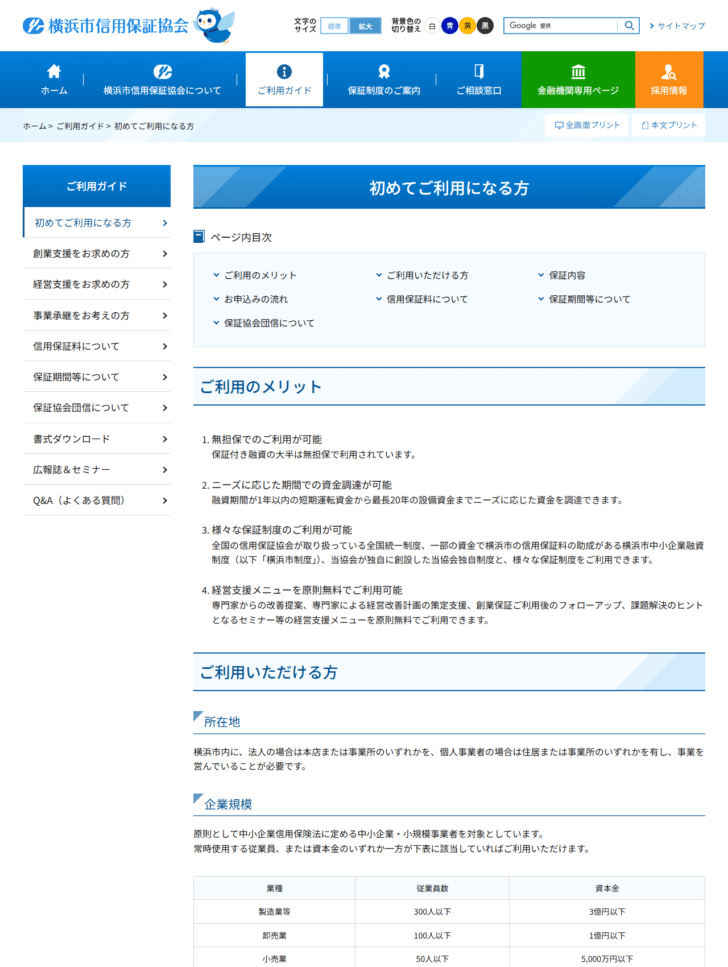
利用条件は所在地と企業規模の2つで決まります。所在地の要件は「横浜市内に、法人の場合は本店または事業所のいずれかを、個人事業者の場合は住居または事業所のいずれかを有し、事業を営んでいること」です。本店が市外でも、市内に事業所があれば対象になります。
| 業種 | 従業員数 | 資本金 |
|---|---|---|
| 製造業等 | 300人以下 | 3億円以下 |
| 卸売業 | 100人以下 | 1億円以下 |
| 小売業 | 50人以下 | 5,000万円以下 |
| サービス業 | 100人以下 | 5,000万円以下 |
| 医療法人等 | 300人以下 | − |
協会は製造業等に運送業・建設業・不動産業・旅行業等も含むと注記しています。対象にならないのは、農林漁業、店舗型・無店舗型性風俗特殊営業、金融業(一部を除く)、政治・経済・文化・宗教団体などです。NPO法人は従業員数が300人以下(小売業が主なら50人以下、卸売業・サービス業が主なら100人以下)であれば対象になります。
経営者保証を不要にする取扱いは3類型。足りなければ保証料の上乗せ
連帯保証人について、協会は「法人代表者以外の連帯保証人は原則不要」としたうえで、経営者保証そのものを不要にする取扱いを3つ公表しています。
経営者保証を不要とする3つの取扱い(2026年11月9日に横浜市信用保証協会の利用ガイドで確認)
類型1
金融機関連携型
取扱金融機関がプロパー融資について経営者保証を不要とし、担保による保全がない融資残高があること。直近決算期で債務超過でなく、直近2期の減価償却前経常利益が連続赤字でないこと。法人と経営者の一体性解消が図られていることを金融機関が確認していること。
類型2
財務要件型
直近決算期において一定の財務要件を満たしていること。協会の「財務要件型無保証人保証制度」での利用になる。料率表では一般保証と同じ1.90%〜0.45%。
類型3
担保充足型
法人または経営者が所有する不動産の担保提供があり、十分な保全が図られていること。
3類型は要件が重く、どれも決算の内容か金融機関側の対応に依存します。該当しない事業者向けに置かれているのが保証料の上乗せによる代替で、スタートアップ創出促進保証が1.00%、創業関連保証が0.80%という差はその一例です。考え方の背景は経営者保証に関するガイドラインで整理しています。
よくある質問
横浜市に本店がなくても使えますか
使える場合があります。協会は所在地の要件を「横浜市内に、法人の場合は本店または事業所のいずれかを、個人事業者の場合は住居または事業所のいずれかを有し、事業を営んでいること」としており、本店か事業所のどちらかが市内にあれば条件を満たします。
いくらまで保証してもらえますか
1企業に対する保証の最高限度額は、個人・法人が2億8,000万円(うち無担保8,000万円)、組合等が4億8,000万円です。資金使途は事業経営に必要な運転資金と設備資金に限られ、生活資金や住宅資金、教育資金には使えないと明記されています。
決算書を作っていないと保証料率はどうなりますか
料率表に「貸借対照表が作成されていない場合は*⑤の区分を適用」と書かれています。9区分のうち中央にあたる*⑤が割り当てられ、責任共有であれば1.15%です。
保証期間はどれくらいまで取れますか
協会は利用のメリットの説明で「融資期間が1年以内の短期運転資金から最長20年の設備資金までニーズに応じた資金を調達できます」としています。具体的な期間は制度ごとに決まります。
保証料の計算を自分で試せますか
協会が信用保証料シミュレーションを公開しており、料率が分かっていれば目安を試算できると案内しています。計算式そのものは「貸付金額、保証料率、保証期間、分割係数、割引制度に基づき」算出すると説明されています。
参照した公式情報
- 横浜市信用保証協会 信用保証料率表 <主な協会制度保証・協会独自保証>(令和8年5月25日)(9区分の料率、独自保証と創業関係の料率、割引の可否)
- 横浜市信用保証協会 信用保証料について(分割係数、計算式、割引制度、保証期間の端数処理、返戻の条件)
- 横浜市信用保証協会 初めてご利用になる方(所在地と企業規模の要件、保証の最高限度額、資金使途、経営者保証を不要とする3類型)
- 横浜市信用保証協会 代表的な保証制度の保証料率(制度ごとの料率の案内ページ)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング