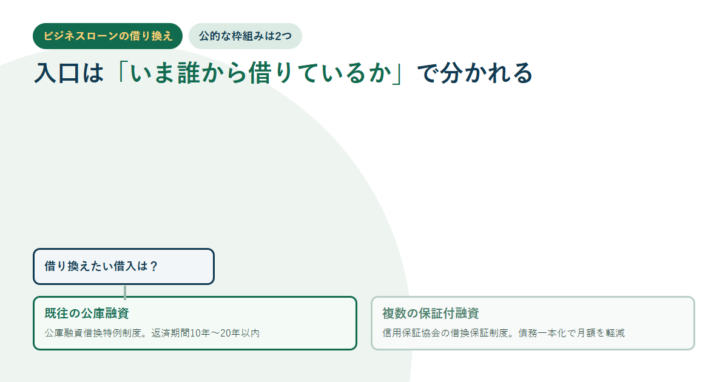
ビジネスローンの借り換えで動かせるのは、金利・返済期間・借入の本数の3つだけです。元本そのものは減りません。公的な枠組みは2つあり、どちらを使えるかは「いま借りているのが誰からか」で決まります。日本政策金融公庫の公庫融資借換特例制度は既往の公庫融資が対象で、他行からの借入は入りません。信用保証協会の借換保証制度は、複数の保証付融資の債務一本化を促すための制度です。2026年10月23日に両方の公式ページで確認した内容と、効果を数字で確かめる手順をまとめます。
先に要点
- 公庫融資借換特例制度の対象は「既往の公庫融資の借換など」で、日本政策金融公庫は「原則として、既往の公庫融資の借換のほか、新規融資をご利用いただく必要があります」と注記している。
- 同制度の返済期間は、経営環境変化対応資金・金融環境変化対応資金が10年以内、事業再生・企業再建支援資金が20年以内、いずれも据置期間は原則1ヵ月以内。
- 信用保証協会の借換保証制度は、全国信用保証協会連合会の説明によると「複数の保証付融資の債務一本化等を促進することにより、中小企業・小規模事業者の月々の返済額の軽減等を推進」する目的で創設されたもの。
- 残高1,200万円・残り60回の借入を年9.0%から年6.0%へ替えると、元利均等なら月額は約17,107円、総返済額は約102万円減る(当サイトの試算)。
- 期間を60回から84回へ延ばすと月額は約75,000円下がるが、総返済額は約80万円増える(同)。
借り換えで動くのは3つ。元本は1円も減らない
最初に整理しておくと、借り換えは債務の組み替えであって、債務の免除ではありません。動かせるものと動かせないものを分けておくと、交渉の論点がはっきりします。
借り換えで動かせるもの・動かせないもの
「借り換えたら楽になる」と言うときの「楽」が、月額のことなのか総額のことなのかで、選ぶべき条件は逆になります。先にどちらを優先するかを決めてから条件を見てください。
公的な枠組みは2つ。「誰からの借入か」で入口が分かれる
ビジネスローンの借り換えで使える公的な枠組みは、大きく2つです。どちらも「借り換えたいその借入が何か」で適用が決まります。
| 枠組み | 主体 | 対象になる借入 | 目的として書かれていること |
|---|---|---|---|
| 公庫融資借換特例制度 | 日本政策金融公庫(中小企業事業) | 既往の公庫融資 | 経営安定や中小企業者の自助努力による企業再建の支援 |
| 借換保証制度 | 信用保証協会 | 複数の保証付融資 | 債務一本化等の促進による月々の返済額の軽減等 |
| (枠組みに乗らない場合) | 民間金融機関・ノンバンク | 保証のないプロパー融資やビジネスローン | 各社の商品条件によるため、個別に確認する |
出典は日本政策金融公庫「公庫融資借換特例制度」と、全国信用保証協会連合会「さまざまな保証制度」です。3行目は制度ではなく、2つのどちらにも当てはまらない場合を示しています。
公庫の借換特例は「既往の公庫融資」が対象。他行の借入は入らない
公庫融資借換特例制度の説明文は、対象をはっきり書いています。「既往公庫融資の借換などを行う制度です」という書き方で、他の金融機関から借りているものを公庫で肩代わりする制度ではありません。
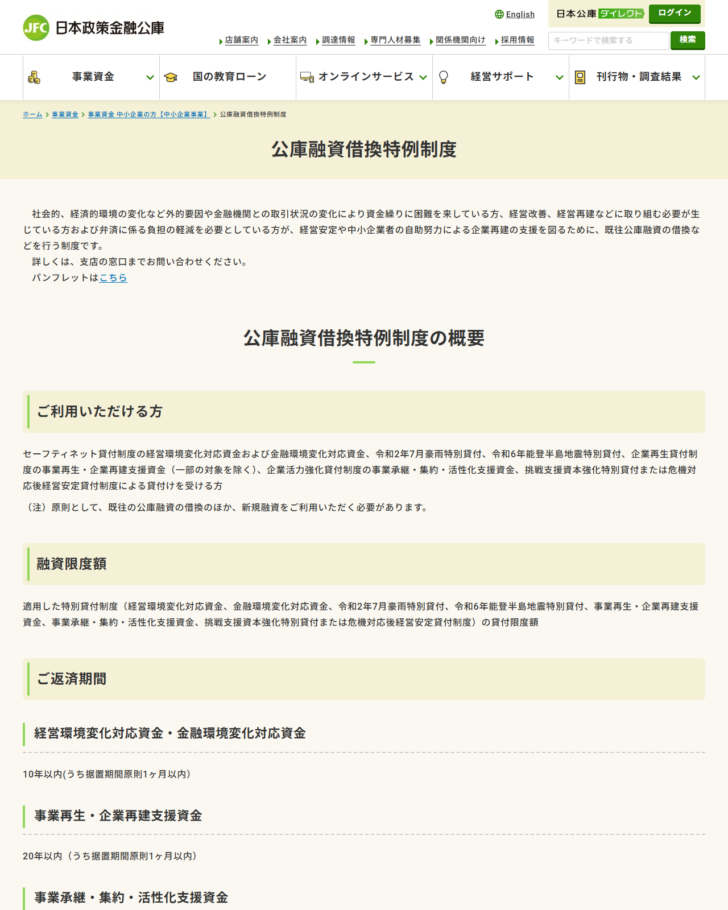
もう1つ見落としやすいのが、同じ欄の注記です。借換だけを申し込む形は原則として想定されていません。既往融資の借換と新規融資をあわせて利用する前提になっています。資金が要らないのに借換だけしたい、という使い方には向きません。
また、利用できるのは特定の貸付制度の貸付けを受ける方に限られます。公式ページが挙げているのは、セーフティネット貸付制度の経営環境変化対応資金および金融環境変化対応資金、令和2年7月豪雨特別貸付、令和6年能登半島地震特別貸付、企業再生貸付制度の事業再生・企業再建支援資金(一部の対象を除く)、企業活力強化貸付制度の事業承継・集約・活性化支援資金、挑戦支援資本強化特別貸付、危機対応後経営安定貸付制度です。
| 適用する貸付制度 | 返済期間 | 据置期間 |
|---|---|---|
| 経営環境変化対応資金・金融環境変化対応資金 | 10年以内 | 原則1ヵ月以内 |
| 事業再生・企業再建支援資金 | 20年以内 | 原則1ヵ月以内 |
| 事業承継・集約・活性化支援資金 | 10年以内 | 原則1ヵ月以内 |
| 挑戦支援資本強化特別貸付制度 | 5年1か月または6年から20年までの各年 | 期限一括償還 |
| 危機対応後経営安定貸付制度 | 20年 | 原則1カ月以内 |
| 令和2年7月豪雨特別貸付 | 15年以内 | 原則1ヵ月以内 |
| 令和6年能登半島地震特別貸付 | 15年以内 | 原則1ヵ月以内 |
融資限度額は制度ごとに別で決まっており、公式ページは「適用した特別貸付制度の貸付限度額」と書いています。借換特例そのものに固有の限度額があるわけではありません。
信用保証協会の借換保証制度は「複数の保証付融資の一本化」
もう一方は信用保証協会の借換保証制度です。全国信用保証協会連合会の「さまざまな保証制度」のページに、流動資産担保融資保証制度(ABL保証)、小口零細企業保証制度、特定社債保証制度と並んで置かれています。
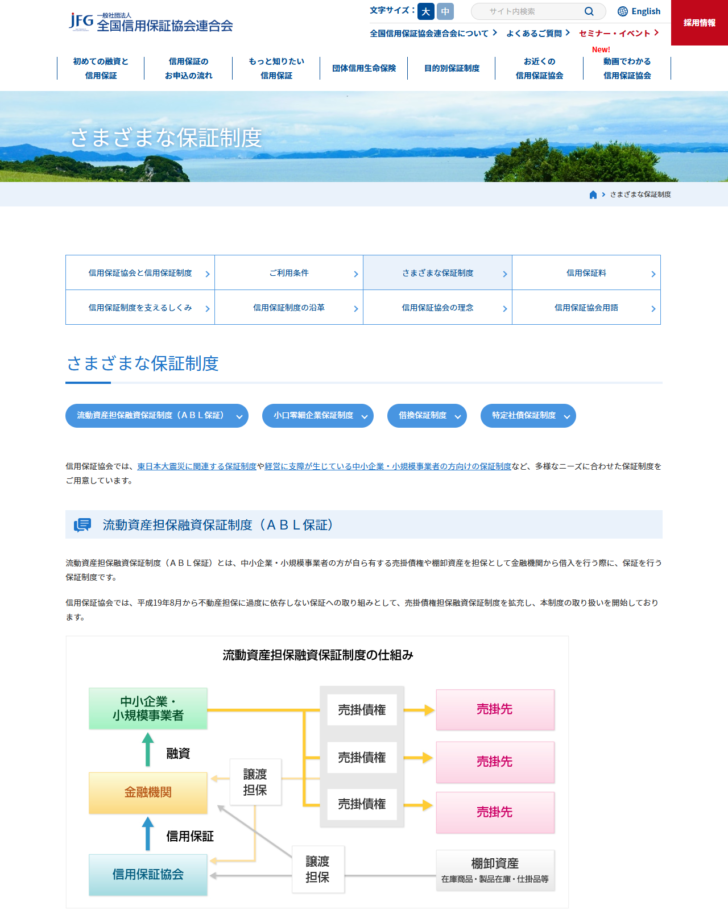
借換保証制度の目的(公式の文言)
「デフレの進行等の中小企業・小規模事業者をめぐる厳しい金融経済情勢にかんがみ、複数の保証付融資の債務一本化等を促進することにより、中小企業・小規模事業者の月々の返済額の軽減等を推進し、中小企業・小規模事業者の資金繰りを円滑化することを目的に創設された保証制度です。」
ここで言う「保証付融資」は、信用保証協会の保証が付いている融資のことです。保証の付いていないプロパー融資や、保証協会を使わないビジネスローンは一本化の対象に入りません。
全国信用保証協会連合会のページは制度の目的までで、限度額や料率は書いていません。条件は協会ごとに違うため、公式ページは「お近くの信用保証協会までお問い合わせください」としています。
信用保証協会は全国に51あり、料率の体系は似ていても割引の数や注記は協会ごとに違います。どこへ申し込むかの決め方は信用保証協会は全国に51にまとめています。
効果は3つの数字で確かめる
制度に乗るかどうかとは別に、借り換えが得かどうかは計算で出ます。元利均等返済なら、毎月の返済額は「残高 × 月利 ÷(1 −(1+月利)の −回数乗)」で求まります。
| 条件 | 毎月の返済額 | 総返済額 | 借り換え前との差 |
|---|---|---|---|
| 年9.0%・60回(借り換え前) | 249,100円 | 14,946,016円 | ― |
| 年6.0%・60回(金利だけ下げる) | 231,994円 | 13,919,617円 | 月額 −17,107円/総額 −1,026,399円 |
| 年4.0%・60回 | 220,998円 | 13,259,896円 | 月額 −28,103円/総額 −1,686,120円 |
| 年6.0%・84回(期間も延ばす) | 175,303円 | 14,725,423円 | 月額 −73,797円/総額 −220,593円 |
いちばん下の行が、借り換えでよくある誤解の正体です。年9.0%・60回から年6.0%・84回へ替えると、月額は約7万4千円下がるのに、総返済額は約22万円しか減りません。金利を3ポイント下げても、期間を24回延ばすと利息の総額がほとんど食い潰されます。月額の軽さだけを見て契約すると、支払う総額は思ったほど減りません。
なお、この表は元本と金利だけで計算したものです。実際には、新しい借入の事務手数料、信用保証協会を使うなら信用保証料、古い借入を期限前に返すなら繰上返済手数料が乗ります。これらを足しても総額が減るかどうかが、借り換えの損益分岐になります。
借り換えが向かないケース
計算する前に外したほうがよい場合もあります。次に当てはまるなら、借り換えよりも先に別の手を検討してください。
- 残りの回数が少ない。残り数回なら、利息の総額自体が小さく、手数料で逆転します。
- いまの借入に繰上返済手数料がある。完済して乗り換える前提なので、この手数料は必ず乗ります。
- 固定金利で借りていて、いまの市場金利のほうが高い。借り換えると金利が上がります。
- 延滞している。借り換えの審査でも返済履歴は見られます。延滞の解消が先です。
- 借換だけをしたい。公庫融資借換特例制度は、原則として新規融資とあわせて利用する前提です。
借り換え自体が審査を伴う新規の借入である以上、審査で見られる形は通常の申込みと変わりません。何を見られるかは個人事業主のビジネスローン審査は貸金業法13条で形が決まるで条文から整理しています。
ビジネスローンの借り換えについてよくある質問
他行の借入を日本政策金融公庫で借り換えられますか
公庫融資借換特例制度は、公式ページの説明が「既往公庫融資の借換などを行う制度です」となっており、対象は既往の公庫融資です。他の金融機関からの借入を肩代わりする制度ではありません。
借換だけを申し込めますか
公庫融資借換特例制度については、公式ページに「原則として、既往の公庫融資の借換のほか、新規融資をご利用いただく必要があります」という注記があります。借換単独での利用は原則として想定されていません。
複数のビジネスローンを1本にまとめられますか
信用保証協会の借換保証制度は、複数の「保証付融資」の債務一本化等を促進する制度です。保証の付いていない借入は対象に入りません。限度額や料率は協会ごとに異なるため、最寄りの信用保証協会に確認してください。
金利が何%下がれば借り換えるべきですか
一律の目安はありません。残高・残り回数・手数料の合計で変わるためです。元利均等なら毎月の返済額は「残高 × 月利 ÷(1 −(1+月利)の −回数乗)」で計算できるので、新旧の総返済額を出し、そこへ事務手数料・信用保証料・繰上返済手数料を足して比べてください。
返済期間を延ばせば資金繰りは改善しますか
毎月の支出は減りますが、総返済額は増えます。残高1,200万円を年6.0%で借りた場合、60回なら総返済額は13,919,617円、84回なら14,725,423円で、約80万円の差が出ます(当サイトの試算)。
この記事が参照した一次情報
- 日本政策金融公庫「公庫融資借換特例制度」(2026年10月23日に表示。対象者・融資限度額・返済期間・据置期間)
- 全国信用保証協会連合会「さまざまな保証制度」(2026年10月23日に表示。借換保証制度の目的)
- 中小企業庁「金融関連情報」(2024年3月15日付の公表資料)


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング