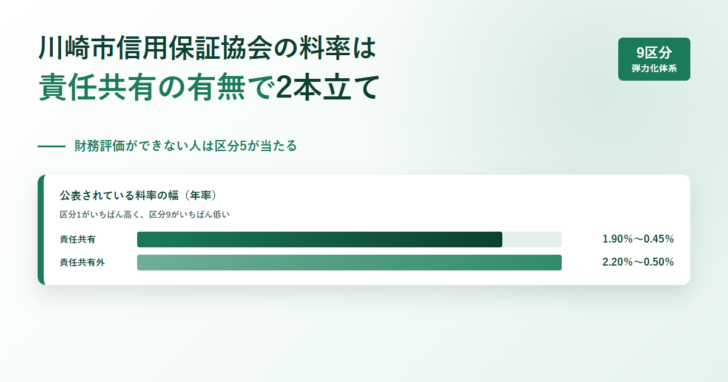
川崎市に事業所がある中小企業は、神奈川県信用保証協会ではなく川崎市信用保証協会に申し込めます。全国に51ある信用保証協会のうち、市単位で置かれているのは横浜市・川崎市・名古屋市・岐阜市の4つだけです。では川崎市の料率はどうなっているのか。2026年11月10日に川崎市信用保証協会の公式ページを確認したところ、料率表が2本立てになっていて、責任共有が1.90%〜0.45%、責任共有外が2.20%〜0.50%でした。そして財務評価ができない人に当たる区分も、公式に名指しで書かれています。
2026年11月10日に川崎市信用保証協会の公表資料で確認した5点
- 信用保証料率は弾力化体系の9区分で、責任共有保証料率が1.90%〜0.45%、責任共有外保証料率が2.20%〜0.50%。
- 区分は一般社団法人CRD協会が運営するCRD(中小企業信用リスク情報データベース)で財務評価を行ったあと、財務以外の要因(定性要因)を加味して決まる。
- 個人事業主で貸借対照表および損益計算書を作成していない方や創業者等、財務評価ができない方は区分5の料率が適用される。責任共有なら1.15%。
- 条件変更を行う場合は保証料率の見直しを行わず、当初保証承諾時の料率が適用されると明記されている。当座貸越根保証やカードローンの期間延長も含む。
- 信用保証料は原則として融資実行時に一括で支払う。分割返済の場合は回数別係数がかかり、均等分割なら6回以下0.70から25回以上0.55まで4段階。
市の協会が置かれているのは、全国で横浜市・川崎市・名古屋市・岐阜市の4つだけです。残りは47の都道府県単位なので、同じ県内に複数の協会があるのは神奈川県と愛知県と岐阜県に限られます。川崎市に事業所がある事業者は、川崎市の協会と神奈川県の協会のどちらにも申し込める立場にあります。どちらを使っても保証を受けられる枠の総額が増えるわけではありませんが、利用できる制度の顔ぶれは変わります。協会の数と申込先の決め方は信用保証協会は全国に51で整理しています。
結論:料率表は責任共有の有無で2本ある
川崎市信用保証協会の公式ページは、信用保証料を「信用保証協会と中小企業者との信用保証委託取引に基づく信用保証の対価であり、金利や手数料とは異なり、信用保証協会独自のもの」と説明しています。料率は次の2本です。
| 区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
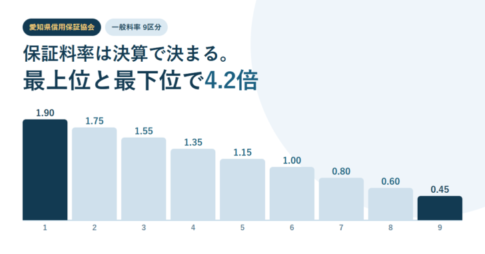
| 責任共有保証料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| 責任共有外保証料率 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
責任共有保証料率の幅は、神奈川県信用保証協会や横浜市信用保証協会と同じ1.90%〜0.45%です。市の協会だから高い、県の協会だから安い、という差はありません。3つの協会の使い分けは神奈川県の信用保証協会は3つに整理してあります。
責任共有保証料率の9区分(年率)
決算書を作っていないと区分5に固定される
川崎市信用保証協会がはっきり書いているのが、財務評価ができない場合の扱いです。公式ページの文言は「個人事業主で貸借対照表および損益計算書を作成していない方や創業者等、財務評価ができない方については区分5の料率が適用されます」です。
区分5は、責任共有なら1.15%、責任共有外なら1.35%です。9区分のちょうど真ん中にあたります。悪い成績がついて高い料率になるわけではありませんが、業績が良くても区分6以下へは下がりません。決算書を整えることが、そのまま保証料の差になります。
創業したばかりの会社や、青色申告をしていても貸借対照表まで作っていない個人事業主は、この扱いに当たります。確定申告で損益計算書しか出していない場合、川崎市の公式の文言は「貸借対照表および損益計算書を作成していない方」なので、両方そろっているかどうかが分かれ目になります。帳簿の付け方を変えるだけで区分の判定対象に入れるなら、翌期以降の保証料が変わる余地が生まれます。逆に、決算書を整えても業績がふるわなければ区分5より高い区分になることもあります。固定されるということは、悪い方向にも振れないということです。
| 状況 | 適用される区分 | 責任共有 | 責任共有外 |
|---|---|---|---|
| 貸借対照表・損益計算書を作成していない個人事業主 | 区分5 | 1.15% | 1.35% |
| 創業者等、財務評価ができない方 | 区分5 | 1.15% | 1.35% |
| CRDで財務評価ができる場合 | 区分1〜9 | 1.90〜0.45% | 2.20〜0.50% |
条件変更しても料率は見直されない
もうひとつ、資金繰りの実務に効く記載があります。公式ページは条件変更時の料率について「条件変更を行う場合(当座貸越根保証、カードローンの期間延長を含みます。)は保証料率の見直しは行わず、当初保証承諾時の料率が適用されます」と書いています。
これは両方向に効きます。保証を受けたあとに業績が悪化しても、条件変更を理由に料率が上がることはありません。逆に、業績が良くなって区分が下がる状況でも、条件変更では料率は下がりません。
料率を下げたいなら、条件変更ではなく新しい保証の申し込みが必要になります。借り換えや追加の保証を検討するときに、この違いが効いてきます。
保証料の計算方法と分割返済回数別係数
信用保証料は融資実行時に一括で支払います。金額は返済方法で変わり、分割返済の場合は3つの部分を足し合わせます。
分割返済の場合の計算(川崎市信用保証協会の公表式)
A
据置期間部分
保証金額 × 信用保証料率 × 据置期間(月)÷ 12ヶ月
B
分割返済部分
(保証金額-据置金額)× 信用保証料率 ×{(保証期間-据置期間)÷ 12ヶ月}× 分割係数
C
据置金額部分
据置金額 × 信用保証料率 ×{(保証期間-据置期間)÷ 12ヶ月}
=
合計
A+B+C。一括返済の場合は「保証金額 × 料率 × 保証期間(月)÷ 12ヶ月」だけで済む
分割係数は返済回数で決まります。回数が多いほど係数が小さくなり、保証料も下がります。
| 分割返済回数別区分 | 均等分割返済 | 不均等分割返済 |
|---|---|---|
| 6回以下 | 0.70 | 0.77 |
| 12回以下 | 0.65 | 0.72 |
| 24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
係数は返済回数の区分で段階的に決まるため、たとえば24回払いと25回払いでは同じ保証期間でも係数が0.60と0.55で変わります。返済回数を1回増やすだけで保証料が下がる境目が、この表の中に3か所あるということです。月々の返済額との兼ね合いになりますが、回数の設計で保証料が動くことは知っておいて損がありません。不均等分割返済は均等分割よりも係数が高く設定されており、どの区分でも0.06から0.07ほど上回ります。
公式には保証金額100万円・料率1.15%の計算例も載っています。保証期間36ヶ月・均等分割・据置期間6ヶ月・30回払いの場合、A5,750円+B15,180円+C1,150円で合計22,080円という内訳です。保証料そのものの考え方は信用保証料は何の対価か?にまとめています。
保証料の目安(保証金額100万円)
公式ページには、元金均等返済・据置期間なしの場合の目安表も出ています。期間が延びるほど保証料が増えることが分かります。
| 保証期間 | 6ヶ月 | 1年 | 2年 | 3年 | 4年 | 5年 | 6年 | 7年 |
|---|---|---|---|---|---|---|---|---|
| 責任共有 1.15% | 4,025 | 7,475 | 13,800 | 18,975 | 25,300 | 31,625 | 37,950 | 44,275 |
| 責任共有外 1.35% | 4,725 | 8,775 | 16,200 | 22,275 | 29,700 | 37,125 | 44,550 | 51,975 |
公式は「上記の金額は保証金額100万円で算出した額であり、保証金額や制度、経営状況等により異なります」と注記しています。目安であって確定額ではありません。
責任共有制度とは何か
料率表が2本ある理由は、責任共有制度です。川崎市信用保証協会の説明によると、平成19年の導入以降、一部の保証制度を除いて信用保証協会が80%、金融機関が20%の割合で責任を共有しています。導入前は借入金額の100%を信用保証協会が保証するのが原則でした。
責任共有外の制度は協会が100%保証するため、料率が高く設定されています。どちらになるかは利用する保証制度で決まるので、申込前に金融機関に確認する項目です。なお、保証協会ごとに料率表の母数が違う例もあり、愛媛県信用保証協会は責任共有が貸付金額に対する率、責任共有外が保証委託額に対する率でした。川崎市のページには母数の違いについての記載は見当たりませんでした。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 川崎市独自の割引・引き下げ制度 | 信用保証料のページには割引の一覧が無く、今回は確認できなかった |
| 料率表の母数(貸付金額か保証委託額か) | ページに記載が見当たらなかった |
| 国や市からの保証料補助の具体的な額 | 「制度によっては、国や市から補助が受けられる場合があります」とだけ書かれている |
| CRDの評価項目の中身 | 公表されていない |
まとめ
川崎市信用保証協会の信用保証料率は弾力化体系の9区分で、責任共有が1.90%〜0.45%、責任共有外が2.20%〜0.50%です。区分はCRDの財務評価に定性要因を加えて決まり、貸借対照表と損益計算書を作っていない個人事業主や創業者は区分5が適用されます。条件変更では料率を見直さず当初の料率が続く点、分割返済の回数が25回以上になると係数が0.55まで下がる点は、資金繰りの組み立てに直接効きます。料率の幅そのものは神奈川県・横浜市の協会と同じなので、どの協会を使うかは料率ではなく、制度の選択肢と事業実態で決めることになります。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング