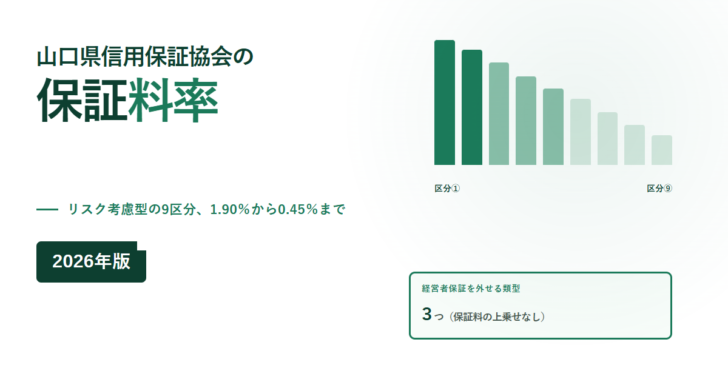
山口県で信用保証協会付きの融資を使うとき、金額の次に効いてくるのは保証料率です。山口県信用保証協会はリスク考慮型の9区分で、責任共有制度の対象なら年1.90%から0.45%までと公表しています。同じ借入額でも、区分がひとつ違うだけで負担が変わります。
そしてもうひとつ、経営者保証を外せるかどうかの分かれ目も公開されています。この協会は保証料の上乗せなしで経営者保証を不要にできる類型を3つ用意しており、どれにも当てはまらない場合の受け皿として、料率を上げる代わりに保証人を立てない制度も置いています。2026年11月14日に同協会の公式ページを開いて、数字と要件を読み直しました。
保証料率はリスク考慮型の9区分
信用保証料は、責任共有制度の対象となる保証には責任共有保証料率が、対象外の保証には責任共有外保証料率が適用されます。公式ページの「リスク考慮型基準料率表」は、区分①から⑨までの9段階です。
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 責任共有保証料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| (特殊保証) | 1.62 | 1.49 | 1.32 | 1.15 | 0.98 | 0.85 | 0.68 | 0.51 | 0.39 |
| 責任共有外保証料率 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
| (特殊保証) | 1.87 | 1.70 | 1.53 | 1.36 | 1.15 | 0.94 | 0.77 | 0.60 | 0.43 |
特殊保証とは、当座貸越根保証(カードローンを含む)、商業手形割引根保証、電子記録債権割引根保証のことだと公式ページに定義されています。
区分①と⑨では、責任共有保証料率で1.45ポイントの差があります。1,000万円を1年借りる前提で単純に当てはめると、年19万円と年4万5,000円の違いになります。区分は協会側の評価で決まるため、申込時に自分で選べるものではありません。
料率を下げられる割引は2つ公表されている
公式ページに書かれている割引
0.1%
会計参与の設置を登記している
会計参与を設置している旨の登記を行った事項を証明する書類を提出した会社について、0.1%の割引を行うとされています。
0.1%
担保を提供する
担保の提供がある事業者は0.1%の割引。ただし、あらかじめ全ての区分で0.1%以上引き下げられている制度保証では、この割引は行わないと明記されています。
0円
保証料以外の費用
信用保証料のほかは、調査料・相談料・用紙代等は一切いただいておりませんと書かれています。見積もりに別名目の手数料が載っていたら確認してください。
セーフティネット保証や流動資産担保融資保証などの特別な保証については、政策的に配慮された一律の保証料率が適用されると説明されています。つまり、この9区分の表が当てはまらない保証もあるということです。
保証限度額と期間
| 項目 | 内容 |
|---|---|
| 保証限度額(個人・法人) | 2億8,000万円(無担保保証8,000万円を含む) |
| 保証限度額(組合) | 4億8,000万円(無担保保証8,000万円を含む) |
| 保証期間(一般保証) | 15年以内 |
| 保証期間(協会制度・県市町制度) | 各制度の定めによる |
| 返済方法 | 一括、分割返済または随時返済(要綱等に定めがある場合は各制度の定めによる) |
| 責任共有制度 | 部分保証方式は借入金額の80%を協会が保証。負担金方式でも利用者が負担する保証料は同じ |
国の施策による特別な資金を対象にした保証には、別枠で限度額が定められていると注記されています。限度額に近い借入をしている場合は、別枠の制度が使えるかを金融機関に確認する価値があります。
経営者保証を外す3つの入口
この協会のページで実務的に効くのが、経営者保証の扱いです。保証料の上乗せなしで経営者保証を不要にできる類型が3つ示されています。
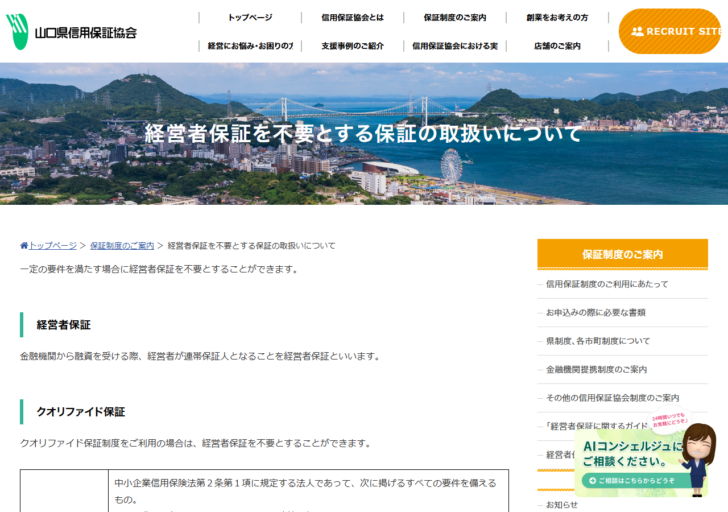
保証料の上乗せなしで経営者保証を不要にできる3類型
- 金融機関連携型:申込金融機関で、経営者保証を不要とし保全もないプロパー融資の残高がある(または同時に実行する)こと。直近決算期において債務超過でなく、直近2期の決算期において減価償却前経常利益が連続して赤字でないこと。法人と経営者との一体性解消が図られていることを申込金融機関が確認していること。これを満たせば保証制度を問わず不要にできます。
- 財務要件型無保証人保証制度:特定社債保証制度と同じ財務要件を設けた「ネクストステージ保証」を使う方法です。
- 担保充足型:申込人または代表者本人が所有する不動産の担保提供があり、十分な保全が図られる場合。これも保証制度を問いません。
3つとも、保証料率を上げずに経営者保証を外せる点が共通しています。金融機関連携型は、協会保証だけでなくプロパー融資の実績を前提にしているところが特徴です。
クオリファイド保証は財務の数字で判定する
経営者保証も担保も不要にできる制度として、クオリファイド保証が用意されています。資格要件は中小企業信用保険法第2条第1項に規定する法人で、次のすべてを備えることとされています。
| 項目 | 内容 |
|---|---|
| 業歴 | 3年以上であり、2期以上の決算を行っていること |
| 純資産額 | 保証申込直前期の決算で3,000万円以上 |
| 自己資本比率 | 保証申込直前期の決算で15%以上 |
| インタレスト・カバレッジ・レシオ | 保証申込直前期の決算で1.0倍以上 |
| CRDの保証料率区分 | 直近決算で6区分以上 |
| 保証限度額 | 2億円 |
| 保証期間 | 15年以内 |
| 担保・保証人 | いずれも不要 |
| 信用保証料率 | 0.34%〜0.77%(有担保割引、会計参与割引あり) |
注目したいのは料率です。0.34%〜0.77%は、先の基準料率表でいえば区分⑨の0.45%前後の水準で、しかも担保も保証人も要りません。要件を満たせる財務状態なら、金利より先に確認する価値があります。
どの類型にも当てはまらない場合の受け皿として、信用保証料率の引上げを条件に経営者保証を提供しないことを選べる「事業者選択型経営者保証非提供制度」も用意されています。過去2年間の決算書等の提出、代表者への貸付金等がないこと、役員報酬等が社会通念上適切な範囲を超えていないことなどが条件です。保証人を外す代わりに料率が上がるので、どちらが自社にとって得かを金額で比べてください。
対象になる会社の規模
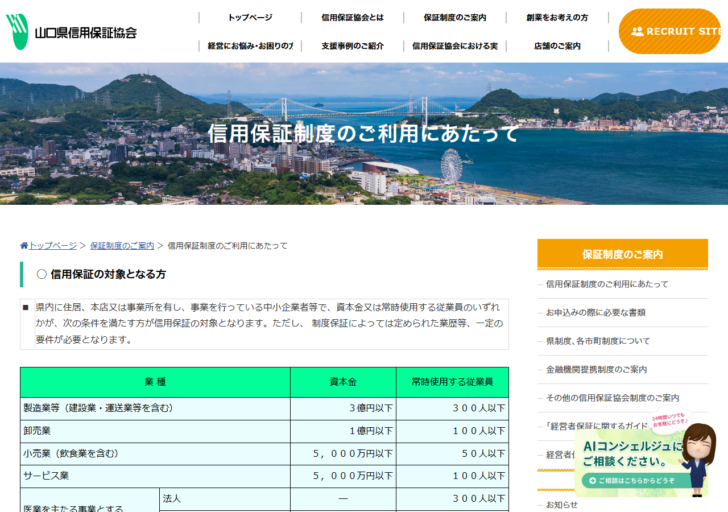
保証の対象は、県内に住居・本店または事業所を有し、事業を行っている中小企業者等です。業種ごとに資本金か従業員数のいずれかが条件を満たせば対象になります。
| 業種 | 資本金 | 常時使用する従業員 |
|---|---|---|
| 製造業等(建設業・運送業等を含む) | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業(飲食業を含む) | 5,000万円以下 | 50人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| ゴム製品製造業(一部除く) | 3億円以下 | 900人以下 |
| 旅行業 | 3億円以下 | 300人以下 |
| ソフトウエア業・情報処理サービス業 | 3億円以下 | 300人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 |
政令指定業種は枠が広く取られています。ソフトウエア業や情報処理サービス業は、サービス業の5,000万円・100人ではなく3億円・300人で判定される点に注意してください。
使えない場合として挙げられている条件
公式ページは、原則として利用できない場合を15項目で挙げています。資金繰りを検討する前に、自社が当たらないかを確認しておくと時間を無駄にしません。
業種面では、農業、林業(素材生産業・素材生産サービス業を除く)、漁業、一部の金融・保険業、性風俗関連特殊営業、学校法人、宗教法人、中間法人、LLP(有限責任事業組合)等が挙げられています。状況面では、銀行取引停止処分を受けて2年を経過していない、手形・小切手の第一回目の不渡りまたは電子記録債権の支払不能から6か月を経過していない、協会の求償債務が残っている、借入金の延滞等の債務不履行がある、法的整理・私的整理の手続き中といった条件が並びます。
財務面では、粉飾決算や融通手形操作、多額の高利貸利用や税金滞納で早期解消が見込めない場合、大幅な債務超過や繰越欠損、多額の借入がある等で業況に懸念がある場合が挙げられています。資金使途についても、生活資金・消費資金・住宅資金・投機資金・転貸資金・金融機関からの借入金の返済資金は対象外とされています。
この記事で確認できなかったこと
- 自社がどの区分に当てはまるか。区分はCRD等の評価で決まり、申込前に公表されるものではない
- 県制度・各市町制度の個別の保証料率と期間。各制度の定めによるとされている
- ネクストステージ保証の詳細な財務要件。特定社債保証制度と同様とされているが、数値は別ページの確認が必要
- 事業者選択型経営者保証非提供制度で上乗せされる料率の幅
- 貸付利率。金融機関で定められた利率または制度により定められた利率によるとされている
よくある質問
保証料はいくらになりますか。
責任共有制度の対象なら年1.90%から0.45%の9区分、対象外なら2.20%から0.50%の9区分です。会計参与の設置登記や担保の提供があれば、それぞれ0.1%の割引があります。
部分保証方式と負担金方式で、負担は変わりますか。
変わりません。公式ページは「お客様の取引金融機関が部分保証方式又は負担金方式のいずれであっても、ご負担いただく保証料は同じです」と明記しています。
経営者保証を外すと保証料は上がりますか。
類型によります。金融機関連携型・財務要件型・担保充足型の3つは、保証料の上乗せなしで経営者保証を不要にできる取扱いです。これらに当てはまらない場合は、料率の引上げを条件に保証人を提供しない制度を選ぶことになります。
保証料のほかに費用はかかりますか。
公式ページは「信用保証料のほかは、調査料、相談料、用紙代等は一切いただいておりません」としています。
ソフトウエア業は何人まで対象ですか。
政令指定業種として、資本金3億円以下または従業員300人以下で判定されます。サービス業の一般的な枠(5,000万円・100人)より広く取られています。
出典
- 山口県信用保証協会「信用保証制度のご利用にあたって」(2026年11月14日確認)
- 山口県信用保証協会「経営者保証を不要とする保証の取扱いについて」(2026年11月14日確認)
- 山口県信用保証協会「保証制度のご案内」(2026年11月14日確認)
他の協会との比べ方
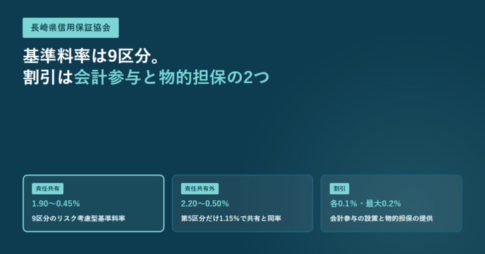
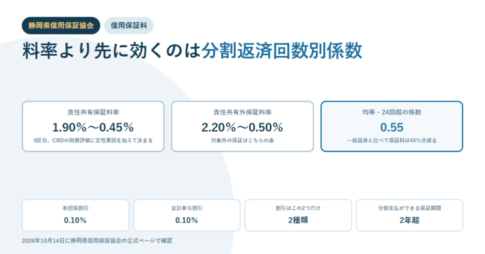
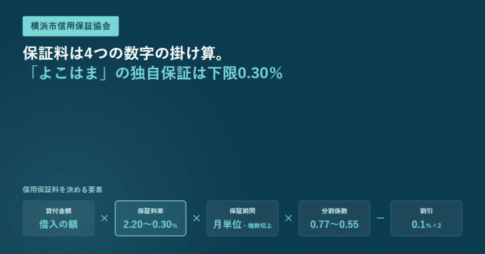
信用保証協会は全国に51あり、料率の刻み方も割引の設計も協会ごとに違います。どこへ申し込むかは所在地で決まるため選べませんが、他県の数字を見ておくと、提示された条件が極端でないかを判断できます。
- 信用保証協会は全国に51|47都道府県+4市の一覧と、どこに申し込むかを決める条件
- 滋賀県信用保証協会は経営者保証を外しても保証料が上がらない型が3つ
- 広島県信用保証協会の保証料は分割回数で変わる
- 経営者保証なしで借りられる信用保証は3制度

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング