
先に要点
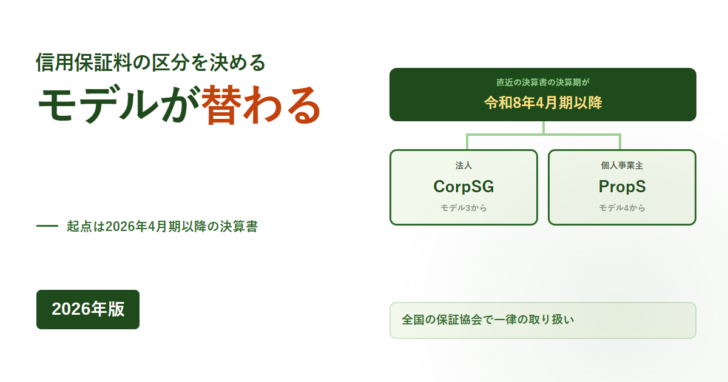
- 信用保証料率の9区分のうちどこに入るかを判定するモデルが、2026年4月期以降の決算書から切り替わる。法人はCRDモデル3からCorpSG(コープスジー)へ、個人事業主はCRDモデル4からPropS(プロップス)へ変わると、一般社団法人CRD協会が公表している。
- 根拠は令和8年経済産業省告示第19号の公布で、全国信用保証協会連合会の案内は「全国の信用保証協会で一律の取り扱いです」と書いている。1つの協会だけの話ではない。
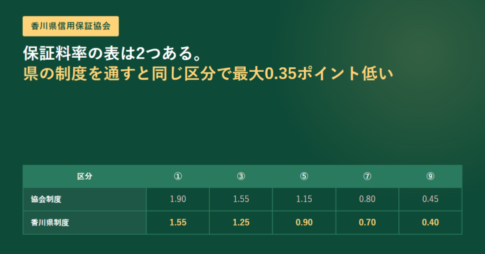
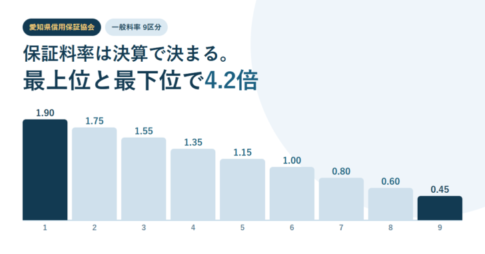
- 料率表そのものは変わらない。東京信用保証協会の責任共有保証料率表(2026年6月23日更新)では、一般保証・1,000万円超・無担保の9区分は1.90%から0.45%で据え置かれている。動くのは「自分がどの区分に入るか」のほう。
- CRD協会の2025年度定期検証の評価報告書は、CorpSGの優位性について「売上高規模の小さい先や業歴の浅い先に対しては、精度の差が顕著である」と書いている。小規模・若い事業者ほど区分が動きやすい。
- 個人事業主については、同じ報告書がCRDモデル4は「実勢との乖離が明白に大きく過大推計となる」と指摘し、PropSでは大きな乖離が見られないとしている。
変わるのは料率表ではなく「どの区分に入るか」の判定
信用保証協会の保証付き融資を使うと、融資額と期間に応じて信用保証料を払います。この保証料の率は一律ではなく、申込者の決算内容に応じて9つの区分に分かれています。東京信用保証協会の信用保証料率の体系は、基本となる責任共有保証料率について「お客さまの経営状況等を踏まえた9区分となっており、中小企業信用リスク情報データベース(以下『CRD』といいます。)により、お客さまの確定決算内容を評価し、料率の区分を決定します」と説明しています。
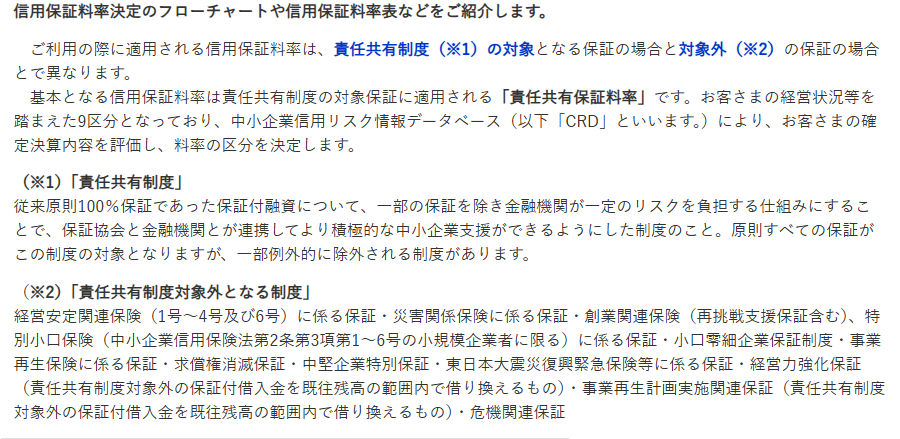
2026年に変わるのは、この9区分の料率の数字ではありません。変わるのは、決算書を読んで「この会社は区分いくつか」を決めている計算モデルのほうです。料率表は据え置きのまま、同じ決算書を出しても入る区分が違ってくる可能性がある、という変更です。
法人はCorpSG、個人事業主はPropSに替わる
一般社団法人CRD協会は2026年4月1日付で、次のように公表しています。
令和8年経済産業省告示第19号の公布に伴い、信用保証協会の信用保証料率の判定に利用されるモデルが、法人はCRDモデル3からCorpSGへ、個人事業主はCRDモデル4からPropSへ変更
一般社団法人CRD協会「CRDモデルに関する情報」(2026年11月18日閲覧)

| 申込者 | これまでのモデル | これからのモデル | 提供開始 |
|---|---|---|---|
| 法人 | CRDモデル3(2005年6月提供開始) | CorpSG(コープスジー) | 2016年7月 |
| 個人事業主 | CRDモデル4(2005年11月提供開始) | PropS(プロップス) | 2014年に開発 |
CorpSGは2016年7月に「CorpSB」と同時にリリースされた新法人モデルで、CRD協会のリリース資料は「『CRDモデル3』の後継モデルと位置付けているモデル」と説明しています。10年前からある既存のモデルが、ようやく保証料率の判定に回ってくる形です。
切り替えの理由は、精度です。全国信用保証協会連合会が公開している案内PDFは「新しいモデルは、一般社団法人CRD協会の行っているモデルの定期検証において従来のモデルに比べて精度が高いとされており、お客様の経営状況をより適切に信用保証料率に反映することが期待されます」と書いています。ここでいう精度とは、同じPDFの注釈によれば「よりリスクが高いと評価された区分から実際により多くのデフォルトが発生する序列性の精度」のことです。
起点は「直近の決算書の決算期が令和8年4月期以降」
いつから新しいモデルになるかは、申込日ではなく決算期で決まります。案内PDFの表現は「保証申込時に提出いただく直近の決算書の決算期が令和8年4月期以降、新たなモデルを用いて料率区分の判定を行うこととなりました」です。
図1 保証料率の判定モデルが入れ替わるまで
- 2001年3月
中小企業庁が中心となってCRD(中小企業信用リスク情報データベース)を創設。東京信用保証協会の説明では約180の金融機関等が会員で、約300万の中小企業データが蓄積されている。
- 2005年6月・11月
法人向けのCRDモデル3と、個人事業主向けのCRDモデル4をリリース。
- 2006年4月
信用保証協会が保証料率の決定にモデル3・4の利用を開始。ここから20年、同じ世代のモデルが使われてきた。
- 2016年7月
新法人モデルCorpSG/CorpSBをリリース。CRD協会はCorpSGを「CRDモデル3の後継モデル」と位置づける。
- 2026年4月期決算から
令和8年経済産業省告示第19号の公布に伴い、保証料率の区分判定が法人はCorpSG、個人事業主はPropSへ。全国の信用保証協会で一律。
個人事業主については、CRD協会の2025年度定期検証の評価報告書が「PropSは、CRDモデル4の後継モデルとして、信用保険・保証料の料率区分の決定に際し、2026年分申告書より、そのBSモデルの利用が想定されるモデルである」と書いています。法人の「決算期」に対して個人事業主は「申告書の年分」で切り替わる、という違いがあります。
影響が大きいのは売上規模の小さい先と業歴の浅い先
「同じ決算書でも区分が変わる可能性がある」と言われても、誰の区分がどちらへ動くのかは分かりません。ただし、CRD協会がCRDモデル第三者評価委員会(委員長は山下智志・統計数理研究所 所長)から受け取った評価報告書には、どの層で新旧モデルの差が大きいかが書かれています。
法人モデルの総括にはこうあります。「CorpSGは、CRDモデル3の後継モデルとして、信用保険・保証料の料率区分の決定に際し、2026年4月期決算書より、その期間3年推計PDが利用されるモデルである。初回の検証を実施した2016年度以来、毎年の検証結果において、CRDモデル3対比で精度面の優位性が安定的に示されている。特に、売上高規模の小さい先や業歴の浅い先に対しては、精度の差が顕著である。」
あわせて、従来のCRDモデル3についても「実用に足るデフォルト予測精度は十分維持されている。ただし、業歴の浅い先に対するAR値が比較的低水準である点については留意が必要と考える」と書かれています。創業から日が浅い会社ほど、従来モデルの評価が実態と合いにくかった、ということです。
| モデル | 報告書の評価 | 読み取れること |
|---|---|---|
| CRDモデル3(法人・旧) | 実用に足るデフォルト予測精度は十分維持されている。ただし業歴の浅い先に対するAR値が比較的低水準 | 全体としては問題ないが、若い会社の評価が苦手 |
| CorpSG(法人・新) | 全てのカテゴリ区分および決算年において、CRDモデル3のAR値を明確に上回っている。売上高規模の小さい先や業歴の浅い先に対しては精度の差が顕著 | 小規模・若い会社ほど判定が変わりやすい |
| CRDモデル4(個人事業主・旧) | 推計PDに関しては実勢との乖離が明白に大きく過大推計となる点に使用上の留意が求められる | デフォルト確率を高めに見積もる傾向があった |
| PropS(個人事業主・新) | 大きな乖離は見られていない。順位精度についてもPropSのほうが優位な傾向 | 実勢に近い評価になる |
AR値は、リスクが高いと評価した先から実際にデフォルトが多く出ているかを測る指標です。報告書は、2020年前後にどのモデルでもAR値が下がったのは「主にCovid-19関連資金繰り支援策の影響によるもの」と注記しています。
個人事業主の記述は、借りる側にとって見逃せません。従来のCRDモデル4が過大推計だったということは、実態より高いデフォルト確率で評価され、その結果として高い区分の保証料率を払っていた人がいた可能性を意味します。報告書は会員に対して「現状CRDモデル4を利用している会員に対しては、PropSへの切替え検討を行うことを推奨する」と結んでいます。
なぜ1社のモデルが全国の保証料率を決めているのか
CRDは、2001年3月に中小企業庁が中心となって作られたデータベースです。運営は一般社団法人CRD協会で、東京信用保証協会の説明によれば約180の金融機関等が会員となり、約300万の中小企業データが蓄積されています。
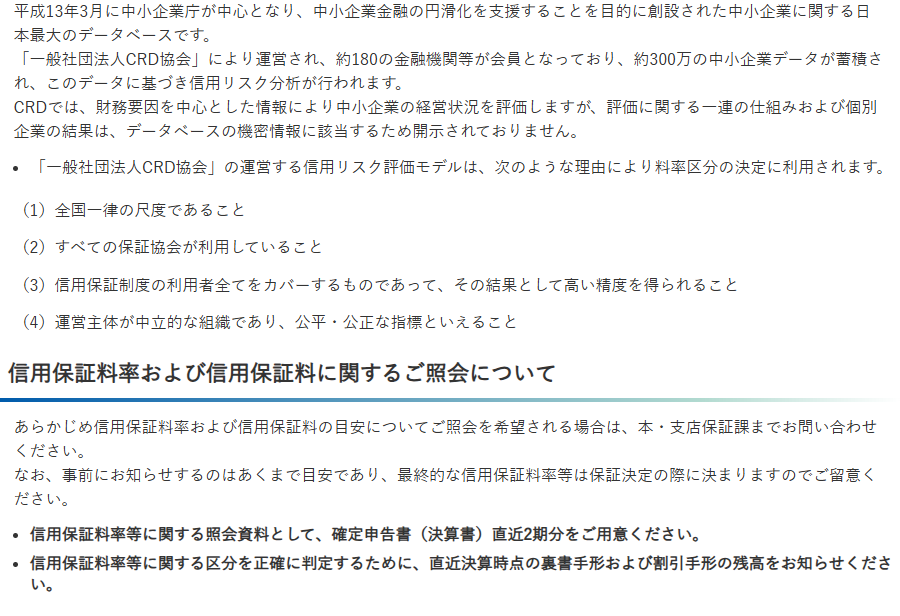
| 番号 | 公表されている理由 |
|---|---|
| (1) | 全国一律の尺度であること |
| (2) | すべての保証協会が利用していること |
| (3) | 信用保証制度の利用者全てをカバーするものであって、その結果として高い精度を得られること |
| (4) | 運営主体が中立的な組織であり、公平・公正な指標といえること |
ここで押さえておきたいのは、計算の中身が公開されていないことです。東京信用保証協会は「CRDでは、財務要因を中心とした情報により中小企業の経営状況を評価しますが、評価に関する一連の仕組みおよび個別企業の結果は、データベースの機密情報に該当するため開示されておりません」と明記しています。全国信用保証協会連合会の案内PDFも同じ趣旨の注釈を置いています。つまり、自分がなぜその区分になったのかを、申込者が逆算して確かめる手段はありません。
保証付き融資そのものの仕組みは信用保証協会とは?保証付き融資のしくみで整理しています。
9区分の料率そのものは据え置き。動くのは入る区分のほう
モデルが替わっても、料率表の数字は変わっていません。東京信用保証協会が2026年6月23日に更新した責任共有保証料率表では、一般保証・1,000万円超・無担保の9区分が次のように並んでいます。
| 融資額と担保 | 区分1 | 区分5 | 区分9 |
|---|---|---|---|
| 500万円以下 | 1.27 | 0.77 | 0.30 |
| 500万円超1,000万円以下 | 1.55 | 0.94 | 0.35 |
| 1,000万円超・無担保 | 1.90 | 1.15 | 0.45 |
表4は9区分のうち両端と中央だけを抜き出したものです。東京都制度融資や当座貸越根保証など、制度ごとに別の料率表があります。
この料率表には、区分の決め方についての注記が付いています。「保証申込日の直前の決算における貸借対照表及び損益計算書(二期分ある場合は二期分の貸借対照表及び損益計算書)を基に、一般社団法人CRD協会のリスク評価モデルにより判定される区分。なお、直前の決算において貸借対照表がない場合は、区分5の料率を適用する。」という一文です。貸借対照表を作っていない場合は、評価されるのではなく中央の区分が自動で当たることになります。
区分が1つ動くと保証料はいくら変わるか
区分が動いたときの金額感を見ておきます。1,500万円を5年間、無担保の一般保証で借りて、保証期間中は元本が減らない前提で単純計算すると次のようになります。
| 料率区分 | 保証料率 | 5年分の信用保証料 | 区分5との差 |
|---|---|---|---|
| 区分1 | 1.90% | 1,425,000円 | +562,500円 |
| 区分4 | 1.35% | 1,012,500円 | +150,000円 |
| 区分5 | 1.15% | 862,500円 | - |
| 区分6 | 1.00% | 750,000円 | △112,500円 |
| 区分9 | 0.45% | 337,500円 | △525,000円 |
表5は料率表の数字から当サイトが計算した試算です。実際の信用保証料は、分割返済なら協会ごとに定められた分割返済回数別係数がかかって下がります。保証期間の端数処理や割引の適用でも金額は変わるため、正確な額は申込先の協会に確認してください。
区分が1つ動くだけで、この条件では11万円から15万円の差が出ます。区分1と区分9では100万円を超える差です。モデルの入れ替えは「精度が上がる」という静かな言い方で告知されていますが、申込者側から見れば、同じ決算書に対する値付けが変わるということです。
申込みの前に確かめておくこと
図2 2026年4月期以降の決算で保証付き融資を申し込むときの確認点
直近の決算期はいつか
令和8年(2026年)4月期より前の決算書で申し込むなら、判定は従来のモデルのままです。決算期をまたぐ前後で申込時期を選ぶ余地があるかを見ておきます。
貸借対照表を作っているか
東京信用保証協会の料率表の注記では、直前の決算に貸借対照表がない場合は区分5の料率が当たります。評価されないまま中央の区分に置かれる扱いです。
照会に必要な資料をそろえたか
東京信用保証協会は、料率の照会資料として確定申告書(決算書)直近2期分と、直近決算時点の裏書手形および割引手形の残高を求めています。
事前の回答は目安だと理解しているか
同じ案内に「事前にお知らせするのはあくまで目安であり、最終的な信用保証料率等は保証決定の際に決まります」と書かれています。
料率区分を狙って動かす方法はありません。計算の仕組みが非開示である以上、「この指標を直せば区分が上がる」と言い切れる材料は公表されていないからです。できるのは、決算書の内容を正確に作ること、貸借対照表を用意すること、そして申込前に協会へ目安を照会して、想定外の保証料にならないよう確かめておくことです。
なお、セーフティネット保証のように一律の料率が適用される制度は、この9区分の仕組みの外にあります。全国信用保証協会連合会の案内PDFにも「セーフティネット保証など、一部の保証制度では一律の保証料率が適用されます」という注記があります。東京信用保証協会は、経営状況の良好な事業者ならセーフティネット保証より一般保証のほうが料率が低くなる場合もあると補足しています。
保証料が何の対価で、割引と割増がどこに効くのかは信用保証料は何の対価かに、どの協会へ申し込むかの判断は信用保証協会は全国に51に書いています。東京の料率表そのものの読み方は東京信用保証協会の保証料率は9区分にまとめました。
参考にした公式ページ
- 一般社団法人CRD協会「CRDモデルに関する情報」 2026年4月、令和8年経済産業省告示第19号の公布に伴い、信用保証料率の判定に利用されるモデルが法人はCRDモデル3からCorpSGへ、個人事業主はCRDモデル4からPropSへ変更。2006年4月に信用保証協会が保証料率決定でモデル3・4の活用を開始、2016年7月にCorpSG/CorpSBをリリース
- 全国信用保証協会連合会「保証料率区分を判定するモデルの変更について」(PDF) 直近の決算書の決算期が令和8年4月期以降は新たなモデルで料率区分を判定、同じ決算書でも区分が変更となる可能性がある、日本政策金融公庫の中小企業信用保険の料率判定モデルの変更に伴うもので全国の信用保証協会で一律の取り扱い、算出の仕組みと個別企業の結果は機密事項で非開示
- CRD協会「2025年度定期検証に関する評価報告書 概要版」(PDF、2026年4月2日) CorpSGは売上高規模の小さい先や業歴の浅い先に対して精度の差が顕著、CRDモデル3は業歴の浅い先に対するAR値が比較的低水準、CRDモデル4は実勢との乖離が明白に大きく過大推計、PropSは2026年分申告書より利用が想定される
- CRD協会「新たな中小法人向けスコアリングモデル『CorpSG』/『CorpSB』のリリースについて」(PDF、2016年7月) CorpSGはCRDモデル3と同じデフォルト定義で利用でき、CRDモデル3の後継モデルと位置づけられている
- 東京信用保証協会「信用保証料率の体系」 責任共有保証料率は9区分でCRDが確定決算内容を評価して区分を決定、CRDは2001年3月に中小企業庁が中心となり創設され約180の金融機関等が会員で約300万の中小企業データを蓄積、評価の仕組みと個別企業の結果は機密情報で非開示、料率照会には確定申告書(決算書)直近2期分が必要
- 東京信用保証協会「信用保証料率表」(PDF、2026年6月23日更新) 一般保証・1,000万円超・無担保は区分1が1.90%、区分5が1.15%、区分9が0.45%、500万円以下は1.27%〜0.30%。直前の決算において貸借対照表がない場合は区分5の料率を適用
- 日本政策金融公庫「信用保険業務」 信用保証協会の保証に対する保険を引き受けている








 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング