事業者ローンによる資金調達方法。事業者ローンとは?事業者ローンのメリットデメリットと注意点
事業資金を借りることができる「事業者ローン」ですが、事業者ローンについて正しく理解している方が少ないのもの事実です。今回は、事業者ローンによる資金調達方法、事業者ローンのメリットデメリット・選び方について解説します。 事...
 事業者ローン
事業資金を借りることができる「事業者ローン」ですが、事業者ローンについて正しく理解している方が少ないのもの事実です。今回は、事業者ローンによる資金調達方法、事業者ローンのメリットデメリット・選び方について解説します。 事...
 ビジネスローンよくある質問
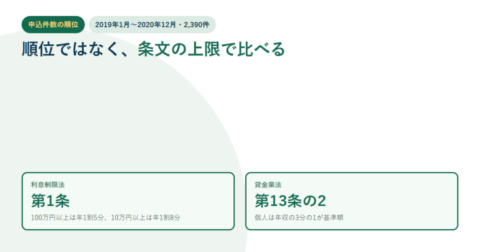
総量規制の実体は貸金業法13条の2です。個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人名義の借入れは定義の外にあり、年収の3分の1という基準額はそもそも当たりません。個人事業主は個人顧客なので、外れるのは施行規則10条の23第1項4号の要件を満たしたときだけ。事業の実態の確認と、事業の収支に照らした返済能力の確認が条件で、貸付けが100万円を超えないときは計画書ではなく現在の状況の確認で足ります。条文で確認しました。
 売掛債権担保ローン
(売掛債権担保融資)とは、どのようなローンサービスのことを指すのでしょうか?売掛債権担保ローン(売掛債権担保融資)のメリットデメリット、ビジネスローンとの違いをわかりやすく解説します。 売掛債権担保ロー...
 ビジネスローンと他の資金調達方法の違い
ビジネスローンで事業資金を調達する際に「社長がカードローンで借りる」という選択肢を利用する方も、実際のところ少なくありません。では、「ビジネスローンで借りず」に「カードローンで借りる」メリットデメリットと注意点は何なのか...
 ビジネスローンと他の資金調達方法の違い
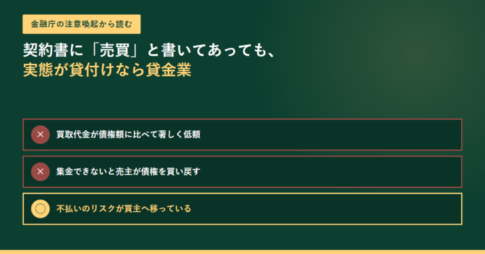
2026年10月30日に金融庁「ファクタリングの利用に関する注意喚起」と e-Gov法令検索の民法第466条で確認。金融庁はファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり法的には債権の売買(債権譲渡)契約だと定義したうえで、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると注意喚起している。契約書に債権譲渡契約(売買契約)であると定められていても、経済的に貸付けと同様の機能を有すると思われるものは貸金業に該当するおそれがあり、判断の材料として、集金できなかった場合に売主が債権を買い戻すこととされているか、売主自身の資金で支払うこととされているかが挙げられている。ノンリコース規定の有無などの形式的な要素だけでなく、経済的側面や実態に照らして判断される。貸金業を行うには財務局または都道府県の登録が必要で、無登録営業は刑事罰の対象。年109.5%を超える利息の契約をした場合は消費貸借契約自体が無効になる。金融庁は貸金業に該当しないと判断された裁判例2件と、該当するなどと判断された裁判例5件を挙げている。民法第466条第1項は債権を譲り渡すことができると定め、第2項は譲渡制限の意思表示があっても譲渡の効力は妨げられないとする一方、第3項は悪意または重過失の譲受人に対して債務者が履行を拒めるとしている。
 不動産担保ビジネスローン基礎知識
ビジネスローンには、不動産を担保にする不動産ビジネスローンというものがあります。今回は不動産担保ビジネスローンについて解説します。 不動産担保ビジネスローンとは? 不動産担保ビジネスローンとは を言います。 と言い換えて...
 ビジネスローン基礎知識
ビジネスローンの利用を検討している経営者の方には、ビジネスローンという名称がたくさんあることで何を選んでよいのか?比較検討ができないという方も多いかと思います。今回は「ビジネスローンの種類とメリットデメリット」について解...
 ビジネスローンと他の資金調達方法の違い
という経営者の方も少なくないはずです。今回は「ビジネスローンとは?何なのか」「ビジネスローンと他の資金調達方法は何が違うのか?」を中心にわかりやすく解説します。 ビジネスローンとは? ビジネスローンとは を言います。 ビ...
 ビジネスローン基礎知識
ビジネスローンにはどのようなデメリットがあるのでしょうか?ビジネスローンで資金調達をしようと考えている方は今一度ビジネスローンのデメリットについて押さえておきましょう。今回はビジネスローンのデメリットについて解説します。...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
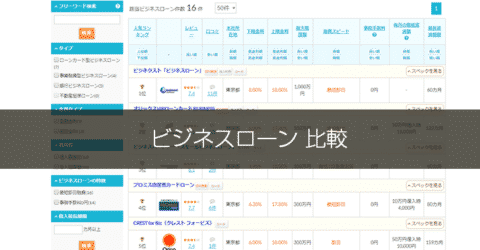
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング