ビジネスローンを探していて「レイク」にたどり着いた方が、まず引っかかるのが名前の重複です。レイクという名前のカードローンは、いま3つあります。そのうち事業資金に使えると公式に明記しているのは1つだけで、しかも申込方法が他と違います。ここを取り違えると、個人向けの商品に申し込んで「事業資金には使えない」と後から気づくことになります。
この記事では、公式サイトの商品概要(貸付条件)で確認できる内容だけを使って、どれが事業者向けなのか、条件は何が違うのか、どう申し込むのかを整理します。
結論:事業資金なら「レイク de ビジネス」
先に結論です。個人事業主が事業資金として借りるなら、選ぶのは「レイク de ビジネス」です。公式の商品概要に「資金使途:事業資金(開業資金は含みません)」と書かれているのは、この商品だけです。
残りの2つ、通常の「レイク」と「SBI新生銀行カードローン エル」は、いずれも個人向けのカードローンで、資金使途に事業資金という記載がありません。とくにエルのほうは、2018年3月末で新規の申込受付が停止されています。公式のよくあるご質問に、そう明記されています。いま検索して出てくる「レイク」の記事の一部は、この停止済みの商品と現行商品を混同したまま書かれています。
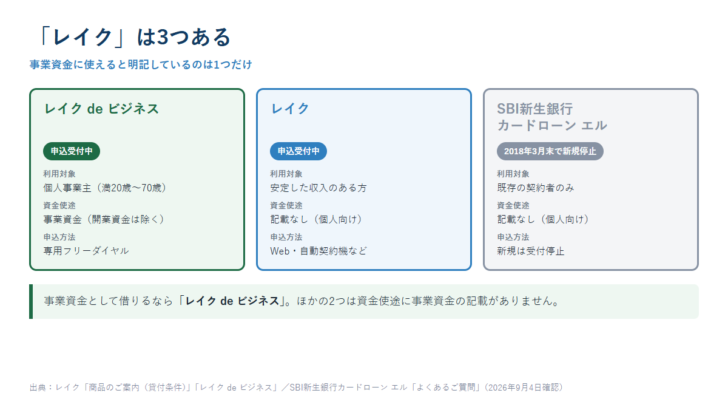
運営会社も分かれています。レイクとレイク de ビジネスは新生フィナンシャル株式会社、エルは株式会社SBI新生銀行です。同じSBI新生銀行グループですが、貸金業者と銀行という違いがあり、これが後述する総量規制の扱いにも効いてきます。
レイク de ビジネスの貸付条件
公式の商品概要(貸付条件)に載っている内容です。
| 項目 | 内容 |
|---|---|
| ご融資額 | 1万円〜500万円 |
| 貸付利率(年率) | 4.5%〜18.0% |
| ご利用対象 | 個人事業主(満20歳〜70歳) |
| 資金使途 | 事業資金(開業資金は含みません) |
| 遅延損害金(年率) | 20.0% |
| ご返済方式 | 残高スライドリボルビング方式/元利定額リボルビング方式 |
| ご返済期間・ご返済回数 | 最長10年・最大120回 |
| 担保・保証人 | 不要 |
| 指定紛争解決機関 | 日本貸金業協会 貸金業相談・紛争解決センター |
公式には返済例も載っています。貸付利率15.0%で100万円を借り、残高スライドリボルビング方式で30日ごとに25,000円ずつ返した場合、返済回数56回・返済総額1,386,437円です。元本100万円に対して利息が約38万6千円。金利の数字だけを見るより、この総額を先に見たほうが判断を誤りません。追加で借りたり、最低返済額より多く返したりすれば、期間も総額もこれとは変わります。
年収の1/3を超えて借りられる根拠は、施行規則10条の23第1項4号
レイク de ビジネスの公式ページには「個人事業主の事業性資金であれば、年収の1/3を超えるお借入れも可能です。(要審査)」と書かれ、同じページの下のほうに根拠が明記されています。「本商品は、貸金業法施行規則 第10条の23第1項第4号に基づいて、事業を営む個人顧客に対する貸付に係る契約です」という一文です。
この条文は、e-Gov法令検索で実際に読めます。貸金業法施行規則(昭和58年大蔵省令第40号)の第10条の23は、総量規制の例外として「個人顧客の利益の保護に支障を生ずることがない契約」を並べた条文で、その第1項第4号が事業者向けの貸付です。条文はこうなっています。
四 事業を営む個人顧客に対する貸付けに係る契約であつて、次に掲げるすべての要件に該当するもの
イ 実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること。
ロ 当該個人顧客の事業計画、収支計画及び資金計画(この号に掲げる契約に係る貸付けの金額が百万円を超えないものであるときは、当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況)に照らし、当該個人顧客の返済能力を超えない貸付けに係る契約であると認められること。
読むと、年収の1/3を超えて借りられるのは「事業者だから」ではなく、貸し手がイとロの2つを確認したからだと分かります。確認の中身は決まっています。
| 要件 | 条文が求めていること | 申込む側で用意するもの |
|---|---|---|
| イ 事業の実態 | 実地調査、直近の確定申告書の確認、その他の方法で事業の実態が確認されていること | 直近の確定申告書。レイクの必要書類にも「事業実態を確認する書類」が挙がっている |
| ロ 返済能力(貸付100万円超) | 事業計画・収支計画・資金計画に照らして、返済能力を超えない契約だと認められること | 事業計画、収支計画、資金計画の3点 |
| ロ 返済能力(貸付100万円以下) | 営む事業の状況、収支の状況、資金繰りの状況に照らして判断する | 3つの計画書までは求められない。状況が説明できればよい |
借入額100万円が分かれ目になっているのが実務上のポイントです。100万円を超える枠を希望するなら、事業計画・収支計画・資金計画という3つの書面が条文上の前提になります。100万円以下なら「状況」で足ります。枠を大きく取りたいときほど、紙の準備が増えると考えてください。
開業前の資金が対象外である理由も、同じ条文を見ると分かります。まだ事業を営んでいない人への新規事業資金は、第4号ではなく第5号の枠組みです。第5号は、事業計画・収支計画・資金計画の確認などによって「確実に当該事業の用に供するための資金の貸付けであると認められること」を求めています。レイク de ビジネスの資金使途が「事業資金(開業資金は含みません)」となっているのは、第4号だけに基づく商品だからです。
同条第2項は、貸金業者に対し、これらの契約を結んだ場合は所定の書面またはその写し(電磁的記録でも可)を最終の返済期日まで保存する義務を課しています。提出した確定申告書や計画書が、完済まで貸し手の手元に残る仕組みです。
個人向けのレイクと何が違うのか
同じレイクでも、事業者向けと個人向けでは条件が分かれます。融資額も金利の幅も同じなので、違いは数字ではなく「誰が、何に使うために借りるか」の部分に集中しています。
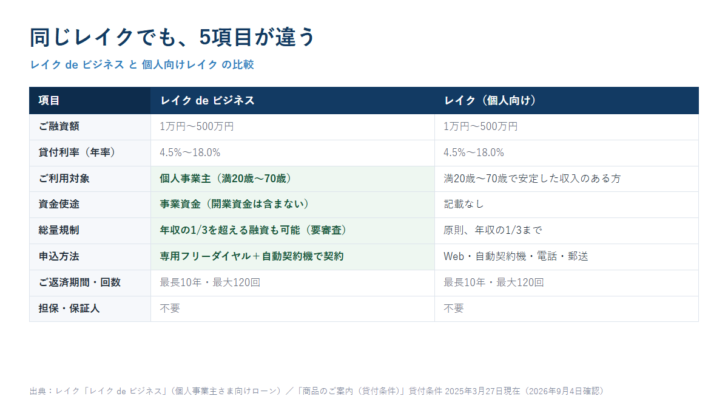
実務で効いてくる違いは、次の3つです。
1. 年収の3分の1を超えて借りられる可能性がある
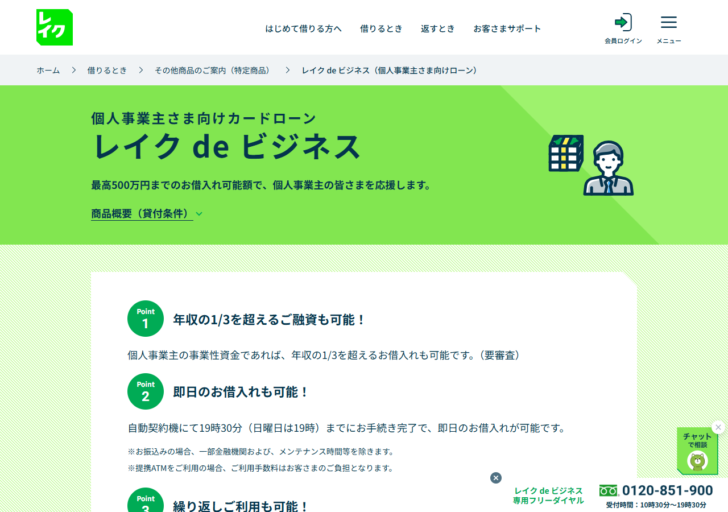
貸金業者からの借入れには総量規制があり、原則として年収の3分の1までしか借りられません。ところがレイク de ビジネスは、個人事業主の事業性資金であれば年収の3分の1を超える借入れも可能だと公式に案内されています(審査あり)。
根拠も明示されていて、この商品は貸金業法施行規則 第10条の23第1項第4号にもとづく「事業を営む個人顧客に対する貸付けに係る契約」に当たります。総量規制の例外として扱われる類型です。すでに他社から借入れがあって枠が足りない個人事業主にとっては、ここが実質的な選択理由になります。
逆に言えば、事業と関係のない支出のために「事業資金です」と申告して借りるのは、契約に反します。資金使途は審査でも確認される項目です。
2. 申込みは専用のフリーダイヤルから
個人向けのレイクはWebから24時間申し込めますが、レイク de ビジネスは専用フリーダイヤル(0120-851-900、受付10時30分〜19時30分、日曜は19時まで)からの申込みです。Webの申込フォームで完結しません。ここを知らずにWebから申し込むと、個人向けのカードローンとして手続きが進んでしまいます。
契約はSBI新生銀行カードローンの自動契約機で行います。自動契約機で19時30分(日曜日は19時)までに手続きが完了すれば、即日の借入れも可能と案内されています。振込による借入れは一部の金融機関やメンテナンス時間を除きます。
3. 開業前の資金には使えない
資金使途は「事業資金」ですが、かっこ書きで「開業資金は含みません」と明記されています。これから開業する人の初期費用には使えないということです。開業資金を探しているなら、日本政策金融公庫の新規開業資金など、別の枠組みを当たることになります。
申込みから借入れまでの流れ
| 手順 | やること | ポイント |
|---|---|---|
| 1. 申込み | 「レイク de ビジネス」専用フリーダイヤルに電話 | 受付は10時30分〜19時30分(日曜は19時まで) |
| 2. 審査 | 所定の審査を受け、結果の案内を待つ | 希望に沿えない場合もある |
| 3. 契約 | 必要書類を持参し、SBI新生銀行カードローン自動契約機で契約 | 19時30分(日曜19時)までの完了で即日借入れも可能 |
| 4. 借入れ | 金融機関口座への振込み、または提携ATM | 提携ATMの利用手数料は自己負担 |
契約後は、借入可能額の範囲内で全国のコンビニATMなどから繰り返し借りられます。カードローン型なので、必要になるたびに審査を受け直す手間はありません。運転資金の波が大きい事業には、この点が向いています。
必要な書類
公式に案内されているのは「本人確認書類」と「事業実態を確認する書類」の2種類です。個人向けのカードローンが運転免許証などの本人確認書類と、契約額に応じた収入証明書類を求めるのに対し、事業者向けは事業の実態を示す書類が加わります。確定申告書の控えや、営業許可証、請求書などが該当しますが、どれで足りるかは個別の案内に従ってください。
向いているケース、向かないケース
| 状況 | 判断 | 理由 |
|---|---|---|
| 他社借入れがあり、年収の3分の1に近い | 検討する価値がある | 事業性資金なら総量規制の例外として扱われる |
| 仕入れや外注費で毎月の資金需要に波がある | 向いている | 枠の範囲内で繰り返し借りられる |
| 今日中に資金が必要 | 条件つきで可能 | 自動契約機で19時30分までに手続きが完了すれば即日 |
| これから開業する | 対象外 | 資金使途から開業資金が除かれている |
| 法人として借りたい | 対象外 | 利用対象は個人事業主 |
| 500万円を超える資金が必要 | 不足する | 融資額の上限が500万円 |
| 低金利を最優先する | 他を先に見る | 上限18.0%。公庫や信用保証付き融資のほうが低い |
整理すると、レイク de ビジネスは「金利の安さ」で選ぶ商品ではありません。上限18.0%は、日本政策金融公庫や信用保証協会付きの融資と比べれば高い水準です。それでも選ばれるのは、総量規制の例外に当たること、審査から借入れまでが短いこと、一度契約すれば繰り返し使えることの3点によります。
資金繰りに時間の余裕があるなら、まず公庫や制度融資を検討したほうが総支払額は抑えられます。その手続きが間に合わない場面をつなぐための選択肢、という位置づけで見るのが実態に近いはずです。
「事業サポート レイク」で探している人が見ているのは、別の会社の商品
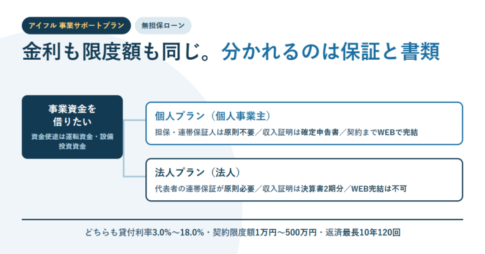
検索のなかに「事業サポート レイク」という組み合わせがあります。ただ、レイクに「事業サポートプラン」という名前の商品はありません。事業サポートプランはアイフルの商品名で、レイク de ビジネスとは別の会社の別の商品です。名前が混ざったまま比べると、条件の読み違いが起きます。
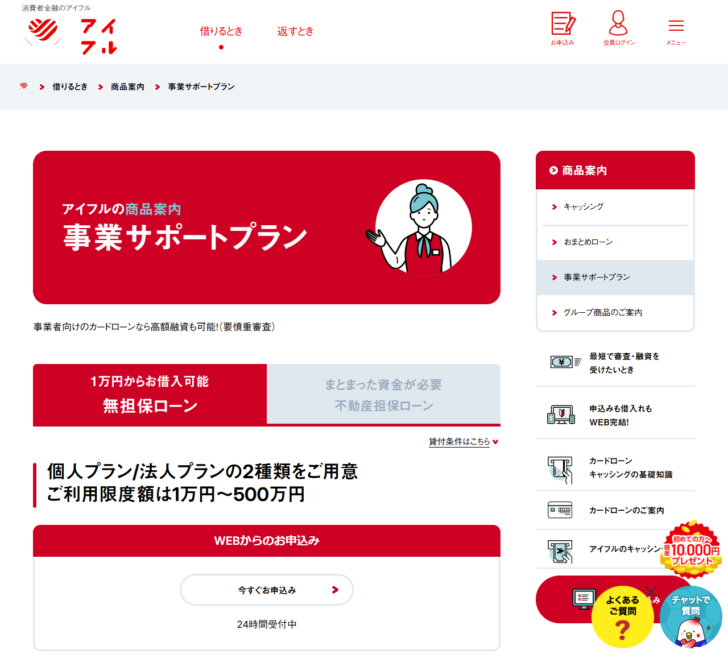
両方とも事業者向けの無担保ローンで、限度額の上限も同じ500万円です。違いが出るのは、借りられる人の範囲と金利の下限、そして返済方式のほうです。
| 項目 | レイク de ビジネス | アイフル 事業サポートプラン |
|---|---|---|
| 借りられる人 | 個人事業主(満20歳〜70歳) | 個人プランと法人プランの2種類 |
| 融資額・限度額 | 1万円〜500万円 | 1万円〜500万円 |
| 貸付利率(実質年率) | 4.5%〜18.0% | 3.0%〜18.0% |
| 遅延損害金(実質年率) | 20.0% | 20.0% |
| 返済方式 | 残高スライドリボルビング方式/元利定額リボルビング方式 | 借入後残高スライド元利定額リボルビング返済方式/元利定額返済方式/元金一括返済方式(カードローン可) |
| 返済期間・回数 | 最長10年・最大120回 | 最長10年(120回) |
| 資金使途 | 事業資金(開業資金は含みません) | 事業性融資 |
| 担保・保証人 | 不要 | 原則不要 |
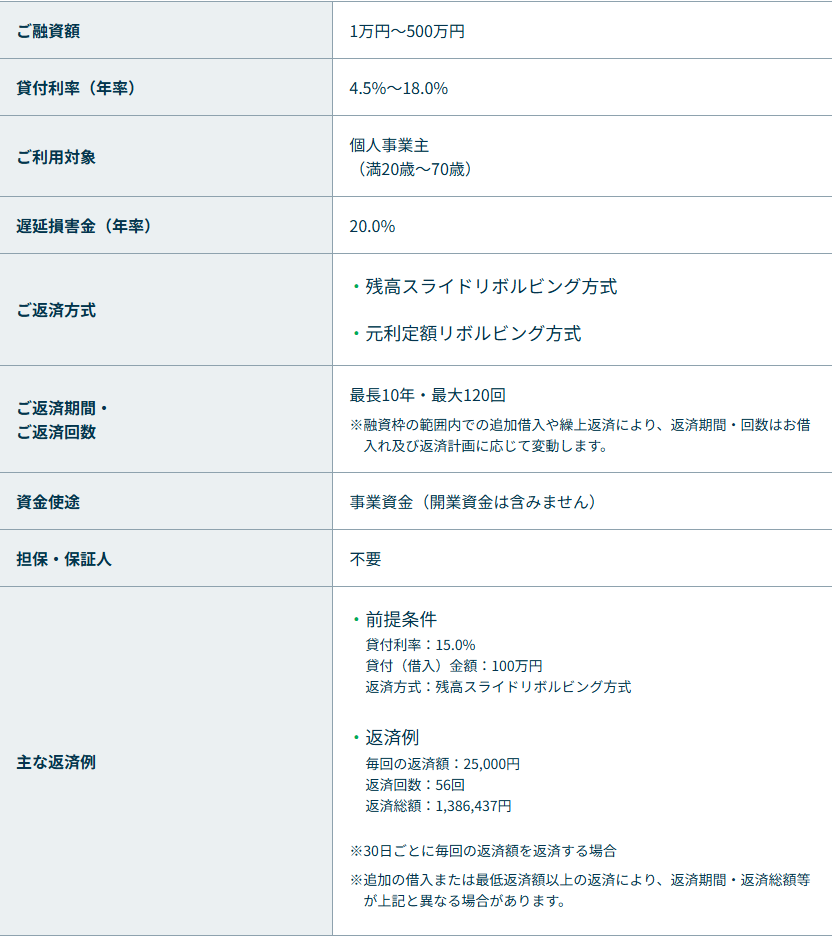
大きな分かれ目は法人です。レイク de ビジネスの利用対象は個人事業主と明記されていますが、アイフルの事業サポートプランには法人プランがあります。ただし法人プランはWEB完結の対象外で、決算書は2期分が必要だとアイフルが案内しています。1期目の法人は、この商品では検討の対象になりません。
金利の下限だけを見て決めないでください。4.5%や3.0%は限度額が大きい契約に適用されるもので、少額の契約では上限に近い利率になるのが通常です。実際に適用される利率は審査の結果で決まります。
口コミを探しているなら、先に見るべきもの
「レイク 評判」「レイク 口コミ」で調べている方が多いのですが、個人の書き込みから分かるのは印象と個別の体験までです。事業資金として使えるかどうか、いくらまで借りられるか、何年で返すことになるかは、公式の貸付条件を読むほうが早く、確実です。
口コミより先に確認したい4点
- 利用対象に自分が入っているか。レイク de ビジネスは個人事業主向けで、法人は対象外です。
- 資金使途の除外。開業資金は含まれません。これから始める事業には使えません。
- 遅延損害金の年率。20.0%はレイクもアイフルも同じです。返済が遅れたときの負担はここで決まります。
- 返済方式。リボルビング方式は追加で借りるほど返済期間が延びます。公式の返済例で総額を確かめてください。
借入先を広く比べたい場合は、公的な制度も候補に入ります。中小企業活性化協議会の相談窓口は無料で使え、返済が重くなる前の段階から相談できます。
無利息サービスについての注意
レイクといえば無利息期間で知られていますが、公式サイトで案内されている「365日間無利息」は、個人向けのレイクに付く条件です。適用には、他の無利息商品と併用しないこと、Webで申込み・契約すること、契約額が50万円以上であること、契約後59日以内に収入証明書類を提出して登録が完了することが必要で、初回契約日の翌日から起算されます。無利息期間が終われば通常金利が適用されます。
レイク de ビジネスの商品概要には、無利息期間の記載がありません。事業者向けの申込みで無利息が付くかどうかは、申込時に必ず確認してください。ネット上には「レイクは180日間無利息」「60日間無利息」と書かれた古い記事が残っていますが、2026年9月時点の公式表記とは異なります。
よくある質問
レイクとレイクALSAは違うものですか
同じものです。かつて「レイクALSA」だった商品が、現在は「レイク」という名称になっています。運営はどちらも新生フィナンシャル株式会社です。
SBI新生銀行カードローン エルには申し込めませんか
新規の申込受付は2018年3月末で停止されています。ただし公式のよくあるご質問によれば、過去に「SBI新生銀行カードローン エル」または「新生銀行カードローン レイク」と取引があった方は、「再度のお申込み」として申し込めます(審査あり)。既存の契約者はこれまで通り利用できます。
法人でも借りられますか
レイク de ビジネスの利用対象は個人事業主です。法人名義での借入れを探している場合は、法人向けのビジネスローンを別途比較してください。
事業資金以外に使えますか
レイク de ビジネスの資金使途は事業資金に限られます。生活費などの個人的な支出に使いたい場合は、個人向けのレイクなど別の商品が対象になります。
参考にした一次情報
貸金業法施行規則(昭和58年大蔵省令第40号)第10条の23の条文は、e-Gov法令検索の法令データで確認しました。https://laws.e-gov.go.jp/law/358M50000040040
- レイク「レイク de ビジネス(個人事業主さま向けローン)」(融資額、貸付利率、利用対象、資金使途、遅延損害金、返済方式、返済期間・回数、担保・保証人、返済例、総量規制の例外、申込方法と受付時間、即日借入れの条件、必要書類、指定紛争解決機関)
- レイク「商品のご案内(貸付条件)」(個人向けレイクの貸付条件、年齢制限、必要書類、無利息期間の適用条件。貸付条件 2025年3月27日現在)
- アイフル「事業サポートプラン」(個人プラン・法人プランの区分、利用限度額、貸付利率、遅延損害金、返済方式、返済期間、担保・連帯保証人、法人プランの必要書類)
- SBI新生銀行カードローン エル「よくあるご質問」(新規申込受付の停止時期、再度の申込み、関連商品の案内)
レイクの貸付条件は2026年9月4日に、レイクとアイフルの比較に使った数値は2026年9月25日に公式サイトで確認しています。金利・条件・キャンペーンは変更されることがあります。申込み前に必ず公式サイトで最新の貸付条件をご確認ください。この記事は商品の説明であり、審査結果や融資を保証するものではありません。借入れは返済計画を立てたうえで、無理のない範囲で行ってください。
レイク de ビジネス
良い点
- 個人事業主の事業性資金なら年収の3分の1を超える借入れも可能(要審査)
- 自動契約機で19時30分(日曜は19時)までに手続き完了で即日借入れも可能
- 融資額は1万円〜500万円、担保・保証人は不要
- 借入可能額の範囲内でコンビニATMなどから繰り返し借入れできる
- 返済期間は最長10年・最大120回と長め
悪い点
- 利用対象は個人事業主のみで法人は対象外
- 資金使途に開業資金は含まれない
- 申込みは専用フリーダイヤルのみでWeb完結しない
- 上限金利18.0%は公庫や制度融資より高い
- 融資額の上限は500万円



 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング