
オリコビジネスサポートプラン/クレジットライン設定タイプ
オリコビジネスサポートプラン/クレジットライン設定タイプとは
 オリコビジネスサポートプラン/クレジットライン設定タイプは、株式会社オリエントコーポレーションが提供している法人向けの事業融資型ビジネスローンです。株式会社オリエントコーポレーションは、クレジットカードをメインの事業にしているクレジットカード会社ですが、個人向けの無担保ローンであるカードローンや法人向けの無担保ローンであるビジネスローンも提供しています。
ビジネスローンですので、運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達であれば何にでも利用することが可能です。証書貸付型のビジネスローンです。証書貸付型ですがクレジットライン(枠)が設定され、枠に余裕があれば、その範囲内で何度も借り入れが可能です。
オリコビジネスサポートプラン/クレジットライン設定タイプの大きな特徴は「クレジットカード会社の大手企業のビジネスローン」「クレジットライン(枠)が設定される証書貸付型のビジネスローン」「最大500万円までの借り入れが可能」「第三者保証人不要」「最長36カ月の長期返済が可能」「業歴1年以上の法人・個人事業主が対象」「お申し込みと同時のお借入れで金利が最大2.0%優遇」などがあります。
大きな特徴は「証書貸付」ですが「クレジットライン」が付いているので「枠」の範囲内で何度でも借り入れができる形になります。ただし、証書貸付型と比較すると限度額が最大500万円と半分にまで減ってしまうのです。
金利は上限金利が15%と高金利の設定になっています。お申し込みと同時のお借入れであれば、金利が最大2.0%優遇されるため、上限金利は下がります。
デメリットとしては「オリコ加盟店及びオリコクレジットをご利用の事業主さま限定の商品です。」となっているため、利用するためには「オリコの加盟店に入るか?」「オリコの法人カードを発行するか?」しなければなりません。オリコの法人カードを作る方法が簡単なのでおすすめです。
CREST for Biz(クレスト フォービズ)キャンペーン 2026年10月最新情報
【常時】実質年率2.0%の金利優遇
 【ビジネスローン体験談】オリコ加盟店・オリコクレジット利用中の事業主限定のビジネスローン「オリコビジネスサポートプラン」を使う方法がないか、問い合わせてみた。法人カード会員なら低金利で利用可能
オリコビジネスサポートプラン/クレジットライン設定タイプ商品概要
| 金融機関名 | 株式会社オリエントコーポレーション |
| 本社所在地(都道府県) | 東京都 |
| タイプ | 事業融資型ビジネスローン |
| 下限金利 | 6.00% |
| 上限金利 | 15.00% |
| 最大限度額 | 500万円 |
| 金利タイプ | 固定金利 |
| 事務手数料 | 0円 |
| 毎月の最低返済額 | 50万円借入時10,000円 |
| 個人事業主の利用 | ○業歴1年以上 |
| 法人経営者の利用 | ○業歴1年以上 |
| 融資スピード | 数日 |
| 最長返済期間 | 36カ月 |
オリコビジネスサポートプラン/クレジットライン設定タイプを利用するためには、オリコの法人カードを発行する必要があります。
EX Gold for Biz M(エグゼクティブ ゴールド フォー ビズ エム)
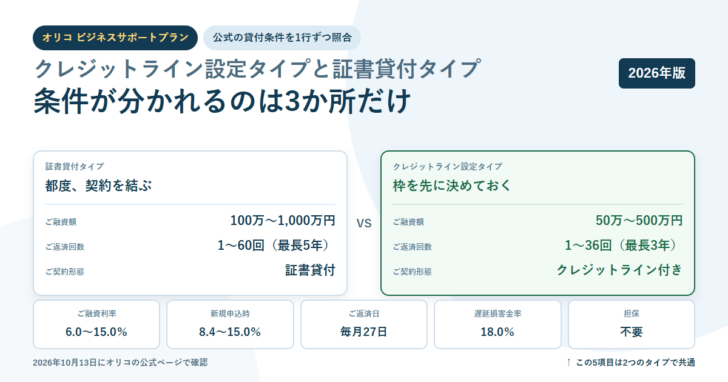
オリコのビジネスサポートプランには、証書貸付タイプとクレジットライン設定タイプの2つがあります。名前だけでは何が違うのか分かりにくいのですが、公式サイトの「基本情報・貸付条件」は2列の表になっていて、左右で中身が分かれている行と、左右をまたいで1つにまとまっている行がはっきり分かれています。
結論から書くと、分かれているのは3か所だけです。残りの利率・担保・返済方式・返済日・遅延損害金率・諸費用・申込対象は、どちらを選んでも同じ条件でした。2026年10月13日にオリコの公式ページで確認した内容を整理します。
クレジットライン設定タイプの要点
- あらかじめ資金枠を設定し、その枠を上限に繰り返し発生する小口の資金需要に使うタイプ。契約形態は証書貸付(クレジットライン付き)。
- 融資額は50万円〜500万円。クレジットラインは100・150・200・250・300・350・400・450・500万円の9コースから選ぶ。
- 返済回数は1〜36回(最長3年)。証書貸付タイプの1〜60回(最長5年)より短い。
- 利率は実質年率6.0%〜15.0%だが、新規申込時は8.4%〜15.0%。初回の申込で6.0%は適用されない。
- 利用できるのは業歴1年以上の法人・個人事業主。法人は直近決算期において債務超過でないことが条件。
- 返済日は毎月27日の口座自動振替、遅延損害金率は18.0%。担保は不要で、法人は代表者の連帯保証が必要になる場合がある。
クレジットライン設定タイプとは、枠を先に決めておく借り方
公式の表で、このタイプの特長は「あらかじめ資金枠(クレジットライン)を設定。このクレジットラインを上限に、繰り返し発生する小口の資金需要に最適」と説明されています。対する証書貸付タイプは「お申込みの都度、証書貸付契約を締結します。比較的まとまった資金需要まで幅広くサポート」です。
つまり違いは、借りるたびに契約を結び直すか、先に枠を決めておいて枠の範囲で使うか、という手続きの設計にあります。毎回まとまった額を借りて返し切る使い方なら証書貸付タイプ、仕入れや外注費のように数十万円単位の資金需要が周期的に出る使い方ならクレジットライン設定タイプ、という住み分けです。
- 設備の入れ替えなど、1回でまとまった額が必要
- 500万円を超える資金を調達したい(上限1,000万円)
- 返済を4年・5年に伸ばして月々の負担を抑えたい
- 借入の予定が当面もう発生しない
- 仕入れや外注費で数十万円の資金需要が周期的に出る
- 必要額が50万円から始まる(証書貸付は100万円から)
- そのつど契約を結び直す手間を減らしたい
- 3年以内に返し切る見込みが立っている
下限額の差も見落とせません。証書貸付タイプは100万円からですが、クレジットライン設定タイプは50万円から申し込めます。50万円台の資金需要であれば、選べるのはこちらだけということになります。
貸付条件で分かれているのは3か所だけ
公式の「基本情報・貸付条件」の表を、左右の内容が分かれている行とそうでない行で整理し直したのが次の表です。
| 項目 | 証書貸付タイプ | クレジットライン設定タイプ |
|---|---|---|
| ご契約形態 | 証書貸付 | 証書貸付(クレジットライン付き) |
| ご融資額 | 100万円〜1,000万円(1万円単位) | 50万円〜500万円(1万円単位)/クレジットラインは9コース |
| ご返済回数・期間 | 1〜60回(最長5年) | 1〜36回(最長3年) |
| ご融資利率(実質年率) | 6.0%〜15.0%(新規申込時は8.4%〜15.0%) | |
| ご利用いただける方 | 業歴1年以上の法人・個人事業主(法人の場合、直近決算期において債務超過でないこと) | |
| 担保・連帯保証人 | 担保不要。法人については代表者の連帯保証が必要になる場合がある | |
| 返済方式 | 元利均等返済(ボーナス併用返済は不可)/一括返済(翌月一回払い、元金据置一回払い・最長据置期間3カ月) | |
| ご返済日・方法 | 毎月27日(口座自動振替) | |
| 遅延損害金率 | 18.0% | |
| 諸費用 | 収入印紙代(契約書)など契約手続きに必要な費用 | |
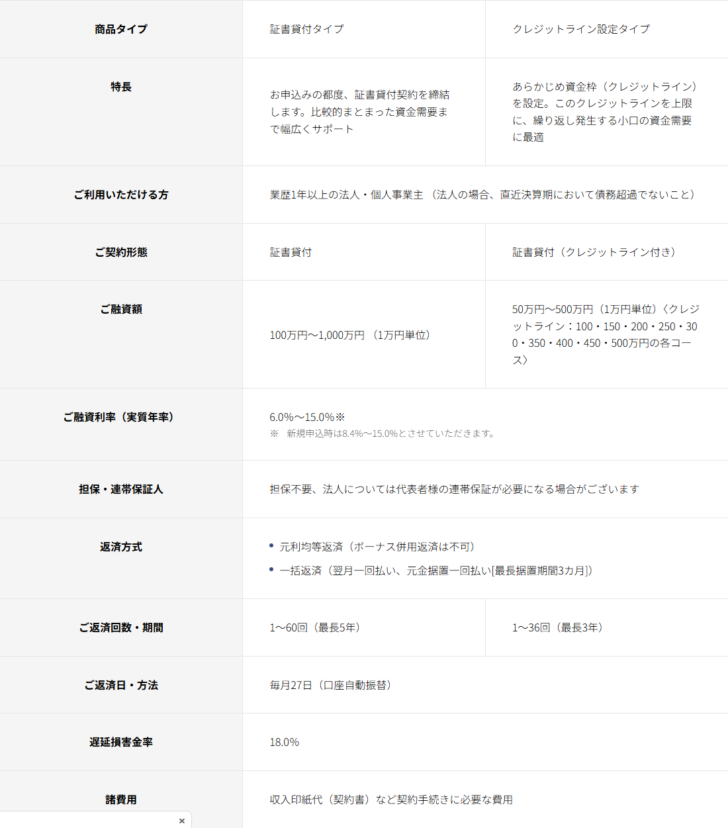
色を付けた3行以外は、表のうえで左右が1つの欄に結合されています。利率も担保の扱いも返済日も遅延損害金率も共通なので、「クレジットラインのほうが金利が高い」といった差はありません。選び分けの基準は、必要な金額と、返し切るまでに何年かけるかの2点に絞られます。
利率は6.0%〜15.0%。ただし新規申込は8.4%から
公式ページの見出しには「貸付利率:6.0%~15.0%」と大きく書かれていますが、そのすぐ下に「※新規申込時は8.4%~15.0%とさせていただきます。」という注記が付いています。貸付条件の表にも同じ注記があります。はじめて申し込む段階で下限の6.0%が適用されることはない、ということです。
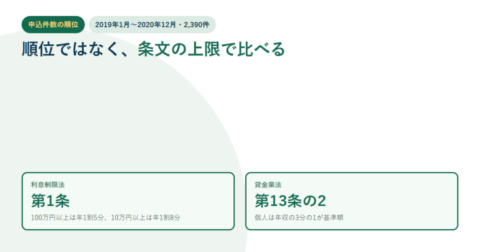
6.0%まで下がる条件については、公式ページに具体的な記載がありませんでした。この記事では確認できていません。少なくとも初回の資金計画は、8.4%から15.0%の幅で立てておくのが安全です。上限の15.0%は、利息制限法が元本100万円以上の貸付について定める上限の年15%と同じ水準です。金利の見方はビジネスローンの金利の選び方で扱っています。
広告に出ている下限金利は、申込前の判断材料にはなりません。オリコのように下限が適用されない条件を注記で明示している例もあれば、注記が目立たない例もあります。比較するときは、下限ではなく上限と、自分に適用される見込みの幅で並べてください。
| 個人事業主の利用 | ○業歴1年以上 |
| 法人経営者の利用 | ○業歴1年以上 |
融資額と9つのクレジットラインのコース
融資額は50万円から500万円まで、1万円単位です。そのうえでクレジットライン(枠)は、100・150・200・250・300・350・400・450・500万円の9コースから選ぶ形になっています。50万円単位で刻まれているため、必要額が280万円なら300万円のコース、というように少し上の枠を取ることになります。
証書貸付タイプの上限は1,000万円なので、500万円を超える資金が必要ならクレジットライン設定タイプでは足りません。逆に50万円台で足りるなら、証書貸付タイプの下限100万円を超えて借りる必要がなくなります。金額の帯で選択肢が切り替わる設計です。
| 融資スピード | 数日 |
毎月いくら返すことになるか
オリコは公式ページに元利均等返済の返済例を載せています。貸付利率8.4%・12.0%・15.0%それぞれについて、100万円・200万円・300万円を12回から60回で返した場合の毎回の支払額が並んだ表です。クレジットライン設定タイプは最長36回なので、この表のうち使えるのは12回・24回・36回の3列までになります。
| 貸付利率 | 融資金額 | 12回 | 24回 | 36回 | 48回・60回 |
|---|---|---|---|---|---|
| 8.4% | 100万円 | 87,248円 | 45,420円 | 31,531円 | このタイプでは選べない |
| 200万円 | 174,496円 | 90,840円 | 63,063円 | 同上 | |
| 300万円 | 261,744円 | 136,261円 | 94,595円 | 同上 | |
| 12.0% | 100万円 | 88,956円 | 47,088円 | 33,230円 | 同上 |
| 200万円 | 177,912円 | 94,177円 | 66,460円 | 同上 | |
| 300万円 | 266,869円 | 141,266円 | 99,690円 | 同上 | |
| 15.0% | 100万円 | 90,394円 | 48,506円 | 34,685円 | 同上 |
| 200万円 | 180,788円 | 97,012円 | 69,370円 | 同上 | |
| 300万円 | 271,182円 | 145,518円 | 104,056円 | 同上 |
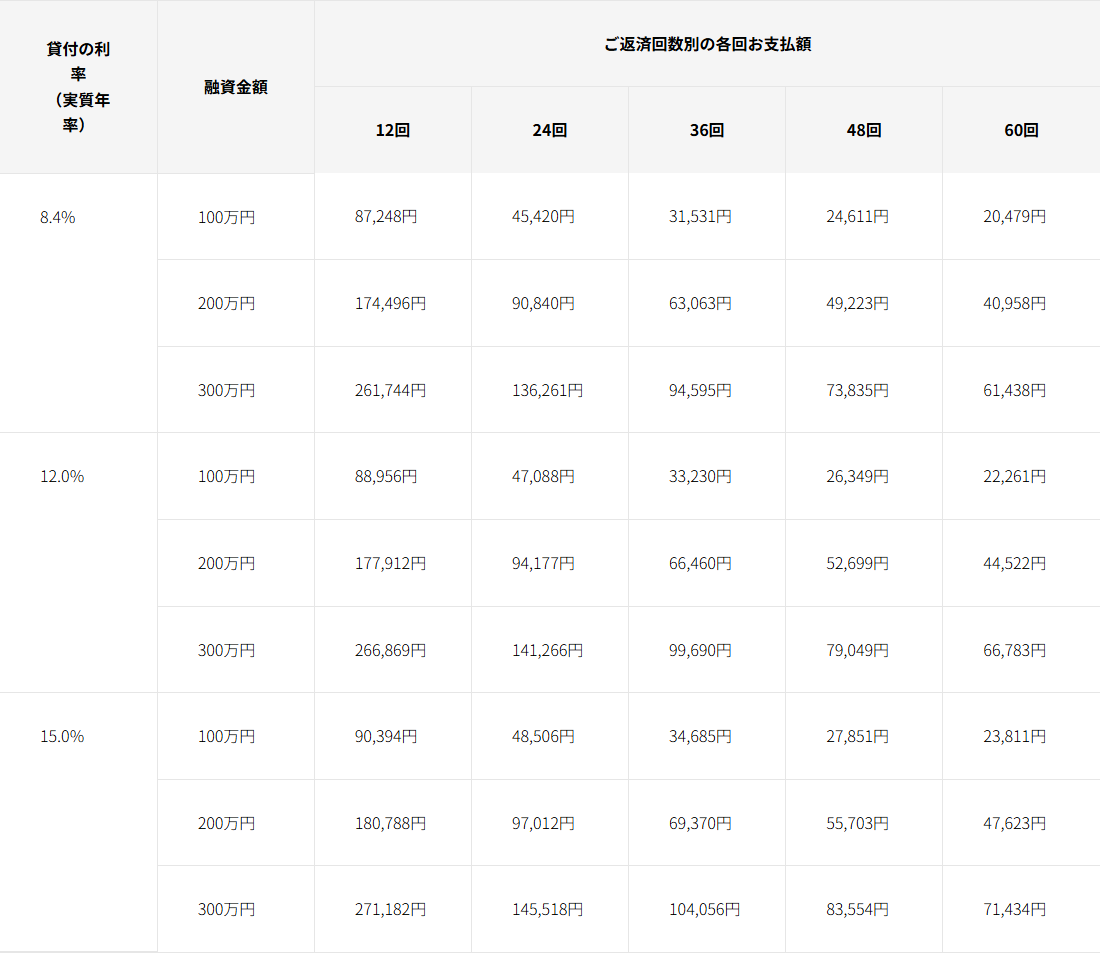
公式の返済例に500万円の行はありません。ただし元利均等返済の毎回の支払額は元金に比例するため、100万円の行を5倍すれば目安が出ます。利率8.4%・36回なら31,531円の5倍で約157,655円、15.0%・36回なら34,685円の5倍で約173,425円です。端数処理の分だけ実際の金額とはずれますが、枠いっぱいに借りたときの月々の負担感はつかめます。
返済例の注記には、1月10日(うるう年でない年)に借り入れた場合の例であること、金額に初回返済分の利息と諸費用は含まれないことが書かれています。表の数字をそのまま総返済額の根拠には使えません。
| 申込み可能年齢 | – |
申込条件と必要書類
申し込めるのは業歴1年以上の法人・個人事業主です。法人の場合はさらに、直近決算期において債務超過でないことが条件として書かれています。創業したばかりの事業者と、直近決算が債務超過の法人は、この時点で対象外ということになります。
必要書類は法人と個人事業主で分かれています。公式ページに挙がっているのは次のとおりです。
公式ページに挙がっている必要書類
- 法人決算書・登記事項証明書・資金繰り表または事業計画書・本人確認書類決算書は直近2期分で、税務署受領印のあるもの。資金繰り表と事業計画書は、作成していない場合にオリコが用意した書式を使えると案内されている。本人確認書類は法人代表者のもの。
- 個人事業主所得証明書類・借入計画書等・本人確認書類所得証明書類は確定申告書および青色申告決算書もしくは収支内訳書で、税務署に提出した事実と提出年月日が確認できるものに限られる。
- 提出の確認方法e-Taxの受信通知、申告書等情報取得サービス、税務署での閲覧サービス公式ページは、提出の事実を確認できる方法としてこの3つを挙げ、詳しくは国税庁のホームページ等で確認するよう案内している。
個人事業主の所得証明書類について「税務署に提出した事実、提出年月日が確認できるものに限ります」と明記されている点は、準備の段階で効いてきます。手元の控えを印刷しただけでは条件を満たさない可能性があるため、e-Taxの受信通知を先に用意しておくと手戻りがありません。
法人側で求められる資金繰り表・事業計画書については、オリコがビジネスサポートプラン用の書式を公開しており、作成していない事業者でもその書式を使えると案内されています。書類が揃わないことを理由に申込をあきらめる前に、公式ページの様式を確認する価値があります。
| 担保 | 不要 |
| 保証人 | 第三者の保証人不要 |
個人事業主は総量規制の例外として借りられる
公式ページの特長4には「個人事業主さまは年収の1/3の制限無し!(総量規制の例外貸付商品)」と書かれています。年収の3分の1を超えていても、返済能力があると判断されれば借入れができる、という説明です。
これはオリコが独自に設けた優遇ではなく、事業に使う資金の貸付が貸金業法の総量規制の枠外に置かれているという制度上の扱いによるものです。制限がないことと、審査に通ることは別の話で、公式ページも「返済能力があると判断されれば」という条件付きの書き方をしています。総量規制そのものの仕組みはビジネスローンと総量規制にまとめています。
なお、同じオリコの事業者向け商品としては、カード型のCREST for Bizがあります。資金需要がカード決済でまかなえる性質のものなら、そちらのほうが手続きは軽くなります。まとまった額を1回で借りる場合はビジネスサポートプランの証書貸付タイプが対応します。設備投資のように使いみちが決まっている資金であれば、設備資金として公的な制度と条件を比べてから決めるのが順当です。
よくある質問
クレジットライン設定タイプはカードローンですか
いいえ。公式の貸付条件では契約形態が「証書貸付(クレジットライン付き)」とされています。枠を設定する点はカードローンに似ていますが、契約そのものは証書貸付です。
いくらから借りられますか
50万円からです。1万円単位で、上限は500万円。証書貸付タイプは100万円からなので、50万円台の資金需要で選べるのはクレジットライン設定タイプだけになります。
返済期間は最長何年ですか
1〜36回で、最長3年です。証書貸付タイプの最長5年(1〜60回)より2年短く設定されています。
金利は証書貸付タイプより高いですか
公式の貸付条件の表では、ご融資利率の欄は2つのタイプで1つに結合されており、どちらも実質年率6.0%〜15.0%(新規申込時は8.4%〜15.0%)です。タイプによる金利差は示されていません。
繰り返し借りるたびに審査がありますか
公式ページには、枠の設定後に追加で借りる際の手続きや審査の有無についての記載がありませんでした。この記事では確認できていません。
担保や保証人は必要ですか
担保は不要です。法人については代表者の連帯保証が必要になる場合がある、と公式に書かれています。
この商品の評価
この見出しの下には、当サイトの評価スコアと、この商品に寄せられた投稿が表示されます。スコアは当サイトの採点によるもので、本文に書いた融資額・利率・返済回数・申込条件の数値とは別の指標です。条件そのものを確かめる目的であれば、本文の表と次の一次情報を参照してください。
参考にした一次情報(2026年10月13日に閲覧)
・株式会社オリエントコーポレーション「ビジネスサポートプラン」/基本情報・貸付条件の表、ご返済例、特長、お申込みに必要なもの
・利息制限法(昭和29年法律第100号)/元本100万円以上の貸付に対する上限金利
オリコビジネスサポートプラン/クレジットライン設定タイプ
良い点
- クレジットカード会社の大手企業のビジネスローン
- クレジットライン(枠)が設定される証書貸付型のビジネスローン
- 最大500万円までの借り入れが可能
- 最長36カ月の長期返済が可能
- お申し込みと同時のお借入れで金利が最大2.0%優遇
悪い点
- オリコの法人カードを発行しないと借りられない
- 最短即日融資は期待できない
- 証書貸付型と比較すると限度額が小さい







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング