地方銀行の「ビジネスカードローン」を見ていくと、利用条件に「信用保証協会の保証が受けられる方」と書かれている商品が出てきます。保証協会が付くなら金利は低いはずだ、と考えたくなります。ところが、そういう商品ほど金利が公表されていません。実際に何行かの商品ページを開いて、公開されている数字だけで何が言えるのかを確かめました。
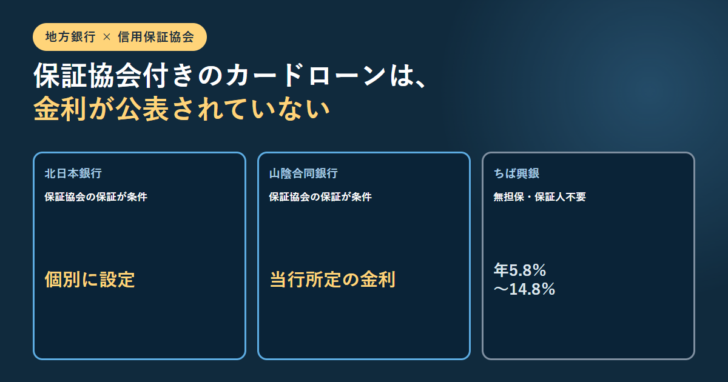
保証協会の保証を条件にしている地銀のビジネスカードローンは、借入利率を数字で公表していません。「個別に設定」「当行所定の金利」と書かれているだけです。
一方、年5.8%〜14.8%と数字を出している商品は、保証協会付きではありません。無担保・保証人不要の商品で、保証会社の枠組みが違います。
つまり「保証付きなのに高金利」という比較は、公開情報だけでは成立しません。確かめられるのは、保証料が金利とは別に乗ることと、協会の保証枠を使うことの2点です。
地銀の事業者向けカードローンは、保証の付け方で3通りに分かれる
同じ「ビジネスカードローン」という名前でも、誰が返済を保証するかで性格が変わります。公開されている商品ページを読むと、次の3通りに分かれます。
| 分類 | 保証するのは誰か | 借り手が負担するもの | 金利の公表 |
|---|---|---|---|
| 信用保証協会の保証付き | 信用保証協会(公的機関) | 金利+信用保証料 | 公表していない例が多い |
| 保証会社の保証付き | 銀行が提携する保証会社 | 金利(保証料を含む設定もある) | 商品による |
| 無担保・保証人不要 | 銀行が自ら負う | 金利 | 数字で出している例がある |
この3つのうち、申込時に外部の審査がもう一段入るのは1つ目だけです。協会の保証が下りなければ、銀行がいくら前向きでも実行できません。協会そのもののしくみは信用保証協会とはで整理しています。
保証協会の保証を条件にした商品は、借入利率を数字で出していない
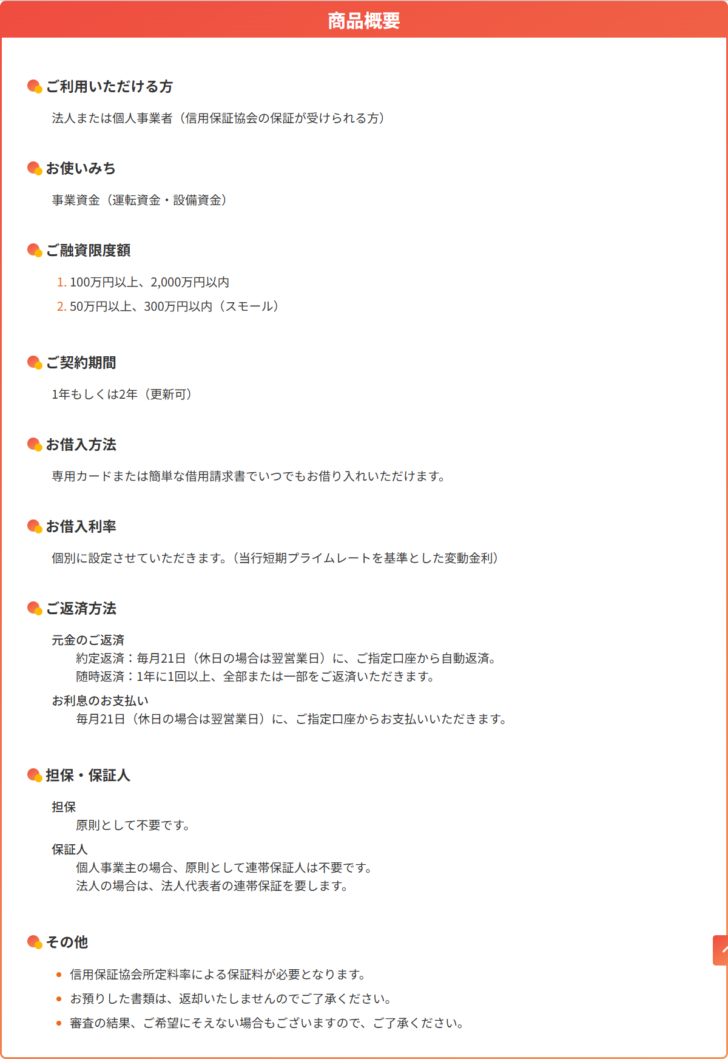
北日本銀行のビジネスカードローンは、利用できる方を「法人または個人事業者(信用保証協会の保証が受けられる方)」としています。融資限度額は100万円以上2,000万円以内、スモール枠が50万円以上300万円以内。契約期間は1年もしくは2年で更新可。そしてお借入利率の欄には「個別に設定させていただきます。(当行短期プライムレートを基準とした変動金利)」とだけ書かれています。
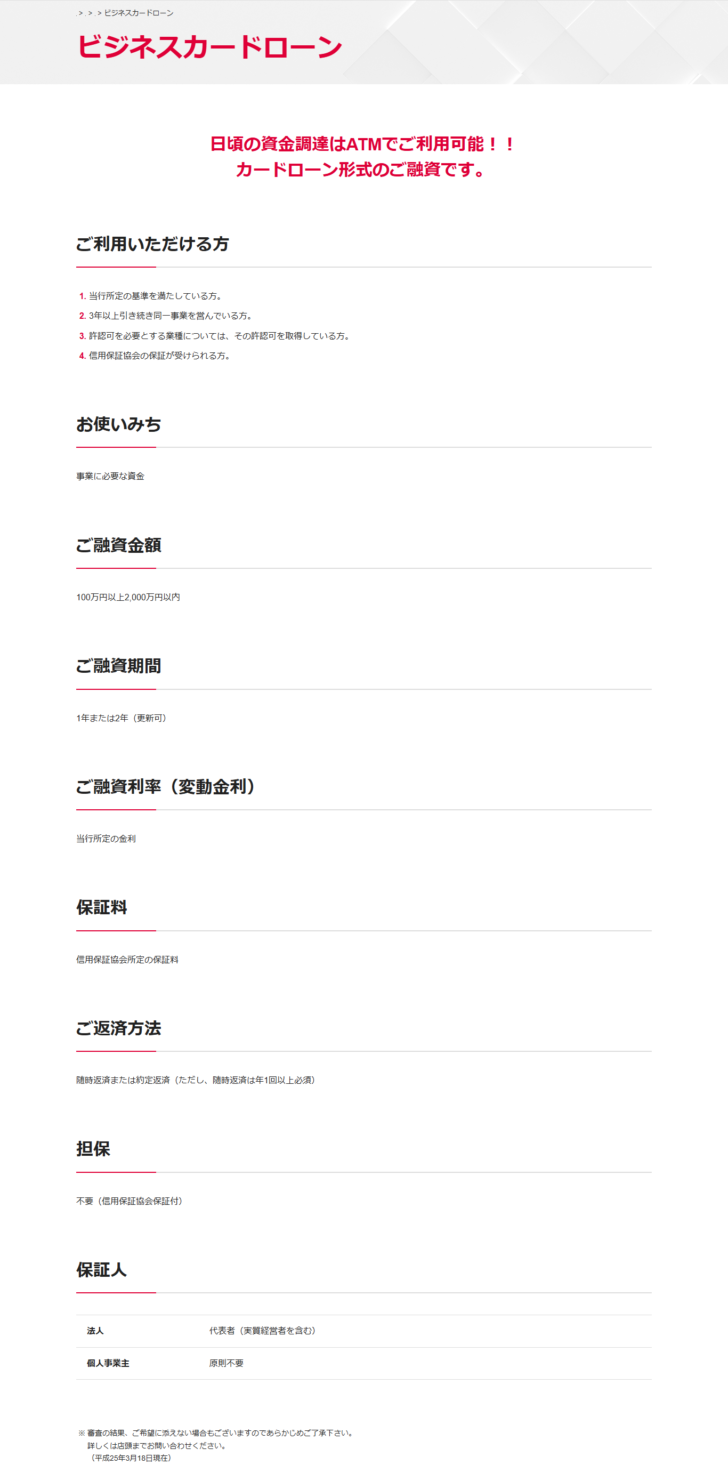
山陰合同銀行のビジネスカードローンも同じ形です。利用条件に「信用保証協会の保証が受けられる方」と「3年以上引き続き同一事業を営んでいる方」が並び、融資金額は100万円以上2,000万円以内、融資期間は1年または2年。ご融資利率は「当行所定の金利」、保証料は「信用保証協会所定の保証料」です。担保は「不要(信用保証協会保証付)」と明記されています。
2行とも共通しているのは、利率を数字で書かず、保証料を「協会所定」として金利と切り離していることです。短期プライムレートを基準にすると明かしている分、北日本銀行のほうが手がかりは多いですが、実際の適用利率は申し込まないと分かりません。
年5.8%〜14.8%を公表している商品は、保証協会付きではない
対照的に、数字を出している商品もあります。ちば興銀ビジネスカードローンは、特長の1つ目に「お借入利率年5.8%〜年14.8%、お借入極度 最大500万円まで」と掲げています。ただし特長の2つ目は「無担保・保証人不要」です。法人代表者・個人事業主専用のローンで、信用保証協会の保証を前提にした商品ではありません。
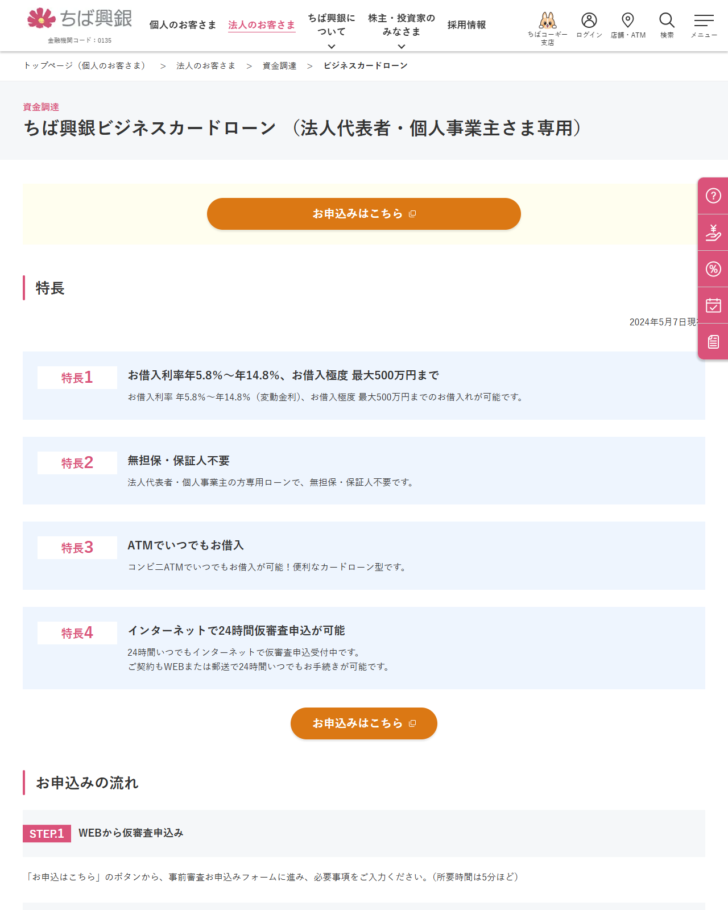
| 項目 | 北日本銀行 | 山陰合同銀行 | ちば興銀 |
|---|---|---|---|
| 保証協会の保証 | 利用が条件 | 受けられる方が条件 | 前提としない |
| 借入利率 | 個別に設定(短プラ基準の変動) | 当行所定の金利 | 年5.8%〜14.8%(変動) |
| 限度額・極度 | 100万〜2,000万円 スモール50万〜300万円 |
100万〜2,000万円 | 最大500万円 |
| 契約・融資期間 | 1年もしくは2年(更新可) | 1年または2年(更新可) | 記載は商品概要説明書 |
| 担保 | 原則として不要 | 不要(信用保証協会保証付) | 無担保 |
| 保証人 | 個人事業主は原則不要/法人は代表者の連帯保証 | 法人は代表者(実質経営者を含む)/個人事業主は原則不要 | 保証人不要 |
| 保証料 | 信用保証協会所定料率 | 信用保証協会所定の保証料 | 記載なし |
| ページの時点表示 | 記載なし | 平成25年3月18日現在 | 2024年5月7日現在 |
この並びから言えるのは、「保証協会付きだから低金利」も「保証協会付きなのに高金利」も、公開情報では確かめられないということです。比較の片側に数字がないからです。保証協会の保証が付けば銀行の回収不能リスクは下がりますが、その分がどれだけ利率に反映されるかは、商品ページを見ても分かりません。
公開情報で確かめられるのは、保証料と枠の2点
利率が分からなくても、負担の構造は2点だけ確定します。
保証協会付きのカードローンで、申込前に確定している2点
- 保証料が金利とは別に乗る:北日本銀行は「信用保証協会所定料率による保証料が必要となります」、山陰合同銀行は保証料の欄に「信用保証協会所定の保証料」と書いています。利率が何%であっても、これは別途かかります。
- 協会の保証枠を使う:1企業の普通保証の最高限度は、個人・法人ともに2億8千万円です。カードローンの極度で枠を押さえると、そのぶん設備資金や長期資金に回せる保証枠が減ります。
2点目は、カードローンという商品の性格と噛み合いにくい部分です。契約期間が1年か2年で、使うかどうか分からない枠に協会の保証を割り当てることになるからです。保証枠は、借入の必要が読めている長期資金に当てたほうが使い道としては素直です。
保証料は協会の料率で決まる。500万円・1年なら22,500円から95,000円
保証料は銀行ではなく協会が決めます。料率は企業の経営状況に応じた9区分で、たとえば茨城県信用保証協会は標準的な料率を年1.90%から0.45%までと公表しています。一括返済の保証料は「借入金額×料率×保証期間(月)÷12」で計算されると協会が示しています。
| 適用される料率 | 計算 | 保証料 | 位置づけ |
|---|---|---|---|
| 年1.90% | 500万円 × 1.90% × 12/12 | 95,000円 | 9区分のいちばん上 |
| 年1.35% | 500万円 × 1.35% × 12/12 | 67,500円 | 貸借対照表がない場合に適用されることがある水準 |
| 年1.15% | 500万円 × 1.15% × 12/12 | 57,500円 | 協会が計算例に使っている区分5 |
| 年0.45% | 500万円 × 0.45% × 12/12 | 22,500円 | 9区分のいちばん下 |
いちばん上といちばん下で、同じ500万円・1年でも72,500円の差が出ます。利率に直すと年1.45%ぶんです。借入利率が公表されていない以上、総コストのうち計算できるのはこちら側だけ、ということでもあります。料率の決まり方そのものは信用保証料は何の対価かで扱いました。
商品ページの数字は、銀行の合併でまとめて消える
地銀の商品条件を調べるときに気をつけたいのが、銀行そのものが無くなることです。長野銀行は2026年1月1日に八十二銀行と合併し、「八十二長野銀行」になりました。旧長野銀行のサイトは八十二銀行グループのドメインへ転送され、個別の商品ページはたどれなくなっています。
合併の案内には、銀行名・金融機関コードの変更だけでなく、店舗統廃合による店番および口座番号の変更も挙がっています。融資商品の取扱いも項目として並んでいます。他社サイトに残っている「◯◯銀行の金利は年△%」という記述は、こうした変更を追いかけていないことがあります。数字を比べるときは、その銀行の現在のページを開いて確かめるのが確実です。
では、どういう順番で当たるか
保証協会の保証を使うなら、カードローンという形にこだわる理由はあまりありません。協会の保証が付く融資は、制度融資をはじめ長期・低利の形がいくつもあります。
保証枠の使い道を決める3つの見方
資金の性格で選ぶ
設備や長期運転資金なら、期間の長い保証付き融資。短期の資金繰りなら、そもそも保証枠を使わない選択肢も検討する。
数字が出ているかで選ぶ
利率が公表されていない商品は、申し込んで提示を受けるまで比較できない。複数行に当たるなら公表されている商品を基準にする。
速さが要るかで選ぶ
協会の審査が入る分、時間はかかる。間に合わないなら保証を使わない商品になり、利率の上限は法律の天井まで上がり得る。
利率の天井については、利息制限法が元本100万円以上で年15%と定めています。保証協会を使わない事業者向けローンの水準はビジネスローン金利の相場に整理しました。銀行融資そのものとの違いはビジネスローンと銀行融資のメリット・デメリット比較でも扱っています。
この記事で確かめられたこと
保証協会の保証を条件にした地銀のビジネスカードローンは、調べた2行とも利率を数字で公表していませんでした。
年5.8%〜14.8%と公表している商品は無担保・保証人不要で、保証協会付きではありません。保証の有無と金利の高低を結び付ける比較は、公開情報では作れません。
確定しているのは、保証料が別に乗ることと、2億8千万円の保証枠を消費すること。この2つから、保証枠を短期のカードローンに当てるかどうかを決めることになります。
地銀の保証協会付きビジネスローンについてよくある質問
- 保証協会の保証が付くと金利は下がりますか
- 下がる方向に働くとは言えますが、調べた2行は適用利率を公表していないため、公開情報では下げ幅を確かめられません。北日本銀行は短期プライムレートを基準とした変動金利であることだけ明らかにしています。
- 保証料は金利に含まれていますか
- 含まれていません。北日本銀行は「信用保証協会所定料率による保証料が必要となります」、山陰合同銀行は保証料の欄に「信用保証協会所定の保証料」と記載しています。金利とは別建てです。
- カードローンで枠を取ると、他の融資に影響しますか
- 1企業の普通保証の最高限度は個人・法人ともに2億8千万円です。保証付きで借りている残高はこの枠を使うため、他の保証付き融資に回せる余地は減ります。影響の大きさは借入規模によります。
- 個人事業主でも連帯保証人は要りますか
- 北日本銀行は個人事業主の場合は原則として連帯保証人は不要、法人の場合は法人代表者の連帯保証を要するとしています。山陰合同銀行も法人は代表者(実質経営者を含む)、個人事業主は原則不要です。
- 限度額2,000万円まで借りられますか
- 商品上の上限が2,000万円というだけで、実際の極度は審査で決まります。北日本銀行には50万円以上300万円以内の「スモール」も用意されています。
- 協会の保証が下りなかった場合はどうなりますか
- 保証が利用の条件になっている商品では、保証が付かなければ契約できません。協会側の利用できない条件には、税金等の滞納、銀行取引停止処分、代位弁済後に債務が残っている場合などが含まれます。代位弁済の後に何が起きるかはこちらにまとめました。
出典
- 北日本銀行「ビジネスカードローン」 https://www.kitagin.co.jp/corporation/loan/business_loan/
- 山陰合同銀行「ビジネスカードローン」 https://www.gogin.co.jp/business/funding/guidance/cardloan/index.html
- 千葉興業銀行「ちば興銀ビジネスカードローン」 https://www.chibakogyo-bank.co.jp/houjin/shikin/card_loan.html
- 茨城県信用保証協会「ご利用案内」 https://icgc.or.jp/info/
- 茨城県信用保証協会「保証料シミュレーション」 https://icgc.or.jp/simulation/
- 八十二銀行「旧長野銀行のお客さま向け 合併に伴う各種お取扱い・お手続きについて」 https://bank.82group.jp/gappei/naganobank/

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング