保証付き融資の返済が止まると、ある日「代位弁済をしました」という通知が届きます。借りた相手は銀行だったはずなのに、以後の請求は信用保証協会から来ます。ここで生まれるのが求償権です。何が起きて、いくら請求され、いつまで請求され続けるのかを、信用保証協会の説明と民法の条文で確認します。
先に結論
- 代位弁済とは、信用保証協会が中小企業者に代わって金融機関へ貸付残額(元本と利息)を支払うことです。借金が消えるわけではありません。
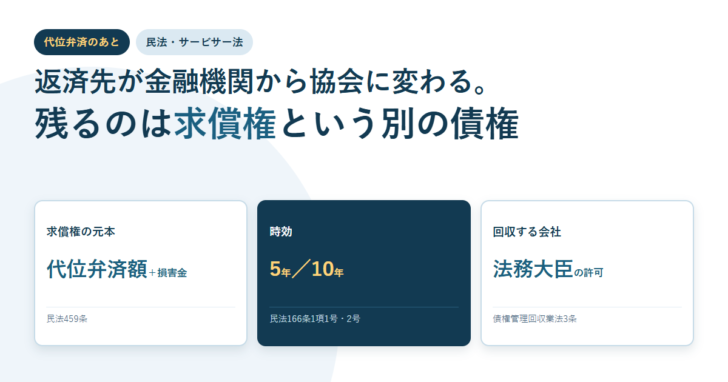
- 支払った協会は求償権を得ます。中身は代位弁済額を元本とし、これに対する損害金を合わせた債権です。
- 返済先は金融機関から信用保証協会へ変わります。連帯保証人も同じく協会へ返すことになります。
- 求償権の時効は、民法166条により権利を行使できると知った時から5年、行使できる時から10年です。ただし承認があれば、そこから新たに進み直します。
- 求償権が債権回収会社(サービサー)へ移ることもあります。名乗る相手が変わっても、法務大臣の許可を受けた株式会社でなければこの業務は営めません。
代位弁済とは何を指すのか
言葉の定義は信用保証協会自身が公開しています。鳥取県信用保証協会の「協会用語説明」は、代位弁済と求償権を並べてこう説明しています。
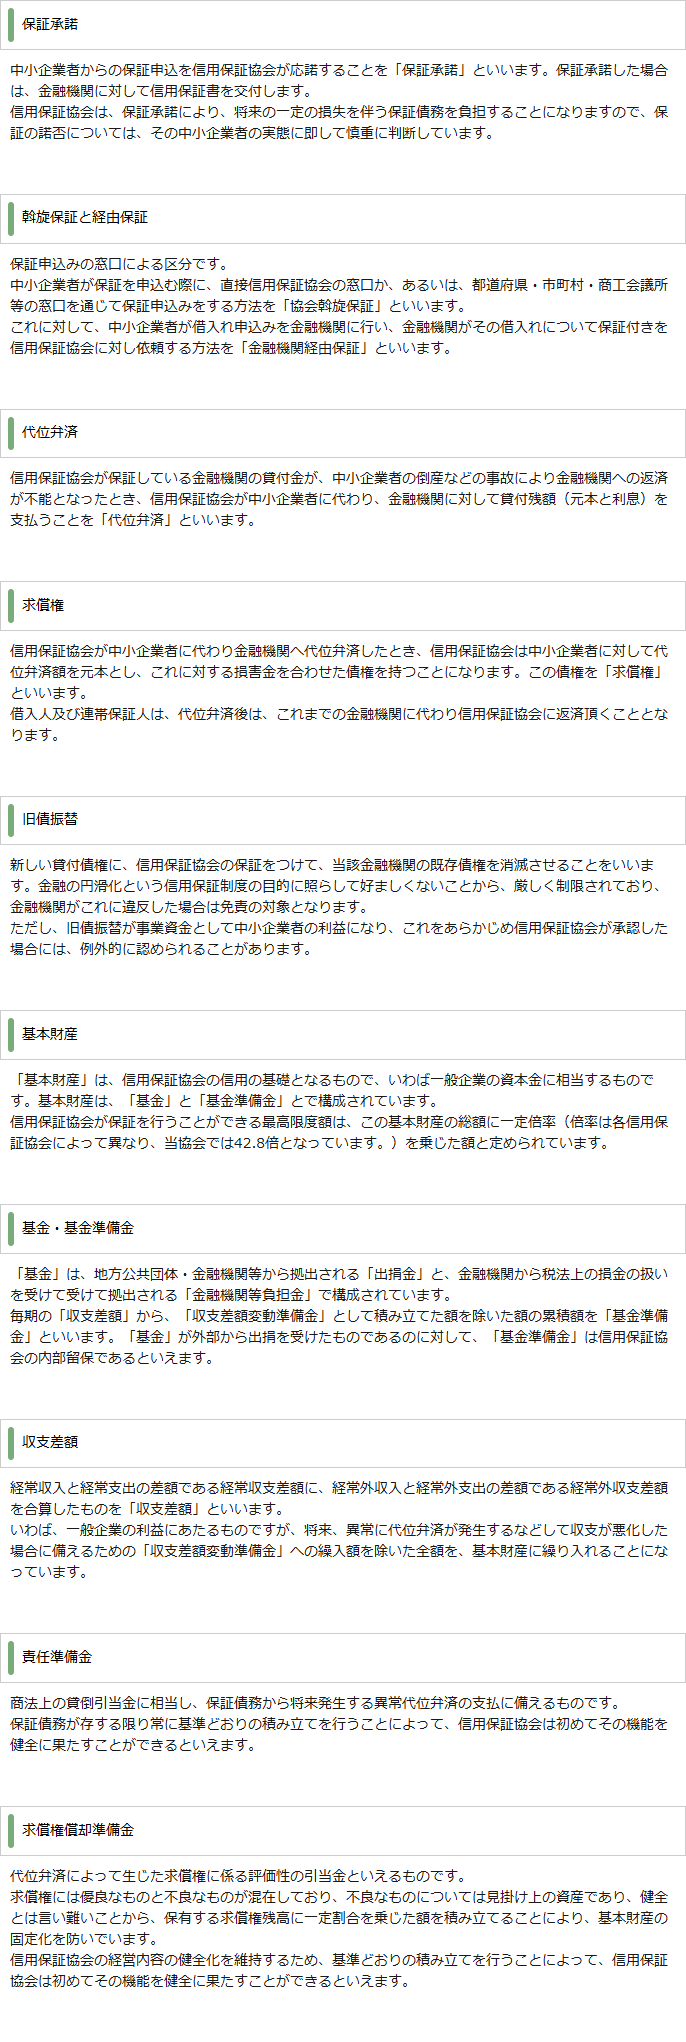
代位弁済:信用保証協会が保証している金融機関の貸付金が、中小企業者の倒産などの事故により金融機関への返済が不能となったとき、信用保証協会が中小企業者に代わり、金融機関に対して貸付残額(元本と利息)を支払うことを「代位弁済」といいます。
ここで押さえておきたいのは、協会が払うのが貸付残額の元本と利息だという点です。残高の一部ではありません。分割で返していたものが、この時点でまとめて金融機関に支払われます。だからこそ、次に来る請求の額は一括になります。
返済先が金融機関から協会へ変わる根拠
同じページの求償権の説明は、返済先が変わることを明記しています。
求償権:信用保証協会が中小企業者に代わり金融機関へ代位弁済したとき、信用保証協会は中小企業者に対して代位弁済額を元本とし、これに対する損害金を合わせた債権を持つことになります。この債権を「求償権」といいます。借入人及び連帯保証人は、代位弁済後は、これまでの金融機関に代わり信用保証協会に返済頂くこととなります。
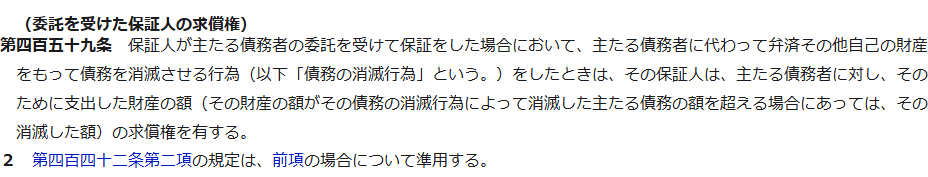
法律上の裏づけは民法にあります。459条は、主たる債務者の委託を受けて保証をした保証人が債務の消滅行為をしたときは、そのために支出した財産の額の求償権を有すると定めています。
あわせて働くのが弁済による代位です。499条は「債務者のために弁済をした者は、債権者に代位する」と定め、501条1項は、代位した者は債権の効力及び担保としてその債権者が有していた一切の権利を行使することができるとしています。銀行が持っていた担保や保証は、そのまま協会の手に渡るということです。
ただし501条2項に限度があります。権利の行使は、代位した者が自己の権利に基づいて債務者に求償できる範囲内に限られます。協会が銀行の地位を無制限に引き継ぐわけではないという条文上の歯止めです。
| 項目 | 代位弁済の前 | 代位弁済の後 |
|---|---|---|
| 債権者 | 金融機関 | 信用保証協会 |
| 債権の名前 | 貸付金(融資) | 求償権 |
| 元本 | 借入残高 | 代位弁済額 |
| 元本に付くもの | 約定利息 | 損害金 |
| 返済の形 | 約定どおりの分割 | 期限の利益を失っており、原則として一括 |
| 連帯保証人 | 金融機関に対して負う | 信用保証協会に対して負う |
| 担保 | 金融機関が持つ | 民法501条1項により代位した協会が行使できる |
求償権の時効は5年か、10年か
「もう何年も連絡がないから消えたのでは」と考える人がいますが、条文を読むと単純ではありません。民法166条1項は、債権が時効で消滅する場合を2つ並べています。
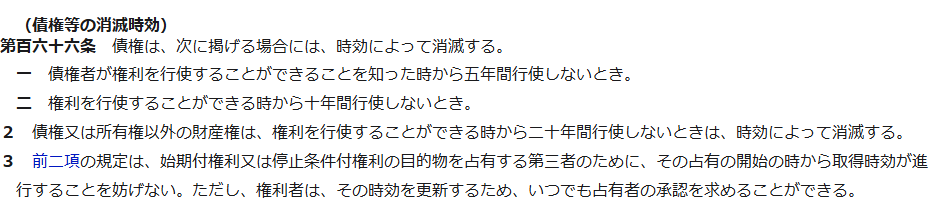
1号が「債権者が権利を行使することができることを知った時から五年間行使しないとき」、2号が「権利を行使することができる時から十年間行使しないとき」です。信用保証協会は自分が代位弁済した日を当然に知っているため、実務上は5年のほうが先に来ます。
問題は、その5年が簡単には積み上がらないことです。民法152条1項は、時効は権利の承認があったときは、その時から新たにその進行を始めると定めています。少額でも返済した、支払う意思を書面で示した、といった行為が承認にあたれば、そこで振り出しに戻ります。
「放っておけば5年で消える」という理解は危険です。協会との面談で返済計画を話した、分割で少し払った、といった行為が承認と評価されれば、時効はそこから数え直しになります。逆に、時効を主張するつもりがあるなら、その前に何をすると承認になるのかを専門家に確認しておく必要があります。
債権回収会社(サービサー)から連絡が来ることがある
ある時期から、聞いたことのない会社名で請求書が届くことがあります。債権回収会社、いわゆるサービサーです。
根拠法は「債権管理回収業に関する特別措置法」です。1条は、この法律が弁護士法の特例として債権回収会社が業として特定金銭債権の管理及び回収を行えるようにするものだと述べています。誰でも他人の債権を取り立てられるわけではなく、法律が例外を作っているという構造です。

3条は「債権管理回収業は、法務大臣の許可を受けた株式会社でなければ、営むことができない」と定めています。連絡してきた相手が株式会社かどうか、許可を受けているかどうかは、確認してよい事柄です。
取り扱える債権の範囲も2条で決まっています。特定金銭債権には、金融機関や貸金業者などが有する貸付債権のほか、これらの者が「有していた」貸付債権も含まれます。すでに他社へ移った後の債権も対象になる、という意味です。12条では、債権回収会社は債権管理回収業と一部の付随業務以外を営めないとされています。
図1 保証付き融資が滞ってから回収に至るまでの流れ
返済が滞る
金融機関が期限の利益の喪失を通知し、残額の一括請求へ移る
代位弁済
信用保証協会が金融機関へ貸付残額(元本と利息)を支払う
求償権の発生
代位弁済額を元本とし、損害金を合わせた債権を協会が取得する(民法459条)
請求先の切り替え
借入人と連帯保証人は、以後は協会に返済する。担保も民法501条により協会が行使できる
回収
協会が直接回収するほか、債権回収会社へ移ることもある。時効は民法166条、承認があれば152条で更新される
担保を失わせた債権者に対しては責任が減る
見落とされやすい条文があります。民法504条1項は、弁済をするについて正当な利益を有する者(代位権者)がいる場合に、債権者が故意又は過失によってその担保を喪失し、又は減少させたときは、代位権者は、代位に当たって担保の喪失・減少によって償還を受けられなくなる限度で責任を免れる、と定めています。
物上保証人から担保の目的物を譲り受けた第三者とその特定承継人にも同じ扱いが及びます。ただし2項に例外があり、担保を失わせたことに取引上の社会通念に照らして合理的な理由があると認められるときは適用されません。
担保を差し入れている立場なら、担保が適切に扱われてきたかどうかは確認する価値があります。信用保証料は何の対価かで触れているとおり、保証料を払っていても代位弁済後の弁済義務は残ります。保証料は協会が保証を引き受ける対価であって、返済を免れる対価ではありません。
| 条文・資料 | 確認できる内容 |
|---|---|
| 民法459条 | 委託を受けた保証人は、支出した財産の額の求償権を有する |
| 民法499条 | 債務者のために弁済をした者は債権者に代位する |
| 民法501条1項・2項 | 債権の効力と担保の一切の権利を行使できる。ただし求償できる範囲内に限る |
| 民法166条1項 | 知った時から5年、行使できる時から10年 |
| 民法152条1項 | 承認があったときは、その時から新たに進行を始める |
| 民法504条 | 債権者が故意・過失で担保を失わせた限度で、代位権者は責任を免れる |
| 債権管理回収業に関する特別措置法1条・2条・3条・12条 | 弁護士法の特例、特定金銭債権の範囲、法務大臣の許可、業務の範囲 |
| 鳥取県信用保証協会「協会用語説明」 | 代位弁済と求償権の定義、返済先が協会に変わること |
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 損害金の率 | 協会や契約ごとに定められるため、一律の数値は公開資料から確認できなかった |
| 分割弁済に応じる基準 | 各協会の運用であり、条件を示した公表資料は見つからなかった |
| 求償権の放棄が認められる要件 | 制度としての存在は語られるが、要件を定めた公表資料にあたれていない |
| 時効の起算点の具体的な判断 | 代位弁済日か一括請求日かは事案によるため、この記事では条文の文言までにとどめた |
| サービサーへ移る割合 | 統計を確認できなかった。移ることがある、という事実の確認にとどめた |
時効の起算点は結論に直結しますが、条文の文言以上のことをこの記事で断定することはしません。援用を考える段階に来ているなら、承認にあたる行為をしてしまう前に弁護士へ相談してください。
まとめ
代位弁済は、信用保証協会が金融機関へ貸付残額を支払う行為です。中小企業者の債務が消えるのではなく、債権者が入れ替わります。協会が持つのは代位弁済額を元本とし損害金を合わせた求償権で、借入人も連帯保証人も、以後は協会に返すことになります。
時効は民法166条により、知った時から5年か、行使できる時から10年です。ただし152条の承認があれば進行はやり直しになります。請求の主体が債権回収会社に変わることもありますが、その業務は法務大臣の許可を受けた株式会社に限られています。
どの段階にいるのかは、届いた書面の差出人と、そこに書かれた元本の性質を見れば判断できます。期限の利益の喪失の段階なのか、すでに求償権の段階なのかで、打てる手は変わります。
この記事で参照した一次情報
- e-Gov法令検索「民法」 https://laws.e-gov.go.jp/law/129AC0000000089(第152条 承認による時効の更新、第166条 債権等の消滅時効、第459条 委託を受けた保証人の求償権、第499条 弁済による代位の要件、第501条 弁済による代位の効果、第504条 債権者による担保の喪失等)
- e-Gov法令検索「債権管理回収業に関する特別措置法」 https://laws.e-gov.go.jp/law/410AC1000000126(第1条 目的と弁護士法の特例、第2条 特定金銭債権の定義、第3条 営業の許可、第12条 業務の範囲)
- 鳥取県信用保証協会「協会用語説明」 https://www.cgc-tottori.or.jp/lexicon(代位弁済と求償権の定義、返済先が金融機関から協会に変わること、求償権償却準備金の説明)
条文と協会資料は2026年9月26日にそれぞれの公式サイトで確認しました。この記事は制度の説明であり、個別の事案についての法律上の助言ではありません。時効の援用や債務整理の判断は、弁護士など専門家にご相談ください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング