長崎県で保証付き融資を使うとき、見積書に出てくる信用保証料の額は「どの区分に入ったか」と「割引に当てはまったか」でほぼ決まります。2026年11月4日に長崎県信用保証協会の公表資料を読み、基準料率の9区分、割引の2条件、分割係数、分割納入の割合、返戻の手続きまで数字をそろえました。他県と比べて特徴的なのは、割引が2つしかないことと、第5区分だけ責任共有外の料率が責任共有と同じ1.15%になっている点です。
2026年11月4日に長崎県信用保証協会の公表資料で確認した要点
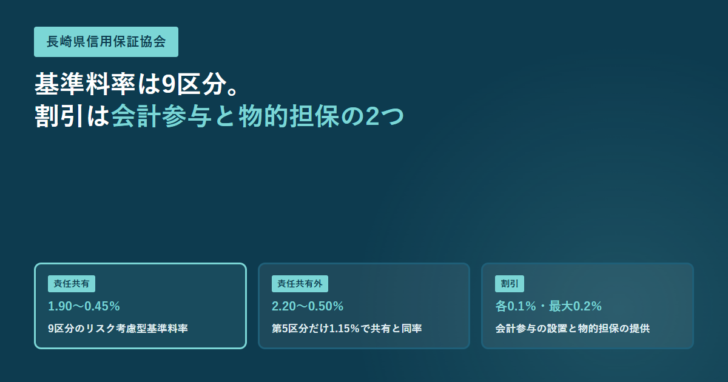
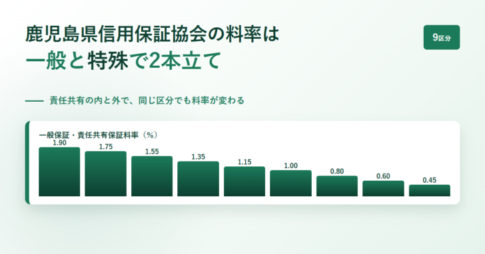
- 基準料率は9区分。責任共有保証料率は1.90%〜0.45%、責任共有外保証料率は2.20%〜0.50%。
- 割引は会計参与の設置と物的担保の提供の2つだけで、各0.1%。両方該当で合計0.2%。
- 特殊保証(手形・電子記録債権割引根保証、当座貸越根保証、事業者カードローン当座貸越根保証)には別の料率表があり、最低は0.39%。
- 協会の規模は令和8年3月31日現在で保証債務残高20,147件・1,986億円、利用企業数1万2,742企業。
基準料率は9区分。責任共有かどうかで表が分かれる
長崎県信用保証協会は「信用保証料を計算する際に使用する信用保証料率は、お客さまの経営状況を踏まえた9区分となっており、お客様の決算内容を評価し料率区分を決定、さらに定性要因(非財務内容)による割引により、実際にご負担いただく適用料率を決定します」としています。責任共有制度の対象かどうかで、適用される表が変わります。
| 区分 | 責任共有保証料率 | (特殊保証) | 責任共有外保証料率 | (特殊保証) |
|---|---|---|---|---|
| 第1区分 | 1.90 | 1.62 | 2.20 | 1.87 |
| 第2区分 | 1.75 | 1.49 | 2.00 | 1.70 |
| 第3区分 | 1.55 | 1.32 | 1.80 | 1.53 |
| 第4区分 | 1.35 | 1.15 | 1.60 | 1.36 |
| 第5区分 | 1.15 | 0.98 | 1.15 | 1.15 |
| 第6区分 | 1.00 | 0.85 | 1.10 | 0.94 |
| 第7区分 | 0.80 | 0.68 | 0.90 | 0.77 |
| 第8区分 | 0.60 | 0.51 | 0.70 | 0.60 |
| 第9区分 | 0.45 | 0.39 | 0.50 | 0.43 |
出典:長崎県信用保証協会「信用保証料について」(2026年11月4日に確認)。色を付けた第5区分の責任共有外は、公表されている表の数値をそのまま載せている。
通常、責任共有外の料率は責任共有より高く設定されます。第1区分では1.90%に対して2.20%、第9区分では0.45%に対して0.50%という具合です。ところが第5区分だけは責任共有外が1.15%で、責任共有の1.15%と同じ値になっています。特殊保証の列も同様で、第5区分の責任共有外は1.15%と、同じ区分の責任共有0.98%より高い一方、第4区分の責任共有外1.36%より低くなっています。公表されている表のとおりに記載しましたが、実際に適用される料率は見積書で確認してください。
割引は2つだけ。各0.1%で、両方なら0.2%
区分が決まったあと、定性要因による割引で適用料率が決まります。長崎県信用保証協会が挙げているのは2つで、「次の定性要因に該当する場合、基準料率から各0.1%((1)(2)とも該当すれば計0.2%)の割引を行い、最終的に適用料率を決定します」としています。該当しなければ基準料率がそのまま適用料率になります。
適用料率を下げられる2つの定性要因
定性要因(1)
会計参与の設置 −0.1%
一括支払契約保証を除く保証について、会計参与を設置していることを登記により確認できた場合。適用対象は株式会社に限られる。
定性要因(2)
物的担保の提供 −0.1%
担保を差し入れた場合。ただし下の2類型は除かれる。
割引が付かない保証
特別小口・創業関連など
(A) 物的担保の提供自体が受けられない保証=特別小口保証、流動資産担保融資保証、創業等関連保証および創業関連保証など。(B) 担保を出しても割引が付かない=経営安定関連保証(セーフティネット保証)および経営革新関連にかかる保証など。
会計参与は株式会社だけの制度です。合同会社や個人事業主は(1)を使えません。物的担保のほうも、創業関連の保証では対象外とされているため、創業時に使える割引は実質的にありません。保証料率の区分がどう決まるかの一般論は信用保証料は何の対価か?にまとめてあります。
分割返済なら係数がかかる。最大で0.55倍まで下がる
保証料の額は料率だけでは決まりません。長崎県信用保証協会は「信用保証料は『貸付金額』、『信用保証料率』、『保証期間』『分割係数』によって決まります」としたうえで、2つの計算式を公開しています。一括返済なら「貸付金額 × 信用保証料率 × 保証期間 / 12」、分割返済ならこれに分割係数を掛けます。
| 分割回数 | 均等分割返済 | 不均等分割返済 |
|---|---|---|
| 6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
出典:長崎県信用保証協会「信用保証料について」。保証期間は始期の応当日による月単位で、1か月未満の端数は1日でも1か月として計算される。据置部分がある場合、据置部分は一括返済条件で計算される。
均等分割で25回以上にすると係数は0.55で、一括返済に比べて保証料は45%下がる計算になります。不均等分割だと0.61なので、同じ回数でも0.06ポイント高くなります。返済回数を増やすと利息の総額は増えますが、保証料だけを見れば回数が多いほうが安くなるという関係です。
保証期間が2年を超えると、保証料を1年ごとに分けて払える
納入の方法にも選択肢があります。原則は貸付実行時に全期間分を一括納入ですが、「保証期間が2年を超えるものについては、貸付実行時を初回として1年ごとに分割納入することができます」と案内されています。当座貸越根保証と事業者カードローン当座貸越根保証で保証期間が2年のものは、初年度50%・2年度50%の分割納入ができます。
| 保証期間 | 初年度 | 2年度 | 3年度 | 4年度 | 5年度 | 6年度以降 |
|---|---|---|---|---|---|---|
| 2年超4年以下 | 75 | 25 | — | — | — | — |
| 4年超6年以下 | 60 | 30 | 10 | — | — | — |
| 6年超8年以下 | 45 | 35 | 15 | 5 | — | — |
| 8年超10年以下 | 35 | 30 | 20 | 10 | 5 | — |
| 10年超12年以下 | 30 | 20 | 20 | 15 | 10 | 6年度5 |
| 18年超 | 20 | 20 | 15 | 15 | 10 | 6〜8年度各5、9年度3、10年度2 |
期間が長いほど初年度の負担が軽くなります。2年超4年以下では初年度に75%を払いますが、18年超なら初年度は20%で済みます。設備投資のように期間の長い借入では、保証料の支払いも後ろへ分散できることになります。設備資金と運転資金で返済期間がどう変わるかは設備資金とは?で扱っています。
繰上完済したときの扱いも公表されています。長崎県信用保証協会は「約定期限前に保証付融資を完済された場合、当協会の規程により信用保証料の一部をお返しすることがあります」としたうえで、計算結果が1,000円以下のものは返戻の対象にならないと明記しています。
返戻は自動ではありません。金融機関が完済を報告し、協会が「保証料返戻のお知らせ」と「保証料返戻口座確認書」を送り、事業者が口座を記入して返送してはじめて振り込まれます。協会は完済の報告が著しく遅延したときや、お客様の状況によってはお返しできない場合もあるとしています。借換保証で既保証の返戻と新規保証の保証料を差し引き計算する場合は、この手続き自体が発生しません。
繰上完済したあとの返戻手続きの流れ
- 金融機関が、保証付融資の完済後に保証協会へ完済を報告する。
- 保証協会が報告を受け、返す保証料がある場合に「保証料返戻のお知らせ」と「保証料返戻口座確認書」を送付する。
- 事業者が「保証料返戻口座確認書」に振込希望口座などを記入し、保証協会へ返送する。
- 保証協会が、確認書に基づいて指定口座へ返戻保証料を振り込む。
協会の規模と窓口
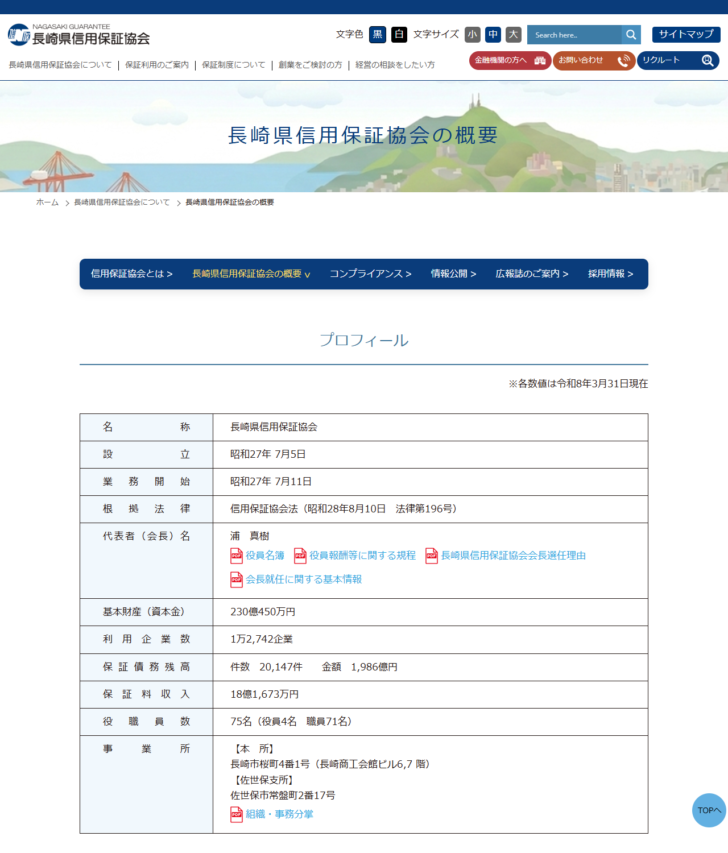
長崎県信用保証協会は昭和27年7月5日設立、業務開始は同年7月11日です。根拠法律は信用保証協会法(昭和28年8月10日 法律第196号)で、他の協会と同じです。令和8年3月31日現在の数値が公開されています。
| 項目 | 内容 |
|---|---|
| 基本財産(資本金) | 230億450万円 |
| 利用企業数 | 1万2,742企業 |
| 保証債務残高 | 20,147件/1,986億円 |
| 保証料収入 | 18億1,673万円 |
| 役職員数 | 75名(役員4名・職員71名) |
| 事業所 | 本所:長崎市桜町4番1号(長崎商工会館ビル6,7階)/佐世保支所:佐世保市常盤町2番17号 |
出典:長崎県信用保証協会「長崎県信用保証協会の概要」(2026年11月4日に確認)。
窓口は本所と佐世保支所の2か所です。保証料のほかに費用はかからず、協会は「信用保証料のほかは、調査料、相談料など一切いただきません」としています。公式サイトには信用保証料シミュレーションと返済期間シミュレーションも用意されています。どの協会に申し込むかの判断は信用保証協会は全国に51で整理しています。
よくある質問
Q. 料率の区分は自分で選べますか。
A. 選べません。協会は「お客様の決算内容を評価し料率区分を決定」するとしています。決算内容の評価が先にあり、そのあとで定性要因の割引が乗る順番です。
Q. 割引を2つとも受けると、いくら下がりますか。
A. 合計0.2%です。協会は「各0.1%((1)(2)とも該当すれば計0.2%)の割引を行い、最終的に適用料率を決定します」としています。
Q. セーフティネット保証でも割引は使えますか。
A. 使えません。協会は「物的担保の提供があっても割引の適用がない」保証として、経営安定関連保証(セーフティネット保証)と経営革新関連にかかる保証などを挙げています。
Q. 特殊保証とは何ですか。
A. 協会の注記によると、手形・電子記録債権割引根保証、当座貸越根保証および事業者カードローン当座貸越根保証を指します。この3つには別の料率表が用意されています。
Q. 保証期間に1か月未満の端数が出たらどうなりますか。
A. 切り上げです。協会は「1ヵ月未満の端数となる日数が生じたときは、1日でも1ヵ月として計算します」としています。
Q. 繰上完済したら必ず保証料が戻りますか。
A. 必ずではありません。計算結果が1,000円以下なら返戻の対象外で、完済の報告が著しく遅延した場合などは返らないことがあると明記されています。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング