プロミス自営者カードローン
プロミス自営者カードローンとは
 プロミス自営者カードローンは、三井住友銀行グループのSMBCコンシューマーファイナンス株式会社が提供している個人事業主向けのローンカード型ビジネスローンです。SMBCコンシューマーファイナンス株式会社は、個人向けのキャッシングサービス「プロミス」をサービス展開している会社ですが、個人向けだけでなく、個人事業主向けに作ったカードローンが「プロミス自営者カードローン」なのです。
ビジネスローンですので、運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達であれば何にでも利用することが可能です。カードローンの仕組みで事業性資金を借りられるスタイルのローンカード型ビジネスローンです。個人事業主向けのサービスであることに注意が必要です。
プロミス自営者カードローンの大きな特徴は「ローンカード型のビジネスローン」「最短1時間融資が可能」「プライベート資金の利用も可能」「限度額の範囲内で余裕があれば何度でも借入が可能」「三井住友銀行グループの信頼性」「Web完結で借入が可能」という点が挙げられます。
最高300万円と限度額はやや小さいものの、ローンカード型ですので基本的には枠(限度額)に余裕があれば、会社、家のお近くのコンビニATMで24時間借入が可能で、最短1時間融資が可能ですので緊急時にも利便性が高いビジネスローンとなっています。資金調達まで時間的猶予のない、個人事業主におすすめのビジネスローンです。
プロミス自営者カードローンキャンペーン 2026年11月最新情報
【常時】はじめての方なら最大30日間無利息
※メールアドレス登録とWeb明細利用の登録が必要です。
プロミス自営者カードローン商品概要
| 金融機関名 | SMBCコンシューマーファイナンス株式会社 |
| 本社所在地(都道府県) | 東京都 |
| タイプ | ローンカード型ビジネスローン |
| 下限金利 | 6.30% |
| 上限金利 | 17.80% |
| 最大限度額 | 300万円 |
| 金利タイプ | 固定金利 |
| 事務手数料 | 0円 |
| 毎月の最低返済額 | 10万円借入時4,000円 |
| 個人事業主の利用 | ○ |
| 法人経営者の利用 | - |
| 融資スピード | 最短即日 |
| 最長返済期間 | 80カ月 |
プロミス自営者カードローンメリット
- ローンカード型のビジネスローン
- SMBCコンシューマーファイナンスの商品ラインアップに現在も掲載
- プライベート資金の利用も可能
- 限度額の範囲内で余裕があれば何度でも借入が可能
- SMBCグループの一員であるSMBCコンシューマーファイナンスが提供
- Web完結で借入が可能
プロミス自営者カードローンデメリット
- 個人事業主しか利用できない
- 限度額が300万円と少額
プロミス自営者カードローンおすすめポイント

枠を一度作れば限度額の範囲内で繰り返し引き出せる、ローンカード型であることです。都度の申込みが要らないので、入金待ちと支払いのずれを埋める使い方に向きます。
もう一点は、商品が今も提供されていることが発行元の資料で確かめられる点です。SMBCコンシューマーファイナンス株式会社のファイナンス事業のページには、プロミスの商品として「フリーキャッシング(リボルビング・ローン)」を中心に、自営者の事業資金として利用できる「自営者カードローン」、返済負担の軽減を目的とした「おまとめローン」等を提供していると書かれています。
ただし融資までの所要時間は、分単位の数字では示されていません。公式サイトの自営者カードローンのページにあるのは「スピード審査で当日利用も可能です」という表現までです。プロミスが「最短3分でお借入可能」と明示しているのはフリーキャッシングのほうで、自営者カードローンにも同じ速さが当てはまるという記載はありません。
プロミス自営者カードローンおすすめできないポイント
新規の申込みで、いきなりこの商品を契約できないことです。公式サイトの自営者カードローンのページは、はじめて申し込む人の手順を「フリーキャッシングへお申込」→「審査・契約」→「自営者カードローンへお申込」と案内しています。プロミスは、新規でフリーキャッシングを契約したあと、自営者カードローンへ切り替えられるかを審査のうえ判断すると書いています。つなぎ資金として急ぐ場合、この二段構えは時間の読みにくさになります。
もう一つは、対象が事業を営む個人に限られることです。申込みできるのは20歳以上65歳以下の自営者で、フリーキャッシングの18歳以上74歳以下より狭くなっています。法人として契約したい場合は、この商品ではなく法人向けの商品を探すことになります。
プロミス自営者カードローン金利
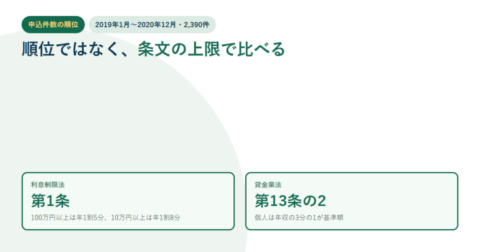
プロミス自営者カードローンの借入利率は年6.30%〜17.80%、限度額は300万円です。利息制限法(e-Gov法令検索)1条は元本10万円以上100万円未満を年18%、100万円以上を年15%としているので、年17.80%が有効なのは元本100万円未満のときです。カードローンは残高が動きますが、同法5条1号により、同じ会社から重ねて借りた分は既存の残元本と合算した額で区分が決まります。
| 金利タイプ | 固定金利 |
| 50万円借入時金利 | 6.30%~17.80% |
| 100万円借入時金利 | 6.30%~15.00% |
| 200万円借入時金利 | 6.30%~15.00% |
| 300万円借入時金利 | 6.30%~15.00% |
| 400万円借入時金利 | - |
| 500万円借入時金利 | - |
| 1000万円借入時金利 | - |
プロミス自営者カードローン審査
審査の基準そのものは公表されていませんが、申込みの入口の条件は公式サイトに出ています。申込みできるのは「年齢20歳以上、65歳以下の自営者の方」で、資金使途は生計費および事業費に限られます。必要書類は、本人確認書類に加えて、収入証明書類として確定申告書と青色申告決算書または収支内訳書、さらに事業実態を疎明する書類が挙げられています。収入証明書類が「必要な場合のみ」とされるフリーキャッシングと違い、自営者カードローンでは確定申告書が最初から並んでいます。
事業資金として借りる場合に書類が増える理由は、法令側にあります。貸金業法施行規則(e-Gov法令検索)10条の23第1項4号は、事業を営む個人への貸付けについて、実地調査や直近の確定申告書の確認などで事業の実態が確認されていることを要件に挙げています。確定申告書の提出を求められるのは、この確認のためです。
プロミス自営者カードローン限度額
当サイトが掲載している限度額は最大300万円です。この300万円という枠は、提出書類の重さが変わる線をまたいでいます。貸金業法施行規則10条の23第1項4号ロは、貸付金額が100万円を超えないときは「事業の状況、収支の状況及び資金繰りの状況」に照らして判断してよいとしており、100万円を超える場合は「事業計画、収支計画及び資金計画」に照らすと書き分けています。100万円までと、それを超える枠では、求められる資料の作り込みが変わると考えておくのが安全です。公式サイトの必要書類も同じ線で分かれており、事業実態を疎明する書類は希望額100万円以下なら1点、100万円超なら2点とされています。100万円超で出す書類のうち、受注書・発注書・納品書・請求書・領収書・報酬明細に類するものについては、発行日が2か月以内であること、会社名(屋号)または本人の氏名が記載されていること、取引先の会社名(屋号)が記載されていることが求められます。
| 事務手数料 | 0円 |
プロミス自営者カードローン毎月の最低返済額
返済方法は残高スライドリボルビング返済になります。借入残高に応じて毎月の最低返済額が設定されます。
| 毎月の最低返済額 | 10万円借入時4,000円 |
プロミス自営者カードローン法人・個人利用
| 個人事業主の利用 | ○ |
| 法人経営者の利用 | - |
プロミス自営者カードローン融資スピード
自営者カードローンについて公式サイトが書いているのは「スピード審査で当日利用も可能です」までで、分単位の数字はありません。プロミスが「最短3分でご融資可能」と掲げているのはフリーキャッシングのほうで、そこには「お申込時間や審査によりご希望に添えない場合がございます」という注記が付いています。自営者カードローンは事業の実態確認が入るうえ、新規はフリーキャッシングの契約を挟むため、同じ時間で進むとは限りません。
| 融資スピード | 最短即日 |
プロミス自営者カードローン借入方法
| 借入方法 | インターネット/電話/ATM |
プロミス自営者カードローン返済方法
| 返済方法 | 口座振替/ATM |
プロミス自営者カードローン申込条件
必要書類
| 申込必要書類 | 本人確認書類/収入証明書類/事業実態を疎明する書類 |
申込可能年齢
| 申込み可能年齢 | 20歳~65歳 |
担保・保証人
| 担保 | 不要 |
| 保証人 | 不要 |
プロミス自営者カードローンその他サービス・独自特典
| その他サービス・独自特典 | プライベートな資金にも利用可能。※生計費および事業費に限ります。 |
プロミス自営者カードローンご利用までの流れ
公式サイトは、はじめて申し込む場合と、すでにプロミスを利用している場合で流れを分けています。
はじめて申し込む場合
- 【利用者】 フリーキャッシングへお申込(Webまたはプロミスコール)
- 【プロミス】 審査・契約(結果はメールまたは電話。契約方法はWebまたは郵送)
- 【利用者】 自営者カードローンへお申込(会員サービスまたはプロミスコール)
- 【プロミス】 切替の可否を審査のうえ判断
すでにプロミスを利用している場合
- 【利用者】 お申込(Webまたはプロミスコール)
- 【プロミス】 審査・契約(結果はメールまたは電話。契約方法はWebまたは郵送)
公式サイトに載っている貸付条件
プロミスの「自営者(個人事業主)カードローン」のページには、貸付利率から必要書類までが商品概要として載っています。当サイトの表に載せている数値はこのページの記載と突き合わせたものです。実際に適用される条件は審査の結果で決まるため、申込みの前に申込画面に表示される貸付条件をご自身で確認してください。
| 項目 | 公式の記載 |
|---|---|
| 借入利率 | 年6.3%〜17.8%(実質年率、単一金利) |
| ご融資額 | 300万円まで |
| 遅延利率 | 年20.0%(実質年率) |
| 返済方式 | 残高スライド元利定額返済方式 |
| 返済期間・返済回数 | 最終借入後 原則最長6年9か月/1〜80回 |
| 申込みできる方 | 年齢20歳以上、65歳以下の自営者の方 |
| 資金使途 | 生計費および事業費に限る |
| 担保・保証人 | 不要 |
| 融資スピード | 「スピード審査で当日利用も可能」。分単位の数字は示されていない |
必要書類は、本人確認書類と、確定申告書および青色申告決算書または収支内訳書、そして事業実態を疎明する書類です。事業実態の書類は希望額100万円以下なら1点、100万円を超えるなら2点が必要とされています。
個人事業主がプロミスで事業費に使える商品はもう一つある
プロミスの「商品のご紹介」に載っているフリーキャッシングは、資金使途が「生計費に限ります」と書かれていますが、そのあとに括弧でこう続きます。「ただし、個人事業主の方は、生計費および事業費に限ります」。つまり個人事業主であれば、フリーキャッシングでも事業費に充てられると公式に明示されています。
フリーキャッシングについて公式が掲載している条件は、貸付利率が実質年率2.50%〜18.00%、融資額が800万円まで、返済方式が残高スライド元利定額返済方式、返済期間・返済回数が原則最長6年9ヶ月間・原則1回〜80回、契約期間が5年間(期間満了後は5年ごとの自動継続)、賠償額の元本に対する割合が実質年率20.00%、担保・保証人は不要、という内容です。
ただし使途が事業費でも、枠そのものが広がるわけではありません。貸金業法(e-Gov法令検索)13条の3は、極度方式基本契約についても、指定信用情報機関の信用情報を使って年収の3分の1という基準額を超えていないかを調べ、超えていれば極度額の減額などの措置を取るよう貸金業者に義務づけています。事業費に使えるという表示は、この調査の対象から外れることを意味しません。
プロミス自営者カードローン口コミ・評判
プロミス自営者カードローン
良い点
- ローンカード型のビジネスローン
- スピード審査で当日利用も可能
- プライベート資金の利用も可能
- 限度額の範囲内で余裕があれば何度でも借入が可能
- SMBCグループの一員が提供
悪い点
- 個人事業主しか利用できない
- 限度額が300万円と少額


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング
金利の低さ
6
知名度や安心感
9
融資までのスピード
8
審査の通りやすさ
7
限度額が大きい
8
7.6点/10点
満足
職種:卸売業、小売業
ビジネスローン利用額/限度額:150万円~200万円未満
ビジネスローン適用金利:0.15%
融資スピード:申込みから3営業日~1週間
ビジネスローンの資金使途:設備資金
このビジネスローンを選んだ理由:安心感
返済の自由度
知名度の高い金融機関だから
使い慣れている金融機関だったから
設備資金
ビジネスローン完済までの期間:6か月~1年未満
ビジネスローンを利用した経緯
親の代から引き継いだ事業を、夫婦で拡大させるための当面の資金として活用しました。堅実な商売をもっとうにしてきた親からは、ローンという響きに懸念されましたが、費用対効果を十分に考慮した上での採算のある計画だったため、必要投資としてビジネスローンを決断しました。永く取引していた地方銀行にもビジネスローンはありましたが、審査にかかる時間にスピード性がなかったために、自分たちの出した決断のリズムに合わせてくれる会社を選びました。設備投資にかかる費用分の貯蓄がなかったわけではありません。しかしあえて「借りる」という行為を行うことによって、危機感を持ちながら新しいことに挑戦したいという思いがありました。最低でも金利以上の成果を出すことが目標になるため、結果としてかなり飛躍した成果を生み出すことができました。
選択したビジネスローンを利用していて良かった点・満足しているところ
もともとSMBCは、証券口座も持っていてなじみのある会社でした。情報提供がしっかりしていて、親切丁寧なことが特徴です。ビジネスローンの仕組みも極力までシンプルになっていて、大手老舗銀行にあるような「本当にここまで必要?」と思えるよう手間や時間を削ろうとする努力を細部に感じます。指定銀行のしばりはありますが、毎月の返済期日を5日、15日、25日、末日から選択できることも良心的でした。事業に合わせて返済計画が立てられることは、キャッシュフロー管理にはとても有利な要素だと思います。個人的には利用しませんでしたが、利用限度額内であれば出し入れが自由なことも利便性が高いのではないでしょうか。何よりも、一般的には審査が厳しく信用度が低い自営業者への融資に寛容であることが、1番のメリットだと思います。
選択したビジネスローンを利用していて悪かった点・不満
金利の面だけで比較すると、他にも条件の良い会社はあったと思います。また、借入限度額が300万円までなので、事業によっては足りない所もあるでしょう。追加融資に対する手続きや審査もやや厳しいという印象です。また、WEB上だけで完結できる融資限度額は50万円です。したがって即日融資と謳っている部分も、この範囲内になります。ある程度の資金計画や運用方針ありきの借り入れという認識で利用することをオススメします。急な資金調達目的の方には、金利も高くあまりオススメはできません。あとはもう少し指定銀行の枠が広がれば、申し分ないかなと思います。それ以外は特に不満に感じたことはありませんでした。使い方次第で、非常に事業展開を後押しをしてくれるビジネスローンだと思います。
金利の低さ
3
知名度や安心感
5
融資までのスピード
6
審査の通りやすさ
9
限度額が大きい
10
6.6点/10点
満足
職種:情報通信業
ビジネスローン利用額/限度額:1万円~5万円未満
ビジネスローン適用金利:17.8%
融資スピード:申込みから2営業日
ビジネスローンの資金使途:外注先への支払い
このビジネスローンを選んだ理由:返済の自由度
審査が通ったから
最短即日融資ができるから
コンビニ・銀行ATMで引き出せるから
極度額の範囲内で何度でも借入返済ができるから
銀行融資やその他の資金調達方法の審査に通らなかったから
知名度の高い金融機関だから
来店不要
外注先への支払い
ビジネスローン完済までの期間:~6か月未満
ビジネスローンを利用した経緯
今まで借り入れ経験なし(個人的に生活費を消費者金融から借入したこともなし)です。そんな私がプロミスからお金を借りたのは、外注先への支払いのためでした。ブログ記事の広告収入で稼いでいるのですが、その記事をクラウドワークスというワーカー向けサイトで募集したのです。そのときに設定金額や募集人数を誤って登録してしまい、予定より多い金額の支払いが生じました。すぐに支払い分を用意しないといけないということもあり、プロミスから借り入れすることにしました。この際だからまた何かあったときのために、プロミスでビジネスローン枠をつくっておけば安心できるという気持ちもあったのです。個人事業主はなかなか審査が通らないので、今のうちに用意しておこうと思いました。
選択したビジネスローンを利用していて良かった点・満足しているところ
私の年収は120~130万程度、直近の年で年収120万です。個人事業主になってからの確定申告も3年分しかありません。最初は金利の低い楽天銀行のビジネスローンに申し込みをしたのですが、銀行ということから審査も厳しく、全然通りませんでした。そのあとにダメ元でプロミスのビジネスローンに申し込みしたところ、あっさり審査通過したのです。プロミスを利用して良かったと思ったのは、まず融資が早かったというところでした。申し込みをして1時間くらいで審査に通過したのも驚きましたが、入金も2営業日以内と早かったです。即日融資にならなかったのは申し込んだのが金曜の深夜だったからでしょう。融資金が振り込みされる銀行もネット銀行ではなかったのでちょっと日にちがかかったのだと思いますが、それでも早い方でした。そしてビジネスローンだけど事業のお金だけではなく、プライベートなお金としても借り入れできる点、返済日も5、15、25、末日から選べる点も良いと感じます。
選択したビジネスローンを利用していて悪かった点・不満
仕方のないことですが、消費者金融なので金利が高いです。私が借り入れしたのは3万円だったのですが、それだと金利17.8%でした。6ヶ月以内に返済できましたからそんなに利子はかかっていませんが、10万借り入れすると利子ももっと高くなってしまい損だと思います。また、私はそんなに借り入れしませんが、限度額は300万円までになっています。他のビジネスローンだと限度額が500万というところもあるので、そう考えるとなかなか低い数字だと思いました。そして遅延利率は年率20.0%、こちらもちょっとかかってしまいます。銀行ではなく消費者金融というところに「個人情報を悪用されないか」という不安感も多少あるという点もデメリットかと思います。
金利の低さ
2
知名度や安心感
6
融資までのスピード
8
審査の通りやすさ
9
限度額が大きい
6
6.2点/10点
満足
職種:サービス業(他に分類されないもの)
ビジネスローン利用額/限度額:200万円~300万円未満
ビジネスローン適用金利:15%
融資スピード:申込み日当日
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:審査が通ったから
最短即日融資ができるから
運転資金
ビジネスローン完済までの期間:3年~5年未満
ビジネスローンを利用した経緯
当時、観光農園スタッフをやっており、勤務先の農園の比較的近所の後継者のいない農家から、畑を貸すから独立してやってみないかと打診があった。私も経営に意欲があったが、当時自己資金は、100万円程度と、入金時期が限られる農業を経営するにはとても運転資金が足りなかった。農業機械、耐久消費材などは、以前に使用したものをそのまま使用してよい、という条件であるが、その他消耗品、燃料費などを考えると、あと200万程度は必要となるため、一度は経営を諦めようとしたが、今後、メリットの大きな話が自分に回ってくることはないと判断し、農協、銀行とは、当時、全く付き合いもなく、融資の可能性はゼロとあったため、思い切って消費者金融のプロミスに相談したところ、こちらの希望金額200万は駄目であったが、50万円の融資の決済を貰う。
選択したビジネスローンを利用していて良かった点・満足しているところ
営業所かわりの無人契約機が、商業地には、必ずあるので、資金調達に困ったときは、気軽に相談できた。また、返済もコンビニで行え、農繁期の忙しいときに、わざわざ遠くまで出掛けなくてすむため非常に重宝した。新規で融資を依頼するときも、提出書類が少なく、事務作業に時間を使わなくて良かったのも満足点です。加えて、それまで、勤務先の農園とは別に畑を借りて個人で販売していた経験を、事業実績と認めてくれ、農業という既存のビジネスの枠組みで捉えられない産業の特殊性を認めてくれたと感謝しています。また、返済に困ったときも、無理な債権回収に走らず、こちらの資金調達に十分な時間を頂け、無事に全額返済できたもの満足点です。不満点より満足点のほうが多い取引だったと思います。
選択したビジネスローンを利用していて悪かった点・不満
悪かった点は、カードを使った取引には多いことですが、取引手数料が割高であることです。夜間だと、200円以上の手数料が取られることもあり、下手をすると支払い金利より高いのではないかと思ったこともありました。それと、全く販売実績のない商品を取り組もうと考えたときに、相談にはのってくれましたが、非常に慎重で、結局、審査は通らず、折角のビジネス・チャンスを逃してしまったことも悪かった点として上げられます。全ての取引が直接、顔と顔を合わせずに行うスタイルのため、相手側の意向が見えず、こちらサイドの相手に対するメリットを非常に伝え辛いとは感じた。また、金利も無担保ローンである以上、しょうがないことかもしれないが、出来れば10%以下であれば、かなり資金の回転が楽であったと感じる。
金利の低さ
6
知名度や安心感
9
融資までのスピード
10
審査の通りやすさ
10
限度額が大きい
10
9点/10点
とても満足
職種:情報通信業
ビジネスローン利用額/限度額:150万円~200万円未満
ビジネスローン適用金利:13.5%
融資スピード:申込み日当日
ビジネスローンの資金使途:他社からの借入の返済資金
このビジネスローンを選んだ理由:返済の自由度
利用限度額の大きさ
最短即日融資ができるから
極度額の範囲内で何度でも借入返済ができるから
借り換え・おまとめ利用ができたから
他社からの借入の返済資金
ビジネスローン完済までの期間:まだ完済していない
ビジネスローンを利用した経緯
クレジットカードのリボ払いの返済(生活決済)などをまとめるために借り入れをしたのが最初です。最初は通常のカードローンの契約だったのですが、自営業を営んでいたためプロミス側からビジネスローンに切り替えたほうが限度額も上がり、低い金利が適用出来て有利だと勧められました。切り替えも簡単な書類をいくつか提出するだけでほとんど手間にならず、通常のカードローンと違うのは事業を営んでいる証拠と事業計画書(収入の予定)を提出するだけでした。即日で切り替えと限度額アップをすることができたため、利用していた何社かのカードをすぐに完済し、まとめることができました。銀行系カードローンも持っていますが、プロミスのほうが金利が低かったのも選んだポイントです。
選択したビジネスローンを利用していて良かった点・満足しているところ
半年に1回程度のスピードで金利の引き下げも行ってくれているため、かなりプロミスに対する心象も良いです。借り入れや返済の自由度の高さにも満足しています。自営業の場合は収入が不安定になることもありますが、返済日を変更することも可能なため、月末から月中に移動したこともあります。土日や祝日に関係なく24時間すぐに振り込みキャッシングができる「瞬フリ」も便利で、手数料をかけることなく利用できるのが良いです。三井住友銀行やジャパンネット銀行にお金を移したいとき、わざとプロミスに多めに返済をしてから瞬フリを利用し、手数料無料で別の銀行にお金を移す使い方もしています。コールセンターの電話応対の質も良く、安心して利用することができます。
選択したビジネスローンを利用していて悪かった点・不満
大きな不満はありませんが、持っている銀行系カードローンの中に、プロミスよりも金利の低いローンがあります。7.5%の契約なのですが、そのくらいまで金利が下がったらなと思うこともあります。支払いが遅れてしまったときにも相談に乗ってもらえますが、遅延損害利率が20%固定なため、元金が多いと利息負担が一気に増えてしまうところも恐い点です。遅れなければ問題ないのですが、他社では契約利率に数%プラスされるだけのところもあるので、契約利率が低い分、遅れた時の負担が大きく感じます。利息負担を経費にするために1年間で利息をいくら払ったのか調べたいのですが、Web上では半年分しか確認できないため、毎年1年分の取引内容を取り寄せています。自分で計算するのと郵送してもらうのが手間なので、1年分は表示できるようにしてほしいです。
金利の低さ
7
知名度や安心感
9
融資までのスピード
9
審査の通りやすさ
9
限度額が大きい
7
8.2点/10点
とても満足
職種:サービス業(他に分類されないもの)
ビジネスローン利用額/限度額:100万円~150万円未満
ビジネスローン適用金利:13.9%
融資スピード:申込みから1営業日
ビジネスローンの資金使途:新規事業
このビジネスローンを選んだ理由:安心感
審査が通ったから
コンビニ・銀行ATMで引き出せるから
知名度の高い金融機関だから
新規事業
ビジネスローン完済までの期間:まだ完済していない
ビジネスローンを利用した経緯
これまで作成していた商品である洋菓子類の売り上げがここ1~2年で好調だったことから、和菓子類や弁当作成といった新しい分野の商品を売り出して業務を多角化して売り上げを上げる戦略を立てて実行することを決め、そのための資金が600万ほど必要でしたが、手持ちでは百数十万円ほど足りないことがわかり、その額に関してローンを組んで借りて工面することを決定。銀行ローンなどのローンに関して調査すると、自営者に特化したプロミスのカードローンサービスを見つけ、早い段階で融資も受けやすかったり、自動的に引き落とされる仕組みだったりする点で業務に対する支障が少なくすることがわかり、応募しました。早い段階で審査にも通過し、希望額の融資を受けることができました。
選択したビジネスローンを利用していて良かった点・満足しているところ
希望調達額を早い段階で業者に支払う必要があったため、審査から1日で融資を受けることができた点が最も良かった点です。おかげで1か月以内には新商品を作成する体制が整うことができ、調達までの時間的なロスを最小限に抑えることができました。また、返済の際も自動で口座から引き落とされる仕組みだったため、わざわざ銀行などに行かなくても毎月5~6万円を勝手に返済することができ、その分の時間も本業に専念しながら生活することができました。さらに、カードローンの審査の際に対応してくれた担当者の人柄も良かった点も好印象で、安心して資金の用途や新規事業に関する詳細内容といった内容など必要事項を伝えやすかったです。このようなローンを利用したのは初めてだったのでこの点も重要ポイントだと思います。
選択したビジネスローンを利用していて悪かった点・不満
契約額がほぼ希望通りに決まったり、先述したようなメリットの面を多く受けていることができたりしたので不満に思うことは正直少ないのですが、あえて申し上げますと、借入利率が少し高めに設定されてしまったことではないかと思います。このサービスでは最低の借入利率は年6.3%であり、悪くても、この倍程度と見積もっていたため、14%近い借入利率が出たときは正直、少しがっかりしました。そのため、利子分の返済によるマイナス面を多く見積もらなければならず、計画が狂ってしまい、2年たった今も完済できずに返済を続けている段階です。また、当初は自動契約機や郵送などで応募しようと思いましたが、ホームページに載っている内容が分かりづらく、不安に思ったので来店せざるを得なかったことも少しマイナスかもしれません。
金利の低さ
4
知名度や安心感
7
融資までのスピード
8
審査の通りやすさ
8
限度額が大きい
6
6.6点/10点
満足
職種:不動産業、物品賃貸業
ビジネスローン利用額/限度額:100万円~150万円未満
ビジネスローン適用金利:14.5%
融資スピード:申込みから1営業日
ビジネスローンの資金使途:起業資金
このビジネスローンを選んだ理由:審査が通ったから
知名度の高い金融機関だから
起業資金
ビジネスローン完済までの期間:まだ完済していない
ビジネスローンを利用した経緯
私は、不動産業界で3年ほどサラリーマンとして働いていましたが、3年をめどに独立を考えておりました。独立をする際の開業資金を借入をするためにビジネスローンを使用しました。その時には、ほとんど自己資金がない状態だったため、借入なしでは開業ができませんでした。元々は金融機関の融資を受けて開業をする予定でしたが、それまでの自分の年収および、職歴の短さと、与信の悪い不動産業界ということが理由で金融機関の融資がなかなかつかなかったというのが、ビジネスローンを利用した一番の理由です。事務所賃貸の初期費用と、不動産協会への預託金の支払いに際して、自分の貯蓄から足りない分を借り入れしました。具体的な金額としては130万円の借り入れを行いました。
選択したビジネスローンを利用していて良かった点・満足しているところ
良かった点としては、比較的審査が甘く、借入をしやすかったところが一番です。前述のとおり、なかなか融資がつかず、困っていたというのが、ビジネスローンを利用した一番の理由ですので、良かった点としては、借入を行うことができたということに尽きます。また、その他良かった点としましては、審査にかかる時間が非常に短かったことです。プロミス自営者カードローンは「最短1時間融資」をうたっておりますので、審査は非常にスピーディーだと感じました。私の場合は、それ程融資までのスピードは気にしていなかったのですが、早急に資金が必要な方にとっては非常に助かる点かと思います。また、実際に利用してみて便利だったのが、限度額内であれば、24時間ATMでの出金が可能というところです。一時的に資金が必要になった際でも、迅速に出金可能な点には、とても満足しています。
選択したビジネスローンを利用していて悪かった点・不満
ビジネスローンの利用にあたっての一番のデメリットは、やはり銀行からの融資と比較した場合、金利が高いということに尽きるかと思っています。逆にそこに目をつぶれば(金利は借入にあたって一番重要な要素ですので、目をつぶるのは難しいですが・・・)、融資スピードや利便性は非常に高いものだと感じています。そもそも、ビジネスローンを利用するというのは、銀行の融資が受けられなかった場合がほとんどだと思っていますので、金利は仕方ない部分があるかもしれません。利便性は非常に高いですが、一点不満点があるとすると、窓口(電話対応時)の方の対応があまり丁寧ではないと感じた点です。担当者によるかと思いますので、なんとも言えませんが、一言で言えば冷たい感じの対応をされることが多いと感じています。
金利の低さ
6
知名度や安心感
9
融資までのスピード
10
審査の通りやすさ
9
限度額が大きい
10
8.8点/10点
とても満足
職種:教育、学習支援業
ビジネスローン利用額/限度額:20万円~30万円未満
ビジネスローン適用金利:4.5%
融資スピード:申込みから2営業日
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:返済の自由度
友人・知人の紹介
キャンペーンをしていたから
来店不要
運転資金
ビジネスローン完済までの期間:6か月~1年未満
ビジネスローンを利用した経緯
私は、19歳の時にインターネット上で学習支援サービス関連の起業しました。そもそも人件費はかからず、店舗を構えない分家賃などの経費は安く済むと思いましたが、ホームページを作る際、プログラミングの知識などまったくなかったので、業者の方にお願いしました。そこで、いろいろと見積もりを出してもらったとき、50万円ほどになってしまいました。そのほかにも、運営するにあたり、性能の良いパソコンと電話を用意しました。パソコンは高価なものを4台用意したので、それだけで50万円を超えていたと思います。友人に借りられる額でもなく、両親からお金を借りたくなかったので、名義だけを借りてお金をローンを利用して借りることにしました。
選択したビジネスローンを利用していて良かった点・満足しているところ
まず何といってもよかった点は、審査の速さです。自分は早く起業して、顧客を獲得したかったので、早い人は1時間ほどでできるところを私は2日ほどかかってしまいましたが、ほかのところから借りるよりは断然早かったと思います。また、私はローンを組むのが初回だったので30日間の無利子で借りることができました。当然、その30日の中で返すことはできなかったのですが、それでも30日分の利子が浮いたので資金繰りが大変だったあの時にはとてもよかったと思います。ウェブ上ですべての作業が完結する点も、時間短縮になってよかったと思います。今でも、連絡等はメールか電話で済ませ、店舗に自分で行くことはほとんどないので、忙しい時にはよいと思います。
選択したビジネスローンを利用していて悪かった点・不満
明らかに金利が高いことが不満でした。自分の場合はそんなに長期で借りる予定はないのですが、今も借りている状態なのでいち早く返したい状態です。普通の銀行の利息上限の15パーセントを超える17パーセントのものもあるようです。また、銀行の傘下ではあるようですが、あくまで消費者金融なので借入額に制限があるようです。自分は親の名義だったので大丈夫だったのですが、年収の3分の1までしか借りられないようです。自分のような若くして起業しようとしている人にとっては年収の3分の1という制限は割と大きな制限になってしまうと思います。これは自分の主観かもしれないのですが、店舗に最初に行った際、若かったことが原因かもしれませんが、少し態度が悪かったように思います。
金利の低さ
5
知名度や安心感
9
融資までのスピード
10
審査の通りやすさ
10
限度額が大きい
10
8.8点/10点
とても満足
職種:サービス業(他に分類されないもの)
ビジネスローン利用額/限度額:50万円~100万円未満
ビジネスローン適用金利:15%
融資スピード:申込みから1営業日
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:審査が通ったから
最短即日融資ができるから
運転資金
ビジネスローン完済までの期間:~6か月未満
ビジネスローンを利用した経緯
自転車操業をしているわけではないのですが、たまたま緊急の資金需要が生じたため、即効性を重視して資金繰りを検討しました。借入期間は1~2か月前後の予定で、借入金額は100万円、今回は即効で借りれないなら無意味なため、金利にかかわらずに速さ重視で商品選択をしました。比較サイトで見ていて目についてのが、プロミスの自営者カードローンで、即日融資可能の事業資金もOKの商品です。しかも、驚いたことには無利息サービスというものが提供され、初回申込の場合には30日間の無利息サービスが提供されるというものでした。今回の場合には、遅くとも2か月後にはまとまった入金の予定があったため、蒙古の商品しかないと思い申込むことにしました。
選択したビジネスローンを利用していて良かった点・満足しているところ
申込金額が100万円であったため、契約まで数日以上はかかるのかと考えていましたが、即日中に契約が完了して融資を受けることができました。おそらくは、他社からの借り入れ等がなかったせいかと思いますが、事業資金が即日借りられるとは思っていませんでした。申込はwebから行いましたが、この時にweb明細書の設定とメールアドレスの登録を行うことで無利息サービスが受けられるようになります。今回の利用期間は最長で2か月間、早ければ1か月以内での完済予定でしたので、無利息サービスは私にとっては非常に有効なサービスとなりました。結局、早く借りることができたため必然的に早期完済ができましたので、実は、利息はゼロで済ませすことができました。
選択したビジネスローンを利用していて悪かった点・不満
今回の利用は、借りられなければそれでよいという感じで申し込みましたので、最大17.5%の金利の自営者カードローンを申し込みました。また、結果的に無利息サービスの提供を受けられましたので利息ゼロとすることができましたが、今回のケースは非常にレアケースだと思っています。私の場合は、100万円で15%という適用金利でしたが、普通に考えれば余程利益率の高いものでないと利用することは難しくなるでしょう。ましてや、50万円以下の場合には17.8%となっていますので、これはもはや普通の個人向けの消費者金融キャッシングと同じものです。状況にもよりますが、長期利用には適していませんし、あくまで緊急の短期間利用に徹しなければならないでしょう。
金利の低さ
4
知名度や安心感
7
融資までのスピード
8
審査の通りやすさ
6
限度額が大きい
8
6.6点/10点
満足
職種:生活関連サービス業、娯楽業
ビジネスローン利用額/限度額:30万円~50万円未満
ビジネスローン適用金利:-%
融資スピード:申込みから1営業日
ビジネスローンの資金使途:
このビジネスローンを選んだ理由:返済の自由度
審査が通ったから
コンビニ・銀行ATMで引き出せるから
銀行融資やその他の資金調達方法の審査に通らなかったから
ビジネスローン完済までの期間:2年~3年未満
ビジネスローンを利用した経緯
自分は実家がおもちゃ店をやっており、それを受け継ぐ形で現在は自分が経営をしているという状況になってきています。最近だと家電量販店などに押されているので正直売上がとても厳しい時期がありました。こういった点から大きく梃入れをするためにある程度の資金が必要となったので、そこで各種のローンやキャッシングを検討してみることにしました。ですが売上もあまり良くないという点や個人事業主という点もあり大手の銀行系ローンには審査で落ちてしまったので、そこで今度考えたのが消費者金融という訳でした。正直金利面では高いということもあったのですが、それでも切羽詰まった感じだったのでやむなくという選択となりました。幸いにも返済方法がかなり柔軟という点は嬉しかったですが。
選択したビジネスローンを利用していて良かった点・満足しているところ
プロミス自営者カードローンですが、まずは本家同様に審査時間がとても短いという点だと思いました。実際にかかった時間帯としては約二時間ほどでしたが、これでも十分に早いレベルだと思います。また借入に関しても最短で当日という点も、ビジネスローンとしては珍しいなと思いました。その時はバタついていたので翌日での借入となりましたが、れでもスムーズに審査から借入まで行えたのはとても便利だと思いました。借入や返済に関してはコンビニなどの提携ATMで簡単にできますし、追加で必要となったときにも借入が出来るという点も嬉しいと思いました。一応事業用の資金目的だったのですがプライベート目的でも使用OKという点もプロミスならではの柔軟さだと思いました。
選択したビジネスローンを利用していて悪かった点・不満
プロミス自営者カードローンに関しては、やはり突き詰めれば消費者金融ということもあり金利に関しては6.3%〜17.8%と標準よりもやや高いという点が不満でもありました。どう頑張っても銀行系などのビジネスローンにはこの点は勝てないと思いますが、それは審査スピードや融資スピードとバーターなので仕方ないかなと思います。あとは限度額に関しては300万円となっているのですが、これは個人的にはそこまで使わなかったのですが人によっては低いと感じるかもしれません。こちらは個人事業主のみで法人向けのビジネスローンではないのでしょうが、それでも限度額に関してはネックになる人もいると思います。このようにスピード感だけは本当に安心できるのがプロミスさんですが、それ以外はちょっと割高感があると思いました。
金利の低さ
5
知名度や安心感
8
融資までのスピード
9
審査の通りやすさ
9
限度額が大きい
9
8点/10点
とても満足
職種:個人事業主/自営業者
ビジネスローン利用額/限度額:50万円~100万円未満
融資スピード:即日
ビジネスローン利用歴:6か月~1年未満
このビジネスローンを選んだ理由
最短即日融資ができるから銀行融資の審査が通らない
審査が通りやすいから
融資スピードが早いから
資金使途
運転資金
選択したビジネスローンを利用していて良かった点・満足しているところ
自営業で飲食店経営をしています。常連さんだけでなんとか切り盛りしているようなお店なので、商店街自体の活気がなくなるとともに、じょじょに資金繰りが悪化してしまい、店を閉めるかどうかという状態でなんとか維持してきました。何度も、銀行に相談に行っているものの、追加で借りられるイメージがなく、のらりくらりと交わされる状態が続いてしまったので、思い切ってプロミスで借りることにしました。良い点は大手だからこその安心感とコンビニでも簡単に借りられる手軽さです。お店の売上が悪い状況では、生活資金もほとんど足りていない状態ですので、プロミスの自営業ローンは生活資金で使っても良いという点もメリットだと思いました。
選択したビジネスローンを利用していて悪かった点・不満
悪い点はとくにありません。当然、プロミスは消費者金融ですのできちんと返済し続けられるかどうかというのは不安ですが、がんばるしかないと思っています。ただ、プロミスで借りられた枠も50万円と少額ですので、また、運転資金が枯渇しない間にお客さんを増やす必要があると考えています。他に思いつくのは消費者金融、プロミス、ということでイメージとしてはあまりよくないので、家族や友人にも借りていることが言えません。無用な心配をかけるのも嫌なので、早めに返すことが何よりも必要だと考えています。あとは・・・・自動契約機などは入りにくいデメリットがあると思います。入ることで借りていることが近所の人にもわかってしまうので。