三菱UFJ銀行「ビジネスローン融活力」
三菱UFJ銀行「ビジネスローン融活力」とは
 三菱UFJ銀行「ビジネスローン融活力」は、株式会社三菱UFJ銀行が提供している法人経営者向けの銀行ビジネスローンです。三菱UFJ銀行は言わずと知れたメガバンクですので、メガバンクの銀行ビジネスローンということになります。
ビジネスローンですので、運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達であれば何にでも利用することが可能です。
三菱UFJ銀行「ビジネスローン融活力」の大きな特徴は「メガバンクの銀行ビジネスローン」「最高5000万円までの借入ができる」「事務手数料無料」「下限金利・上限金利も低金利の設定」「融資期間は最長3年間まで」という点が挙げられます。
ビジネスローンといっても、メガバンクの銀行ビジネスローンですので下限金利が低金利設定になっているものの「業績2年以上」「債務超過でないこと」「税金未納がないこと」等が前提であり審査の厳しさがうかがえます。また、三菱UFJ銀行「ビジネスローン融活力」はウェブサイト上からも姿を消しているぐらい、銀行としては積極的に販売するローン商品ではなくなってしまっています。また、最長3年までしか借入ができないので、使い勝手の良いビジネスローンとは言えません。
審査に自信のある方、1000万円を超える借り入れを希望している方におすすめの銀行ビジネスローンとなっています。
三菱UFJ銀行「ビジネスローン融活力」商品概要
| 金融機関名 | 株式会社三菱UFJ銀行 |
| 本社所在地(都道府県) | 東京都 |
| タイプ | 銀行ビジネスローン |
| 下限金利 | 2.35% |
| 上限金利 | 9.00% |
| 最大限度額 | 5,000万円 |
| 金利タイプ | 変動金利 |
| 事務手数料 | 0円 |
| 毎月の最低返済額 | - |
| 個人事業主の利用 | - |
| 法人経営者の利用 | ○ ※業歴2年以上 |
| 融資スピード | 2週間~6週間 |
| 最長返済期間 | 36カ月 |
三菱UFJ銀行のビジネスローン「融活力」は、検索しても製品ページが見つけにくい商品です。理由ははっきりしていて、銀行のサイトでは「提携先のお客さまへ」の下に置かれているからです。税理士会、商工会議所・商工会、法人会・納税協会の3つの提携ルートごとにページがあり、そこに商品概要と優遇金利が載っています。同じ商品でも、どのルートで申し込むかによって適用金利が変わります。
先に結論
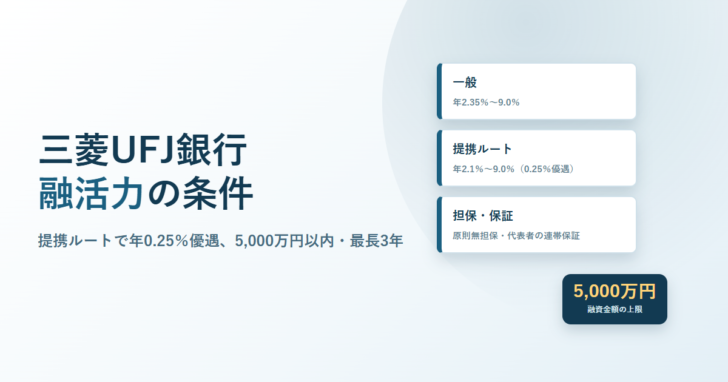
- 一般の「融活力」の適用金利は年2.35%〜9.0%。提携ルート経由だと年2.1%〜9.0%で、年0.25%の優遇が付きます。
- 提携ルートは税理士会・商工会議所/商工会・法人会/納税協会の3つ。いずれも優遇内容は同じです。
- 融資金額は5,000万円以内、融資期間は最長3年。ただし同行との融資取引が1年以上あれば5年以内になります。
- 対象は法人企業のみ。提携の優遇について、いずれのページにも「個人事業主の方は対象外となります」と明記されています。
- 担保は原則不要ですが、代表取締役の連帯保証が必要です。第三者保証は不要とされています。
提携ルートを通ると金利が0.25%下がる
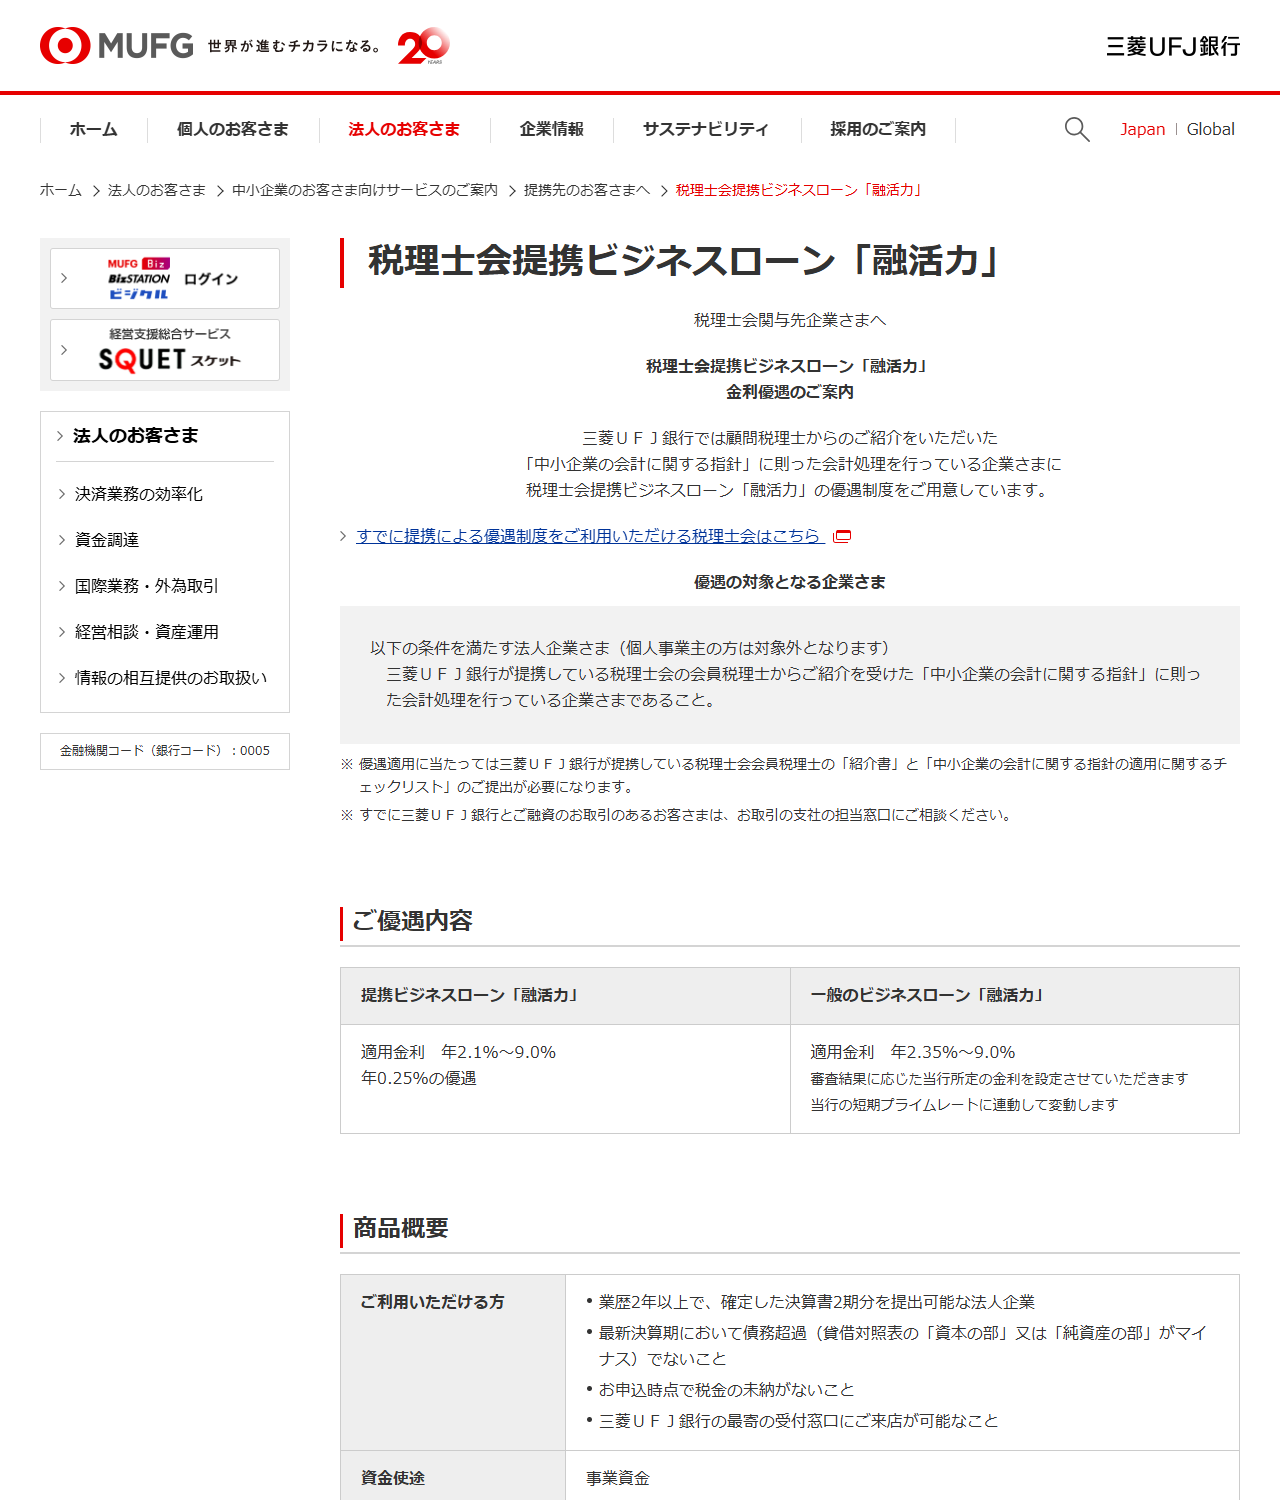
「融活力」には、一般の申込みと提携経由の申込みがあります。三菱UFJ銀行は3つの提携ページで、それぞれ同じ形式の比較を掲げています。
| ルート | 優遇の条件 | 適用金利 |
|---|---|---|
| 一般のビジネスローン「融活力」 | — | 年2.35%〜9.0% |
| 税理士会提携 | 提携している税理士会の会員税理士からの紹介を受け、「中小企業の会計に関する指針」に則った会計処理を行っている法人。紹介書と指針の適用に関するチェックリストの提出が必要 | 年2.1%〜9.0%(年0.25%優遇) |
| 商工会議所・商工会メンバーズ | 商工会議所・商工会の「会員確認書」の発行を受けた会員企業 | 年2.1%〜9.0%(年0.25%優遇) |
| 法人会・納税協会会員向け | 法人会・納税協会の会員企業であること。会員であることの確認は法人会・納税協会の事務局が行う | 年2.1%〜9.0%(年0.25%優遇) |
3つとも優遇幅は同じ0.25%です。違うのは、優遇を受けるために誰の確認を取るかだけ。顧問税理士がいるなら税理士会ルート、商工会議所に入っているならメンバーズルートというように、いま持っている関係をそのまま使えます。どのルートでも書類を1枚余分に用意するだけで0.25%下がるのであれば、確認しない理由はありません。
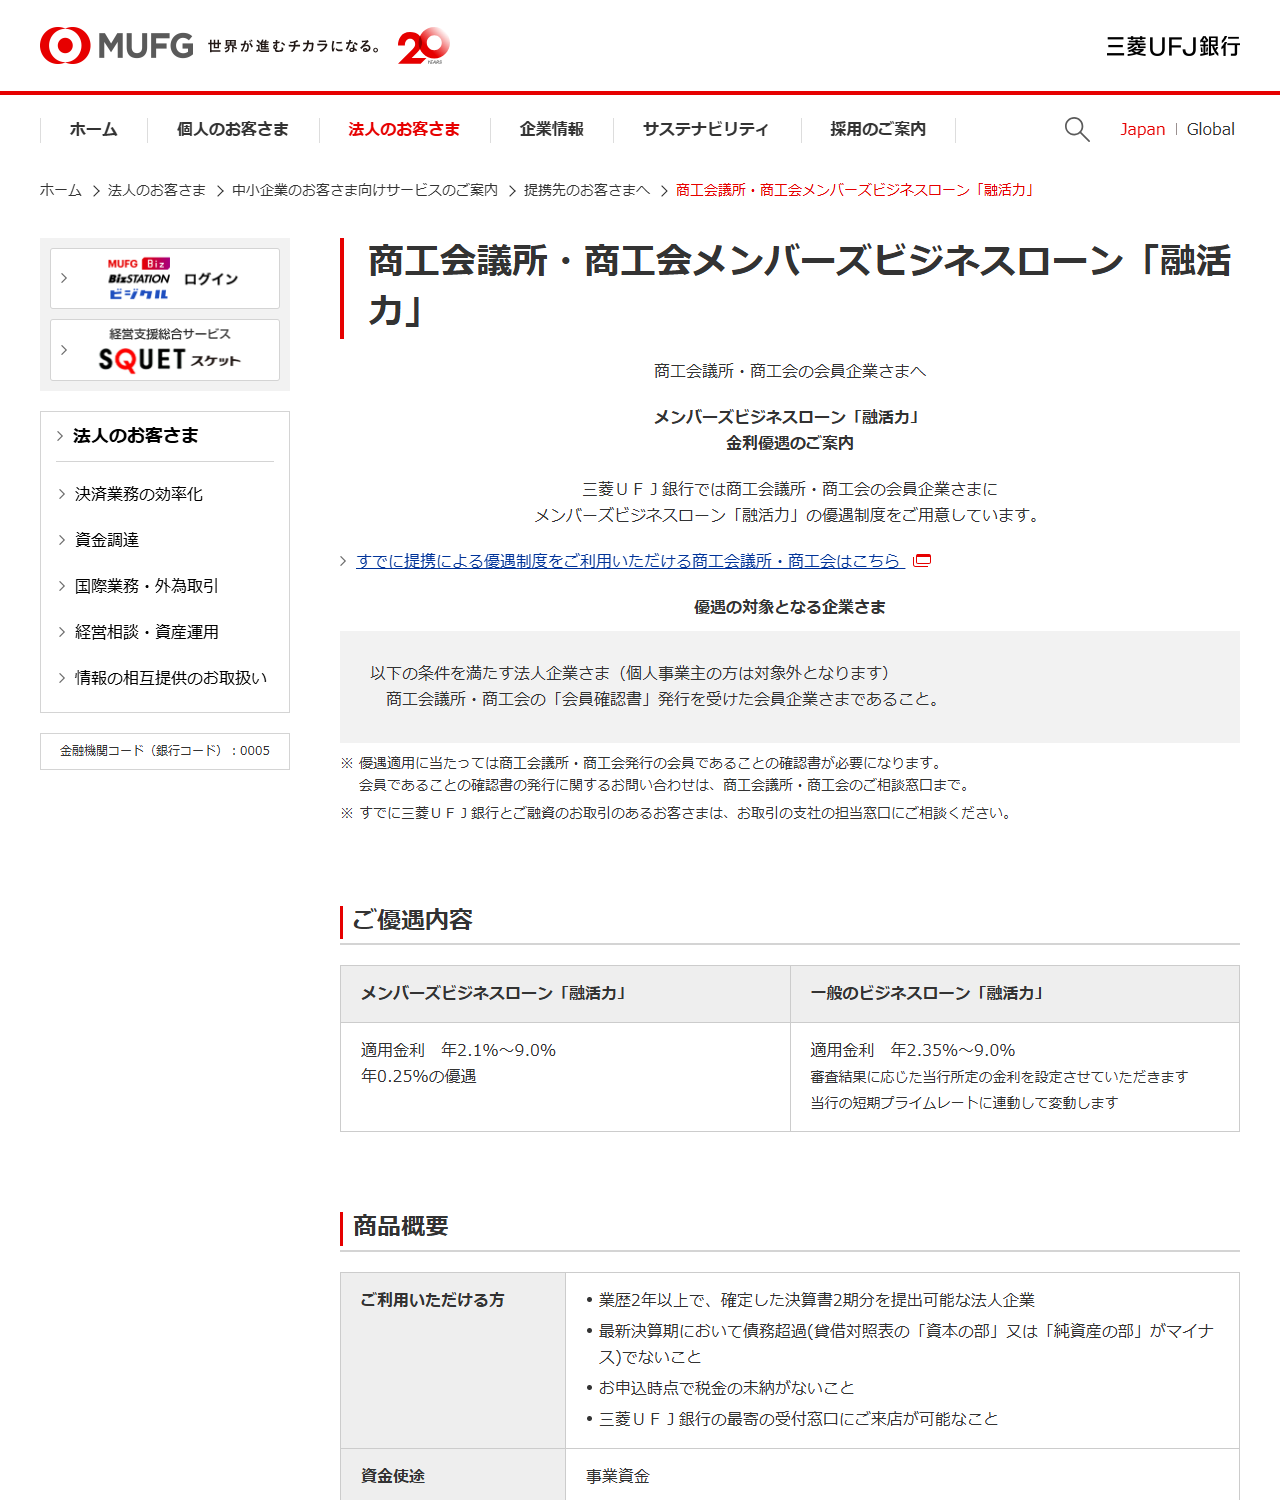
公式に載っている商品概要
3つの提携ページに掲載されている商品概要は共通しています。銀行のサイトにそのまま書かれている内容を並べます。
| 項目 | 公式の記載 |
|---|---|
| ご利用いただける方 | 業歴2年以上で、確定した決算書2期分を提出可能な法人企業/最新決算期において債務超過(貸借対照表の「資本の部」または「純資産の部」がマイナス)でないこと/申込時点で税金の未納がないこと/三菱UFJ銀行の最寄の受付窓口に来店が可能なこと |
| 資金使途 | 事業資金 |
| 融資金額 | 5,000万円以内 |
| 借入利率 | 年2.1%〜9.0%(変動金利)。通常より年0.25%優遇。審査結果に応じて銀行所定の金利。短期プライムレートに連動して変動 |
| 融資期間 | 最長3年まで(同行との融資取引が1年以上の顧客は5年以内) |
| 返済方法 | 元金均等返済 |
| 担保・保証 | 原則無担保・第三者保証不要(代表取締役の連帯保証が必要) |
| 手数料 | 無料 |
金利は短期プライムレートに連動する変動金利です。契約時の年2.1%がそのまま続くわけではありません。短期プライムレートが動けば適用金利も動きます。固定で組みたい資金には向かない設計なので、返済計画は金利が上振れした場合も含めて確かめてください。返済額のシミュレーションで幅を持って見ておくのが安全です。
4つの条件は、どれか1つでも欠けると入口に立てない
利用条件は4つ並んでいますが、書き方はすべて「かつ」です。順に何を意味するかを整理します。
創業直後は対象外です。設立してまだ2期を終えていない会社は、別の調達手段を先に検討することになります。
純資産がマイナスの決算を出していると、その期を基準に判断されます。債務超過の解消が先です。
申込時点での判定です。分割納付中であっても、未納という扱いになるかは窓口での確認が要ります。
オンラインで完結する商品ではありません。来店が前提の設計です。
創業直後や債務超過の状態で事業資金が必要な場合は、そもそもこの商品の入口に立てません。日本政策金融公庫の創業融資や、自治体の制度融資のように、実績が浅い会社を想定した制度へ先に当たるほうが早く進みます。
返済は元金均等。期間の上限が資金繰りに効く
返済方法は元金均等返済です。元利均等と違い、毎月の返済額は初回が最も重く、回を追うごとに軽くなります。元金を毎月同額ずつ返し、その時点の残高に応じた利息を上乗せする形だからです。
もう一つ効くのが期間の上限です。融資期間は最長3年。ただし同行との融資取引が1年以上ある顧客は5年以内まで延びます。5,000万円を3年で返すなら、元金だけで月あたり約139万円。5年なら約83万円です。同じ金額でも、期間が2年違うと毎月の元金負担が1.6倍以上変わります。
| 借入額 | 期間3年(36回)の毎月元金 | 期間5年(60回)の毎月元金 | 差 |
|---|---|---|---|
| 1,000万円 | 約27.8万円 | 約16.7万円 | 約11.1万円 |
| 3,000万円 | 約83.3万円 | 約50.0万円 | 約33.3万円 |
| 5,000万円 | 約138.9万円 | 約83.3万円 | 約55.6万円 |
表の数字は元金だけを均等に割った概算で、利息は含んでいません。実際の毎月の支払いはこれに利息が乗ります。初めて三菱UFJ銀行から借りる会社は3年が上限になるため、必要額が大きいほど月々の負担が重くなる点は先に見ておいてください。
取引実績が1年あるかどうかで返済期間の上限が変わるという設計は、1回目の借入を小さく短く済ませておくと、2回目以降が組みやすくなることを意味します。当座の資金が必要なだけなら、限度いっぱいを借りるより取引をつくることを優先したほうが、次の調達の選択肢が広がります。
当サイトのスペック比較データ
他のビジネスローンと同じ軸で並べた数値です。比較表の元データは当サイトのスペック一覧と共通です。
金利
| 金利タイプ | 変動金利 |
| 50万円借入時金利 | 2.35%~9.00% |
| 100万円借入時金利 | 2.35%~9.00% |
| 200万円借入時金利 | 2.35%~9.00% |
| 300万円借入時金利 | 2.35%~9.00% |
| 400万円借入時金利 | 2.35%~9.00% |
| 500万円借入時金利 | 2.35%~9.00% |
| 1000万円借入時金利 | 2.35%~9.00% |
限度額
| 事務手数料 | 0円 |
毎月の最低返済額
| 毎月の最低返済額 | - |
法人・個人の利用可否
| 個人事業主の利用 | - |
| 法人経営者の利用 | ○ ※業歴2年以上 |
融資スピード
| 融資スピード | 2週間~6週間 |
借入方法
| 借入方法 | 銀行振込 |
返済方法
| 返済方法 | 銀行振込 |
必要書類
| 申込必要書類 | 税務申告書(別表、決算報告書、勘定科目内訳明細のコピー) 商業登記簿謄本(履歴事項全部証明書) 納税証明書(法人税、消費税及び地方消費税、特定不要 原本各1通) |
申込可能年齢
| 申込み可能年齢 | - |
担保・保証人
| 担保 | 不要 |
| 保証人 | 第三者の保証人不要 |
その他サービス・独自特典
| その他サービス・独自特典 | 商工会議所、法人会、税理士会などの優遇プランあり |
申込みの窓口と問い合わせ先
申込みは来店が前提です。すでに三菱UFJ銀行と融資の取引がある場合は、取引のある支社の担当窓口へ相談するよう案内されています。取引がない場合は、最寄りの受付窓口へ出向くことになります。
商品についての問い合わせは、三菱UFJ銀行ビジネスローン部が受け付けています。公式ページに記載されている番号は、東京0120-250-587、大阪0120-325-552、名古屋0120-330-688。受付時間は9時から16時まで(銀行休業日を除く)です。銀行の営業時間より短いため、午後の遅い時間にかけると翌営業日になります。
どんな会社に向くか
条件を並べると、この商品が想定している会社像がはっきりします。業歴2年以上、直近決算が債務超過でなく、税金の未納もない。つまり、審査で大きな懸念のない会社です。そのうえで、5,000万円までを年2.1%台から借りられる可能性がある。ノンバンクのビジネスローンが上限年15%から18%台になることを考えると、金利の水準はまったく別の階層にあります。
逆に、即日で資金が要る場合や、来店が難しい場合には向きません。オンラインで完結する商品ではなく、銀行の審査を通す時間もかかります。運転資金の必要額を先に出したうえで、いつまでに必要かを決め、間に合わないなら別の手段と併用する形になります。
よくある質問
個人事業主でも申し込めますか
提携の優遇については、3つのページすべてに「個人事業主の方は対象外となります」と明記されています。優遇の対象は法人企業です。
提携ルートの優遇はどれくらい下がりますか
年0.25%です。一般の年2.35%〜9.0%に対し、提携ルートは年2.1%〜9.0%と案内されています。
3つの提携ルートで条件に違いはありますか
優遇幅と商品概要は同じです。違うのは優遇を受けるための確認方法で、税理士会ルートは紹介書とチェックリスト、商工会議所・商工会ルートは会員確認書、法人会・納税協会ルートは事務局による会員確認です。
返済期間は必ず3年ですか
最長3年が原則ですが、三菱UFJ銀行との融資取引が1年以上ある顧客は5年以内とされています。
担保は必要ですか
原則無担保・第三者保証不要と記載されています。ただし代表取締役の連帯保証は必要です。
手数料はかかりますか
公式ページの手数料の欄は「無料」と記載されています。
金利は固定できますか
変動金利の商品で、短期プライムレートに連動して変動すると明記されています。固定の記載はありません。
参照した一次情報
- 三菱UFJ銀行「税理士会提携ビジネスローン「融活力」」
- 三菱UFJ銀行「商工会議所・商工会メンバーズビジネスローン「融活力」」
- 三菱UFJ銀行「法人会・納税協会会員向けビジネスローン「融活力」」
三菱UFJ銀行「ビジネスローン融活力」
良い点
- メガバンクの銀行ビジネスローンという信頼性
- 最高5000万円までの借入ができる
- 下限金利・上限金利も低金利の設定
悪い点
- 審査が厳しいことが想定される
- 最長3年までしか借入ができない



 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング
金利の低さ
6
知名度や安心感
6
融資までのスピード
8
審査の通りやすさ
5
限度額が大きい
4
5.8点/10点
普通
職種:学術研究、専門・技術サービス業
ビジネスローン利用額/限度額:500万円~1000万円未満
ビジネスローン適用金利:14%
融資スピード:申込みから3営業日~1週間
ビジネスローンの資金使途:設備資金
このビジネスローンを選んだ理由:審査が通ったから
設備資金
ビジネスローン完済までの期間:1年~2年未満
ビジネスローンを利用した経緯
ソフト開発のシステム会社を経営していますが、納期まで3ヶ月のシステム受注を受けました。3ヶ月間そのプロジェクトに入ってる社員の稼ぎは、プロジェクト終了までありません。当時、社員数も多くなく、そのプロジェクトに関わる人間の人件費および関節経費等は、資金繰りに直結します。社員の力量、顧客の資金力をみても、まず、デフォルトすることは無いと思いましたので、メインバンクであった三菱UFJ銀行に相談し、保証協会付きのビジネスローンの申請を行いました。審査は、1週間以内、3営業日程度で通過し、5営業日程度で実行されたと思います。メインバンクの担当者の迅速な対応もあり、実行までに何かトラブルやたくさんの資料を要求されることもなく、スムーズに実行されました。
選択したビジネスローンを利用していて良かった点・満足しているところ
保証協会付きのビジネスローンなので、比較的、問題なく借入できたことには、満足しています。審査資料としては、決算書3期分と返済原資となる案件および返済計画書の提出をしました。ノンバンクと違って、金利もリーズナブルで長プラの金利だったので、安い金利で借入できたので満足しています。銀行の担当とは、2週間に1度程度、弊社に訪問していただいていたこともあり、弊社の状況もよく理解してもらっていたことも、スピーディーに実行できた要因の一つでもあると考えます。銀行との付き合いをうまくすることで、融資による資金調達も潤滑に進むことを学びました。事業を継続するためには、融資による資金調達は、マストですので、重要なことだと思います。
選択したビジネスローンを利用していて悪かった点・不満
保証協会付きのビジネスローンは、保証協会の保証と銀行の保証、両方の保証で借入ができるシステムです。銀行のプロパー融資とは違います。保証協会付きのビジネスローンももちろん悪くは無いのですが、銀行との付き合いを考えた場合、プロパー融資と保証協会付きの融資とバランスよく調達する必要があります。プロパー融資を少ない額でも調達しておけば、いざという時に私募債や他の資金調達方法の可能性も高まります。なので、そういう意味では、銀行との付き合い方をよく勉強した上で、借入をすべきだと思いました。特に初めての融資の場合は、銀行も様子をみていますので、いろんなバリエーションの提案はしてきません。なので、先輩経営者や会計士等にアドバイスをもらいながら資金調達を行うことをおすすめします。
6.6点/10点
満足
職種:建設業
ビジネスローン利用額/限度額:500万円~1000万円未満
ビジネスローン適用金利:6%
融資スピード:申込みから3営業日~1週間
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:安心感
利用限度額の大きさ
友人・知人の紹介
運転資金
ビジネスローン完済までの期間:5年~10年未満
ビジネスローンを利用した経緯
建設業関係の現場で職人として個人事業主で生活をしていた時に、作業をしてから支払いが1ヶ月以上のサイトの契約になっていたことから一時的に手元に事業を運転する資金が不足してビジネスローンに申し込みました。大手企業の請負契約だったのでその企業の決算に当たる月は非常に仕事も多いのですが、決済の翌月は仕事がほとんどなくて仕事がない中で一ヶ月後の支払いという状況で資金繰りに大変困っていたので審査に申し込みをしました。大手企業のため紹介してくれる銀行があったのでその銀行でビジネスローンを組みました。一時的に資金繰りが悪くなったのは解消できて、後は返済をすることだけが残っているのでそれをいかに返していくかをどのようにするかが課題です。
選択したビジネスローンを利用していて良かった点・満足しているところ
大手企業の下請けをしている他の仕事仲間もいていろいろ情報交換をする中で同じような悩みで資金繰りをどうするかを考えているひとも多いのでいくつか選択肢はあったのですがそれほど詳しい情報よりは、他の人がこの銀行にして担当者も同じ人で紹介してもらってローンを組む流れができていたので、その方法でビジネスローンを紹介で決めました。自分でいろいろ難しいローンの情報を収集するより信頼できる仕事仲間からの紹介の方が話も早く利用してよかったと思いました。担当者の人もこちらの要望に親身になって時間をかけて相談に乗ってくれて非常に満足しています。ローンを組んだことで事業の資金繰りが滞ることがなくなんとか継続できたのでよかったです。
選択したビジネスローンを利用していて悪かった点・不満
やはり金利と今後の返済計画が悪かったというより不安いっぱいという感じです。金利も相場からいくと低い金利で設定してもらったつもりなので自分の中では満足したビジネスローンでしたが返済をしていく中でこのまま順調に返済ができるのかという不安と下請けなので請負の元の企業の業績に私の事業が大きく左右されるので元請けが著しく業績不振になると返済計画にズレが生じるので不安が大きくなります。後は銀行の情報や連絡がメールなどに移行しており、インターネット上でのやり取りが増え、あまりインターネットが得意でない人にとっては少し扱いにくいようになった気がします。どの業界でも同じような事があるとは思うのですがそこが不満点の一つです。
7.6点/10点
満足
職種:卸売業、小売業
ビジネスローン利用額/限度額:500万円~1000万円未満
ビジネスローン適用金利:3.08%
融資スピード:申込みから1週間~1ヶ月
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:安心感
利用限度額の大きさ
審査が通ったから
知名度の高い金融機関だから
使い慣れている金融機関だったから
運転資金
ビジネスローン完済までの期間:3年~5年未満
ビジネスローンを利用した経緯
地元の二つの異なる信用金庫から借り入れはしていましたが、希望額の融資は受けられていない状況でした。毎月ちょっとずつ足らず、蓄えで帳簿上は個人が貸しているということの繰り返しでしたので、ここは思い切って、個人的に口座を持っている銀行のビジネスローンに頼んでみようと思ったのが利用した経緯です。大手都市銀行で融資を受けるのは初めてだったし、地元の信用金庫とは雰囲気がまったく違ったので、法人窓口に通されたときはやはり最初は大変緊張しました。幸い、決算においては債務超過などはなく、また税金もきちんと払っていたので、多少時間はかかりましたが、無事借り入れすることができました。大手都市銀行だからといってびびってしまって後から少し恥ずかしかったです。
選択したビジネスローンを利用していて良かった点・満足しているところ
個人口座を長年に渡って利用していたことと、親の代から何十年もさの土地で会社を経営していたことがバックボーンとなって、法人としても比較的借り入れがしやすい状況であったことは、本当に幸いしました。銀行はとにかく年数を気にすることが多い印象を、個人的には受けますので、その点では真面目に長くやってきた甲斐があっての利用だと思います。地元の信用金庫はとにかく親身になっていろいろと助けてくれますが、やはり資金力という点では、大手都市銀行とは比較になりません。またビジネスローンを利用しあとも、返済に関して何かいってくることもなく、そういったこともないのが良かったと思います。全てにおいてもっと早く利用すれば良かったと思いました。
選択したビジネスローンを利用していて悪かった点・不満
悪かった点といえば、こちらで想像していたよりも金利が高かったことです。信用金庫の比較的安い金利に慣れていたので、仕方ないといえばそうでした。私が利用していた信用金庫の場合は、区や都などからの金利のサービスがありましたので(もちろん諸条件をクリアしての話です)、やはり都市銀行の金利の高さには正直驚きましたし、不満といえば不満でした。ただ、そうもいってられず、受けいれられる限度内だったので、利用することにしました。まあそれで資金繰りの面に関しては、全体的にうまく回転するようになったので、やれやれとは思いましたが。また希望額にはちょっと足らないことも不満でしたが、それも銀行側の配慮だなと感じるところはありました。
金利の低さ
7
知名度や安心感
10
融資までのスピード
8
審査の通りやすさ
10
限度額が大きい
9
8.8点/10点
とても満足
職種:製造業
ビジネスローン利用額/限度額:50万円~100万円未満
ビジネスローン適用金利:4%
融資スピード:申込みから1週間~1ヶ月
ビジネスローンの資金使途:外注先への支払い
このビジネスローンを選んだ理由:安心感
審査が通ったから
知名度の高い金融機関だから
外注先への支払い
ビジネスローン完済までの期間:~6か月未満
ビジネスローンを利用した経緯
エンジニアの個人事業主として設備の設計費用を設計会社に外注していたのですが、客先の仕様変更が重なってしまい、当初の予算よりも外注費が増してしまいました。その時点では個人の資金で賄える運びだったのですが、製品の納品直前になって設備に不具合が生じてしまい、自分の手持ちの予算では設計会社に外注費を払いきれない状態になり、ビジネスローンを利用することになりました。ただ、初めは金利の低さと安心感から銀行融資を検討しており、申込みをしましたが、審査に落ちてしまったので外注費の目途が立たなくなり、途方に暮れていました。そんな中、同じ個人事業主の知人にビジネスローンの存在を聞き、すぐに申し込むから審査までをすることになりました。
選択したビジネスローンを利用していて良かった点・満足しているところ
メガバンクのビジネスローンだったこともあり、サポート体制が整っていたことはメリットでした。というのも、私のように初めてビジネスローンを利用する方に対しても窓口の方は懇切丁寧に説明をして下さったので、申込みすることへの抵抗感がなくなりました。また、メガバンクのビジネスローンということで、勝手に審査が厳しいと決めつけていましたが、決してそんなことはなく、資金の用途と返済の目途を具体的に説明したことで、審査に通ることができました。そのため、短期的に資金が必要な方にとってはメガバンクのビジネスローンを利用することはメリットが大きいと感じています。また、大手ということで借りる側の信頼感があるので、心理的に不安を感じている方にも大手を利用することはメリットになります。
選択したビジネスローンを利用していて悪かった点・不満
私が利用したビジネスローンは即日審査には対応していなかったので、すぐにでも資金が必要な方には不便です。また、借入できる期間も3年となっていますので、長期的に融資を受けたい方には不便となります。他には、私が申し込んだときは審査結果が出るまでに比較的早かったですが、当初窓口の方に聞いていた話よりもやや遅くなったのは気になりました。その点についても電話で問い合わせを行いましたが、中々通話ができないことも多く、不満に感じました。できれば、申込みが済んだ後のアフターフォローも親切にして頂けると良かったです。また、サポート体制が整っていることを売りにしているせいか、他のビジネスローンと比較すると金利がやや高めでしたので、ある程度ビジネスローンに対する理解がある方は他の場所を検討するのも良いかもしれません。
金利の低さ
3
知名度や安心感
10
融資までのスピード
7
審査の通りやすさ
6
限度額が大きい
4
6点/10点
満足
職種:サービス業(他に分類されないもの)
ビジネスローン利用額/限度額:30万円~50万円未満
ビジネスローン適用金利:14.6%
融資スピード:申込みから3営業日~1週間
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:審査が通ったから
運転資金
ビジネスローン完済までの期間:1年~2年未満
ビジネスローンを利用した経緯
仕事の関係で一時的な資金不足に陥ったため、金融機関に相談したがすでに融資枠を使い切っており断られました。さらに資金使途が運転資金ということもマイナスに働き、何件か地元の金融機関を回りましたが、もともと受けている融資が保証協会の関係付きの融資だったため、今は保証協会の保証がおりないとどこの金融機関も貸さないよとどこも全部だめでした。困り果てて知り合いの社長に相談したところ、ビジネスローンの存在を教えてもらって審査をかけました。いろいろな場所の資料を見て、大手だから審査も早いだろうと思い、数社とやり取りしました。書類の関係と銀行との距離の関係もあって時間がかかりましたが、無事に審査に通り融資実行されました。
選択したビジネスローンを利用していて良かった点・満足しているところ
最後の砦で、いろいろ審査はあるだろうけど金融機関がぶん投げた案件も拾い上げてくれるのはとてもありがたいと思いました。税理士曰く昔ならこんなに金融機関も渋くなかったし、通る案件も今の金融機関は全然通さないからどんどん経営がだめになる会社が多くなると言われました。もちろんビジネスローンを組んでいる銀行やノンバンクも商売なので神様とはいいませんが、全部の金融機関がだめでビジネスローンが通った時は本当に助かったのを覚えています。対応も普通の金融機関より顔が見えない分よく感じます。審査がおりて融資が決行されるのが決まってからの着金も早いし、全体的に対応がいいと思います。今はコンビニのATMで簡単にやり取りできるのも魅力です。
選択したビジネスローンを利用していて悪かった点・不満
べらぼうに高い金利です。それに尽きます。いつまで経ってもいつまで払っても金利しか払っていないんじゃないのかと思うくらい元金が減りません。もちろん借り入れる際に、それを承知で借りているわけですが、ふと少し機器を乗り切って返済の際にATMから出てくるレシートの元金と金利の支払金額を見るとえげつなくてへこみます。そうなるとこちらの勘違いかもしれませんが、あの対応の良さも怖くなってきます。対応の良さも丁寧な分、無機質に感じ怖さが倍増します。あとはコンビニのATMも便利なのですが返済の時にかかる手数料をなくしてほしいです。月々3000円とか5000円の支払いにに300円くらいの手数料取られるのはかなり厳しいです。
金利の低さ
8
知名度や安心感
10
融資までのスピード
8
審査の通りやすさ
6
限度額が大きい
8
8点/10点
とても満足
職種:教育、学習支援業
ビジネスローン利用額/限度額:50万円~100万円未満
ビジネスローン適用金利:5%
融資スピード:申込みから1週間~1ヶ月
ビジネスローンの資金使途:外注先への支払い
このビジネスローンを選んだ理由:金利の低さ安心感
外注先への支払い
ビジネスローン完済までの期間:1年~2年未満
ビジネスローンを利用した経緯
当時私は一企業の従業員としてサラリーマンをしておりました。同時に自分の事業を立ち上げたいと企業をしていました。一般企業との掛け持ちでしたが忙しい日々を充実して生活しておりました。企業いたしましてしばらくして個人事業を独立させたく事業拡大を夢見て融資をいただこうといくつかの銀行様に相談させていただきました。幸い当時は一般の会社にも勤めていたということで融資をしていただけることになりました。まあそのために会社と個人事業の掛け持ちをしていたわけですけど。個人でもいくらかの資金は用意してありましたが長い目で見たときに融資をいただいた方が安定した利益に繋がると思いましたので事業での資本にプラスして契約をすることにしました。
選択したビジネスローンを利用していて良かった点・満足しているところ
まず利子が比較的少ないというところが良かったところだと思います。他の金融機関と比べてみますと他では12%など三菱と比べて倍近く利子に差がありました。やはり会社のスタートアップコストとして融資をお願いしたと行くことで経費にも限りがありなるべく利子の方も低い方がこちらとしても良かったわけです。融資から3年もすれば借りた分の融資も利子もお返しできる計算でローンを組んでました。実際何も問題がなく返済することができました。また、利用いたしました金融機関は歴史も長く信頼性にも好評がありますので必要以上の取り立ての心配もなくその点は安心して融資を申請することができました。実際他の金融ですと強引な取り立てなども耳にしますのでこちらの金融から融資をいただけて良かったです。
選択したビジネスローンを利用していて悪かった点・不満
悪かった点というのはございませんが他の金融と比べて融資が通りにくいかと思います。例えば私が個人でやっている教育系の事業だけを保証として融資をお願いしていたならばおそらく融資していただけなかったでしょう。やはり当時は一サラリーマンとして一般の企業に勤めていたという安心のおかげで融資していただけたというのが実際の決め手になったことでしょう。それに比べて他の金融ですと利子は高いものの融資していただけた可能性はもっと高かったように思います。他の金融機関とお話しさせていただいた相手側の対応を思い出しますと個人事業だけの保証でも融資がいただけそうな感じでした。これはあくまで私の場合の体験と考えも交えての意見でずので絶対ではありません。以上から三菱東京UFJ銀行でのローン契約での不便な点はそれほどございませんでした。
金利の低さ
5
知名度や安心感
6
融資までのスピード
7
審査の通りやすさ
7
限度額が大きい
6
6.2点/10点
満足
職種:生活関連サービス業、娯楽業
ビジネスローン利用額/限度額:50万円~100万円未満
ビジネスローン適用金利:-%
融資スピード:申込みから3営業日~1週間
ビジネスローンの資金使途:
このビジネスローンを選んだ理由:審査が通ったから
ビジネスローン完済までの期間:2年~3年未満
ビジネスローンを利用した経緯
サービス業を起業しました。その際に資本金(運転資金)不足に陥り、ビジネスローンを組みました。運転資金を抑えるために小さく起業したつもりですが、計画より固定費がかかり、さらに収入も計画よりかなり少なく、赤字が続き運転資金を圧迫しました。また、お客さまの支払いがクレジットカードが多く、実際にお金が入ってくるのが遅かった(回転が遅い)のも原因です。運転資金が尽きる前に、ビジネスローンを申し込みました。何とか審査に通り、そのローンのおかげで会社も何とか持ち直しました。金利はかかりますが、ちゃんと返せば銀行にも信用は出来ます。私の場合は以前サラリーマンをしていた時の給料の振込先のUFJ銀行にしました。今思えば、あそこで借りてなんとか持ち直して良かったです。
選択したビジネスローンを利用していて良かった点・満足しているところ
ビジネスローンを利用して良かった所は、もちろん融資によりビジネスを持ち直したところです。あの時に利用してなければ、数カ月で倒産するかもしれない状況でした。本当は利用しないで当初の運転資金のみで運営できれば一番良かったのですが、こういうときは本当に助かります。また、ビジネスローンの審査が通ったことで会社に少しは信用があるんだと自信にもなりました。借りた時はそこまで景気がいい時ではなかったので、ビジネスローンを組めるのかが心配でした。借りたお金も月々お支払して、完済しましたしこのおかげで何とかビジネスが持ち直したので、あの時借りて良かったと思います。もちろん景気にもよりますが、今銀行からお金は借りやすい状況ですので、もしもの時はまた考えます。
選択したビジネスローンを利用していて悪かった点・不満
ビジネスローンを利用して悪かった点は、やはり借金ですので不安というところでしょうか。会社の運転資金で、私が代表なので失敗すればそれは全て私の借金です。本当はビジネスローンを利用しないほうが健全ですが、その時はそうするしか会社を存続させる手がありませんでした。金利も多少なりともかかりますし、今までの売り上げ金プラス借金分をねん出しなければならないので、かなりのプレッシャーになった事を覚えています。また、わたしの場合はそこまで大きい金額を借りたのではないですが、数百万単位で借りた場合のプレッシャーは半端ないと思います。また私の場合、最初電話での申し込みでしたがその時の担当さんは正直あまりいい対応ではなかったと思います。