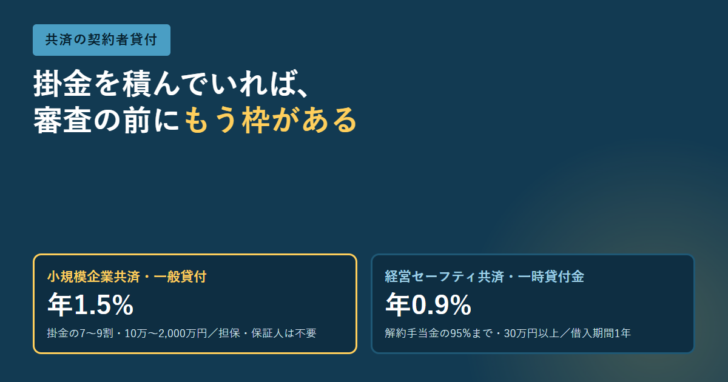
小規模企業共済や経営セーフティ共済に入っている事業者は、掛金の範囲内で担保も保証人もなしに借りられる枠をすでに持っています。小規模企業共済の一般貸付は年1.5%、経営セーフティ共済の一時貸付金は令和6年4月1日時点で年0.9%です。新規に審査を受けるビジネスローンとは性質が違い、借りられる額は「自分がいくら積んだか」で決まります。中小機構の公式ページで条件を確認します。
共済の契約者貸付は「新しく借りる」ではなく「積んだ分を引き出す」
中小機構は共済契約者貸付を「納付した掛金から算定した貸付限度額の範囲内で借入れできる」制度と説明しています。審査で信用力を評価して枠を決める融資とは前提が違い、掛金の納付月数と残高で上限が決まります。だからこそ担保・保証人は不要で、手続きも簡易です。
小規模企業共済の契約者貸付は、簡易迅速に借りられる「一般貸付」と、特別な事情がある場合に限られる「特別貸付」に分かれます。特別貸付は6種類あり、いずれも公式は「低金利で借入れできる」と説明しています。
図:小規模企業共済の貸付7種類(中小機構の分類)
一般貸付
もしものときに、迅速に事業資金等を借入れできる。使途は事業に必要な運転資金、その他事業に関連する資金、または生活資金。
緊急経営安定貸付け
経済環境の変化等に起因した一時的な売上減少で資金繰りに著しく支障をきたしているときの、経営の安定を図る事業資金。
傷病災害時貸付け
疾病・負傷による入院や、災害救助法が適用された災害等の被害で経営の安定化に支障が生じたときの事業資金。
福祉対応貸付け
契約者または同居する親族の福祉向上に必要な住宅改造資金、福祉機器購入などの資金。
創業転業時・新規事業展開等貸付け
新規開業・転業の際や、事業多角化の際に必要な資金。
事業承継貸付け
事業承継(事業用資産または株式等の取得)に要する資金。
廃業準備貸付け
個人事業の廃止または会社の解散を円滑に行うために要する資金。
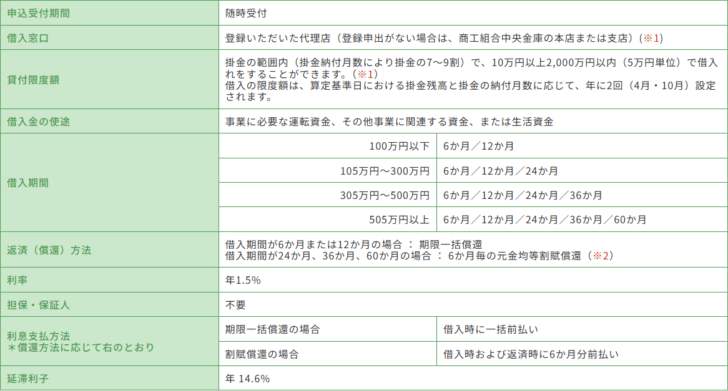
一般貸付の条件は年1.5%・最大2,000万円
| 項目 | 内容 |
|---|---|
| 貸付限度額 | 掛金の7〜9割で10万円以上2,000万円以内(5万円単位) |
| 利率 | 年1.5% |
| 担保・保証人 | 不要 |
| 使途 | 事業に必要な運転資金、その他事業に関連する資金、または生活資金 |
| 申込受付 | 随時受付 |
| 借入窓口 | 登録した代理店(登録申出がない場合は商工組合中央金庫の本店または支店) |
| 延滞利子 | 年14.6% |
限度額は掛金残高そのものではなく掛金納付月数に応じた7〜9割である点に注意が要ります。しかも上限は年に2回、4月と10月に設定し直されます。借入資格は加入後、貸付資格判定時(4月末日および10月末日)までに12か月以上の掛金を納付していることで、前納掛金は月数に含まれません。判定基準日が4月末なら同年10月1日から、10月末なら翌年4月1日から適用されます。「入ってすぐ借りられる」制度ではありません。
借入期間は金額で決まり、返し方も変わる
| 借入額 | 選べる借入期間 | 返済方法 |
|---|---|---|
| 100万円以下 | 6か月/12か月 | 期限一括償還 |
| 105万〜300万円 | 6か月/12か月/24か月 | 24か月は6か月毎の元金均等割賦償還 |
| 305万〜500万円 | 6か月/12か月/24か月/36か月 | 24か月以上は6か月毎の元金均等割賦償還 |
| 505万円以上 | 6か月/12か月/24か月/36か月/60か月 | 24か月以上は6か月毎の元金均等割賦償還 |
利息の払い方も償還方法で変わります。期限一括償還なら借入時に一括前払い、割賦償還なら借入時および返済時に6か月分前払いです。手元に入る金額は利息を差し引いた額になるため、必要額から逆算して申し込む必要があります。
返せないときは「借換え」という道がある
中小機構は、借入期間内に返済できない事態が生じた場合、新たな借入契約を締結し、必要な約定利子を支払うことで借り換えができると案内しています。延滞すると年14.6%の延滞利子がかかるため、期日前に借換えの手続きを取るかどうかで負担が大きく変わります。放置がいちばん高くつく制度設計です。
傷病災害時貸付けは年0.9%。ただし申込期限がある
| 項目 | 内容 |
|---|---|
| 利率 | 年0.9% |
| 借入限度額 | 掛金の7〜9割で50万円以上1,000万円以内(5万円単位)。(流動負債−当座資金)+1/2(給与+賃金+その他経費)が1,000万円を超えるときはその額まで |
| 申込受付期間 | 傷病は入院した日から6か月以内/災害は災害が発生した日から6か月以内 |
| 借入期間 | 500万円以下は36か月、505万円以上は60か月 |
| 返済方法 | 6か月ごとの元金均等割賦償還 |
| 窓口 | 商工組合中央金庫の本店または支店 |
資格要件も具体的です。疾病・負傷の場合は5日以上入院(退院後の通院を含め5日間)したことを診断書で証明すること、災害救助法が適用された災害等の場合は商工会・商工会議所・中小企業団体中央会などから資格要件の証明を受けること、一般災害(火災、落雷、台風、暴風雨等)の場合は市町村・消防署等から罹災証明を受けることとされています。疾病・負傷による借入れは事前に中小機構へ借入申込みをする必要がある点も明記されています。
経営セーフティ共済なら「一時貸付金」が使える
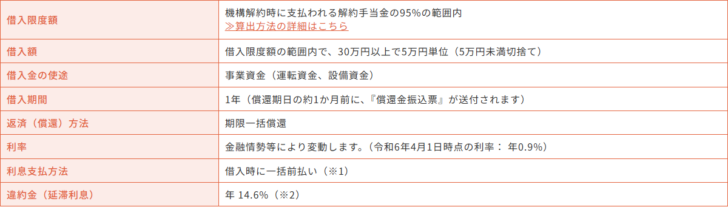
経営セーフティ共済(中小企業倒産防止共済)の一時貸付金は、取引先が倒産していなくても、臨時に事業資金が必要な場合に使える制度です。上限は機構解約時に支払われる解約手当金の95%の範囲内で、借入額は30万円以上5万円単位。借入期間は1年で期限一括償還、利率は金融情勢等により変動し、令和6年4月1日時点で年0.9%と公表されています。
条件も明確です。加入後12か月を経過し、納付月数が12か月以上であること、借入可能額が30万円以上であること。振込口座は共済契約者と同一名義である必要があります。返済は一括ですが、同額借換・減額借換・増額借換の手続きを取れば、約定利息を払って1年後を新たな償還期日にできます。
注意点として、償還期日までに返済も借換えもできない場合は年14.6%の違約金がかかり、期日から5か月を経過すると、法令に基づいて納付済みの掛金が未償還金等に充当されます。一時貸付金の利用中に共済金貸付を使う場合は、共済金貸付額から一時貸付金の額が差し引かれます。
どちらを先に見るか
図:共済の貸付を検討する順番
加入している共済と納付月数を確認します。どちらも12か月以上の納付が入口です。小規模企業共済は4月・10月の判定で枠が決まります。
毎年3月に届く『掛金納付状況及び貸付限度額等のお知らせ』で、4月からの貸付限度額と借入窓口を確認します。10月からの分は10月以降に共済相談室へ問い合わせます。
使途が事業資金なら、利率の低い制度から当たります。経営セーフティ共済の一時貸付金は年0.9%(令和6年4月1日時点)、小規模企業共済の一般貸付は年1.5%です。
入院や災害が理由なら、6か月の申込期限があるため先に傷病災害時貸付けを確認します。年0.9%で、証明書類の取得に時間がかかります。
枠が足りない分だけを外部の借入で埋めます。担保・保証人が不要な枠を使い切ってから、条件の重い資金に進む順番になります。
外部の選択肢と並べて比べるときは、運転資金の必要額の出し方とマル経融資の条件もあわせて確認してください。共済の貸付は積んだ額が上限なので、必要額に届かないことがあります。
よくある質問
加入してすぐ借りられますか
借りられません。小規模企業共済の一般貸付は、貸付資格判定時(4月末日および10月末日)までに12か月以上の掛金を納付していることが条件で、判定結果は4月末判定なら同年10月1日から、10月末判定なら翌年4月1日から適用されます。経営セーフティ共済の一時貸付金も、加入後12か月経過かつ納付月数12か月以上が条件です。
掛金の全額を借りられますか
借りられません。小規模企業共済の一般貸付は掛金納付月数に応じて掛金の7〜9割が上限で、10万円以上2,000万円以内(5万円単位)です。経営セーフティ共済の一時貸付金は、機構解約時に支払われる解約手当金の95%の範囲内です。
利率はいくらですか
小規模企業共済の一般貸付は年1.5%、傷病災害時貸付けは年0.9%です。経営セーフティ共済の一時貸付金は金融情勢等により変動し、令和6年4月1日時点の公表値は年0.9%です。いずれも延滞すると年14.6%がかかります。
審査はありますか
掛金から算定した限度額の範囲内で借りる仕組みですが、経営セーフティ共済の一時貸付金については「審査結果によっては借入れができない場合がある」と明記されています。
返せないとどうなりますか
年14.6%の延滞利子(経営セーフティ共済では違約金)がかかります。経営セーフティ共済では、償還期日から5か月を経過しても返済または借換手続きが完了していない場合、法令に基づいて納付された掛金が未償還金等に充当されます。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング