
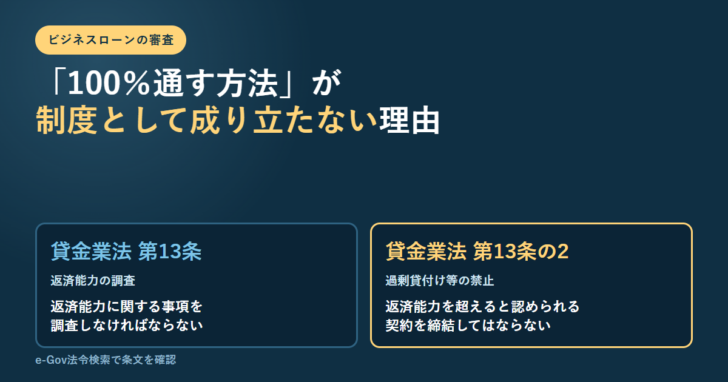
ビジネスローンの審査に「100%通る方法」はありません。裏技が見つかっていないからではなく、法律が貸す側に調査を義務づけ、返済能力を超える契約を禁じているからです。
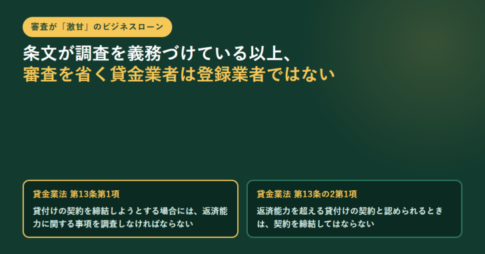
貸金業法13条1項は、貸金業者に対し「顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない」と定めています。調査を省いて貸すことは認められていません。
さらに13条の2第1項は、その調査の結果「返済能力を超える貸付けの契約と認められるとき」は、当該貸付けの契約を締結してはならないとしています。借りる側が何をしても、この判断を飛び越えることはできません。
では申し込む前に何ができるのか。ひとつは自分の信用情報を先に見ておくことです。CICの情報開示では、契約内容と支払状況だけでなく、過去の申込みの記録(申込情報)と、会社が照会した記録(利用記録)まで確認できます。
法律が「調査しなければならない」と書いている
まず条文を見ます。e-Gov法令検索で公開されている貸金業法(昭和五十八年法律第三十二号)の第13条です。
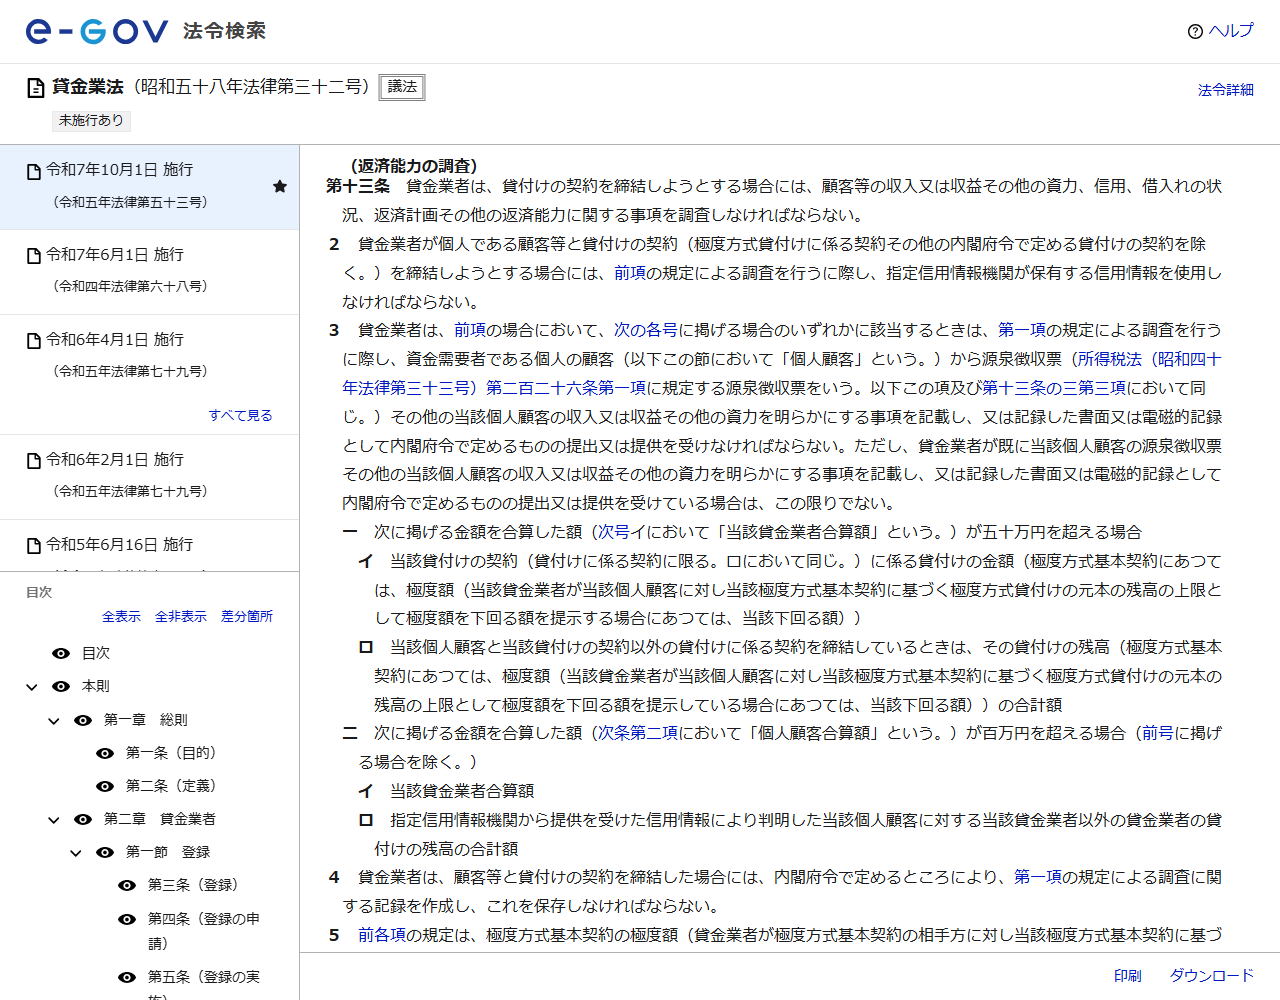
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。(貸金業法13条1項)
「してもよい」ではなく「しなければならない」です。調査の対象として並んでいるのは、収入または収益、資力、信用、借入れの状況、返済計画の5つ。決算書の数字だけで決まるものではないことが、条文の並びから読み取れます。
| 項 | 内容 |
|---|---|
| 1項 | 貸付けの契約を締結しようとする場合、返済能力に関する事項を調査しなければならない |
| 2項 | 個人である顧客等と契約しようとする場合(極度方式貸付けに係る契約等を除く)は、指定信用情報機関が保有する信用情報を使用しなければならない |
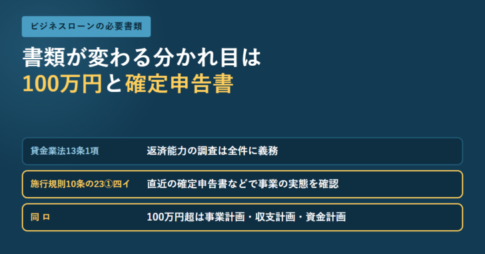
| 3項 | 当該貸金業者合算額が50万円を超える場合、または個人顧客合算額が100万円を超える場合は、源泉徴収票その他の資力を明らかにする書面等の提出を受けなければならない |
| 4項 | 契約を締結した場合、調査に関する記録を作成し、保存しなければならない |
| 5項 | 極度方式基本契約の極度額を増額する場合にも準用される |
2項の「使用しなければならない」が効いてくるのが、申込みのたびに信用情報が照会されるという実務です。何社にも同時に申し込めば、その事実そのものが記録として残ります。
「超えていると認められるとき」は契約できない
調査の次に来るのが13条の2(過剰貸付け等の禁止)です。
貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない。(貸金業法13条の2第1項)
ここが「100%」が成立しない核心です。貸す側の裁量ではなく、法律上の禁止として書かれています。申込書の書き方を工夫しても、この判断が変わるわけではありません。
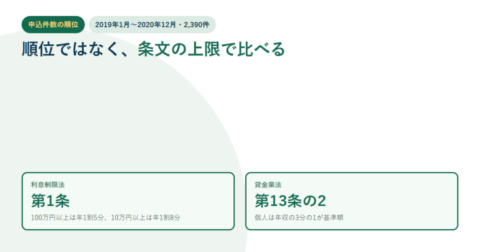
同条2項は個人過剰貸付契約を定義しており、個人顧客合算額が年収の3分の1(基準額)を超える契約がこれにあたるとしています。ただし住宅資金貸付契約等と極度方式貸付けに係る契約は除かれます。事業者向けの貸付けがこの総量規制とどう関わるかは、ビジネスローンは総量規制の対象外?で別に整理しています。
申し込む前に自分でできること
通す方法はなくても、落ちる確率を上げている材料を先に把握することはできます。信用情報は本人が開示請求できます。
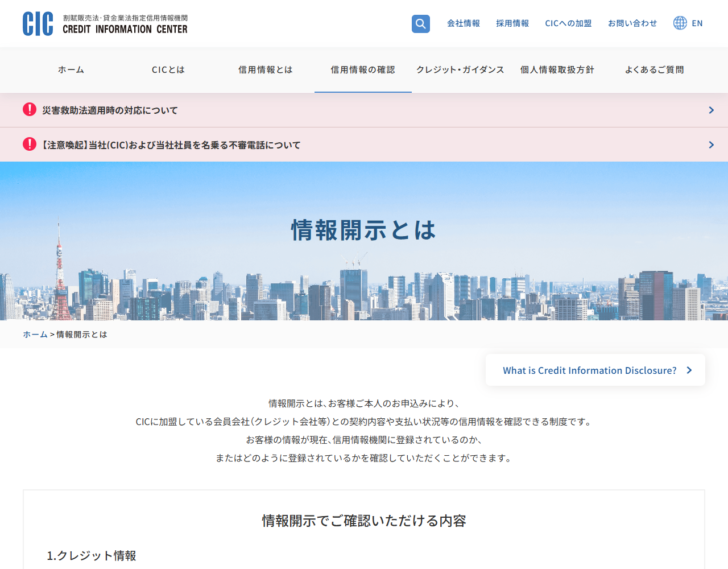
| 種類 | 中身 |
|---|---|
| 1. クレジット情報 | 契約した会社名、契約の内容、契約年月日、契約額、請求された額、入金した額、残高、返済の状況、入金の状況など |
| 2. 申込情報 | 申し込んだ会社名、確認した日、契約予定額、申し込んだ商品の内容など |
| 3. 利用記録 | 利用した会社名、確認した日、確認した目的など(利用途上などの審査で照会された記録) |
| 4. 参考情報 | 協会依頼(日本貸金業協会等からの依頼で登録される情報)、本人申告情報 |
| 5. クレジット・ガイダンス情報 | 会員会社が登録する契約の取引事実に関する情報を分析のうえ算出した情報(指数/算出理由) |
CICは「1~3はそれぞれ各50件まで開示されます」としています。2の申込情報と3の利用記録は、自分では忘れていることが多い項目です。短期間に何社も申し込んだ記録は、そのまま残ります。
開示で見ておきたい3点
返済の状況・入金の状況
延滞の記録が残っていないか。自分では「引き落とし日を1日過ぎただけ」と思っていた案件が記録されていることがあります。
申込情報
直近で何社に申し込んだかが分かります。同時に多数申し込む前に、いま何件残っているかを見ておきます。
クレジット・ガイダンス情報
取引事実を分析して算出した指数と、その算出理由が開示されます。自分の情報がどう評価されているかの手がかりになります。
CICは自社を「割賦販売法および貸金業法に基づく国内唯一の指定信用情報機関」と説明しています。貸金業法13条2項が言う「指定信用情報機関が保有する信用情報」は、こうした機関に登録されている情報のことです。
申込みから回答までに何が起きているか
条文とCICの開示内容を並べると、申込みから回答までの流れが具体的に見えてきます。
条文が求めている順番
返済能力の調査
収入・収益、資力、信用、借入れの状況、返済計画を調べます。事業者の場合は決算書や入出金の状況がここに入ります。
指定信用情報機関への照会
個人である顧客等との契約では、指定信用情報機関が保有する信用情報を使わなければなりません。この照会は「利用記録」として残ります。
金額が一定を超えたら資力の証明書類
当該貸金業者合算額が50万円超、または個人顧客合算額が100万円超のときは、源泉徴収票等の提出を受けることが求められます。
返済能力を超えるなら締結しない
調査の結果、返済能力を超える契約と認められるときは、契約を締結してはなりません。
記録の作成・保存
契約を締結した場合、調査に関する記録を作成し保存します。後から検証できる形が残ります。
「100%」「絶対」と書かれた情報の見分け方
審査に関する情報は、根拠のある話とない話が混ざりやすい領域です。条文に戻れば切り分けられます。
| よく見かける言い回し | 条文から言えること |
|---|---|
| 100%通す方法がある | 言えない。13条の2が返済能力を超える契約の締結を禁じている |
| 信用情報は見られない場合がある | 個人である顧客等との契約では、13条2項が指定信用情報機関の信用情報の使用を義務づけている |
| 書類なしでいくらでも借りられる | 金額が一定を超えると、13条3項が資力を明らかにする書面等の提出を求めている |
| 審査の中身は公表されていない | 各社の判断基準そのものは公表されていない。ただし「何を調査するか」は条文に書かれている |
| 申し込んだ記録は残る | CICの開示内容に「申込情報」「利用記録」が含まれている |
各社が最終的にどう評価するかの基準は公表されていません。この記事も「通る方法」を示すものではありません。示せるのは、法律が何を求めているかと、申し込む前に自分で確認できる材料の2つです。
審査そのものの仕組みについてはビジネスローン審査で見られる信用情報、書面の受け取りについてはビジネスローンで受け取る書面は3つあるもあわせてご覧ください。
よくある質問
- 審査に必ず通る方法はありますか。
- ありません。貸金業法13条の2第1項が、調査により返済能力を超える貸付けの契約と認められるときは契約を締結してはならないと定めています。借り手側の工夫でこの判断を飛び越えることはできません。
- 信用情報を見られずに借りることはできますか。
- 個人である顧客等との貸付けの契約(極度方式貸付けに係る契約その他内閣府令で定める契約を除く)では、貸金業法13条2項により、貸金業者は指定信用情報機関が保有する信用情報を使用しなければならないとされています。
- いくらから収入を証明する書類が要りますか。
- 貸金業法13条3項は、当該貸金業者合算額が50万円を超える場合、または個人顧客合算額が100万円を超える場合に、源泉徴収票その他の資力を明らかにする書面等の提出または提供を受けなければならないとしています。すでに提出を受けている場合は除かれます。
- 自分の信用情報はどこで見られますか。
- CIC(割賦販売法・貸金業法指定信用情報機関)は、本人の申込みにより信用情報を確認できる情報開示の制度を設けています。クレジット情報、申込情報、利用記録、参考情報、クレジット・ガイダンス情報が対象で、はじめの3つはそれぞれ各50件まで開示されます。
- 何社も同時に申し込むと不利になりますか。
- 有利・不利をここで断定することはできません。ただし事実として、申し込んだ会社名や確認した日は「申込情報」として、審査のために信用情報を確認した記録は「利用記録」として、CICの開示内容に含まれています。
- 審査の基準は公表されていますか。
- 各社の判断基準は公表されていません。公表されているのは、法律が何を調査するよう求めているか(貸金業法13条)と、何をしてはならないか(同13条の2)です。
出典
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」第13条(返済能力の調査)https://laws.e-gov.go.jp/law/358AC1000000032(1項の調査義務と調査事項、2項の指定信用情報機関の信用情報の使用義務、3項の50万円超・100万円超と資力を明らかにする書面等、4項の記録の作成・保存、5項の極度額増額への準用)
- e-Gov法令検索「貸金業法」第13条の2(過剰貸付け等の禁止)https://laws.e-gov.go.jp/law/358AC1000000032(返済能力を超える貸付けの契約と認められるときは締結してはならないこと、個人過剰貸付契約の定義と年間の給与等を合算した額に3分の1を乗じた基準額、住宅資金貸付契約等と極度方式貸付けに係る契約の除外)
- 株式会社シー・アイ・シー(CIC)「情報開示とは」https://www.cic.co.jp/mydata/index.html(情報開示の定義、クレジット情報・申込情報・利用記録・参考情報・クレジットガイダンス情報の内容、1〜3はそれぞれ各50件まで)
- 株式会社シー・アイ・シー(CIC)「数字で見るCIC」https://www.cic.co.jp/cic/data.html(割賦販売法および貸金業法に基づく国内唯一の指定信用情報機関であること)
条文は2026年9月27日にe-Gov法令検索で確認したものです。条文の引用は該当部分の抜粋で、適用の可否や個別の判断については弁護士等の専門家にご確認ください。各社の審査基準は公表されておらず、この記事は特定の申込みの結果を示すものではありません。







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング