「不動産も担保に出せない、経営者保証も付けたくない」という会社に、2026年5月25日から新しい選択肢が加わりました。企業価値担保権です。根拠は事業性融資の推進等に関する法律(令和6年法律第52号)で、金融庁は「事業の将来性に基づく融資を後押しする新しい制度」と説明しています。まだ事例が積み上がっていない段階ですが、制度の枠組みと、誰が使えて誰が使えないのかは公表資料ではっきりしています。この記事では、金融庁の資料に書かれていることだけを整理します。
先に押さえておくこと
- 企業価値担保権は2026年5月25日に始まりました。金融庁のページに「2026年5月25日スタート」と表示されています。
- 根拠法は事業性融資の推進等に関する法律。令和6年3月15日に第213回国会へ提出され、令和6年6月7日に成立しています。
- 設定できるのは株式会社と持分会社だけ。金融庁は「個人事業主や会社以外の法人は設定できません」と明記しています。
- 金融庁は用途としてスタートアップ・事業承継・事業再生など、成長を目指す局面での検討を挙げています。
- この制度は金融機関側の運用ルールも同時に整備されました。監督指針の改正や引当の考え方が施行に合わせて公表されています。
2026年5月25日に何が始まったのか
金融庁の「事業性融資の推進(企業価値担保権等)」というページには、6つの機関のロゴ(金融庁、経済産業省、中小企業庁、全国銀行協会、全国信用金庫協会、全国信用組合中央協会)が並び、「資金調達のあたらしい選択肢〔企業価値担保権〕2026年5月25日スタート」と書かれたバナーが掲示されています。
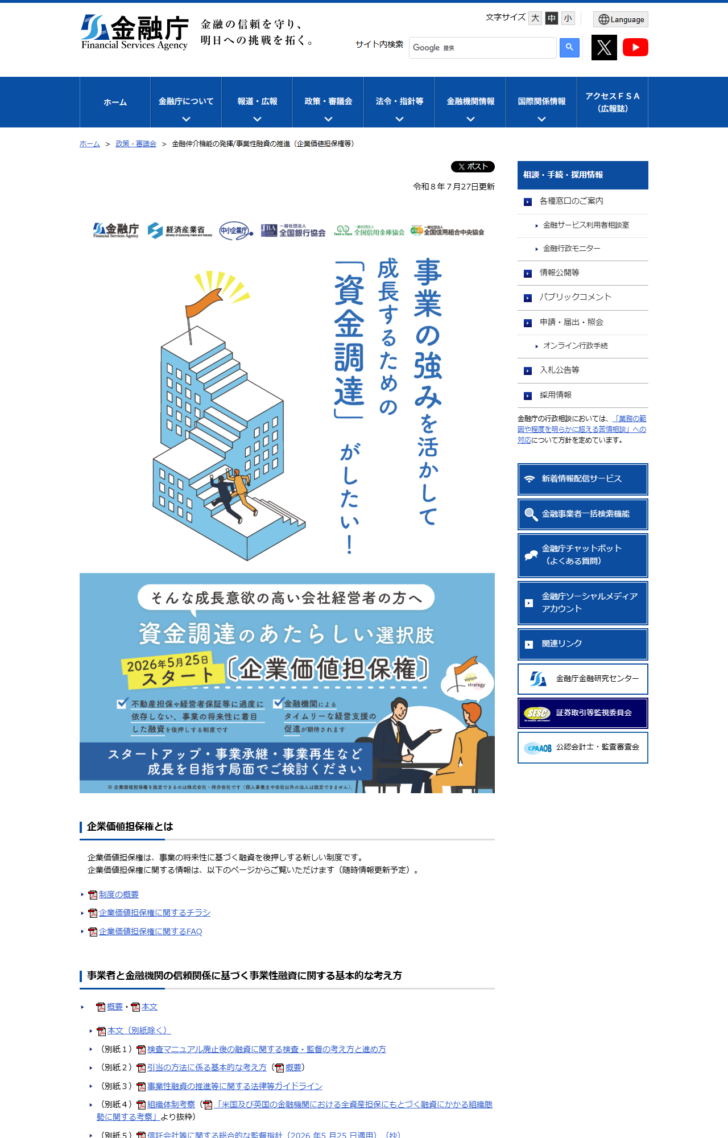
バナーには制度の狙いが2行でまとめられています。ひとつは「不動産担保や経営者保証等に過度に依存しない、事業の将来性に着目した融資を後押しする制度です」。もうひとつは「金融機関によるタイムリーな経営支援の促進が期待されます」。借りる側の担保の話だけでなく、貸した後の関わり方まで含めた制度設計だということです。
ページの本文では、企業価値担保権を「事業の将来性に基づく融資を後押しする新しい制度です」と説明しています。担保に取るのが個々の資産ではなく事業そのものである、という点が従来の担保と根本的に違います。
成立から施行まで2年かかった
制度の準備には時間がかかっています。金融庁が公表している日付を並べると次のようになります。
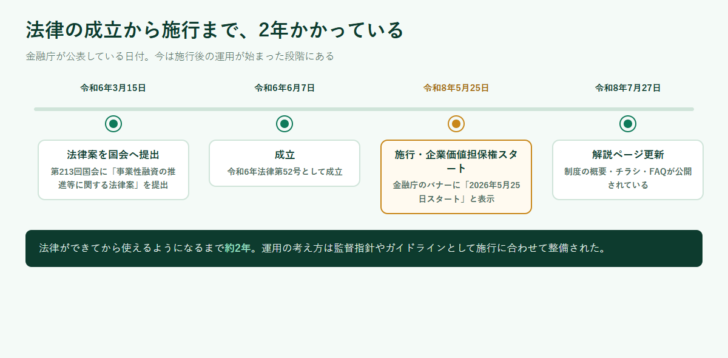
| 項目 | 内容 |
|---|---|
| 法律の名称 | 事業性融資の推進等に関する法律 |
| 法律番号 | 令和6年法律第52号 |
| 国会提出 | 令和6年3月15日(第213回国会) |
| 成立 | 令和6年6月7日 |
| 施行 | 令和8年(2026年)5月25日 |
| 所管 | 金融庁 |
施行に向けて、令和8年4月10日には「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」(案)と、主要行等向け・中小地域金融機関向けの総合的な監督指針の一部改正(案)が公表され、5月10日まで意見募集が行われました。公表文には「令和8年5月25日、『事業性融資の推進等に関する法律』が施行され」と書かれています。
金融庁のページには、施行に合わせて整備された資料が別紙として並んでいます。検査マニュアル廃止後の融資に関する検査・監督の考え方、引当の方法に係る基本的な考え方、事業性融資の推進等に関する法律等ガイドライン、そして2026年5月25日適用の信託会社等に関する総合的な監督指針などです。
誰が使えて、誰が使えないのか
ここが実務でいちばん重要です。金融庁のバナーには、はっきりと注記が入っています。
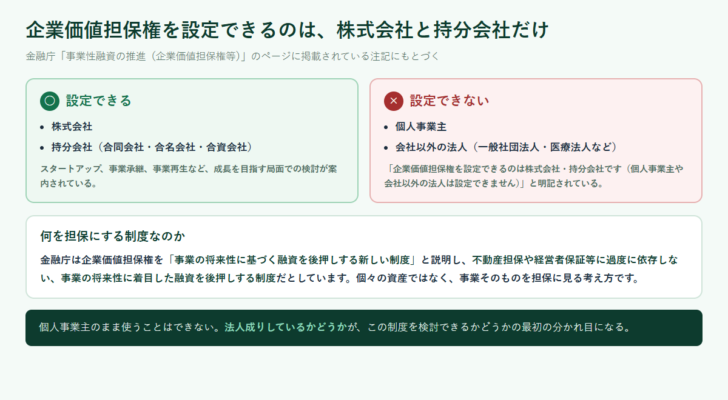
「企業価値担保権を設定できるのは株式会社・持分会社です(個人事業主や会社以外の法人は設定できません)」。つまり、個人事業主のままではこの制度を使えません。一般社団法人や医療法人などの会社以外の法人も対象外です。
個人事業主として資金調達を検討している場合、企業価値担保権は選択肢に入りません。法人化してから初めて検討できる制度です。いま必要な資金をどう手当てするかは、信用保証協会の保証付き融資や日本政策金融公庫の創業融資など、既存の制度から組み立てることになります。
金融庁は使いどころとして「スタートアップ・事業承継・事業再生など成長を目指す局面でご検討ください」と案内しています。担保に出せる不動産がないまま伸びようとしている会社、後継者へ引き継ぐために資金が要る会社、立て直しの途中にある会社が想定されているということです。
従来の借り方と何が違うのか
これまでの中小企業の資金調達は、大きく3つの型で説明できました。企業価値担保権はそのどれとも違う4つ目の型になります。
| 型 | 何を見て貸すか | 担保・保証 | 使えない会社 |
|---|---|---|---|
| 不動産担保融資 | 担保に出す不動産の価値 | 土地・建物に抵当権 | 不動産を持っていない会社 |
| 保証付き融資 | 事業の状況と保証協会の判断 | 信用保証協会の保証 | 保証限度額を使い切っている会社 |
| 無担保のビジネスローン | 決算内容と代表者の信用 | 多くは経営者保証あり | 金利負担に耐えられない会社 |
| 企業価値担保権 | 事業の将来性 | 事業そのものを担保 | 個人事業主、会社以外の法人 |
特徴は、担保に出す「モノ」を持っていなくても検討できることです。金融庁が「不動産担保や経営者保証等に過度に依存しない」と書いているのは、この点を指しています。ソフトウェアやサービス、顧客基盤といった目に見えない強みで成り立っている会社にとっては、これまで担保に出せるものが無いことが借入の上限になっていました。
一方で、貸す側から見ると事業の将来性を評価しなければならないので、審査は決算書を見るだけでは終わりません。金融庁が引当の考え方や監督指針まで同時に整備したのは、金融機関側の実務が変わることを前提にしているからです。
いま検討するときに確認すること
制度が始まったばかりなので、取り扱う金融機関や実際の条件はこれから出てきます。現時点で自社側が確認できることを整理します。
| 確認すること | なぜ必要か |
|---|---|
| 自社が株式会社または持分会社か | 個人事業主と会社以外の法人は設定できないと明記されている |
| 取引金融機関が取り扱うか | 制度としては始まっているが、対応は金融機関ごとに異なる |
| 事業の将来性を説明できる材料があるか | 担保にするのは事業そのもの。数字と計画で説明する必要がある |
| 既存の借入や担保との関係 | すでに抵当権や保証が付いている場合、全体をどう組み替えるかの話になる |
| いつ資金が必要か | 新しい制度は相談から実行までの時間が読みにくい。急ぐなら並行して別の手段も進める |
急ぎの運転資金であれば、この制度を待つ判断は現実的ではありません。必要額の出し方は運転資金とはで整理していますし、保証を使った資金繰りの選択肢はセーフティネット保証やマル経融資で扱っています。企業価値担保権は、時間のある局面で腰を据えて相談する制度と考えたほうが実態に合います。
よくある質問
企業価値担保権はいつから使えますか
2026年5月25日からです。金融庁のページには「2026年5月25日スタート」と表示されており、令和8年4月10日の公表文にも「令和8年5月25日、『事業性融資の推進等に関する法律』が施行され」と書かれています。
個人事業主でも使えますか
使えません。金融庁は「企業価値担保権を設定できるのは株式会社・持分会社です(個人事業主や会社以外の法人は設定できません)」と明記しています。合同会社などの持分会社は対象に含まれます。
何を担保にするのですか
事業そのものです。金融庁は企業価値担保権を「事業の将来性に基づく融資を後押しする新しい制度」と説明し、不動産担保や経営者保証等に過度に依存しない融資を後押しするものだとしています。個々の資産に抵当権を設定する従来の担保とは考え方が違います。
根拠になっている法律は何ですか
事業性融資の推進等に関する法律(令和6年法律第52号)です。令和6年3月15日に第213回国会へ提出され、同年6月7日に成立しました。金融庁のサイトに法律・理由、概要、説明資料、法律案要綱、新旧対照条文などが公開されています。
どの金融機関でも使えますか
制度としては施行されていますが、実際に取り扱うかどうかは金融機関ごとの判断です。金融庁は施行に合わせて主要行等向けと中小・地域金融機関向けの監督指針を改正しており、対応は今後広がっていくと見込まれます。まずは取引金融機関に取り扱いの有無を確認してください。
経営者保証はなくなりますか
金融庁の説明は「不動産担保や経営者保証等に過度に依存しない」融資を後押しするというものです。すべての融資から経営者保証がなくなるという意味ではありません。実際の条件は個別の契約によります。
この記事で参照した公的資料
- 金融庁「金融仲介機能の発揮/事業性融資の推進(企業価値担保権等)」(令和8年7月27日更新) https://www.fsa.go.jp/policy/kigyoukachi-tanpo/index.html
- 金融庁「第213回国会(令和6年常会)提出法案」 https://www.fsa.go.jp/common/diet/213/index.html
- 金融庁「『事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方』等(案)の公表について」(令和8年4月10日) https://www.fsa.go.jp/news/r7/sonota/20260410/20260410.html
- e-Gov法令検索「事業性融資の推進等に関する法律」(令和6年法律第52号) https://laws.e-gov.go.jp/law/506AC0000000052

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング