
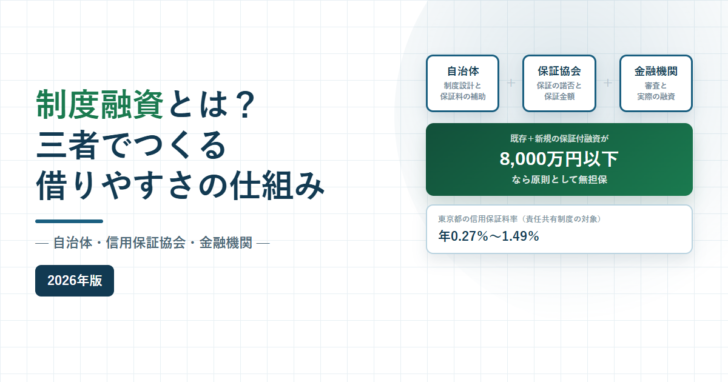
金融機関に直接申し込んで断られた事業者が、次に案内されることが多いのが制度融資です。名前だけ聞くと自治体がお金を貸す制度に見えますが、実際は違います。東京都産業労働局は「東京都の制度融資は、東京都と東京信用保証協会と指定金融機関の三者協調のうえに成り立っている融資制度で、都内の中小企業者が金融機関から融資を受けやすくするための制度です」と説明しています。貸すのは金融機関、保証するのは保証協会、条件を決めて保証料を補助するのが自治体、という分担です。この記事では東京都の制度を例に、条件・費用・使いどころを公表資料で整理します。
先に結論
- 制度融資は自治体・信用保証協会・指定金融機関の三者で成り立つ。自治体が直接貸すのではない。
- 利用には信用保証協会の保証が必要。金融機関の審査だけでは実行されない。
- 既存と新規の保証付融資の合計が8,000万円以下なら原則として無担保。
- 信用保証料がかかるが、東京都は一般的な料率より低く設定したうえで一部を補助している。
- 法人代表者を除き連帯保証人は不要。要件を満たせば代表者の個人保証も外せる。
三者の役割を分けて見る
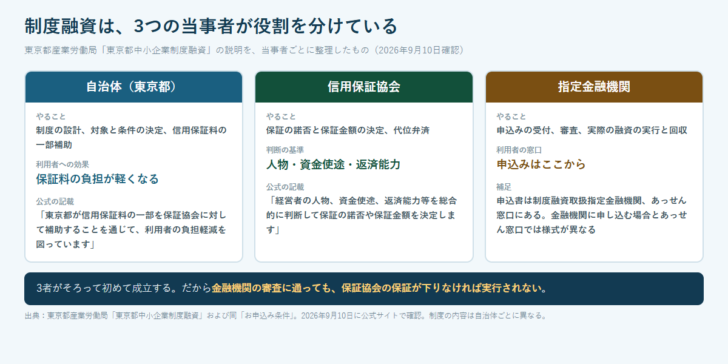
制度融資でつまずきやすいのは、審査が二段構えになっている点です。東京都のページは「東京都の制度融資を受けるには東京信用保証協会の保証が必要になります。東京信用保証協会は、経営者の人物、資金使途、返済能力等を総合的に判断して保証の諾否や保証金額を決定します」と書いています。
つまり、金融機関の担当者が前向きでも、保証協会が保証しなければ融資は実行されません。逆に、保証協会が保証を出しても金融機関が貸さないという判断はありえます。両方をそろえる必要があるぶん、申込みから実行までの日数は民間のビジネスローンより長くなります。
制度そのものは全国の自治体にあります。中小企業庁も信用保証について「中小企業が金融機関から融資を受ける際、信用保証協会が債務保証をする制度です。金融機関あるいは、各都道府県等の信用保証協会が窓口となります」と説明しています。ただし融資メニュー・利率・保証料の補助は自治体ごとに違います。この記事の数字は東京都のものです。
使える人の条件
東京都の「お申込み条件」には、中小企業者または組合で次をすべて満たすことが必要と書かれています。
| 条件 | 公式の記載 |
|---|---|
| 所在地と業種 | 都内に事業所(住居)があり、保証協会の保証対象となる業種を営んでいること(一定の業歴要件が必要となる場合あり) |
| 税金 | 事業税その他租税の未申告、滞納がないこと(完納の見通しが立つ場合などはこの限りではない) |
| 許認可 | 許可、認可、登録、届出等が必要な業種は、当該許認可等を受けている(又は、受ける)こと |
| 反社会的勢力 | 現在かつ将来にわたって暴力団員等に該当しないこと等 |
| 極度型融資 | 引き続き2年以上同一事業を営んでいることが必要 |
| 創業予定 | 創業を計画している方が利用できるのは創業融資 |
「中小企業者」の線引きも数値で示されています。資本金・従業員数のいずれかを満たせば該当します。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| 製造業等(建設業、不動産業、運送業、出版業などを含む) | 3億円以下 | 300人以下(ゴム製品製造業の一部は900人以下) |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業(飲食業を含む) | 5千万円以下 | 50人以下 |
| サービス業 | 5千万円以下 | 100人以下(旅館業は200人以下) |
| 医療法人 | 条件なし | 300人以下 |
税金の項目は実務でよく引っかかります。滞納があると原則として使えません。ただし「完納の見通しが立つ場合などはこの限りではない」とも書かれているため、分納の合意ができているかどうかで扱いが変わりうる、と読めます。断定はできないので、金融機関か相談窓口で確認してください。
担保・保証人・保証料
物的担保についての記載は明快です。「既存の保証付融資残高と新規の保証付融資額の合計が8,000万円以下の場合は、原則として無担保とします。合計が8,000万円を超える場合は、物的担保が必要となります。」不動産を持っていない事業者でも、この範囲なら担保なしで組める設計です。
連帯保証人については「必要となる場合があります。ただし、法人代表者(実質的な経営権を持っている者等を含む。)を除き連帯保証人は不要です」と書かれています。第三者保証人を求められない、ということです。そのうえで代表者保証についても、国の「経営者保証に関するガイドライン」に基づき次のいずれかに該当し保証協会が認める場合は不要になる、と説明されています。
申込金融機関がプロパー融資について法人代表者の個人保証を不要とし、担保による保全が図られていない場合であって、法人と代表者の分離、債務超過でない等の一定の要件を充足している場合。
法人または法人代表者等が所有する不動産について担保提供があり、十分な保全が図られる場合。
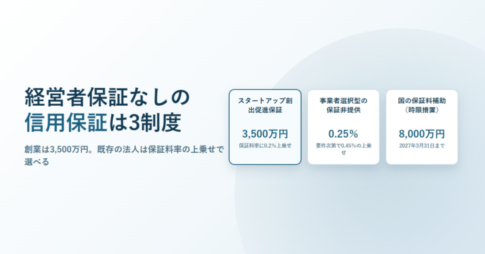
令和6年3月15日から、信用保証料の上乗せにより経営者保証を提供しないことを選択できる保証制度が始まっています(資格要件あり)。
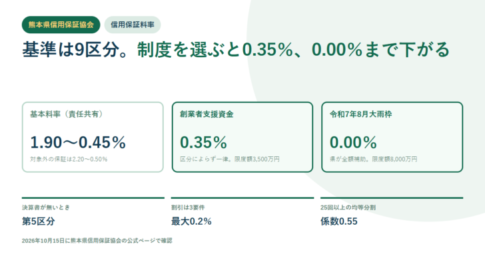
費用面が信用保証料です。東京都は「都制度融資の信用保証料率は、一般的な信用保証料率よりも低く設定されており、さらに、東京都が信用保証料の一部を保証協会に対して補助することを通じて、利用者の負担軽減を図っています」としています。料率は責任共有制度の対象かどうかと、保証残高の区分で変わります。
| 区分(残高を含む合計額) | 責任共有制度の対象 | 責任共有制度の対象外 |
|---|---|---|
| 500万円以下 | 0.27% 〜 1.19% | 0.30% 〜 1.38% |
| 1,000万円以下 | 0.33% 〜 1.33% | 0.37% 〜 1.54% |
| 1,000万円超(有担保) | 0.35% 〜 1.39% | 0.40% 〜 1.62% |
| 1,000万円超(無担保) | 0.45% 〜 1.49% | 0.50% 〜 1.72% |
幅があるのは、経営状況によって料率区分が変わるためです。加えて、セーフティネット保証等の特例保証が適用される場合は0.34%〜0.80%、会計参与を設置している旨の登記を行ったことを示す書類などを提出した場合は0.1%優遇される、という条件も公表されています(個人事業者、組合、医療法人等は0.1%優遇の対象外)。
この保証料は金利とは別にかかります。総額を見るときは、金融機関の利率と保証料率を足して考えてください。責任共有制度と保証料の考え方は信用保証協会とは?保証付き融資のしくみ・責任共有制度80%・保証限度額を公的資料で整理にまとめています。
ビジネスローンとどう使い分けるか
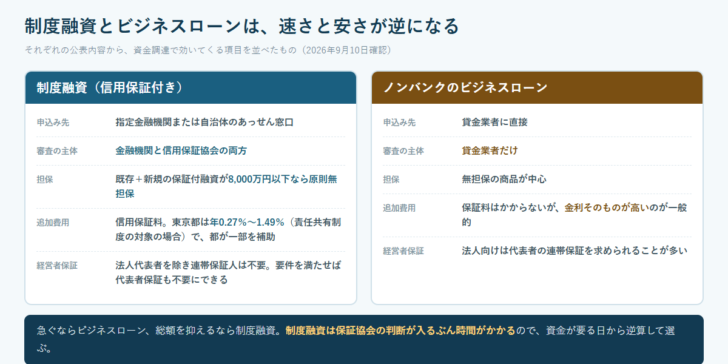
制度融資の弱点は速さです。金融機関と保証協会の両方の判断を待つため、申込みから実行までに時間がかかります。東京都のページも、申込書が「制度融資取扱指定金融機関、あっせん窓口」にあり、金融機関に申し込む場合とあっせん窓口に申し込む場合では様式が異なる、と案内しています。書類の準備段階から手間があります。
一方で、費用は抑えられます。保証料はかかりますが、担保なしで8,000万円までの枠を組める設計と、自治体による保証料補助が効きます。時間に余裕がある資金なら制度融資、期日が迫っている資金ならビジネスローン、という順番で考えると整理しやすくなります。
両者は排他ではありません。制度融資の申込みを進めながら、つなぎの短期資金だけをビジネスローンで手当てする組み方もできます。金利の考え方はビジネスローン金利の相場を徹底解説!法人が賢く借入先を選ぶための完全ガイド、必要額の出し方は運転資金とは?必要額の出し方と、足りないときに見る5つの選択肢を参照してください。
あっせん屋への注意も公表されています。東京都のページには「仲介手数料、あっせん料を要求するいわゆる金融あっせん屋にご注意ください。金融あっせん屋、暴力団等の第三者が介入する保証申込みは一切取扱いいたしません。」と明記されています。
制度融資は金融機関か自治体の相談窓口に直接申し込むものです。手数料を取って「通してあげる」と持ちかける第三者は、その時点で対象外になります。
申し込む前に決めておくこと
保証協会は資金使途を判断材料にすると明記しています。何にいくら使うかを、見積書や発注書と対応させて説明できる状態にします。
未申告・滞納がないことが条件です。滞納がある場合は、完納の見通しについて先に窓口へ相談します。
取扱指定金融機関か、自治体のあっせん窓口か。様式が異なるため、決めてから書類を取り寄せます。
融資メニューの一覧と各メニューの限度額・期間・利率は、東京都の場合「令和8年度東京都中小企業制度融資要項」または「東京都中小企業向け制度融資」のパンフレットに掲載されています。金額と利率は年度で改定されるため、この記事では個別メニューの数値までは扱いません。最新の要項で確認してください。
よくある質問
自治体がお金を貸してくれるのですか?
いいえ。貸すのは指定金融機関です。自治体は制度を設計し、信用保証料の一部を補助する立場です。
信用保証協会の保証は必須ですか?
東京都の制度融資では必要です。「東京都の制度融資を受けるには東京信用保証協会の保証が必要になります」と明記されています。
担保は必要ですか?
既存の保証付融資残高と新規の保証付融資額の合計が8,000万円以下なら原則として無担保です。超える場合は物的担保が必要になります。
社長の個人保証は必ず付きますか?
付かない場合があります。経営者保証に関するガイドラインに基づく2つの条件のいずれかに該当し保証協会が認める場合と、令和6年3月15日から始まった保証料上乗せによる選択制があります。
創業前でも使えますか?
創業を計画している方が利用できるのは創業融資です、と案内されています。通常のメニューとは別枠です。
東京都以外でも同じ条件ですか?
異なります。制度融資は自治体ごとに設計されており、メニュー・限度額・利率・保証料補助の有無が変わります。所在地の自治体の公表資料で確認してください。
この記事で参照した一次情報(2026年9月10日確認)
- 東京都産業労働局「東京都中小企業制度融資」
https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi - 東京都産業労働局「お申込み条件|東京都中小企業制度融資」
https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/jyouken - 東京都産業労働局「制度の一覧|東京都中小企業制度融資」(令和8年度の一覧は要項・パンフレットに掲載)
https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/list/ - 中小企業庁「信用保証協会について」
https://www.chusho.meti.go.jp/faq/faq/faq20_hoshou.html








 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング