返済が1回遅れただけで残高の全額を請求される。そんな話を聞いて不安になった方に向けて、何が根拠でそうなるのか、どこまでが法律の話でどこからが契約の話なのかを分けて整理します。手元の契約書を読むときの足場になるよう、条文そのものを引きながら進めます。
一括請求の根拠は、多くの場合法律ではなく契約書の条項です。民法が定める期限の利益の喪失は3つの場面に限られており、「1回でも支払いが遅れたら」はそこに含まれていません。
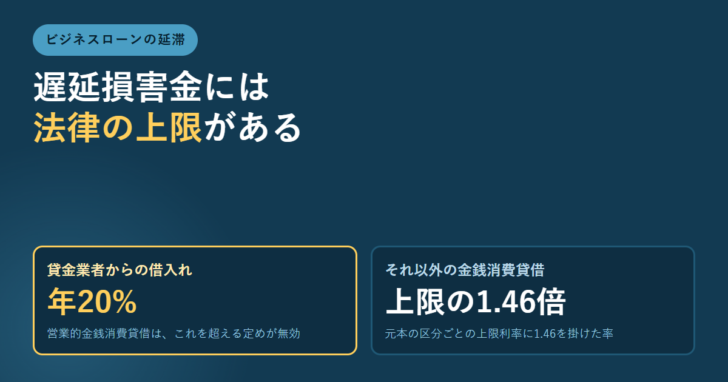
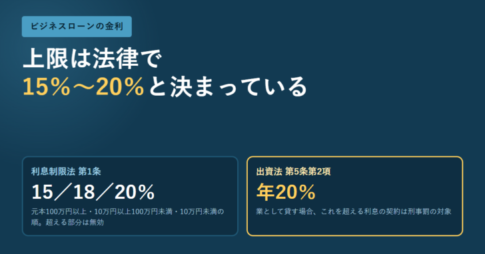
遅延損害金には上限があります。貸金業者からの借入れのような営業的金銭消費貸借では、年2割(年20%)を超える定めは超過部分が無効です。
取立ての方法にも規制があります。貸金業を営む者には、時間帯・場所・第三者への告知などについて、貸金業法が禁止行為を列挙しています。
「期限の利益」とは何を指すのか
借りたお金は、契約で決めた期日まで返さなくてよい。この「期日まで待ってもらえる立場」を期限の利益と呼びます。民法第136条第1項は、期限は債務者の利益のために定めたものと推定すると書いています。分割払いの契約であれば、毎月の約定日まで残りの元本を請求されない状態が保たれているわけです。
一括請求とは、この状態が失われ、残高の全額をただちに支払う義務が生じることを指します。用語としては「期限の利益の喪失」です。
民法が定める喪失事由は3つだけ
民法第137条は、債務者が期限の利益を主張できない場合を3つ挙げています。条文そのものを見ると、想像よりも限定的です。
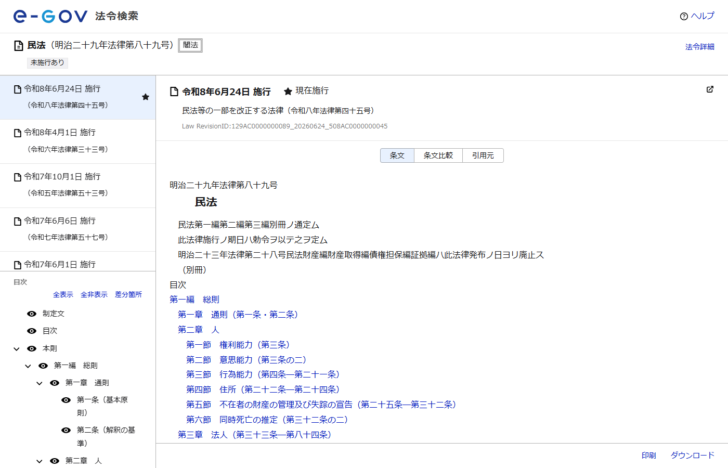
| 号 | 条文の内容 | 実務での例 |
|---|---|---|
| 一 | 債務者が破産手続開始の決定を受けたとき | 裁判所の決定が出た場合 |
| 二 | 債務者が担保を滅失させ、損傷させ、又は減少させたとき | 担保にした資産を勝手に処分した、毀損した |
| 三 | 債務者が担保を供する義務を負う場合において、これを供しないとき | 差し入れる約束の担保を出さない |
ここに支払いの遅れは書かれていません。それでも延滞で一括請求が起きるのは、契約書に「期限の利益喪失条項」が置かれているからです。つまり根拠は契約です。何日の遅れで、どの手続きを経て喪失するのかは、契約書の該当条項を読まないと分かりません。
契約書のどこを読むか
期限の利益喪失条項は、一般に「当然喪失」と「請求喪失」に分かれています。前者は一定の事実が起きた時点で自動的に喪失するもの、後者は貸し手が請求してはじめて喪失するものです。どちらに分類されているかで、猶予の有無が変わります。
期限の利益喪失条項が第何条にあるか。見出しは「期限の利益の喪失」以外のこともある。
当然喪失と請求喪失のどちらか。請求喪失なら、通知が来るまでは猶予がある。
支払いの遅れが何日、または何回続いたときに該当するか。
遅延損害金の利率が何%と書かれているか。年何%の表記かを確認する。
連帯保証人への請求がどう定められているか。
条項を読んで分からないときは、貸し手に条文番号を挙げて質問してください。「何日遅れたら一括請求になりますか」ではなく「第◯条の期限の利益喪失は当然喪失ですか、請求喪失ですか」と聞くほうが、答えが具体的に返ってきます。
返済が難しいと分かった時点で先に相談すれば、条項が発動する前に条件変更の話ができることもあります。黙って遅らせるのがいちばん選択肢を狭めます。
遅延損害金には法律の上限がある
ここは法律が直接決めている部分です。利息制限法は、利息そのものの上限を第1条で定めたうえで、債務不履行による賠償額の予定、つまり遅延損害金についても上限を置いています。
| 元本の額 | 利息の上限(第1条) | 遅延損害金の上限(第4条の1.46倍) |
|---|---|---|
| 10万円未満 | 年2割 | 年2割の1.46倍 |
| 10万円以上100万円未満 | 年1割8分 | 年1割8分の1.46倍 |
| 100万円以上 | 年1割5分 | 年1割5分の1.46倍 |
| 営業的金銭消費貸借 | 同上 | 年2割(第7条の特則) |
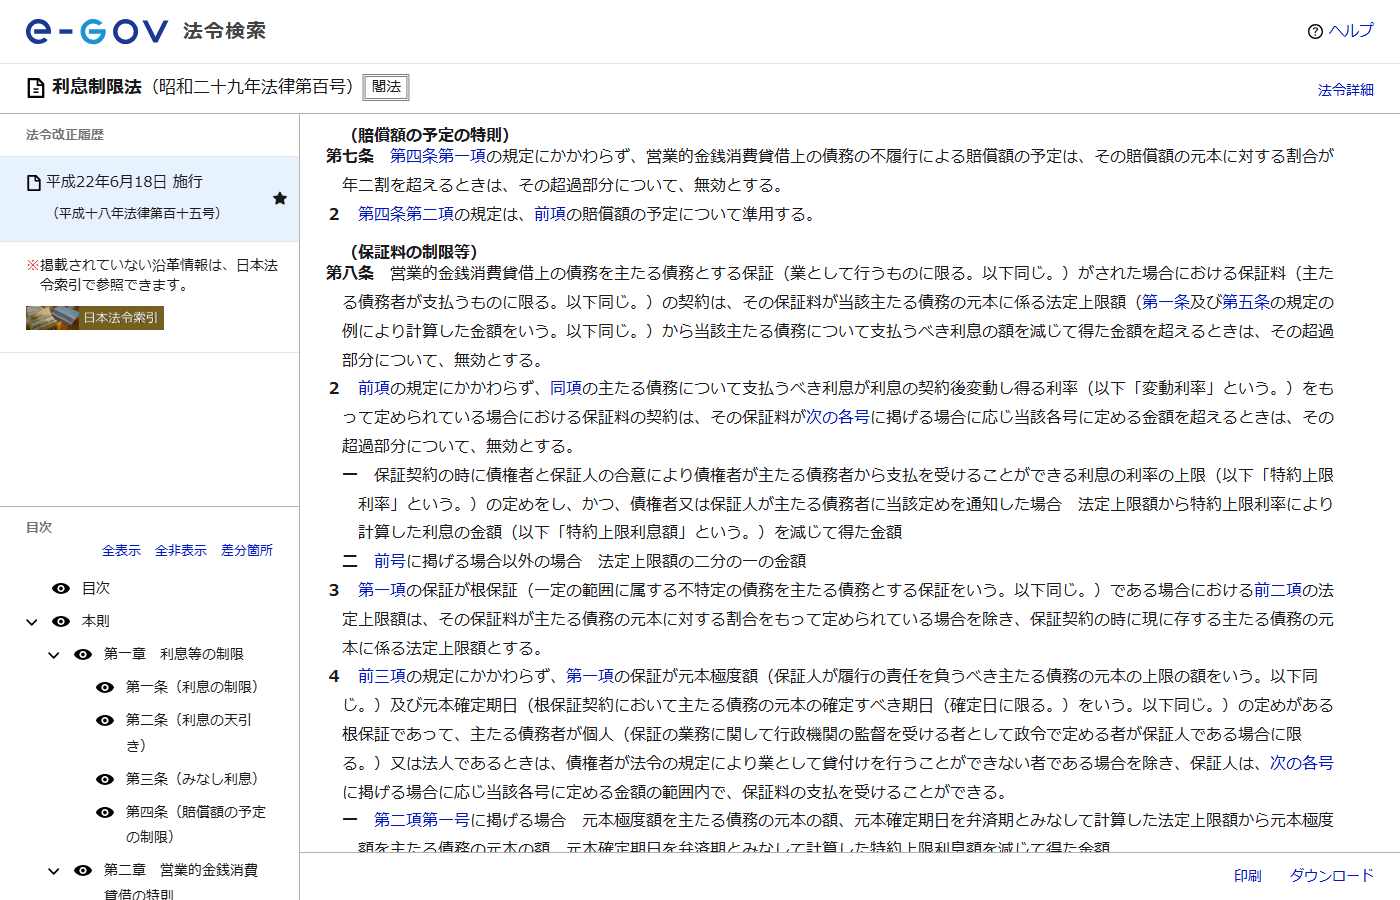
第4条第1項は、金銭を目的とする消費貸借上の債務の不履行による賠償額の予定について、元本に対する割合が第1条の率の1.46倍を超えるときは超過部分を無効とすると定めています。第2項では、違約金も賠償額の予定とみなすとされています。名目を違約金に変えても同じ枠がかかるということです。
そのうえで第7条が特則を置いています。営業的金銭消費貸借、つまり債権者が業として行う金銭を目的とする消費貸借では、賠償額の予定が年2割を超えるときに超過部分が無効になります。貸金業者から借りるビジネスローンはこちらに当たります。
契約書に年20%を超える遅延損害金が書かれていた場合、営業的金銭消費貸借であれば超過部分は無効です。無効になるのは超過した部分だけで、契約そのものが消えるわけではありません。借入金利の上限については利息制限法の15〜20%と、手数料がみなし利息になる条文を整理した記事で扱っています。
一括請求を告げられてからの動き方
通知が届いた段階でも、できることは残っています。順番に整理します。
通知の内容と日付を確認する
いつ時点で、いくらの請求なのか。元本・利息・遅延損害金の内訳が示されているかを見ます。
契約書の該当条項と突き合わせる
通知が引用している条項が、契約書のどれに当たるかを確かめます。当然喪失か請求喪失かでも扱いが変わります。
遅延損害金の利率を検算する
営業的金銭消費貸借なら年2割が上限です。超えていれば、その部分は無効になります。
払える形を先に用意して相談する
分割の再設定に応じるかは貸し手の判断ですが、返済原資の見通しを示せるかどうかで話の進み方が変わります。
他の借入れの条件も確認する
他社の契約にも連動条項(他の債務で期限の利益を失ったとき)が入っていることがあります。
資金繰り全体を組み直す必要があるなら、借り換えで総返済額と月額負担を比較する手順もあわせて確認してください。ただし延滞が始まってからの借り換えは難易度が上がります。
取立てには禁止されている行為がある
貸金業法第21条第1項は「取立て行為の規制」として、貸金業を営む者および取立ての委託を受けた者が、人を威迫したり、私生活や業務の平穏を害するような言動をしたりしてはならないと定め、具体的な行為を列挙しています。
| 号 | 禁止されている行為(要旨) |
|---|---|
| 一・二 | 正当な理由なく、内閣府令で定める時間帯に電話・ファクシミリ・訪問をすること。債務者が連絡の時期を申し出た場合の扱いも定められている |
| 三 | 正当な理由なく、勤務先など居宅以外の場所へ電話・電報・ファクシミリ・訪問をすること |
| 四 | 訪問先で退去を求められたのに退去しないこと |
| 五 | 貼り紙や立看板その他の方法で、借入れの事実などを債務者以外の者に明らかにすること |
| 六 | 他からの借入れなどで弁済資金を調達するよう要求すること |
取立ての態様に不安がある場合は、日時・相手・内容を記録に残してください。条文に当たる行為かどうかを後から検討する材料になります。なお、この規制は貸金業を営む者に向けたものです。相手が誰なのかによって、適用される法律が変わります。
よくある質問
1回遅れただけで一括請求になりますか
民法第137条にはその定めはありません。契約書の期限の利益喪失条項が何日・何回で発動するかによります。条項の内容を確認してください。
遅延損害金が年24%と書かれていました
営業的金銭消費貸借であれば、利息制限法第7条第1項により年2割を超える部分は無効です。契約全体が無効になるわけではありません。
違約金という名前なら上限はかかりませんか
かかります。利息制限法第4条第2項は、違約金を賠償額の予定とみなすと定めています。
担保に出した機械を売ったら何か起きますか
民法第137条第2号は、債務者が担保を滅失させ、損傷させ、又は減少させたときに期限の利益を主張できないとしています。処分の前に貸し手へ確認してください。
勤務先に連絡が来ました
貸金業法第21条第1項第3号は、正当な理由がないのに勤務先その他の居宅以外の場所へ電話・訪問などをすることを禁じています。日時と内容を記録してください。
期限の利益は放棄できますか
民法第136条第2項は放棄できるとしたうえで、これによって相手方の利益を害することはできないとしています。繰上返済の扱いもこの考え方が土台になります。
まとめ
一括請求の根拠は契約書、遅延損害金の上限は法律、取立ての方法も法律。この3つに分けて読むと、届いた通知のどこを確認すればよいかがはっきりします。民法第137条が定める喪失事由は3つに限られ、支払いの遅れはそこに含まれていません。
手元でできるのは、契約書の条項番号を特定すること、遅延損害金の利率を上限と照らすこと、記録を残すことの3つです。そのうえで返済の見通しを作って相談するのが、選択肢を残す進め方になります。
参照した一次情報:e-Gov法令検索「民法」第136条・第137条/同「利息制限法」第1条・第4条・第7条/同「貸金業法」第21条(いずれも2026年9月18日に表示を確認)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング